
300658, restrukturisasi aset besar! Pada hari perdagangan sebelumnya, harga saham naik lebih dari 11%!

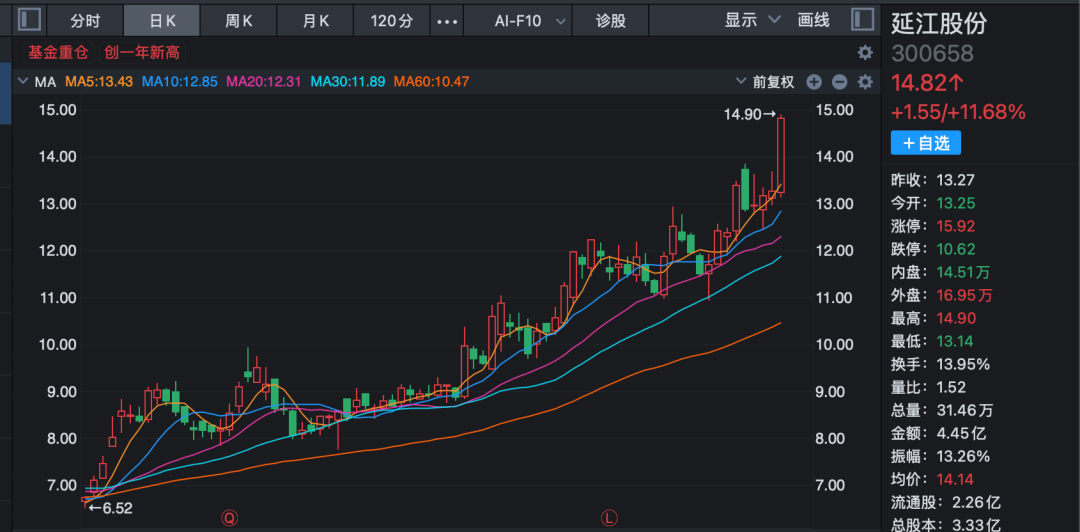 Data publik menunjukkan, Yongqiang Technology didirikan pada tahun 2019, terutama mengembangkan dan memproduksi IC substrate, substrat layar high-end, substrate high-speed dan high-frequency, dan produk lainnya. Produk-produk ini banyak digunakan di bidang infrastruktur baru seperti komunikasi 5G/6G, AI, pusat data, dan Internet of Vehicles. Produk high-end mereka telah mendapatkan sertifikasi performa dari perusahaan papan atas domestik seperti Intel, Huawei, Inspur, Sugon, New H3C, dan Accelink. Menurut situs resmi perusahaan, Yongqiang Technology sering mendapatkan perhatian modal dan telah menyelesaikan beberapa putaran pendanaan, dengan valuasi melebihi 1 miliar yuan. Dilihat dari cakupan bisnis utamanya, Yanjiang Co., Ltd terutama bergerak di bidang penelitian dan pengembangan, produksi, serta penjualan bahan permukaan untuk produk higienis sekali pakai. Restrukturisasi aset kali ini merupakan akuisisi lintas sektor. Faktanya, Yanjiang Co., Ltd telah menunjukkan tanda-tanda merencanakan merger dan akuisisi sebelumnya. Dalam laporan tahunan 2024, perusahaan menyebutkan bahwa salah satu fokus kerja tahun 2025 adalah "memilih secara hati-hati, membina, dan mengembangkan industri jalur kedua", serta akan terus memantau dan mengeksplorasi peluang industri di bidang baru lainnya untuk mendorong perkembangan perusahaan ke tingkat yang lebih tinggi di masa depan. Di bidang produk higienis sekali pakai, Yanjiang Co., Ltd memiliki posisi yang cukup tinggi. Diperkenalkan bahwa produk utama perusahaan adalah kain nonwoven berlubang 3D dan film berlubang PE, yang terutama digunakan sebagai bahan permukaan untuk produk higienis wanita, popok bayi, dan produk higienis sekali pakai lainnya. Pelanggan mereka mencakup perusahaan terdepan di dalam dan luar negeri seperti Procter & Gamble, Kimberly-Clark, dan Hengan. Dalam beberapa tahun terakhir, bisnis utama Yanjiang Co., Ltd terus menunjukkan pertumbuhan yang stabil. Selama tiga kuartal pertama tahun 2025, perusahaan mencatat pendapatan sebesar 1,295 miliar yuan, naik 22,99% year-on-year; laba bersih sebesar 42,5018 juta yuan, naik 27,95% year-on-year. Khusus untuk kuartal ketiga, laba bersih mencapai 16,6626 juta yuan, dengan pertumbuhan year-on-year sebesar 209,1%. Didukung oleh peningkatan produk di luar negeri dan penataan kapasitas global, ruang pasar dan elastisitas keuntungan Yanjiang Co., Ltd sedang secara bertahap dilepaskan. Saat ini, perusahaan telah memiliki pabrik lokal di Mesir, Amerika Serikat, dan India. Sejak 2022, anak perusahaan di Singapura, "Singapore Holdings" dan "Yanjiang International", secara bertahap menjalankan aktivitas operasional terkait sesuai dengan posisi strategisnya, dan telah memperoleh hasil tertentu. Yanjiang Co., Ltd menyatakan bahwa klien besar luar negeri sedang melakukan upgrade bahan permukaan dan akan mulai mengganti bahan permukaan secara bertahap dari produk seri menengah hingga tinggi. Saat ini, kapasitas teoritis lini produksi hot air anak perusahaan Mesir adalah 12.000 ton/tahun, dengan kapasitas yang telah diverifikasi melalui lini produksi sekitar 10.000 ton, diperkirakan kemungkinan tercapai kapasitas penuh pada paruh pertama 2026; lini produksi hot air anak perusahaan Amerika Serikat diperkirakan akan mulai produksi komersial pada tahun 2026. Dari sisi profitabilitas, margin laba bersih induk perusahaan di dalam negeri dan anak perusahaan Mesir pada tiga kuartal pertama meningkat dibandingkan tahun sebelumnya, di mana anak perusahaan Mesir mengalami peningkatan terbesar. Sementara anak perusahaan di Amerika Serikat dan India berada dalam kondisi impas.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Laporan keuangan Nvidia, IPO triliunan Anthropic secara berturut-turut hadir! Ujian yang lebih besar untuk perdagangan AI akan terjadi minggu depan
Gempa susulan dari pengunduran diri Huang Renxun belum mereda, minggu depan sektor AI akan menghadapi "dua ujian besar": laporan keuangan pertama Nvidia di "era setelah Huang" — "Jika kinerja di bawah ekspektasi, hukuman pasar akan diperbesar"; Anthropic akan melakukan IPO besar dengan valuasi triliun, dua tanda tanya berturut-turut akan langsung menentukan apakah kepercayaan modal global terhadap AI bisa berlanjut.

Prospek Pasar Saham Global Goldman Sachs: Belanja Modal AI Akan Mencapai Puncaknya Tahun Depan, Pertumbuhan Laba Melambat Drastis, Raksasa Cloud Menjadi Aset Defensif
Strategi saham global Goldman Sachs tahun 2027 menunjukkan bahwa gelombang belanja modal AI hampir mencapai puncaknya, dan pertumbuhan laba global akan melambat secara signifikan. Pertumbuhan laba S&P 500 diperkirakan turun dari 36% menjadi 11%, tekanan depresiasi mulai terlihat. Namun, valuasi raksasa cloud telah turun menjadi 19,7 kali price to earnings ratio (PER) yang diharapkan, lebih rendah dari sektor barang konsumsi kebutuhan pokok, dan dikategorikan sebagai aset “relatif defensif”. Goldman Sachs memprediksi target harga S&P 500 di 8.700 poin, menyarankan untuk overweight saham Amerika Serikat dan Jepang, serta underweight saham Eropa.
Memiliki saham Nvidia senilai 135 miliar dolar AS, apakah Jensen Huang akan menjual untuk mengambil untung?
Setelah Huang Renxun mengundurkan diri, sekitar 812 juta saham Nvidia miliknya bernilai 135 miliar dolar AS menjadi tekanan besar bagi harga saham. Apakah ia dapat menjual kepemilikannya akan terikat oleh pembatasan hukum dan pasar: ia hanya dapat menjual secara patuh setelah informasi negatif yang belum dipublikasikan diungkapkan, dan volumenya setara dengan volume transaksi pasar selama enam hari. Untuk mencairkan dalam jumlah besar, diperlukan waktu berbulan-bulan.

Apakah masih ada reli Natal tradisional di pasar saham AS tahun ini?
Setelah perbaikan teknis dan posisi di pasar saham AS, Goldman Sachs, Morgan Stanley, dan JPMorgan Chase secara berturut-turut mengeluarkan sinyal reli akhir tahun. Pengosongan posisi secara ekstrem, valuasi kembali ke rata-rata, dan dukungan musiman bersama-sama membentuk kondisi short squeeze. Namun, inflasi harga impor pada sektor manufaktur global secara tahunan sekitar 24%, telah melampaui puncak selama pandemi, dan tagihan inflasi akan jatuh tempo secara terpusat pada kuartal pertama tahun depan. Goldman Sachs memperingatkan bahwa jika reli akhir tahun benar-benar terwujud, hal itu akan mengorbankan ruang kenaikan di masa mendatang.

Harga kripto
Lainnya


