
Peringatan! Kenaikan suku bunga yen bisa memicu tekanan jual jangka pendek pada bitcoin, namun narasi jangka menengah hingga panjang tetap lebih kuat

Artikel ini menganalisis perbedaan antara ekspektasi kenaikan suku bunga Bank Sentral Jepang dan sentimen pasar yang bearish terhadap yen, serta membahas mekanisme dampak tidak langsung kebijakan yen terhadap bitcoin. Selain itu, artikel ini juga memprediksi pergerakan bitcoin di bawah berbagai skenario. Ringkasan ini dihasilkan oleh Mars AI Model, dan akurasi serta kelengkapan kontennya masih dalam tahap pembaruan iteratif.
I. Paradoks Pasar: Ekspektasi Kenaikan Suku Bunga dan Kontras Yen yang Melemah
Meskipun Gubernur Bank of Japan, Kazuo Ueda, secara jelas mengisyaratkan kemungkinan kenaikan suku bunga pada bulan Desember (dengan probabilitas pasar mencapai 91%), para investor tetap bertaruh besar pada pelemahan yen terhadap dolar AS. Data dari institusi seperti Bank of America dan Nomura Holdings menunjukkan bahwa posisi spekulan secara signifikan condong pada apresiasi dolar terhadap yen, sementara "indeks rasa sakit" yen milik Citigroup terus berada di bawah nol, mencerminkan pesimisme pasar terhadap yen yang sulit untuk diubah. Kontras ini berasal dari dua logika inti:
- Keberlanjutan Keunggulan Selisih Suku Bunga: Bahkan jika Jepang menaikkan suku bunga sebesar 25 basis poin, imbal hasil obligasi pemerintah Jepang masih jauh lebih rendah dibandingkan obligasi pemerintah AS, sehingga ruang keuntungan untuk carry trade (meminjam yen untuk membeli aset dolar AS) tetap ada.
- Keraguan terhadap Kekuatan Kebijakan: Pasar percaya bahwa Bank of Japan kemungkinan akan mengambil pendekatan kenaikan suku bunga secara bertahap, bukan "terapi kejut", sehingga sulit untuk secara fundamental mengubah posisi yen sebagai mata uang pembiayaan yang lemah.
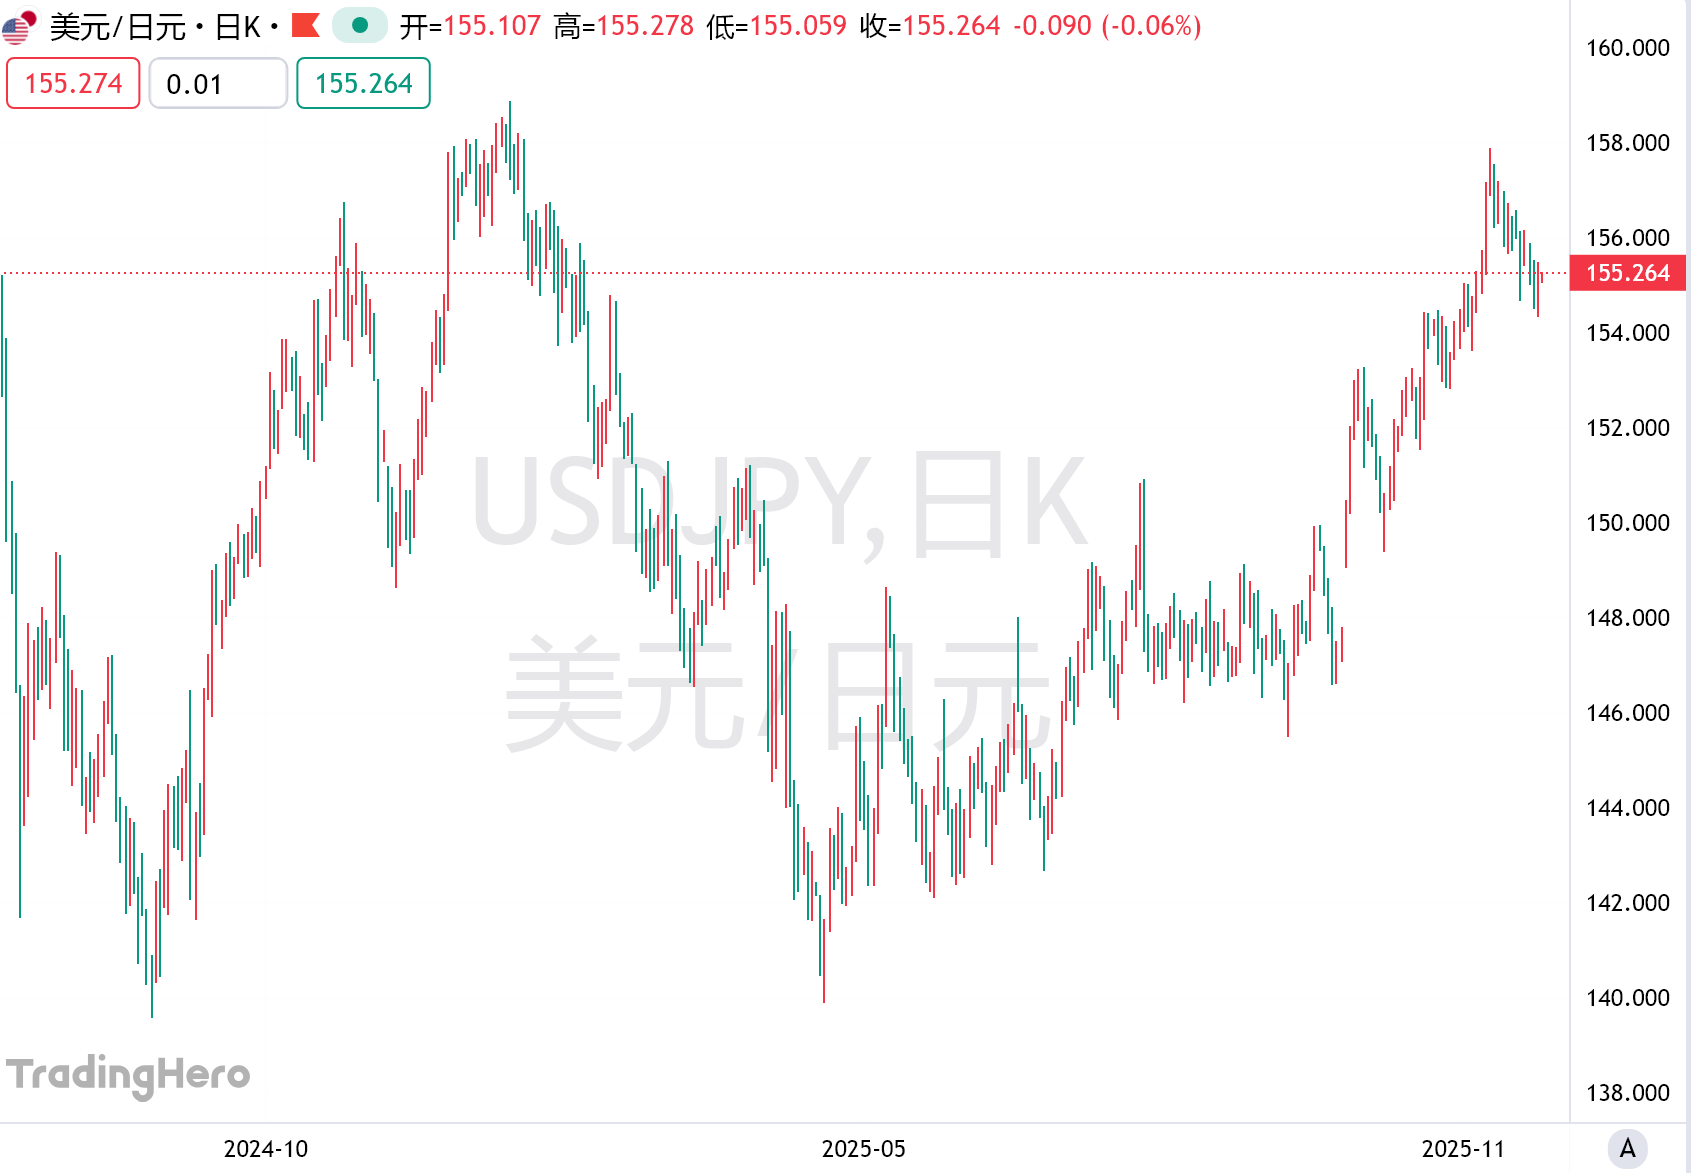
USD/JPY terkonsolidasi setelah mencapai level tertinggi 10 bulan
Taruhan semacam ini telah memicu reaksi berantai—jika yen terus melemah, biaya impor Jepang dapat meningkat, menambah tekanan inflasi, bahkan mengganggu rencana stimulus ekonomi Perdana Menteri Sanae Takaichi. Meskipun Menteri Keuangan Satsuki Katayama telah mencoba melakukan intervensi di pasar valuta asing, hasilnya terbatas, menyoroti keraguan pasar terhadap efektivitas kebijakan yang sebenarnya.
II. Mekanisme Keterkaitan Pergerakan Yen dan Bitcoin: Transmisi Likuiditas dan Rekonstruksi Selera Risiko
Kebijakan yen tidak berdampak langsung pada bitcoin, melainkan ditransmisikan secara tidak langsung melalui struktur likuiditas global dan perubahan selera risiko. Berikut adalah analisis jalur keterkaitan inti:
Dampak Jangka Pendek dari Penutupan Posisi Arbitrase
- Yen telah lama menjadi mata uang pembiayaan termurah di dunia, di mana investor meminjam yen untuk membeli aset berisiko tinggi seperti bitcoin. Jika kenaikan suku bunga Jepang menyebabkan biaya pembiayaan yen naik, pelaku arbitrase harus menutup posisi (menjual bitcoin, menukar kembali ke yen untuk membayar pinjaman), sehingga menimbulkan tekanan jual jangka pendek pada bitcoin.
- Contoh Kasus Historis: Setelah Jepang keluar dari suku bunga negatif pada tahun 2024, bitcoin turun sekitar 12% pada bulan itu, namun dalam enam bulan berikutnya rebound dan mencetak rekor tertinggi baru, menunjukkan reaksi dua fase "turun dulu, naik kemudian".
Dampak Menengah dari Rebalancing Likuiditas Global
- Kenaikan suku bunga Jepang dapat memicu arus modal global kembali ke dalam negeri. Misalnya, jika imbal hasil obligasi pemerintah Jepang menjadi menarik karena kenaikan suku bunga, sebagian dana mungkin keluar dari obligasi AS, saham teknologi, dan pasar kripto, menyebabkan penyusutan likuiditas.
- Data Mendukung: Pada November 2025, bitcoin dan emas secara langka turun bersamaan, yang merupakan hasil gabungan dari pengetatan likuiditas dolar AS dan surutnya carry trade yen.
Diferensiasi Jangka Panjang Atribut Safe Haven Bitcoin
- Ketika penguatan yen disertai ketidakpastian makro global (seperti perbedaan kebijakan, konflik geopolitik), atribut "aset supra-sovereign" bitcoin dapat menguat. Misalnya, setelah Oktober 2025, korelasi bitcoin dengan saham AS melemah, sebagian dana menganggapnya sebagai alat lindung nilai terhadap risiko kredit negara.
- Potensi Dana Baru dari Jepang: Apresiasi yen dapat menurunkan biaya bagi investor Jepang untuk mengalokasikan aset berdenominasi dolar, ditambah dengan optimalisasi regulasi Web3 Jepang (seperti legislasi stablecoin, reformasi pajak), yang dapat menarik dana institusi domestik masuk ke pasar bitcoin.
III. Status Pasar Saat Ini: Dilema Likuiditas dan Perubahan Struktural Bitcoin
Kebijakan yen hanyalah salah satu variabel makro yang memengaruhi bitcoin, perlu diamati bersama faktor lain:
- Efek Gabungan Pengetatan Likuiditas: Ekspektasi penurunan suku bunga The Fed yang tertunda (probabilitas saat ini turun menjadi 35%), arus keluar bersih ETF bitcoin AS secara beruntun (mencapai 2.34 miliar dolar AS pada November), serta pengurangan kepemilikan oleh "whale" (pemegang jangka panjang menjual 815.000 BTC pada November), bersama-sama memperparah tekanan jual bitcoin.
- Ekstremisasi Sentimen Pasar: Indeks Fear & Greed kripto sempat turun ke 9, terendah sejak Maret 2020, namun data on-chain menunjukkan entitas strategis besar (pemegang >10.000 BTC) justru menambah 10.700 BTC pada periode yang sama, mengindikasikan aset sedang berpindah dari trader jangka pendek ke investor jangka panjang.
IV. Skenario Masa Depan: Jalur Interaksi Kebijakan Yen dan Bitcoin
Berdasarkan pola historis dan data saat ini, kemungkinan akan muncul jalur perkembangan berikut:
- Jika Bank of Japan menaikkan suku bunga pada bulan Desember:
- Jangka pendek (1 bulan): Penutupan posisi arbitrase dapat menyebabkan bitcoin terkoreksi ke bawah 85.000 dolar AS.
- Jangka menengah (3-6 bulan): Ketidakpastian makro memperkuat narasi lindung nilai bitcoin, jika The Fed memulai siklus penurunan suku bunga, dana dapat kembali ke aset berisiko dan bitcoin berpotensi kembali ke 100.000 dolar AS.
- Jika Bank of Japan tidak mengambil tindakan:
- Carry trade yen berlanjut, bitcoin mendapat dukungan likuiditas jangka pendek, namun ketidakpastian kebijakan dapat menunda re-alokasi dana global dan meningkatkan volatilitas.
Kesimpulan
Paradoks antara ekspektasi kenaikan suku bunga yen dan pasar yang bearish terhadap yen mencerminkan kompleksitas rekonstruksi likuiditas global. Sebagai aset dengan elastisitas tinggi, bitcoin terkena dampak penutupan posisi arbitrase dalam jangka pendek, namun dalam jangka menengah dan panjang tetap akan diuntungkan oleh atribut supra-sovereign dan potensi arus masuk dana legal Jepang. Investor perlu melampaui satu peristiwa kebijakan, dan menangkap peluang dari siklus likuiditas, kerangka regulasi, serta rotasi aset dari berbagai dimensi.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Bank-bank besar Wall Street secara kolektif meningkatkan prediksi kenaikan suku bunga, kontrak berjangka obligasi AS melanjutkan tren penurunan, dan harga emas turun lebih dari 1% menembus level 4000.
Setelah CPI AS bulan Oktober melebihi ekspektasi, Goldman Sachs dan Nomura menambahkan prediksi kenaikan suku bunga pada Maret tahun depan dalam jalur kebijakan mereka, sedangkan Deutsche Bank menambahkan prediksi kenaikan suku bunga pada Januari tahun depan. Saat ini, pasar telah sepenuhnya mengantisipasi kenaikan suku bunga sebesar 25 basis poin pada bulan Desember, dengan kemungkinan kenaikan 50 basis poin sebesar 13%. Pada hari Rabu, pasar obligasi AS tutup, tetapi kontrak berjangka obligasi AS terus turun, menyebabkan imbal hasil naik sekitar 2 hingga 4 basis poin, sementara harga emas spot mengalami tekanan dan turun sebesar 1,1%.

Tidak perlu khawatir tentang pendinginan pembangunan pusat data AI? Gelombang impor di Amerika Serikat sulit mereda dalam jangka pendek, dampak nyata mungkin terjadi pada tahun 2029
Proyek pusat data rata-rata memerlukan waktu 4,8 tahun dari penentuan investasi hingga dimulainya konstruksi, dan membutuhkan tambahan 2,6 tahun dari awal pembangunan hingga beroperasi. Server biasanya baru dapat masuk setelah struktur bangunan dan pemasangan rak selesai. Bagi mitra dagang seperti Taiwan, Korea Selatan, dan Meksiko yang bergantung pada rantai pasokan pusat data Amerika Serikat, inersia permintaan selama masa konstruksi setidaknya memberikan penyangga ekspor untuk satu hingga dua tahun ke depan.

Kontroversi besar Federal Reserve: Kapan masa jabatan "orang ketiga" Williams harus berakhir?
Fokus perdebatan terletak pada apakah Williams seharusnya mengakhiri masa jabatannya pada Juni 2028 (setelah menyelesaikan masa jabatan penuh selama 10 tahun) atau pada Juni 2027 (saat usia pensiunnya mencapai 65 tahun). Analisis menunjukkan bahwa Dewan Gubernur Federal Reserve memiliki wewenang akhir dalam hal ini. Jika Williams mundur lebih awal, Ketua Federal Reserve Powell dapat lebih awal mengatur pengisian posisi penting ini, namun pemangkasan paksa masa jabatan Williams dapat dengan mudah ditafsirkan sebagai manipulasi politik. Williams sendiri diperkirakan akan menjabat hingga Juni 2028.

Morgan Stanley memperingatkan: Harga penyimpanan lama sedang mencapai puncak, pasokan dan permintaan mungkin beralih ke kelonggaran pada tahun 2028
Morgan Stanley menunjukkan bahwa setelah pemilihan tengah Amerika Serikat, diperkirakan sekitar 20% kapasitas tambahan pusat data Amerika Serikat pada tahun 2028 akan ditunda hingga terealisasi pada tahun 2029. Hal ini dapat menyebabkan "kesenjangan" dalam rantai pasokan pada tahun 2028, yang memicu risiko penumpukan persediaan penyimpanan lama. Penyimpanan lama kurang terikat pada perjanjian harga tetap jangka panjang, sehingga penyempitan selisih permintaan dan pasokan akan menghadapi fluktuasi harga yang lebih besar. Analisis di atas hanya berlaku untuk penyimpanan lama, termasuk DDR3/4, SLC/MLC NAND, dan NOR flash.

Harga kripto
Lainnya


