
Kebenaran di balik anjloknya BTC: Bukan karena runtuhnya kripto, melainkan dampak guncangan yen yang memicu deleveraging global

Tidak ada aksi jual nyata: ETF, penambang, dan whale tidak mengurangi posisi
Penurunan tajam berasal dari derivatif: posisi long dengan leverage tinggi dilikuidasi secara massal di harga kunci
Likuiditas tipis memperbesar penurunan: order book yang kosong memperbesar guncangan kecil menjadi volatilitas sistemik
Struktur pasar tidak rusak: arus dana kembali, jumlah alamat akumulasi bertambah, volatilitas menurun—semua menunjukkan tanda pemulihan

I. Semua orang terkejut oleh penurunan tajam, tapi penyebabnya sama sekali bukan pasar kripto
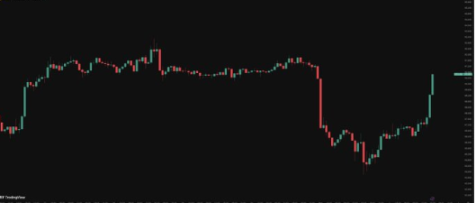
BTC anjlok dalam hitungan menit, membuat sentimen pasar langsung panik. Namun jika Anda hanya melihat Bitcoin, Anda akan salah menilai sepenuhnya.
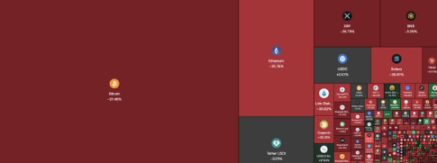
Sebab penurunan kali ini bukanlah peristiwa crypto-only, melainkan penurunan serentak aset global:
Saham AS anjlok
Imbal hasil obligasi pemerintah AS melonjak
Seluruh aset berisiko turun tajam
Pemicu datang dari pasar yang jarang diperhatikan—Jepang.
II. Jepang mengubah “model pinjaman murah” selama satu dekade, langsung memicu runtuhnya selera risiko global
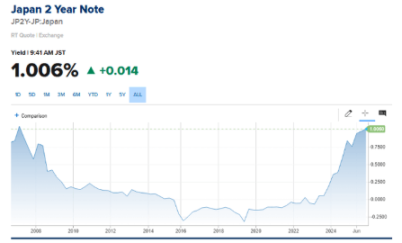
Jepang selama bertahun-tahun mempertahankan suku bunga ultra-rendah, sehingga dana global banyak memanfaatkan yen sebagai “mata uang pembiayaan berbiaya rendah” untuk arbitrase lintas aset (carry trade):
Meminjam yen murah
Membeli BTC, saham teknologi, obligasi pemerintah, atau aset berimbal hasil tinggi lainnya
Tetapi ketika Jepang tiba-tiba menaikkan biaya pinjaman, dana-dana ini harus kembali.
Bukan karena BTC itu sendiri memburuk, melainkan:
Pembiayaan menjadi mahal → biaya posisi naik → carry trade harus ditutup.
Tidak ada konspirasi, tidak ada whale yang menjual besar-besaran, ini adalah contoh klasik
“Deleveraging yang didorong faktor makro.”
III. Yang pertama tertekan adalah pelaku carry trade dengan leverage tinggi
Yen tiba-tiba menguat tajam, artinya:
Posisi leverage yang didanai yen menjadi sangat mahal
Tekanan margin meningkat
Biaya arbitrase long BTC melonjak
Oleh karena itu, dana-dana ini harus segera mengurangi posisi, sehingga memicu:
Tekanan jual BTC pertama → rantai penurunan dimulai.
IV. Titik kritis sebenarnya muncul di $90K: zona padat leverage tinggi
BTC tetap kuat hingga harga menembus level struktur paling penting: $90.000
Di sana terdapat:
Terlalu banyak posisi long
Leverage terlalu tinggi
Zona stop loss dan likuidasi yang sangat padat
Begitu harga ini ditembus:
Penjualan aktif membanjir, likuiditas menguap, pasar berubah dari penurunan menjadi free fall.
V. Penyebab utama penurunan tajam adalah likuidasi, bukan aksi jual
Likuidasi posisi long terjadi secara reaksi berantai:
Stop loss terpicu → harga turun
Likuidasi terpicu → penurunan lebih dalam
Lebih banyak leverage dilikuidasi → pasar kehilangan kendali
Dalam hitungan menit,
lebih dari 600 juta dolar posisi long dilikuidasi secara paksa.
Penurunan tajam bukan karena investor panik menjual, melainkan:
Terpaksa menjual.

VI. Data spot mengungkap kebenaran: ini bukan “aksi jual nyata”
Setelah mengamati data on-chain dan ETF, dapat dipastikan:
ETF tidak mengurangi posisi
Penambang tidak menjual
Whale wallet terus mengakumulasi
Yang benar-benar menjual hanyalah:
Pemain derivatif dengan leverage tinggi.
Struktur pasar tidak menunjukkan “tekanan jual nyata” seperti di bear market.

VII. Likuiditas tipis memperbesar penurunan: guncangan kecil berubah menjadi longsor
Baru-baru ini, order book di banyak bursa kekurangan likuiditas:
Order beli sangat tipis
Kedalaman pasar kurang
Satu penjualan besar bisa menembus banyak level harga
Ini membuat penurunan yang seharusnya hanya 3-5% berubah menjadi penurunan tajam lebih dari 10%.
Hal ini juga pernah terjadi sebelum BTC menembus $30K pada tahun 2023, dengan pola yang sama persis.
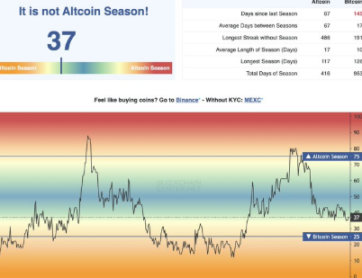
VIII. Ini bukan bear market, melainkan pembersihan leverage yang sehat
Ciri khas bear market meliputi:
Distribusi token dalam jangka panjang
Lembaga besar menjual secara terus-menerus
Arus keluar spot meningkat tajam
Tren jangka panjang rusak
Kali ini justru sebaliknya:
Likuidasi berasal dari derivatif, bukan spot
Whale terus mengakumulasi
Dana tidak keluar dari sistem
Rasio leverage turun cepat (justru menguntungkan kenaikan harga)
Ini lebih mirip “detoksifikasi sistem” yang hebat namun bermanfaat.
IX. Tanda-tanda pemulihan sudah muncul: struktur tetap kuat
Data on-chain dan pasar sudah menunjukkan sinyal pembalikan:
Arus masuk stablecoin meningkat lagi
Jumlah alamat akumulasi bertambah
Volatilitas menurun
Leverage derivatif kembali ke zona sehat
Selama tidak ada black swan kebijakan seperti Jepang lagi di level makro,
struktur menengah BTC tetap bullish kuat.
Kesimpulannya adalah
Penurunan tajam BTC kali ini bukanlah masalah internal pasar kripto, melainkan guncangan likuiditas makro global yang dipicu oleh perubahan kebijakan Jepang.
Saat yen tiba-tiba menguat dan biaya pembiayaan melonjak, dana lintas aset yang lama mengandalkan “carry trade yen murah” terpaksa kembali dengan cepat, memicu likuidasi berantai di pasar kripto
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Bank-bank besar Wall Street secara kolektif meningkatkan prediksi kenaikan suku bunga, kontrak berjangka obligasi AS melanjutkan tren penurunan, dan harga emas turun lebih dari 1% menembus level 4000.
Setelah CPI AS bulan Oktober melebihi ekspektasi, Goldman Sachs dan Nomura menambahkan prediksi kenaikan suku bunga pada Maret tahun depan dalam jalur kebijakan mereka, sedangkan Deutsche Bank menambahkan prediksi kenaikan suku bunga pada Januari tahun depan. Saat ini, pasar telah sepenuhnya mengantisipasi kenaikan suku bunga sebesar 25 basis poin pada bulan Desember, dengan kemungkinan kenaikan 50 basis poin sebesar 13%. Pada hari Rabu, pasar obligasi AS tutup, tetapi kontrak berjangka obligasi AS terus turun, menyebabkan imbal hasil naik sekitar 2 hingga 4 basis poin, sementara harga emas spot mengalami tekanan dan turun sebesar 1,1%.

Tidak perlu khawatir tentang pendinginan pembangunan pusat data AI? Gelombang impor di Amerika Serikat sulit mereda dalam jangka pendek, dampak nyata mungkin terjadi pada tahun 2029
Proyek pusat data rata-rata memerlukan waktu 4,8 tahun dari penentuan investasi hingga dimulainya konstruksi, dan membutuhkan tambahan 2,6 tahun dari awal pembangunan hingga beroperasi. Server biasanya baru dapat masuk setelah struktur bangunan dan pemasangan rak selesai. Bagi mitra dagang seperti Taiwan, Korea Selatan, dan Meksiko yang bergantung pada rantai pasokan pusat data Amerika Serikat, inersia permintaan selama masa konstruksi setidaknya memberikan penyangga ekspor untuk satu hingga dua tahun ke depan.

Kontroversi besar Federal Reserve: Kapan masa jabatan "orang ketiga" Williams harus berakhir?
Fokus perdebatan terletak pada apakah Williams seharusnya mengakhiri masa jabatannya pada Juni 2028 (setelah menyelesaikan masa jabatan penuh selama 10 tahun) atau pada Juni 2027 (saat usia pensiunnya mencapai 65 tahun). Analisis menunjukkan bahwa Dewan Gubernur Federal Reserve memiliki wewenang akhir dalam hal ini. Jika Williams mundur lebih awal, Ketua Federal Reserve Powell dapat lebih awal mengatur pengisian posisi penting ini, namun pemangkasan paksa masa jabatan Williams dapat dengan mudah ditafsirkan sebagai manipulasi politik. Williams sendiri diperkirakan akan menjabat hingga Juni 2028.

Morgan Stanley memperingatkan: Harga penyimpanan lama sedang mencapai puncak, pasokan dan permintaan mungkin beralih ke kelonggaran pada tahun 2028
Morgan Stanley menunjukkan bahwa setelah pemilihan tengah Amerika Serikat, diperkirakan sekitar 20% kapasitas tambahan pusat data Amerika Serikat pada tahun 2028 akan ditunda hingga terealisasi pada tahun 2029. Hal ini dapat menyebabkan "kesenjangan" dalam rantai pasokan pada tahun 2028, yang memicu risiko penumpukan persediaan penyimpanan lama. Penyimpanan lama kurang terikat pada perjanjian harga tetap jangka panjang, sehingga penyempitan selisih permintaan dan pasokan akan menghadapi fluktuasi harga yang lebih besar. Analisis di atas hanya berlaku untuk penyimpanan lama, termasuk DDR3/4, SLC/MLC NAND, dan NOR flash.

Harga kripto
Lainnya


