
Fasanara Digital + Glassnode: Perspektif Pasar Institusional Q4 2025
Dalam pasar yang terguncang oleh penurunan baru-baru ini dan tekanan makro, laporan kolaborasi terbaru kami dengan Fasanara Digital memetakan bagaimana infrastruktur inti ekosistem—likuiditas spot, arus ETF, stablecoin, aset ter-tokenisasi, dan perps terdesentralisasi—sedang mengalami perubahan pada kuartal keempat.
Aset digital sedang bergerak melalui salah satu fase paling penting secara struktural dalam siklusnya. Bitcoin telah melewati ekspansi tiga tahun yang didorong oleh likuiditas spot yang dalam, arus modal historis, dan permintaan ETF yang diatur. Pusat gravitasi pasar telah bergeser: arus dana terkonsolidasi, tempat eksekusi semakin matang, dan infrastruktur derivatif menyerap guncangan yang lebih besar dengan ketahanan yang meningkat.
Berdasarkan data Glassnode dan perspektif perdagangan Fasanara, laporan riset terbaru kami memetakan bagaimana struktur pasar telah berkembang hingga tahun 2025. Kami meneliti bagaimana likuiditas telah direorganisasi di spot, ETF, dan futures; bagaimana siklus leverage berubah dalam skala; serta bagaimana stablecoin, tokenisasi, dan penyelesaian di luar bursa membentuk ulang pergerakan modal. Bersama-sama, perkembangan ini menggambarkan arsitektur pasar yang secara material berbeda dari siklus sebelumnya, dan masih terus berkembang.
Sorotan Utama
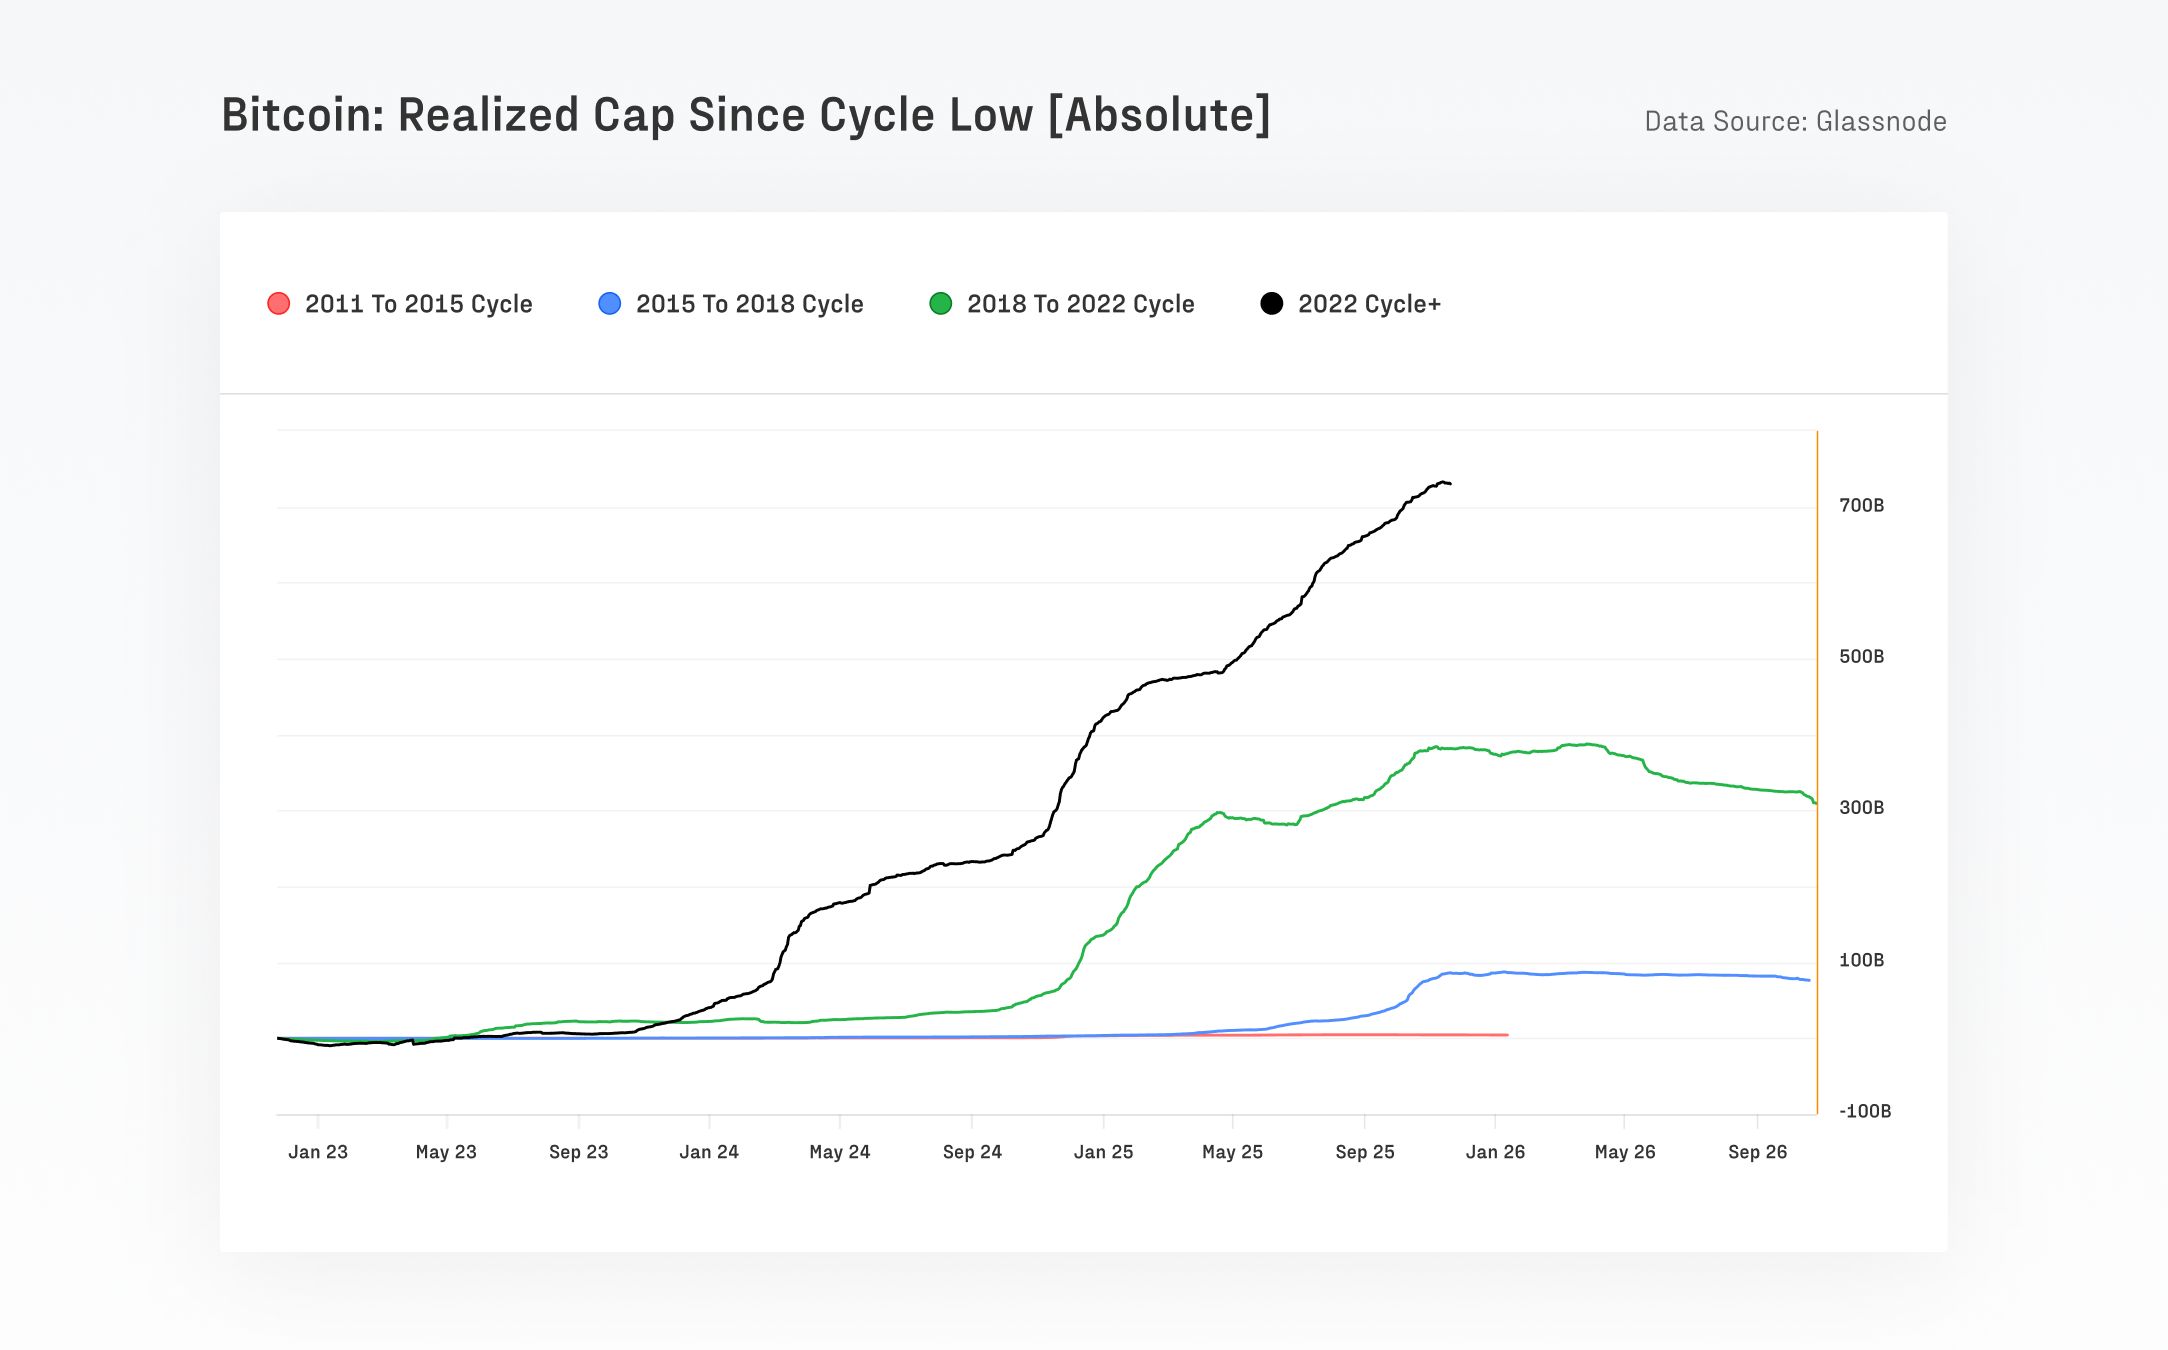
- Bitcoin telah menarik > $732B modal baru – lebih banyak dari semua siklus sebelumnya digabungkan, meningkatkan Realized Cap menjadi ~$1.1T dengan kenaikan harga +690%.
- Volatilitas jangka panjang aset utama hampir turun setengahnya, dari 84% menjadi 43%, mencerminkan kedalaman pasar yang tumbuh dan partisipasi institusional yang meningkat.
- Selama 90 hari terakhir, Bitcoin menyelesaikan ~$6.9T nilai transaksi, setara atau di atas volume kuartalan Visa dan Mastercard. Aktivitas bermigrasi ke luar rantai karena pergeseran ke ETF dan broker, namun Bitcoin dan stablecoin mendominasi penyelesaian on-chain.
- Volume perdagangan ETF meningkat dari baseline di bawah $1B menjadi >$5B/hari, dengan puncak di atas $9B/hari (misal, setelah deleveraging 10 Oktober).
- Nilai aset dunia nyata yang ditokenisasi (RWA) tumbuh dari $7B menjadi $24B dalam setahun. Keunggulan utamanya adalah korelasi rendah dengan aset kripto tradisional, meningkatkan stabilitas dan efisiensi modal di DeFi.
- Sektor perpetual terdesentralisasi mengalami pertumbuhan eksplosif dan berkelanjutan: porsi DEX perp naik dari ~10% menjadi ~16-20%, sementara volume perpetual bulanan melampaui $1T.
- Aktivitas VC tetap sangat selaras dengan siklus altcoin, dengan konsentrasi pada sektor mapan dan profil tinggi seperti bursa, infrastruktur inti, dan solusi scaling.
Siklus ini dipimpin oleh Bitcoin, didorong oleh spot, dan berjangkar institusi
Dominasi Bitcoin mendekati 60%, menandai pergeseran kembali ke aset utama berlikuiditas tinggi, sementara altcoin mundur. Sejak November 2022, dominasi Bitcoin meningkat dari 38,7% → 58,3%, sementara Ethereum turun menjadi 12,1%, memperpanjang tren kinerja buruknya terhadap Bitcoin sejak merge 2022.
Bitcoin menarik $732B modal baru dari titik terendah siklus ke puncak — lebih banyak dari semua siklus sebelumnya digabungkan. Ethereum dan sektor altcoin yang lebih luas juga mengalami apresiasi kuat, mencapai puncak lebih dari +350%, namun tidak mengungguli Bitcoin seperti pada siklus sebelumnya.
Likuiditas lebih dalam dan volatilitas jangka panjang lebih rendah, namun guncangan leverage tetap ada
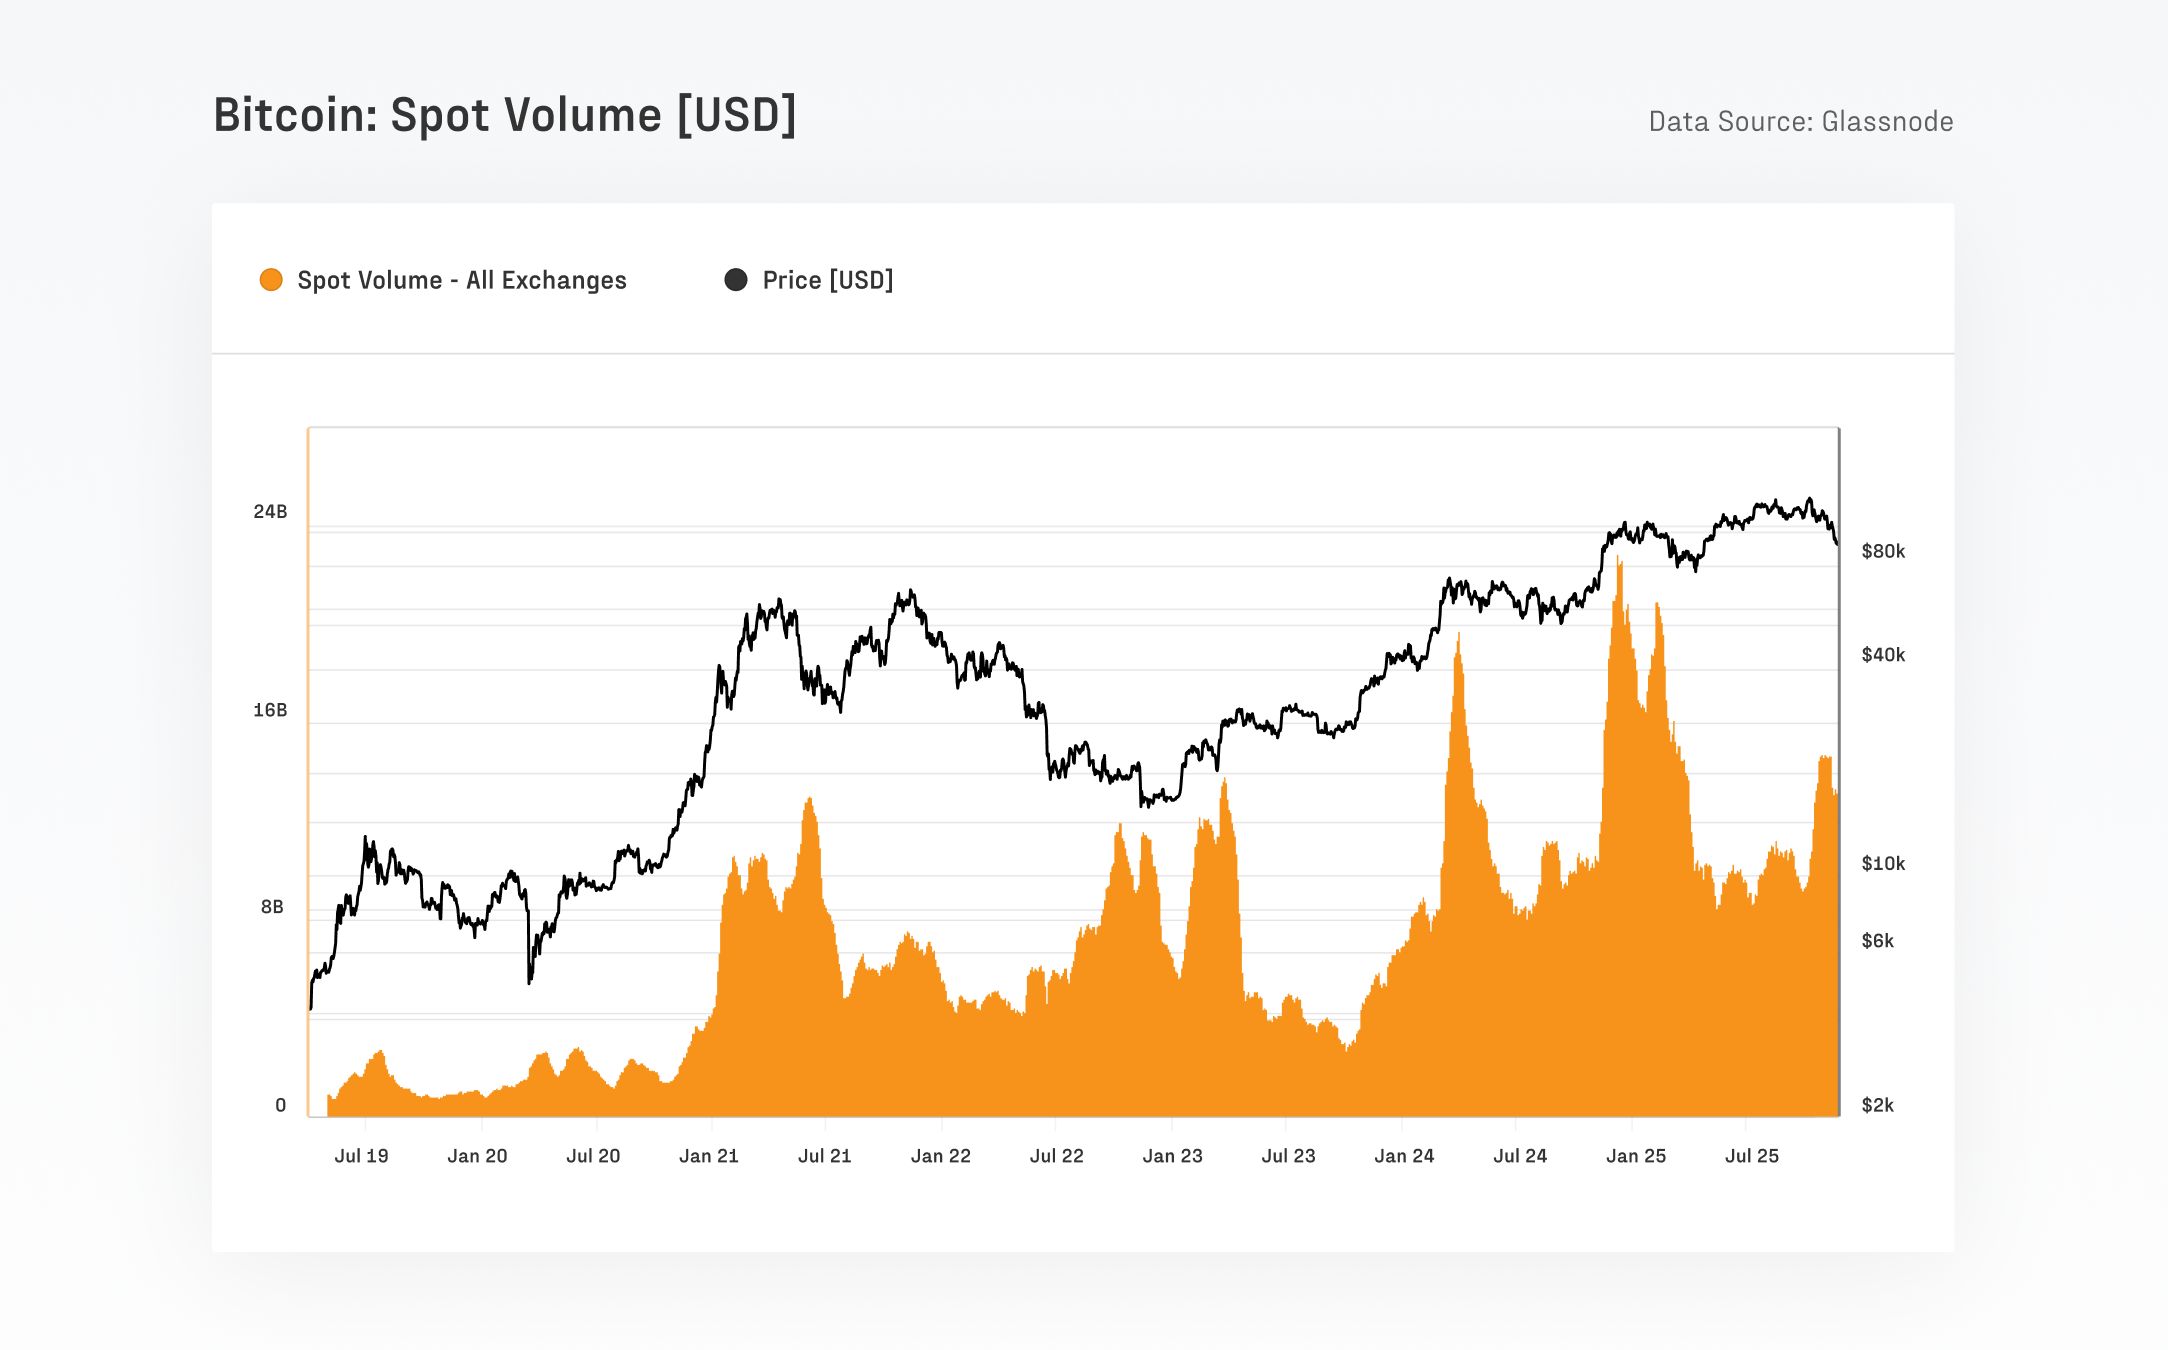
Struktur pasar Bitcoin telah menguat secara signifikan, dengan volume spot naik dari $4B–$13B pada siklus sebelumnya menjadi $8B–$22B/hari saat ini. Volatilitas jangka panjang terus menurun, dengan volatilitas terealisasi 1 tahun turun dari 84,4% menjadi 43,0%. Sementara itu, aktivitas futures berkembang hingga rekor $67,9B open interest, dengan CME sekitar 30% dari total OI, jejak institusional yang jelas.
Aktivitas bermigrasi ke luar rantai, namun Bitcoin dan stablecoin mendominasi penyelesaian on-chain
Jumlah Active Entities Bitcoin menurun dari sekitar 240 ribu menjadi 170 ribu per hari setelah persetujuan ETF spot AS, mencerminkan pergeseran aktivitas ke broker dan tempat ETF, bukan penurunan penggunaan jaringan. Meski terjadi migrasi ini, Bitcoin telah menyelesaikan sekitar $6.9T nilai transaksi selama 90 hari terakhir, menempatkannya setara atau di atas volume kuartalan yang diproses oleh jaringan seperti Visa dan Mastercard. Setelah disesuaikan dengan pergerakan internal menggunakan heuristik entity-adjusted Glassnode, penyelesaian ekonomi tetap mencapai sekitar $0.87T per kuartal, atau $7.8B per hari.
Sejalan dengan ini, stablecoin terus menopang likuiditas di seluruh ekosistem aset digital. Pasokan agregat lima stablecoin teratas telah mencapai rekor $263B. Volume transfer gabungan USDT dan USDC rata-rata sekitar $225B per hari, dengan USDC menunjukkan kecepatan yang jauh lebih tinggi, pola yang konsisten dengan arus institusional dan DeFi.
Aset yang ditokenisasi memperluas jalur keuangan pasar
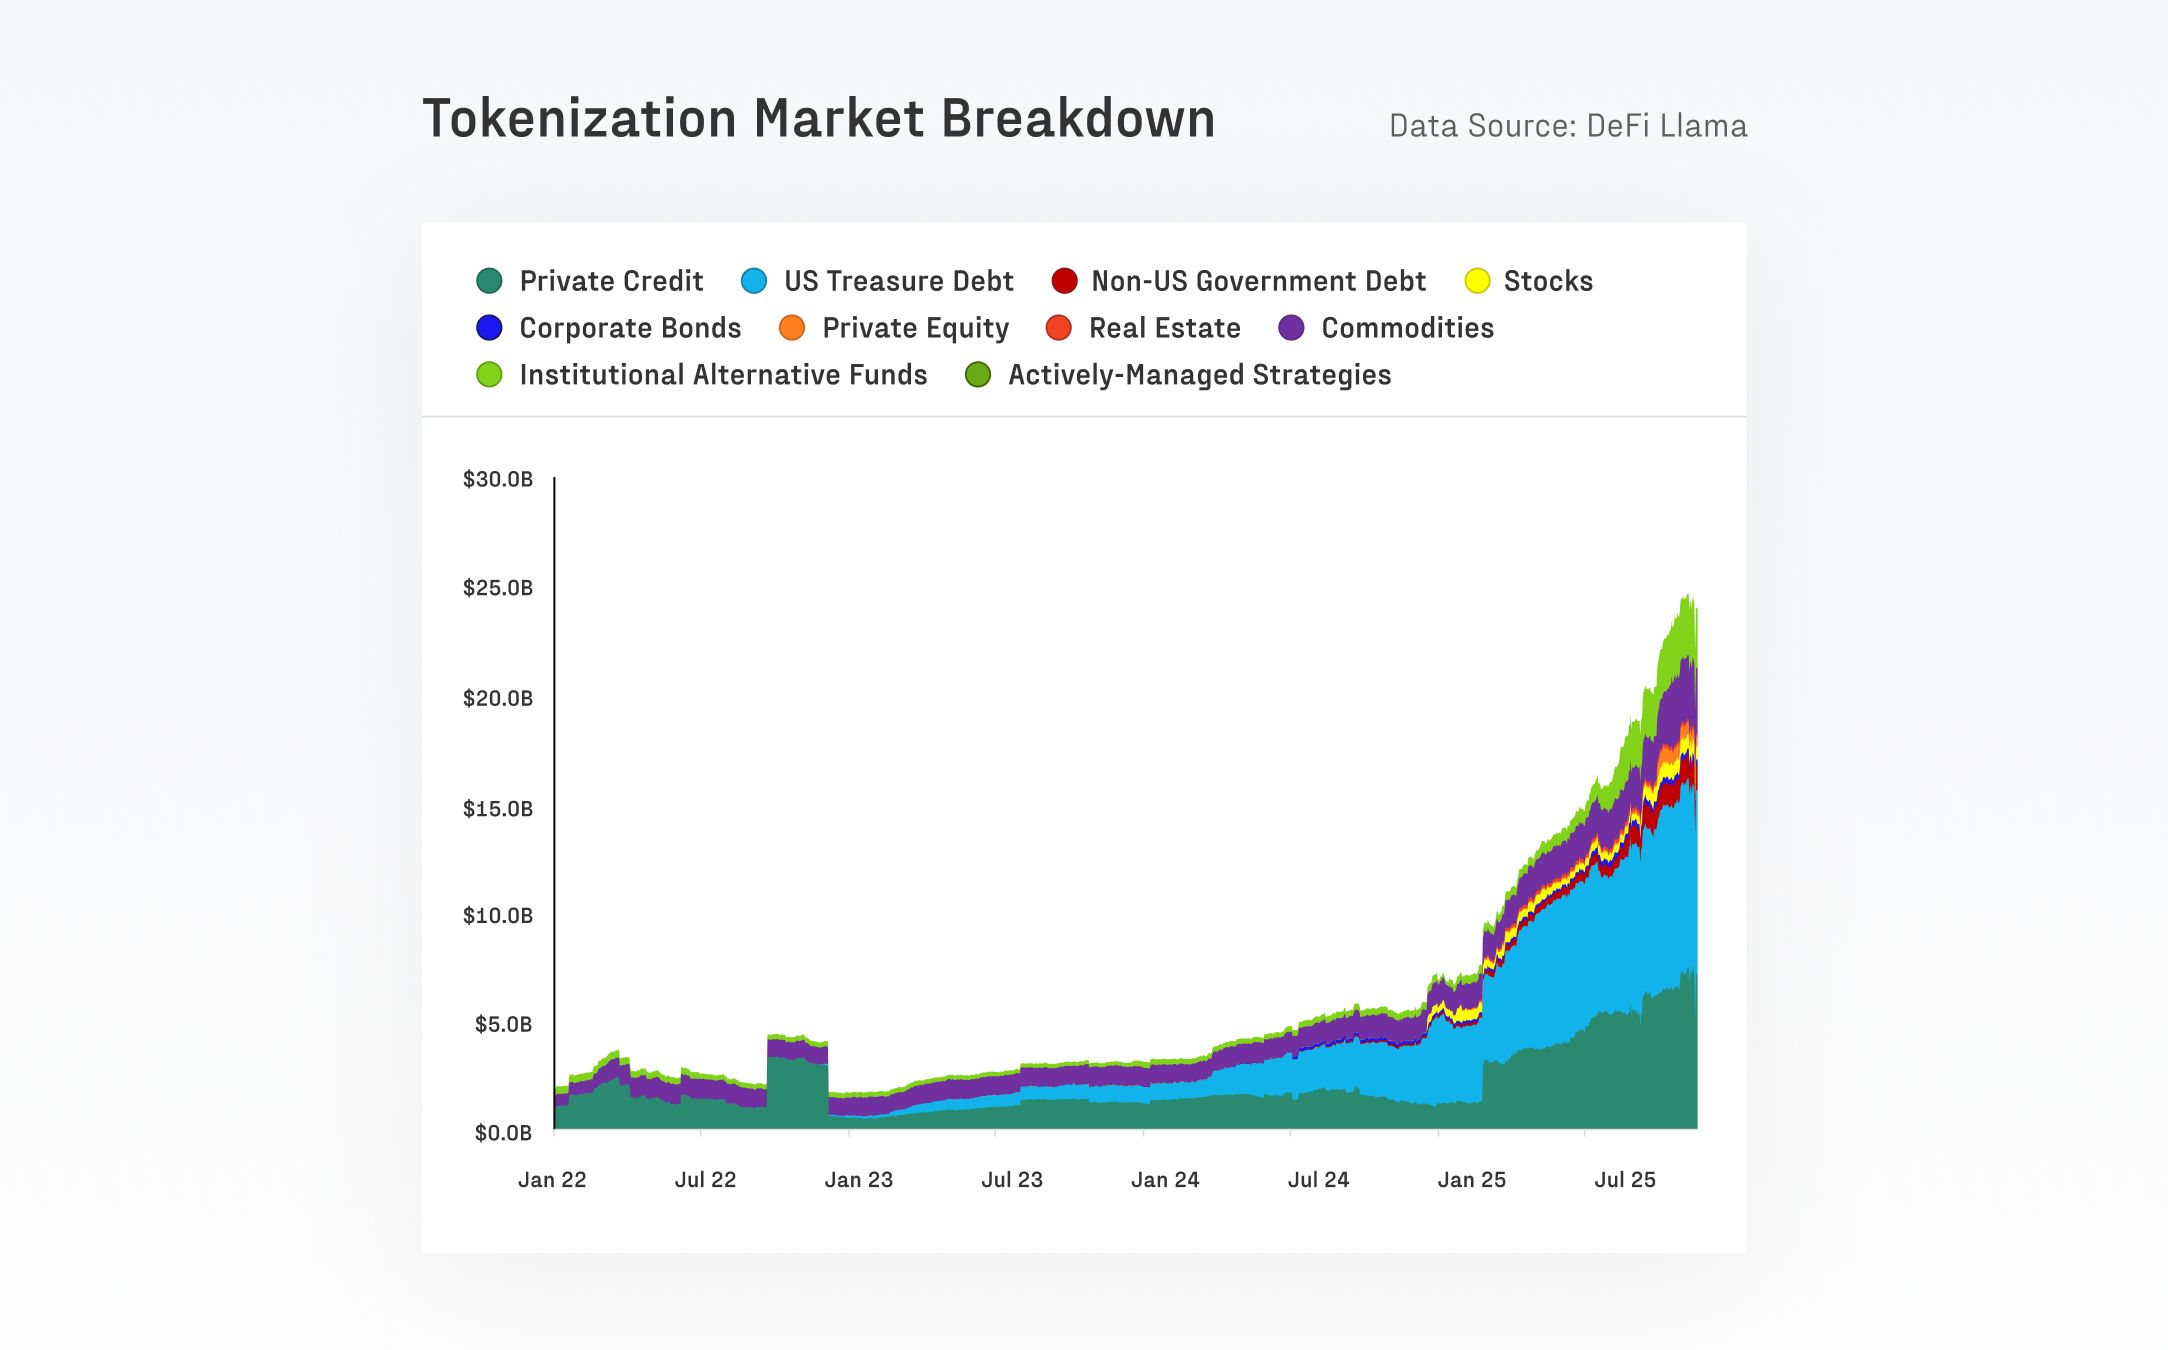
Aset dunia nyata yang ditokenisasi telah berkembang pesat selama setahun terakhir, naik dari $7B menjadi $24B. Ethereum tetap menjadi lapisan penyelesaian utama untuk aktivitas ini, kini menampung sekitar $11.5B aset yang ditokenisasi. Produk individu terbesar, BlackRock’s BUIDL, telah tumbuh menjadi $2.3B, lebih dari empat kali lipat sejak awal tahun.
Bersamaan dengan arus masuk ini, dana yang ditokenisasi muncul sebagai salah satu kategori dengan pertumbuhan tercepat, membuka saluran distribusi baru bagi manajer aset. Ini mencerminkan semakin beragamnya aset yang dibawa ke on-chain dan meningkatnya adopsi institusional terhadap tokenisasi sebagai saluran distribusi dan likuiditas.
Baca laporan lengkapnya
Untuk mendapatkan penjelasan terstruktur tentang pasar saat ini dalam 35 halaman dari sudut pandang institusional, Anda dapat mengunduh salinan laporan tersebut. Laporan ini menggabungkan konteks siklus dengan detail mikrostruktur tentang spread, jaminan, dan likuidasi, serta analisis stablecoin, aset yang ditokenisasi, treasury, dan penyelesaian di luar bursa.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Berapa banyak permintaan CPO yang akan dihasilkan oleh Nvidia Rubin Ultra? Bernstein: Nilai optik per Pod meningkat lima kali lipat
Bernstein percaya bahwa arsitektur Nvidia Rubin Ultra mendorong lonjakan besar permintaan untuk co-packaged optics (CPO) dan serat optik, dengan nilai optik per Pod naik dari 1 juta menjadi 5,4 juta dolar AS, sehingga skala pasar ekosistem optik Nvidia pada tahun 2028 akan melonjak menjadi 46,8 miliar dolar AS (tumbuh 91% per tahun). Meskipun menghadapi hambatan pasokan substrat InP, prospek industri tetap optimis, dan lembaga tersebut menegaskan kembali peringkat "outperform" untuk Lumentum, Coherent, dan Ciena.

UBS Q3 menerapkan strategi opsi emas dua arah, bertaruh besar pada saham teknologi, dan membuka posisi pada SK Hynix (SKHY.US)
Grup UBS (UBS.US) telah mengajukan laporan kepemilikan kuartal ketiga (13F) hingga 30 September 2026.

SpaceX (SPCX.US) dikabarkan mencoba melakukan "de-Nvidia-isasi" pada lapisan rak: mengembangkan kabinet Kessel untuk melewati papan komputasi L6, hanya membeli chip
SemiAnalysis: SpaceX mengembangkan kabinet Kessel sendiri, menghindari kartu board Nvidia L6, memberikan lebih banyak pilihan untuk produksi perangkat keras mereka sendiri.

Prabayaran peralatan pembangkit listrik pusat data senilai 3,7 miliar dolar AS dibatalkan! “Pembeli turbin gas paling aktif” Softbank melihat sesuatu?
SoftBank mencatat kerugian bersih sebesar 7,1 miliar dolar AS pada kuartal kedua tahun fiskal 2026. Penyebab utamanya adalah penurunan nilai sebesar 3,7 miliar dolar AS dari pembayaran di muka 9,5 miliar dolar AS untuk peralatan pembangkit listrik yang diamankan bagi pusat data Amerika Serikat—di mana sekitar 2,9 miliar dolar AS tidak bisa dikembalikan dan hangus begitu saja. CFO mengakui bahwa SoftBank telah melakukan pembelian sebelum proyek finalisasi, dan saat ini sedang melakukan evaluasi ulang menyeluruh terhadap strategi pengadaan. "Pembeli turbin gas yang paling agresif kehilangan deposit begitu saja."
Harga kripto
Lainnya


