
Setelah harga saham turun 80%, apakah BitMine masih memiliki nilai yang tidak sesuai?

Dengan tekanan serentak pada tiga jalur utama pembelian dan surutnya ekosistem staking, dukungan harga Ethereum pada tahap berikutnya menghadapi ujian struktural. Meskipun BitMine masih membeli, namun hampir berjuang sendirian. Jika bahkan BitMine, sebagai pilar terakhir, tidak lagi mampu membeli, maka pasar tidak hanya akan kehilangan satu saham atau satu gelombang dana, tetapi mungkin juga kehilangan dasar keyakinan terhadap narasi Ethereum secara keseluruhan.
Penulis: Zhou, ChainCatcher
Pasar kripto terus mengalami kelesuan, sejak bulan November, harga Ethereum telah turun hampir 40% dari titik tertingginya, dan ETF terus mengalami arus keluar bersih. Dalam gelombang penurunan sistemik ini, perusahaan treasury Ethereum terbesar, BitMine, menjadi sorotan, Founders Fund milik Peter Thiel mengurangi setengah kepemilikan saham BMNR, sementara itu, ARK Invest milik Cathie Wood dan JPMorgan justru memilih untuk menambah posisi di tengah tren penurunan.
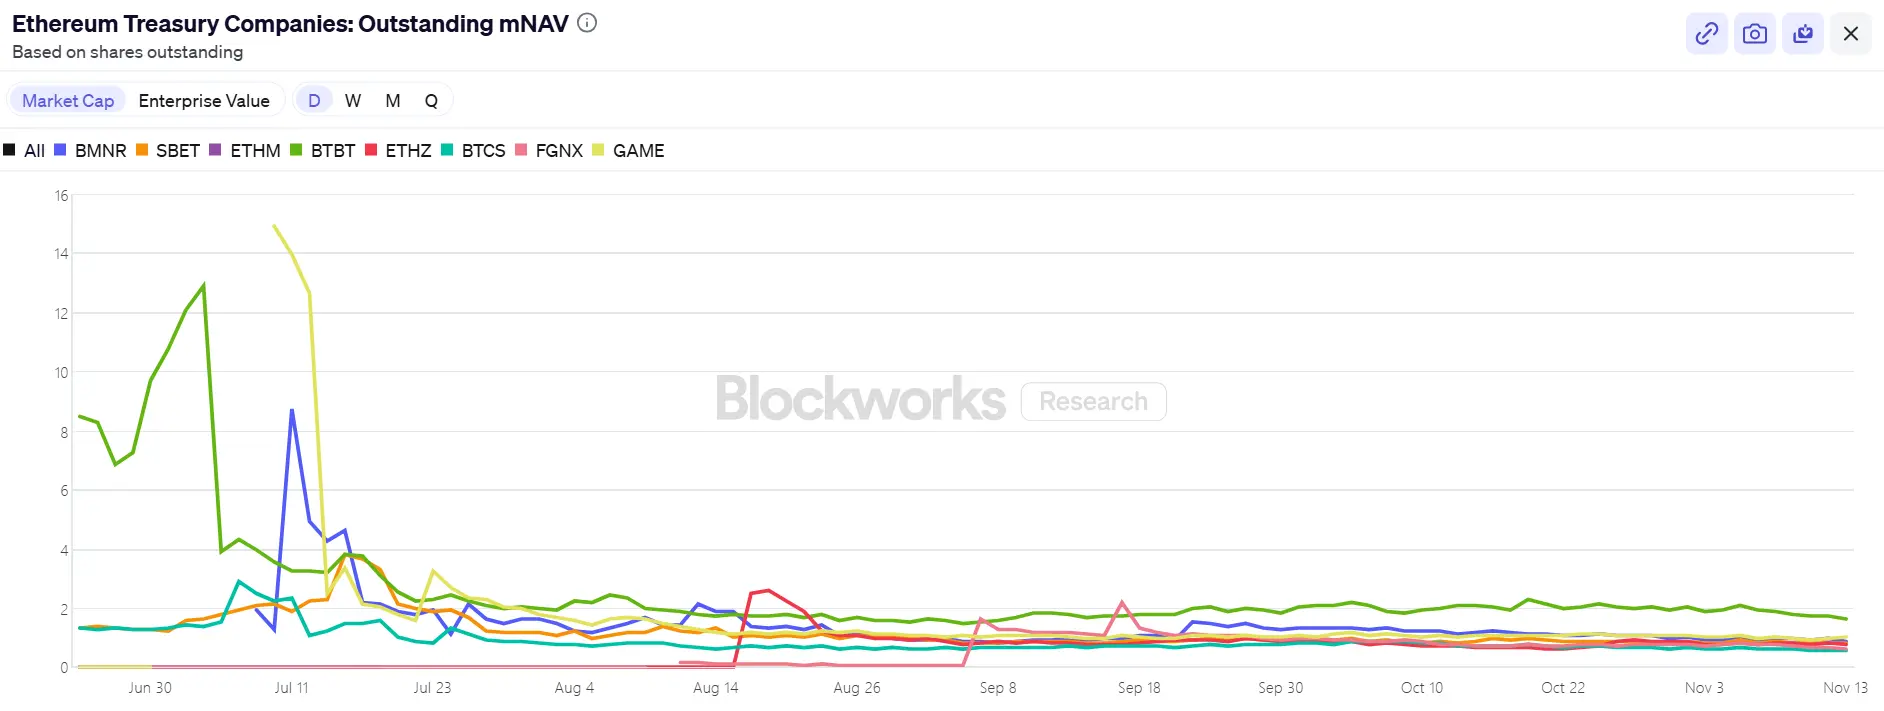
Sikap kapital yang terbelah menempatkan BitMine dan “5% Alchemy”-nya di bawah sorotan: 3,56 juta ETH, kerugian mengambang 3 miliar, mNAV turun ke 0,8, sebagai salah satu benteng terakhir pembelian Ethereum, berapa lama lagi BitMine bisa terus membeli? Apakah ada mismatch nilai? Setelah roda DAT kehilangan momentum, siapa yang akan mengambil alih ETH?
I. BitMine 5% Alchemy, Berapa Lama Dana Bisa Bertahan?
BitMine sebagai perusahaan treasury kripto terbesar kedua setelah MicroStrategy, pernah berencana membeli token setara dengan 5% dari total sirkulasi Ethereum di masa depan. Pada 17 November, BitMine mengumumkan kepemilikan Ethereum mereka telah mencapai 3,56 juta ETH, hampir 3% dari total suplai yang beredar, sudah lebih dari setengah jalan menuju target jangka panjang 6 juta ETH. Selain itu, perusahaan saat ini memegang total aset kripto dan kas sekitar 11,8 miliar USD, termasuk 192 BTC, 607 juta USD kas tanpa jaminan, dan 13,7 juta saham Eightco Holdings.
Sejak memulai program akumulasi besar-besaran pada bulan Juli, BitMine sempat menjadi pusat perhatian pasar. Pada periode itu, harga saham perusahaan naik seiring dengan harga Ethereum, dan kisah “menaikkan valuasi dengan koin” dianggap sebagai contoh baru di dunia kripto oleh para investor.
Namun, seiring dengan memburuknya pasar dan pengetatan likuiditas, sentimen pasar mulai berbalik. Penurunan harga Ethereum membuat ritme pembelian agresif BitMine tampak semakin berisiko, berdasarkan harga beli rata-rata 4.009 USD, kerugian mengambang BitMine sudah mendekati 3 miliar USD. Meskipun Ketua Dewan Tom Lee telah beberapa kali secara terbuka menyatakan optimisme terhadap Ethereum dan berjanji akan terus menambah posisi di harga rendah, perhatian investor telah bergeser dari “berapa banyak lagi yang bisa dibeli” menjadi “berapa lama lagi bisa bertahan”.
Saat ini, cadangan kas BitMine sekitar 607 juta USD, dengan dana perusahaan berasal dari dua jalur utama.
Pertama, pendapatan dari aset kripto. BitMine mengandalkan penambangan Bitcoin dengan pendinginan imersi dan layanan konsultasi untuk mendapatkan arus kas jangka pendek, sambil menempatkan Ethereum untuk mengejar imbal hasil jangka panjang. Perusahaan menyatakan, kepemilikan ETH mereka akan ditempatkan dan menghasilkan pendapatan bersih sekitar 400 juta USD.
Kedua, pendanaan dari pasar sekunder. Perusahaan meluncurkan program penjualan saham ATM, mekanisme penerbitan ini memungkinkan mereka menjual saham baru kapan saja tanpa harga atau skala yang telah ditentukan untuk mendapatkan kas. Hingga saat ini, perusahaan telah menerbitkan saham senilai ratusan juta USD dan menarik dana dari banyak institusi, termasuk ARK, JPMorgan, Fidelity, dan lain-lain. Tom Lee menyatakan: ketika institusi membeli BMNR dalam jumlah besar, dana tersebut akan digunakan untuk membeli ETH.
Dengan menggabungkan akumulasi ETH dan penciptaan pendapatan, BitMine berusaha membentuk ulang logika alokasi modal perusahaan, namun perubahan lingkungan pasar sedang melemahkan stabilitas model ini.
Dari sisi harga saham, BitMine (BMNR) menghadapi tekanan tertentu, turun sekitar 80% dari puncak bulan Juli, dengan kapitalisasi pasar saat ini sekitar 9,2 miliar USD, lebih rendah dari nilai kepemilikan ETH-nya sebesar 10,6 miliar USD (dengan asumsi ETH 3.000 USD), mNAV turun ke 0,86, diskon ini mencerminkan kekhawatiran pasar terhadap kerugian mengambang perusahaan dan keberlanjutan dana.
II. ETH Harga dan Jerami Terakhir: Tiga Kekuatan Pembelian Utama Terpecah, Ekosistem Staking Melemah
Dari sisi makro, Federal Reserve mengirimkan sinyal hawkish, kemungkinan pemotongan suku bunga pada bulan Desember menurun, pasar kripto secara keseluruhan lesu, dan selera risiko menurun secara signifikan.
Saat ini ETH turun ke 3.000 USD, turun lebih dari 30% dari puncak 4.900 USD di bulan Agustus. Koreksi ini membuat pasar kembali fokus pada satu pertanyaan kunci: jika kekuatan yang sebelumnya menopang harga berasal dari perusahaan treasury dan institusi yang menambah posisi, setelah pembelian melambat, siapa yang akan mengambil alih?
Di antara kekuatan pasar yang terlihat, tiga kekuatan pembelian utama—ETF, perusahaan treasury, dan dana on-chain—sedang menunjukkan perbedaan arah.
Pertama, tren arus masuk dana ke ETF terkait Ethereum jelas melambat. Saat ini, total kepemilikan ETF sekitar 6,3586 juta ETH, setara dengan 5,25% dari total suplai. Menurut data SoSoValue, hingga pertengahan November, total aset bersih ETF spot Ethereum sekitar 18,76 miliar USD, arus keluar bersih bulan ini sudah jauh melebihi arus masuk, dengan arus keluar harian mencapai 180 juta USD. Dibandingkan dengan periode arus masuk bersih berkelanjutan dari Juli hingga Agustus, kurva dana telah berubah dari naik stabil menjadi turun berfluktuasi.
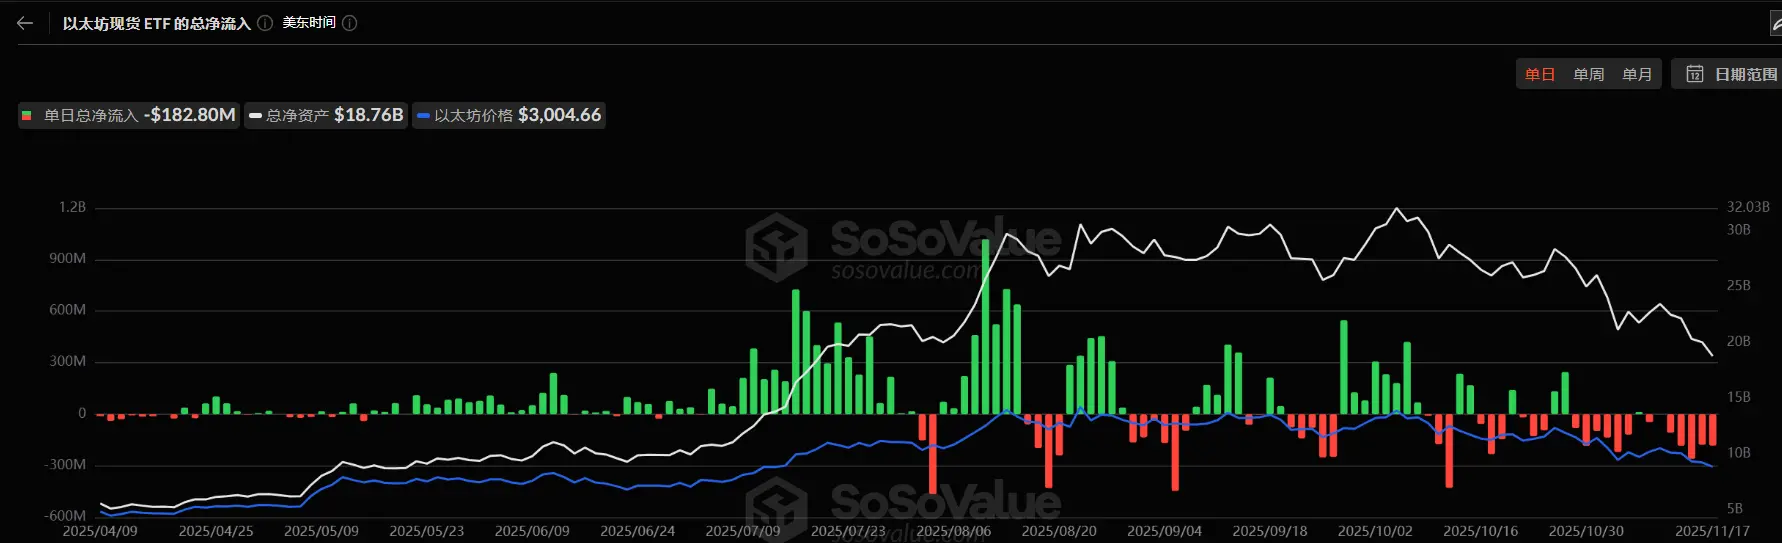
Penurunan ini tidak hanya melemahkan kekuatan pembeli besar potensial, tetapi juga mencerminkan bahwa kepercayaan pasar belum sepenuhnya pulih dari ritme kejatuhan. Investor ETF biasanya mewakili dana alokasi jangka menengah hingga panjang, keluarnya mereka berarti permintaan tambahan dari saluran keuangan tradisional terhadap Ethereum melambat. Ketika ETF tidak lagi memberikan dorongan ke atas, justru bisa memperbesar volatilitas dalam jangka pendek.
Kedua, perusahaan treasury aset digital (DAT) juga memasuki tahap diferensiasi. Saat ini, total cadangan strategis Ethereum perusahaan treasury adalah 6,2393 juta ETH, setara dengan 5,15% dari suplai. Langkah penambahan posisi melambat secara signifikan dalam beberapa bulan terakhir, BitMine hampir menjadi satu-satunya pemain utama yang masih membeli dalam skala besar. Dalam seminggu terakhir, BitMine kembali menambah 67.021 ETH, melanjutkan strategi beli saat harga turun; SharpLink setelah membeli 19.300 ETH pada 18 Oktober tidak lagi menambah, dengan biaya rata-rata sekitar 3.609 USD, saat ini juga dalam posisi rugi mengambang.
Berbeda dengan itu, beberapa perusahaan treasury kecil dan menengah terpaksa melakukan pengetatan, ETHZilla pada akhir Oktober menjual sekitar 40.000 ETH untuk membeli kembali saham, berusaha memperkecil diskon dan menstabilkan harga saham dengan menjual sebagian ETH.
Diferensiasi ini berarti industri treasury beralih dari ekspansi umum ke penyesuaian struktural. Perusahaan besar masih dapat mempertahankan pembelian berkat dana dan kepercayaan, sementara perusahaan kecil dan menengah terjebak dalam kendala likuiditas dan tekanan pembayaran utang. Estafet pasar beralih dari pembelian luas ke segelintir “pemberani” yang masih memiliki keunggulan modal.
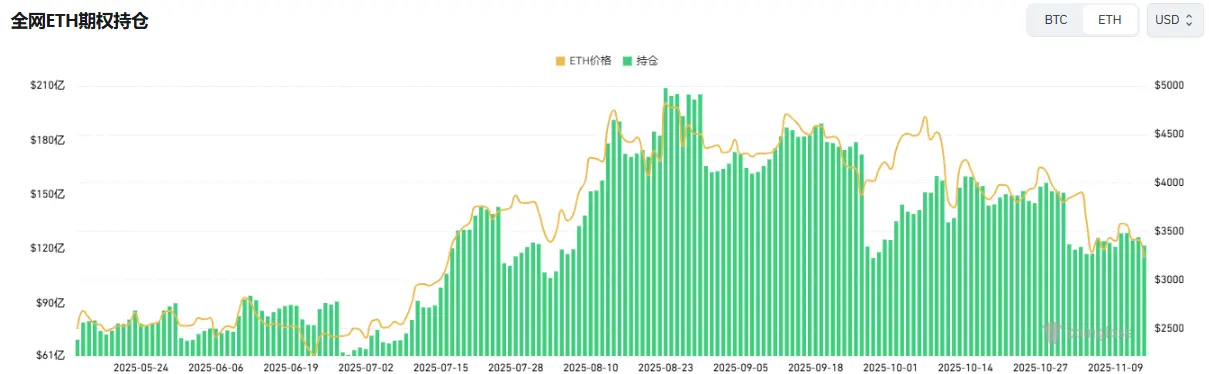
Dari sisi on-chain, pelaku dana jangka pendek masih didominasi whale dan alamat frekuensi tinggi, namun mereka bukan kekuatan penopang harga. Baru-baru ini, trader besar yang terus long ETH mengalami likuidasi beruntun, yang sedikit banyak memukul kepercayaan trading. Menurut data Coinglass, total posisi kontrak ETH sejak puncak bulan Agustus hampir turun setengah, dana leverage menyusut cepat, yang berarti likuiditas dan panas spekulasi menurun bersamaan.
Selain itu, baru-baru ini alamat dompet Ethereum hasil ICO yang telah tidur lebih dari 10 tahun diaktifkan dan mulai melakukan transfer keluar. Laporan data Glassnode menunjukkan, pemegang jangka panjang (alamat yang memegang lebih dari 155 hari) saat ini menjual sekitar 45.000 ETH per hari, setara dengan 140 juta USD. Ini adalah tingkat penjualan tertinggi sejak 2021, menunjukkan kekuatan bullish saat ini melemah.
Arthur Hayes, salah satu pendiri BitMEX, baru-baru ini menulis bahwa meskipun likuiditas dolar telah menyusut sejak 9 April, arus masuk ETF dan pembelian DAT memungkinkan Bitcoin naik, tetapi kondisi ini telah berakhir. Basis tidak cukup besar untuk membuat investor institusi terus membeli ETF, dan sebagian besar DAT diperdagangkan dengan diskon di bawah mNAV, investor kini juga menghindari sekuritas turunan ini.
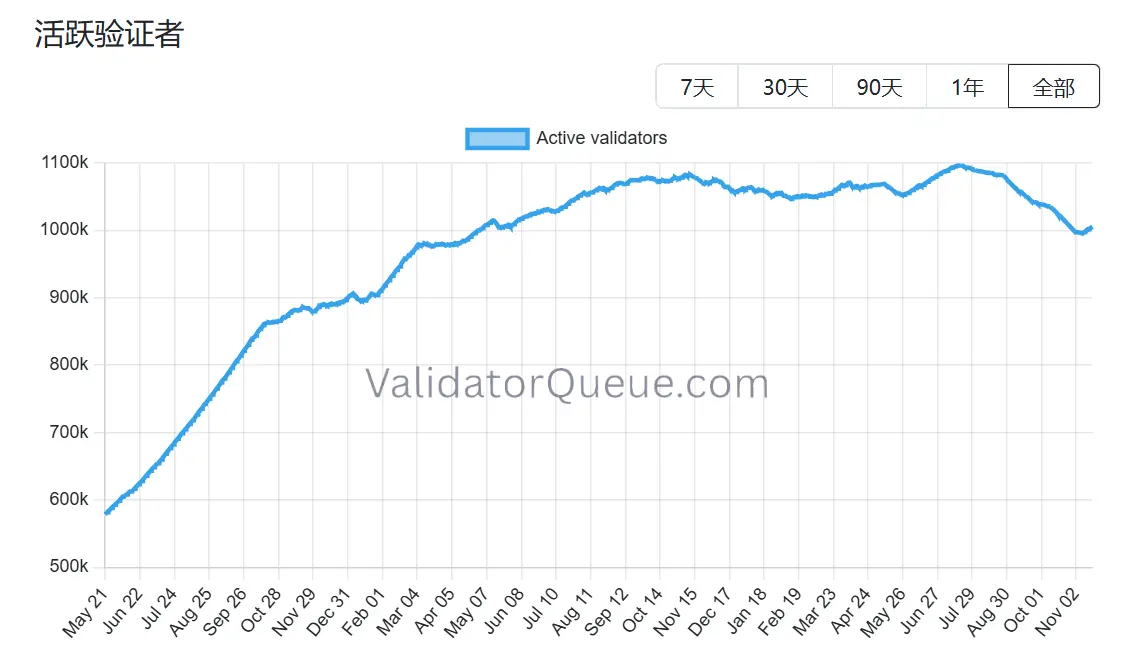
Ethereum pun demikian, apalagi ekosistem staking-nya juga menunjukkan tanda-tanda pelemahan. Data Beaconchain menunjukkan, jumlah validator aktif harian Ethereum turun sekitar 10% sejak Juli, turun ke level terendah sejak April 2024. Ini adalah penurunan terbesar sejak jaringan ini beralih dari mekanisme konsensus proof-of-work (PoW) ke proof-of-stake (PoS) pada September 2022.
 Penyebab penurunan ini terutama berasal dari dua aspek:
Pertama, reli harga Ethereum tahun ini menyebabkan antrean keluar validator mencapai rekor tertinggi, operator staking berlomba-lomba membatalkan staking untuk menjual dan mengambil untung.
Kedua, imbal hasil staking turun dan biaya pinjaman naik, membuat staking leverage tidak lagi menguntungkan. Saat ini, imbal hasil staking tahunan Ethereum sekitar 2,9% APR, jauh di bawah rekor tertinggi 8,6% pada Mei 2023.
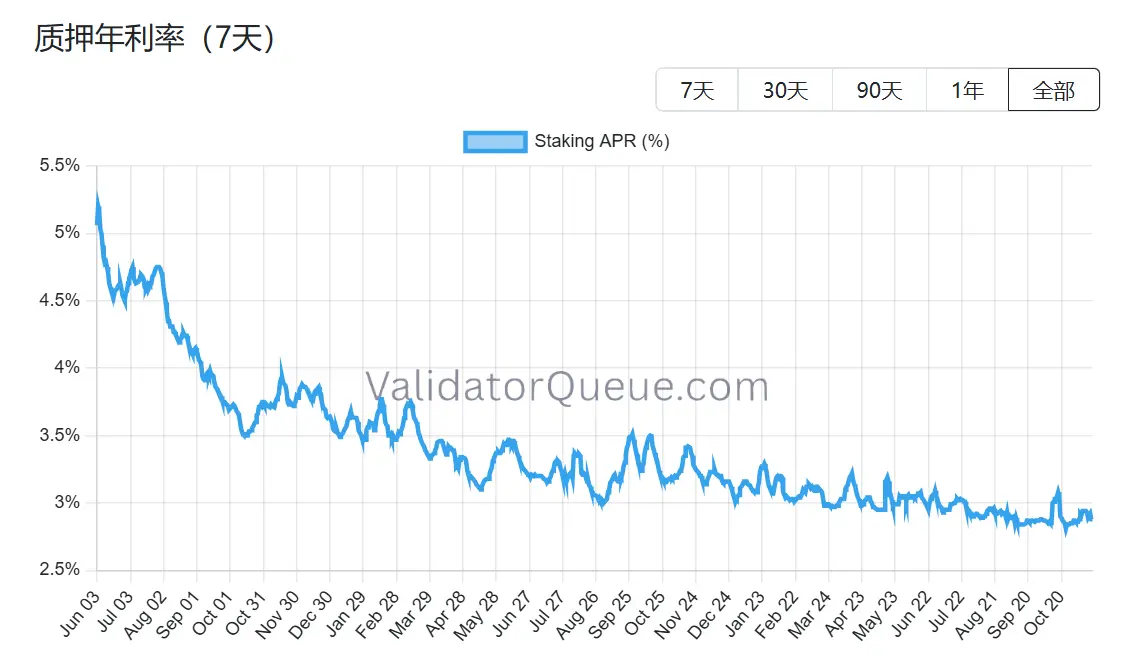
Dengan tiga jalur pembelian utama yang sama-sama tertekan dan ekosistem staking yang melemah, dukungan harga Ethereum di tahap berikutnya menghadapi ujian struktural. BitMine memang masih membeli, namun nyaris berjuang sendirian, jika bahkan BitMine sebagai pilar terakhir tidak mampu lagi membeli, pasar tidak hanya kehilangan satu saham atau satu gelombang dana, tetapi mungkin juga fondasi keyakinan narasi Ethereum secara keseluruhan.
III. Apakah Ada Mismatch Nilai pada BitMine?
Setelah membahas rantai dana dan penurunan pembelian, muncul pertanyaan yang lebih mendasar: apakah kisah BitMine benar-benar berakhir? Harga yang diberikan pasar saat ini jelas belum sepenuhnya memahami perbedaan strukturalnya.
Dibandingkan dengan jalur MicroStrategy, BitMine sejak awal memilih pendekatan yang sangat berbeda. MicroStrategy sangat bergantung pada obligasi konversi dan saham preferen untuk pendanaan di pasar sekunder, dengan beban bunga tahunan ratusan juta USD, dan profitabilitas bergantung pada kenaikan satu arah Bitcoin; BitMine memang melakukan dilusi ekuitas melalui penerbitan saham baru, tetapi hampir tidak memiliki utang berbunga, sementara kepemilikan ETH-nya setiap tahun menyumbang sekitar 400-500 juta USD pendapatan staking, arus kas ini relatif stabil, dan korelasinya dengan fluktuasi harga jauh lebih rendah dibandingkan biaya utang Strategy.
Yang lebih penting, pendapatan ini bukanlah akhir. Sebagai salah satu pemegang ETH institusional terbesar di dunia, BitMine sepenuhnya dapat menggunakan staked ETH untuk restaking (menghasilkan tambahan 1-2%), mengoperasikan infrastruktur node, melakukan yield tokenization untuk mengunci pendapatan tetap (misalnya imbal hasil pasti sekitar 3,5%), bahkan menerbitkan surat berharga terstruktur ETH tingkat institusi, semua ini tidak dapat dilakukan oleh MicroStrategy dengan kepemilikan BTC-nya.
Namun, saat ini kapitalisasi pasar BitMine (BMNR) di bursa AS didiskon sekitar 13% dibandingkan nilai kepemilikan ETH-nya. Dalam seluruh sektor DAT, diskon ini tidak terlalu ekstrem, namun jelas lebih rendah dari rata-rata historis penilaian aset sejenis di pasar. Sentimen bearish memperbesar dampak visual kerugian mengambang, sampai batas tertentu menutupi nilai buffer pendapatan dan opsi ekosistem.
Langkah institusi baru-baru ini tampaknya juga menangkap deviasi ini. Pada 6 November, ARK Invest menambah 215.000 saham (8,06 juta USD); pada akhir kuartal ketiga, JPMorgan memegang 1,97 juta saham. Ini bukan aksi beli membabi buta, melainkan berdasarkan penilaian pertumbuhan majemuk jangka panjang ekosistem ETH. Begitu harga Ethereum stabil atau rebound moderat, stabilitas relatif pendapatan mungkin membuat jalur pemulihan mNAV BitMine lebih curam dibandingkan treasury leverage murni.
Apakah mismatch nilai benar-benar ada, jawabannya sudah ada di atas meja, sisanya hanya soal kapan pasar mau membayar untuk kelangkaan. Diskon saat ini adalah risiko sekaligus titik awal perbedaan. Seperti kata Tom Lee, rasa sakit ini hanya sementara, tidak akan mengubah super siklus ETH. Tentu saja, mungkin juga tidak akan mengubah peran inti BitMine dalam siklus ini.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Berapa banyak permintaan CPO yang akan dihasilkan oleh Nvidia Rubin Ultra? Bernstein: Nilai optik per Pod meningkat lima kali lipat
Bernstein percaya bahwa arsitektur Nvidia Rubin Ultra mendorong lonjakan besar permintaan untuk co-packaged optics (CPO) dan serat optik, dengan nilai optik per Pod naik dari 1 juta menjadi 5,4 juta dolar AS, sehingga skala pasar ekosistem optik Nvidia pada tahun 2028 akan melonjak menjadi 46,8 miliar dolar AS (tumbuh 91% per tahun). Meskipun menghadapi hambatan pasokan substrat InP, prospek industri tetap optimis, dan lembaga tersebut menegaskan kembali peringkat "outperform" untuk Lumentum, Coherent, dan Ciena.

UBS Q3 menerapkan strategi opsi emas dua arah, bertaruh besar pada saham teknologi, dan membuka posisi pada SK Hynix (SKHY.US)
Grup UBS (UBS.US) telah mengajukan laporan kepemilikan kuartal ketiga (13F) hingga 30 September 2026.

SpaceX (SPCX.US) dikabarkan mencoba melakukan "de-Nvidia-isasi" pada lapisan rak: mengembangkan kabinet Kessel untuk melewati papan komputasi L6, hanya membeli chip
SemiAnalysis: SpaceX mengembangkan kabinet Kessel sendiri, menghindari kartu board Nvidia L6, memberikan lebih banyak pilihan untuk produksi perangkat keras mereka sendiri.

Prabayaran peralatan pembangkit listrik pusat data senilai 3,7 miliar dolar AS dibatalkan! “Pembeli turbin gas paling aktif” Softbank melihat sesuatu?
SoftBank mencatat kerugian bersih sebesar 7,1 miliar dolar AS pada kuartal kedua tahun fiskal 2026. Penyebab utamanya adalah penurunan nilai sebesar 3,7 miliar dolar AS dari pembayaran di muka 9,5 miliar dolar AS untuk peralatan pembangkit listrik yang diamankan bagi pusat data Amerika Serikat—di mana sekitar 2,9 miliar dolar AS tidak bisa dikembalikan dan hangus begitu saja. CFO mengakui bahwa SoftBank telah melakukan pembelian sebelum proyek finalisasi, dan saat ini sedang melakukan evaluasi ulang menyeluruh terhadap strategi pengadaan. "Pembeli turbin gas yang paling agresif kehilangan deposit begitu saja."
Harga kripto
Lainnya


