
Keretakan ekonomi semakin dalam, bitcoin mungkin menjadi "katup pelepas tekanan" likuiditas berikutnya

Cryptocurrency adalah salah satu dari sedikit bidang yang tidak bergantung pada bank atau pemerintah, namun tetap dapat menyimpan dan mentransfer nilai.
Judul Asli: The Two-Tier K-Shaped Economy
Penulis Asli: arndxt, analis kripto
Penerjemah: AididiaoJP, Foresight News
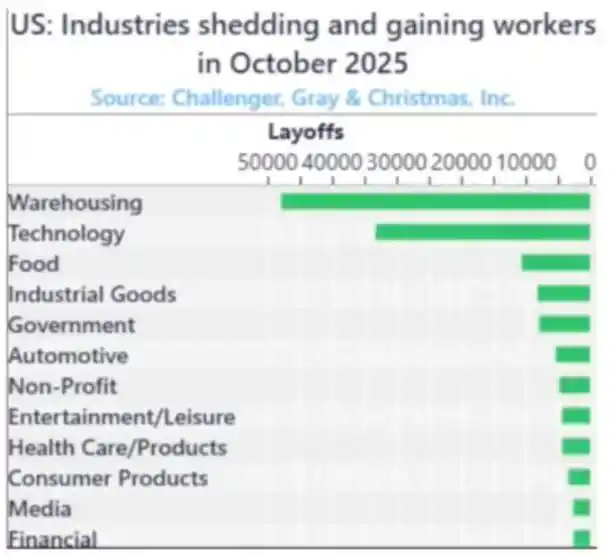
Ekonomi Amerika Serikat telah terpecah menjadi dua dunia: di satu sisi, pasar keuangan mengalami kemakmuran, sementara di sisi lain, ekonomi riil mengalami perlambatan dan kemunduran.
Indeks PMI manufaktur telah mengalami kontraksi selama lebih dari 18 bulan berturut-turut, menjadi rekor terpanjang sejak Perang Dunia II, namun pasar saham terus naik karena laba semakin terkonsentrasi pada raksasa teknologi dan perusahaan keuangan. (Catatan: "Indeks PMI manufaktur" adalah singkatan dari "Indeks Manajer Pembelian Manufaktur", yang merupakan barometer kesehatan sektor manufaktur.)
Ini sebenarnya adalah "inflasi neraca".
Likuiditas yang terus meningkat mendorong harga aset sejenis, sementara pertumbuhan upah, penciptaan kredit, dan vitalitas usaha kecil tetap stagnan.
Hasilnya adalah terjadinya perpecahan ekonomi, di mana selama pemulihan atau siklus ekonomi, berbagai sektor bergerak ke arah yang benar-benar berlawanan:
Di satu sisi: pasar modal, pemilik aset, industri teknologi, dan perusahaan besar melonjak pesat (laba, harga saham, kekayaan).
Di sisi lain: pekerja bergaji, usaha kecil, industri pekerja biru → menurun atau stagnan.
Pertumbuhan dan kesulitan terjadi secara bersamaan.
Kegagalan Kebijakan
Kebijakan moneter sudah tidak benar-benar memberikan manfaat bagi ekonomi riil.
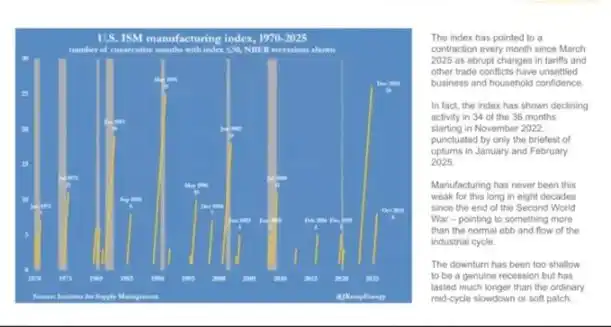
Penurunan suku bunga oleh Federal Reserve mendorong harga saham dan obligasi, namun tidak membawa lapangan kerja baru maupun pertumbuhan upah. Kebijakan pelonggaran kuantitatif memudahkan perusahaan besar untuk meminjam uang, tetapi tidak membantu perkembangan usaha kecil.
Kebijakan fiskal juga hampir mencapai batasnya.
Saat ini, hampir seperempat pendapatan pemerintah hanya digunakan untuk membayar bunga utang negara.
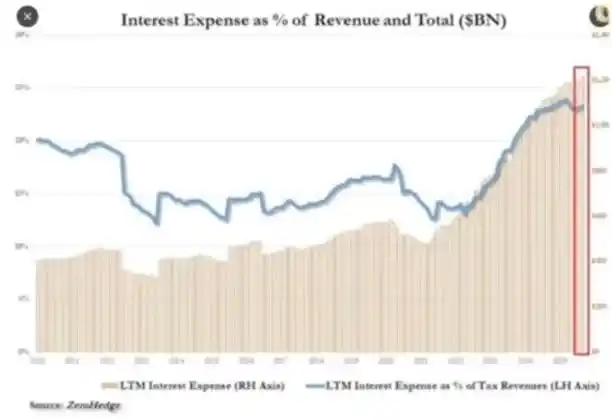
Pembuat kebijakan kini menghadapi dilema:
Jika memperketat kebijakan untuk melawan inflasi, pasar menjadi stagnan; jika melonggarkan kebijakan untuk mendorong pertumbuhan, harga-harga kembali naik. Sistem ini telah menjadi siklus mandiri: setiap kali mencoba mengurangi leverage atau mengecilkan neraca, akan mengguncang nilai aset yang menopang stabilitasnya.
Struktur Pasar: Panen Efisien
Aliran dana pasif dan arbitrase data frekuensi tinggi telah mengubah pasar terbuka menjadi mesin likuiditas tertutup.
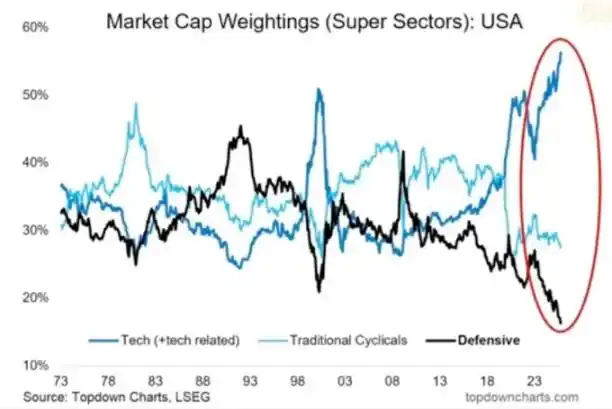
Penempatan posisi dan penyediaan volatilitas menjadi lebih penting daripada fundamental. Investor ritel pada kenyataannya menjadi lawan transaksi institusi. Ini menjelaskan mengapa sektor defensif ditinggalkan, valuasi saham teknologi melambung, dan struktur pasar lebih menghargai pengejaran kenaikan harga daripada nilai.
Kita telah menciptakan pasar dengan efisiensi harga yang sangat tinggi, namun efisiensi modal yang sangat rendah.
Pasar terbuka telah menjadi mesin likuiditas yang berputar sendiri.
Aliran dana otomatis → melalui indeks fund, ETF, dan perdagangan algoritmik → menciptakan tekanan beli berkelanjutan, terlepas dari fundamental.
Perubahan harga didorong oleh aliran dana, bukan nilai.
Perdagangan frekuensi tinggi dan dana sistematis mendominasi transaksi harian, sementara investor ritel sebenarnya berada di sisi berlawanan dari perdagangan. Naik turunnya saham ditentukan oleh penempatan posisi dan mekanisme volatilitas.
Itulah sebabnya saham teknologi terus membesar, sementara sektor defensif tertinggal.
Reaksi Sosial: Biaya Politik dari Likuiditas
Kekayaan yang tercipta dalam siklus ini terkonsentrasi di puncak.
10% orang terkaya memegang lebih dari 90% aset keuangan, semakin tinggi pasar saham, semakin besar kesenjangan kekayaan. Kebijakan yang mendorong harga aset juga secara bersamaan mengikis daya beli mayoritas masyarakat.
Tanpa pertumbuhan upah yang nyata dan harga rumah yang tak terjangkau, pemilih pada akhirnya akan menuntut perubahan, entah melalui redistribusi kekayaan atau gejolak politik. Keduanya memperburuk tekanan fiskal dan mendorong inflasi.
Bagi pembuat kebijakan, strateginya sangat jelas: pertahankan likuiditas berlimpah, dorong pasar naik, dan klaim pemulihan ekonomi. Gantikan reformasi nyata dengan kemakmuran semu. Ekonomi tetap rapuh, tetapi setidaknya data bisa bertahan hingga pemilu berikutnya.
Kripto sebagai Katup Pelepas Tekanan
Kripto adalah salah satu dari sedikit bidang yang tidak bergantung pada bank atau pemerintah, namun tetap dapat menyimpan dan mentransfer nilai.
Pasar tradisional telah menjadi sistem tertutup, di mana modal besar telah mengambil sebagian besar keuntungan melalui private placement sebelum IPO. Bagi generasi muda, bitcoin bukan lagi sekadar spekulasi, melainkan kesempatan untuk berpartisipasi. Ketika seluruh sistem tampak dimanipulasi, setidaknya di sini masih ada peluang.
Meski banyak investor ritel pernah dirugikan oleh token dengan valuasi berlebihan dan penjualan VC, permintaan inti tetap kuat: orang mendambakan sistem keuangan yang terbuka, adil, dan dapat mereka kendalikan sendiri.
Pandangan ke Depan
Ekonomi Amerika Serikat berputar dalam "refleks kondisi": pengetatan → resesi → kepanikan kebijakan → pelonggaran → inflasi → pengulangan.
Pada tahun 2026, kemungkinan akan datang siklus pelonggaran berikutnya, karena pertumbuhan melambat dan defisit membesar. Pasar saham mungkin akan berpesta sesaat, namun ekonomi riil tidak akan benar-benar membaik, kecuali modal dialihkan dari menopang aset ke investasi produktif.
Saat ini, kita sedang menyaksikan bentuk akhir dari ekonomi yang terfinansialisasi:
· Likuiditas berperan sebagai GDP
· Pasar menjadi alat kebijakan
· Bitcoin menjadi katup tekanan sosial
Selama sistem masih mengubah utang menjadi gelembung aset, kita tidak akan mendapatkan pemulihan yang nyata, hanya stagnasi lambat yang terselubung oleh kenaikan angka nominal.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Pratinjau Laporan Keuangan | Pendapatan Rocket Lab (RKLB.US) Tumbuh Tinggi, Tekanan Profitabilitas Masih Perlu Dipecahkan, Kekhawatiran Penundaan Neutron Mulai Mereda
Saat ini pasar memperkirakan pendapatan Rocket Lab pada kuartal ketiga akan meningkat hampir 66% secara tahunan menjadi 257 juta dolar AS, dengan kerugian per saham berdasarkan GAAP sebesar 0,08 dolar AS.
Morgan Stanley mempertahankan peringkat "Overweight" untuk empat saham ritel utama Amerika Serikat: Laporan keuangan musim ini sulit mengubah perdebatan bullish dan bearish, "datar" mungkin menawarkan peluang penempatan yang baik
Ketika perhatian pasar sepenuhnya tertuju pada AI dan perdagangan elektronik berbasis agen cerdas, kurangnya "faktor kegembiraan" pada saham ritel itu sendiri mungkin justru menjadi titik awal untuk penempatan strategi balik arah.
"Mesin penyedot" obligasi AS kembali aktif: Departemen Keuangan AS menerbitkan obligasi jangka pendek secara besar-besaran, bisakah perdagangan AI yang goyah bertahan?
Ketika perdagangan kecerdasan buatan (AI) menghadapi tantangan besar, ujian lain terkait “penyedotan” likuiditas yang dipicu oleh penerbitan obligasi pemerintah tampaknya juga akan segera memberikan dampak pada seluruh pasar saham Amerika Serikat.

Goldman Sachs: Pasar saham AS masih punya "pertarungan terakhir" hingga tahun 2027, namun situasi setelah itu mirip dengan menjelang pecahnya gelembung tahun 2000
Goldman Sachs memperingatkan bahwa tiga variabel inti yang mendorong kinerja kuat saham AS dalam empat tahun terakhir — pertumbuhan laba, aliran dana, dan narasi AI — semuanya telah memburuk secara bersamaan pada arah marginal. Diperkirakan Indeks S&P 500 akan mengalami kenaikan terakhir, kemudian pada tahun 2027 akan menghadapi guncangan pasokan bersih saham terbesar sejak pecahnya gelembung internet tahun 2000.
Harga kripto
Lainnya


