
Hari laporan keuangan Nvidia mungkin akan canggung? Analis terkenal: Bahkan jika kinerjanya sangat kuat, pasar tetap akan "tegang dan gelisah"

Menjelang rilis laporan keuangan, Nvidia sedang menghadapi dilema: jika proyeksi kinerja terlalu kuat, hal itu dapat memicu kekhawatiran akan investasi yang berlebihan; namun jika hanya ada kenaikan moderat, itu akan dianggap sebagai perlambatan pertumbuhan. Dalam kedua kasus tersebut, kemungkinan besar akan menyebabkan volatilitas pasar.
Investor teknologi terkenal Gene Munster berpendapat bahwa menjelang rilis laporan keuangan, Nvidia sedang menghadapi dilema: jika panduan kinerja terlalu kuat, akan memicu kekhawatiran investasi berlebihan; jika hanya menaikkan panduan secara moderat, akan dianggap sebagai tanda perlambatan pertumbuhan. Bagaimanapun juga, hal ini dapat menyebabkan volatilitas pasar. Namun, ia tetap menekankan bahwa prospek jangka panjang Nvidia cerah, dan para analis memperkirakan pertumbuhan pendapatan perusahaan untuk tahun kalender 2026 akan meningkat dari 39% saat ini menjadi sekitar 45%.
Penulis: Zhang Yaqi
Meskipun pasar secara umum memperkirakan Nvidia akan kembali membukukan laporan keuangan yang kuat, raksasa chip kecerdasan buatan ini tengah menghadapi dilema "serba salah", yaitu apapun hasil laporan keuangannya, bisa memicu ketegangan investor dan volatilitas pasar.
Investor teknologi terkenal sekaligus analis Deepwater Asset Management, Gene Munster, dalam laporan yang dirilis Rabu ini memperingatkan bahwa Nvidia sedang menghadapi dilema. Ia menunjukkan bahwa panduan kinerja yang terlalu kuat dapat memperburuk kekhawatiran pasar terhadap investasi berlebihan di bidang kecerdasan buatan, sehingga memberi tekanan pada harga saham.
Namun, panduan yang hanya naik secara moderat bisa saja diartikan pasar sebagai tanda awal bahwa pertumbuhan sedang kembali normal lebih cepat dari perkiraan, yang juga dapat memicu reaksi negatif. Munster menilai, situasi "apapun yang dilakukan bisa salah" ini menambah risiko volatilitas yang signifikan pada laporan keuangan yang akan dirilis pekan depan.
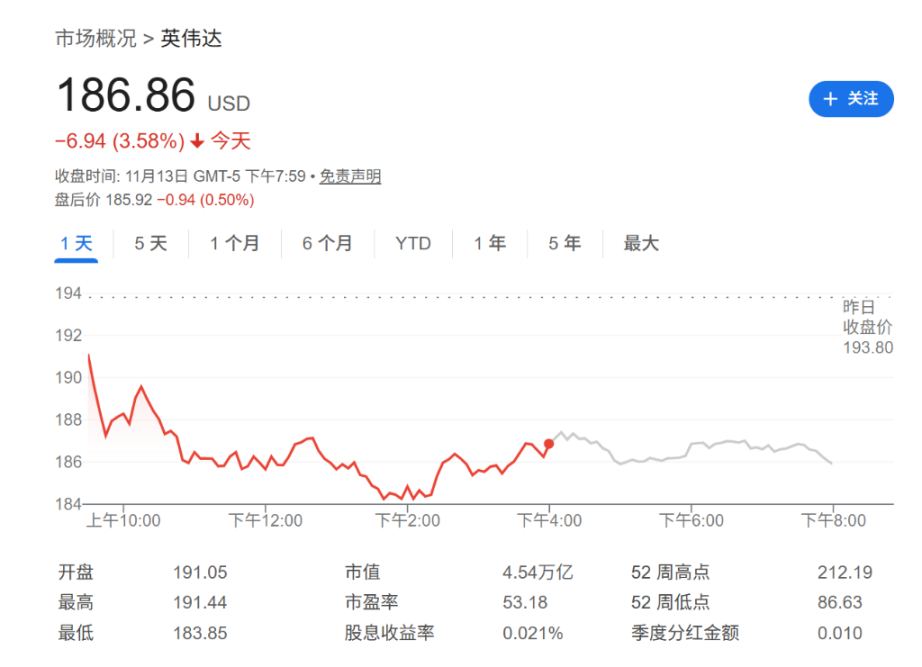
Ketegangan ini mencerminkan kompleksitas psikologis investor di tengah hype AI, meskipun prospek jangka panjang dinilai positif, namun kekhawatiran terhadap valuasi jangka pendek dan ritme investasi semakin meningkat. Harga saham Nvidia turun 0,5% dalam perdagangan pra-pasar, menjadi 186,86 dolar AS.
Ekspektasi Wall Street Masih Bisa Naik
Meski sentimen pasar jangka pendek cukup kompleks, Munster menunjukkan bahwa ekspektasi pertumbuhan Wall Street terhadap Nvidia masih memiliki ruang kenaikan yang cukup besar. Jensen Huang mengungkapkan dalam sebuah acara bahwa pada akhir 2026, permintaan pasar untuk chip seri Blackwell dan Rubin perusahaan bisa mencapai 500 miliar dolar AS.
Munster menganalisis bahwa prospek ini berarti ekspektasi konsensus Wall Street saat ini masih memiliki potensi kenaikan setidaknya 10%. Ia menyatakan, "Saat ini angka prediksi Wall Street hanya naik 4%, artinya masih ada sekitar 10% ruang pertumbuhan di atas meja." Para analis tetap berhati-hati, sebagian karena keterbatasan pasokan yang berkelanjutan serta perbedaan kecepatan revisi prediksi antar lembaga.
Meski demikian, Munster memperkirakan seiring pasar secara bertahap mencerna lini produk AI Nvidia yang terus berkembang, prediksi pertumbuhan pendapatan analis untuk tahun kalender 2026 akan meningkat dari 39% saat ini menjadi sekitar 45%.
Sentimen Investor Mendingin, Namun Prospek Jangka Panjang Tetap Optimis
Munster mengakui bahwa sentimen investor baru-baru ini agak mendingin. SoftBank Group telah menjual seluruh posisi Nvidia, dan peringatan Meta bahwa pertumbuhan belanja tahun depan akan melampaui pertumbuhan pendapatan semakin memperkuat kekhawatiran eksternal terhadap investasi berlebihan di bidang AI.
Namun, ia menekankan bahwa peluang jangka panjang tetap cerah. Munster masih optimis terhadap saham Nvidia dan percaya bahwa dalam dua tahun ke depan, pertumbuhannya akan "bertahan di tingkat yang lebih tinggi untuk waktu yang lebih lama":
"Kasus penggunaan AI, kegunaan, dan pada akhirnya model monetisasi komersial pasti akan muncul, karena kecerdasan berskala besar itu sendiri sangat berharga."
Ia menambahkan, seiring semakin banyak aplikasi AI yang menguntungkan bermunculan, "flywheel transaksi AI akan semakin cepat", yang akan meningkatkan kepercayaan investor dan kemungkinan mendorong kenaikan saham Nvidia dan saham infrastruktur AI lainnya dalam beberapa tahun ke depan.
Pada saat yang sama, analis lain juga menyatakan keyakinannya terhadap Nvidia. Analis Bank of America, Vivek Arya, menegaskan kembali peringkat "beli" untuk saham pusat data dan peralatan semikonduktor terkemuka.
Arya secara khusus menunjukkan bahwa karena Nvidia memiliki visibilitas yang kuat dalam bisnis pusat data, sahamnya "sangat menonjol". Ia menyatakan, berdasarkan pesanan yang dimiliki Nvidia saat ini, produsen chip ini diperkirakan akan mencapai pertumbuhan pendapatan 50% dan pertumbuhan laba per saham 70% pada 2026, sementara price-to-earnings ratio forward-nya hanya sekitar 24 kali, yang relatif moderat.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Geliat AI mungkin mengikuti jejak gelembung kereta api abad ke-19, pembangun belum tentu menjadi pemenang akhir
Analis Goldman Sachs, Bobby Molavi, menggunakan demam kereta api Inggris abad ke-19 sebagai perbandingan: 500 perusahaan menghabiskan lebih dari pendapatan nasional setahun untuk membangun rel kereta api sepanjang 8.000 mil, dan hampir semua investor awal mengalami kerugian, tetapi yang benar-benar diuntungkan adalah "penumpang" yang datang belakangan. Ia menunjukkan bahwa demam AI saat ini didorong oleh utang dan momentum, serta PER forward S&P 500 sebesar 18 kali hanya terasa "sedikit murah". Apakah para pembangun bisa mempertahankan nilai, sejarah memberikan jawaban yang kurang optimis.

Jika IPO Anthropic minggu depan berjalan lancar dan harga sahamnya naik, maka AI akan tetap “normal”, jika tidak “beberapa perusahaan akan bangkrut”
Penyusutan valuasi dua raksasa telah memicu reaksi berantai—investor mulai menerapkan multiplier pendapatan yang lebih konservatif terhadap startup AI dan langsung menghentikan pendanaan dengan valuasi tinggi untuk perusahaan tanpa pendapatan. Beberapa lembaga modal ventura telah menyarankan perusahaan portofolio mereka untuk menurunkan ekspektasi valuasi dan segera mengumpulkan cadangan kas. Pelaku pasar memperingatkan bahwa hasil IPO Anthropic akan menjadi indikator tren industri: jika berhasil, kemakmuran akan berlanjut; jika gagal, beberapa perusahaan mungkin harus angkat kaki dari pasar.
Diskon politik di Brasil semakin dalam setelah pilpres, Morgan Stanley tetap optimis terhadap Petrobras (PBR.US), fokus pada penetapan harga bahan bakar dan dividen
Morgan Stanley tetap mempertahankan peringkat paling optimis "overweight", namun menurunkan target harga akhir 2027 dari 31 dolar AS menjadi 25 dolar AS.

Corning (GLW.US) yang "Berdiri di Dalam Cahaya" mendapatkan peringkat "Beli" pertama dari Jefferies! Pabrik AI berlomba-lomba memperebutkan serat optik, kekurangan pasokan global bisa mencapai tiga puluh persen
Bagi Corning, peningkatan laba terbaru sebagian besar berasal dari perluasan klaster AI. Seiring bertambahnya koneksi optik lintas kabinet dan lintas kawasan, pelanggan perlu memasang lebih banyak serat optik dalam ruang saluran dan kabinet yang terbatas, sehingga meningkatkan permintaan terhadap kabel optik kepadatan tinggi dan sistem koneksi.

Harga kripto
Lainnya


