
Un ancien membre du Congrès américain affirme qu'il faudrait détenir de l'or soi-même, le plus grand krach d'actifs mondial approche du moment de la liquidation.

French.xn--9-0uqud1xrxa—— Le département du Trésor américain a officiellement lancé mercredi une extension de son programme de rachat d'obligations à long terme, portant le plafond des rachats à 6 milliards de dollars, dans le but de stabiliser le marché obligataire. Cependant, le marché est resté sceptique, et le rendement des obligations américaines à 10 ans est monté à 4,85 %, tandis que le cours de l'or franchissait à nouveau le seuil des 4 400 dollars. L'ancien membre du Congrès Ron Paul a souligné que la crédibilité des réserves d'or indexées sur la seule foi du crédit gouvernemental était douteuse, préconisant que le public détienne physiquement de l'or. Il estime également que le rachat d'obligations par le gouvernement pourrait évoluer vers une seconde phase d'assouplissement quantitatif. Actuellement, le monde fait face à la plus grande bulle d'actifs de l'histoire, et la dette cumulée ainsi que les investissements inadaptés devront tôt ou tard être purgés.
Le mercredi matin (9 septembre), heure locale, le secrétaire américain au Trésor, Scott Bessent, a annoncé que le plafond des rachats d'obligations d'État à long terme était triplé, pouvant atteindre jusqu'à 6 milliards de dollars. Les rachats d’obligations consistent pour le gouvernement à racheter ses propres titres émis sur le marché, dans le but d'améliorer la liquidité des obligations et de faire baisser le coût de financement de l'État. Mais après la mise en œuvre de cette politique, le marché n’a pas retrouvé son calme : le rendement des obligations américaines à 10 ans a progressé d'environ 0,06 point de pourcentage pour atteindre 4,85 %, tandis que le prix spot de l'or s'est établi au-dessus du seuil des 4 400 dollars.
L’ancien membre du Congrès Ron Paul, qui, depuis longtemps étudie le système monétaire, lance un avertissement important concernant l’actuel système monétaire et budgétaire ; ses points de vue s'appuient sur des décennies d’observations et d’expériences personnelles.
Le registre de l'or de Fort Knox fait polémique, Ron Paul recommande la détention personnelle d'or physique
Depuis des décennies, Ron Paul porte une attention particulière à la question monétaire et à l’or ; son principe de base n’a jamais changé. Il affirme que
En août de cette année, son fils, le sénateur Rand Paul, est entré dans l’entrepôt de réserves d’or américain de Fort Knox, où il est resté environ deux heures avant de confirmer publiquement que l’or physique y était effectivement entreposé. Selon les données de l’U.S. Mint, le volume total des réserves d’or serait d’environ 147 millions d’onces. Officiellement, le Congrès a effectué un audit du dépôt en 1974 et d’autres vérifications périodiques seraient menées. Les critiques, toutefois, estiment qu’il ne s’agit pas là d’un inventaire ouvert et indépendant, lingot par lingot.
Ron Paul s’abstient de toute prédiction sur le cours de l’or, préférant rappeler une logique élémentaire : posséder physiquement de l’or est infiniment plus fiable que de faire confiance aux états financiers d’autrui. Invité à dire dans quelles circonstances il vendrait son or, il reprend les propos d’un ami du secteur numismatique : les vrais croyants de l’or ne vendent pas leur or ; lui non plus d’ailleurs. Il estime de plus que relever simplement le prix légal de l’or ne résout aucun problème structurel : le Royaume-Uni avait tenté une mesure similaire dans les années 1920, sans succès.
Inquiétudes sur les rachats d’obligations américaines : alerte sur une possible deuxième vague d’assouplissement quantitatif
Interrogé sur l’intervention du Trésor sur le marché obligataire, Ron Paul soupçonne que le plan de rachats pourrait, à terme, aboutir à un second volet d’assouplissement quantitatif. Il s’étonne de savoir comment le gouvernement se procure de tels montants. Après 2008, la Fed avait lancé son programme de quantitative easing, la banque centrale créant de la monnaie pour acheter des obligations ; cette politique a officiellement pris fin depuis de nombreuses années.
Plus préoccupant encore selon lui, la Fed ne s’intéresse plus particulièrement aux agrégats monétaires M1 et M2. Il explique que beaucoup surveillaient le rythme d’évolution de M1, M2 et de l’offre monétaire, mais que désormais les autorités considèrent ces indicateurs comme caducs. Pourtant, certaines personnes, dont lui-même, estiment que la masse monétaire reste un indicateur de référence essentiel. Il anticipe que ces interventions sur les rachats d’obligations seront renforcées, mais que ces démarches finiront par échouer et que, pour maintenir la viabilité du système monétaire, il faudra intensifier de plus en plus les interventions — une fuite en avant qui, tôt ou tard, ne pourra plus masquer l’instabilité.
Le secrétaire au Trésor Scott Bessent, interrogé récemment au Texas sur les interventions sur le marché des changes, s’est déclaré à la tête de la politique actuelle. Ron Paul juge ces propos comme relevant de la communication, une manière d’envoyer au marché un message de contrôle total et d’autorité, mais il affiche un grand scepticisme vis-à-vis de la politique monétaire actuelle.
L’imbrication pouvoir-public-privé accroît les risques, l’énorme bulle de la dette finit toujours par éclater
Ron Paul pointe un nouveau phénomène à surveiller : à partir de 2025, le gouvernement américain a pris une participation directe dans plus de 30 entreprises privées, qualifiant ce modèle de « corporatisme » ; officiellement privées, ces sociétés agissent en fait sous l’égide de l’État. Il note que des institutions publiques et administrations achètent directement des actions d’entreprises et deviennent ainsi copropriétaires. Citant l’exemple des compagnies ferroviaires au début du siècle, il rappelle que celles qui ont accepté l’argent public et la régulation gouvernementale ont pour la plupart fait faillite, alors que les réticents ont survécu.
Alors que la société américaine débat de plus en plus de la question de l’« abordabilité », Paul estime que ce débat fait fausse route : le public se plaint toujours du coût de l’essence ou d’autres marchandises, mais oublie que le problème fondamental réside non dans le pouvoir d’achat mais dans la dépréciation de la valeur de la monnaie. Depuis juillet, le brut Brent a dépassé pour la première fois les 100 dollars le baril, avec une hausse annuelle d’environ 65 % ; le diesel atteint de nouveaux records, le taux des crédits immobiliers à 30 ans est monté à 6,85 %, son plus haut niveau depuis plus d’un an. Les tensions géopolitiques dans le Golfe se répercutent sur le coût de l’énergie, influençant à leur tour les taux d’emprunt immobilier, et renchérissent le coût social global.
Pour Ron Paul, le système actuel incarne probablement la plus grande bulle d’actifs de l’histoire de l’humanité : la dette et les mauvais investissements finissent par s’accumuler à un point où la purge du marché devient inévitable.
Conclusion
Les opinions de Ron Paul sont ancrées dans la mémoire familiale et l'expérience de la période post-Bretton Woods. Il défend l’idée d’une monnaie saine et d'une liberté monétaire. Le sauvetage du marché obligataire par le département du Trésor américain s'avère limité, ce qui reflète la fragilité intrinsèque du système de la dette actuel. Alors que de nombreuses banques centrales à travers le monde continuent d'augmenter leurs réserves d’or, Ron Paul rappelle aux investisseurs que la détention comptable diffère du réel contrôle physique, et met en garde contre le risque d’expansion monétaire lié à l’intervention accrue des autorités sur le marché. L’énorme dette, les investissements déformés et les perturbations géopolitiques rendent la purge du système inévitable – un risque de bulle qui doit être surveillé par tous les acteurs du marché.
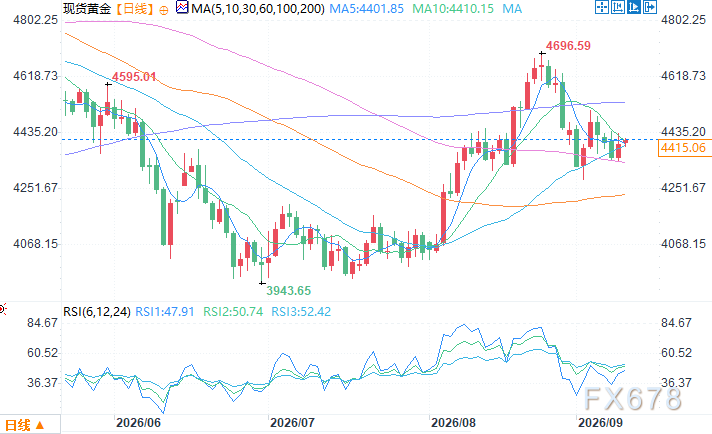
Graphique quotidien de l'or spot, source : yihuizhong
À 10h31, heure de Pékin, le 10 septembre, l’or spot s’échangeait à 4 414,06 USD/once
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les revenus de Cisco pour le premier trimestre fiscal ont augmenté de 24 % en glissement annuel, enregistrant la plus forte croissance en plus de 15 ans, les revenus des infrastructures d'IA devraient doubler|Actualités des rapports financiers
Les revenus de Cisco pour le premier trimestre se sont élevés à 18,5 milliards de dollars, avec un bénéfice ajusté par action de 1,40 dollar, dépassant les attentes du marché. L'entreprise a relevé ses prévisions de chiffre d'affaires annuel à une fourchette de 74,8 à 75,8 milliards de dollars, et prévoit un revenu de 9 milliards de dollars provenant des infrastructures IA pour cet exercice, soit le double de l'année précédente. Le PDG a déclaré que l'entreprise se trouve au début d'un supercycle de réseau pluriannuel.
Huang Renxun est parti, que va-t-il arriver à la plateforme de financement de 500 milliards ? Le « point d'appui de confiance » de la plateforme de crédit IA de Nvidia (NVDA.US) s'effondre
La plateforme de financement IA de Nvidia, d'une valeur de 500 milliards de dollars, n'a réalisé aucune transaction depuis plusieurs mois ; les clients exigent une augmentation de 25 % du taux de garantie.
Les revenus de Cisco (CSCO.US) au premier trimestre ont augmenté de 24%, atteignant un niveau record en 15 ans ; les recettes de l'infrastructure IA devraient doubler pour atteindre 9 milliards de dollars, le titre a bondi de plus de 8% après la clôture.
Le géant des équipements réseau Cisco a publié, après la clôture de la bourse le 12 novembre (heure de l'Est des États-Unis), ses résultats financiers du premier trimestre de l'exercice 2027. Le chiffre d'affaires et les bénéfices ont tous deux dépassé les attentes, et Cisco a relevé ses prévisions annuelles.
Une intervention record de 27 000 milliards de yens, mais le yen s’approche à nouveau des 160 : le dilemme du “bras de fer” entre haussiers et baissiers sur la devise la plus difficile à trader au monde
Au cours des derniers mois, le taux de change est resté étroitement ancré autour de 1 dollar pour 158 yens. Mais mercredi, il a de nouveau franchi ce seuil : à la surprise des traders, le yen s'est affaibli de façon inattendue, approchant le niveau des 160.
Prix des cryptos
Plus


