
L'intervention du Trésor américain sur le marché obligataire échoue, pourquoi l'or devient-il le grand gagnant ?

ForexCN, 4 septembre—— Le département du Trésor américain a récemment mené deux vagues d'interventions puissantes sur le yen et les rendements des obligations à long terme, provoquant de fortes réactions sur le marché, mais sans remédier à la racine aux problèmes fondamentaux du dollar et de la dette. Adrian Day, président de la société de gestion d'actifs Adrian Day, souligne que ces interventions ne s'attaquent qu'aux symptômes et non aux causes, tandis que la crise profonde de l'offre et de la demande sur le marché des Treasuries américains et le retrait des acheteurs traditionnels ne cessent de s'aggraver. Face à l'impasse de la dette et à l'anticipation d'une intervention forcée de la Fed, l'or est appelé à devenir le refuge ultime de la confiance du marché. Les interventions gouvernementales américaines ne font que renforcer, en négatif, la tendance haussière à long terme de l'or.
Récemment, le département du Trésor américain a porté deux coups successifs, en tentant d'intervenir sur le taux de change du yen et sur les rendements des obligations à long terme pour stabiliser un marché instable. Pourtant, derrière cette démonstration de force, il devient difficile de masquer les failles profondes du crédit du dollar et du système d'endettement américain.
Lorsque les interventions à court terme n'enrayent pas les problèmes structurels, l'attention du marché se tourne silencieusement vers l'or. Dans ce jeu incertain, pourquoi l'or est-il perçu comme le facteur décisif ? L'analyse approfondie d'Adrian Day, président d'Adrian Day Asset Management, met en lumière la dure réalité dissimulée derrière ce brouillard.
Interventions vaines : le tumulte ne masque pas l’échec fondamental
Bien que le département du Trésor américain ait récemment multiplié les interventions sur le yen et les rendements des obligations à long terme pour tenter de stabiliser le marché, selon Adrian Day, ces mesures n'apportent pratiquement aucune solution aux problèmes structurels qui affectent le dollar et la dette nationale.
Day indique que, même si les récentes déclarations du Secrétaire au Trésor Scott Bessent ont retenu l'attention mondiale, elles n’ont pratiquement eu aucun impact durable dans les domaines clés où elles étaient censées agir. Il explique franchement que ces séries d’interventions n’ont pas réellement permis de soutenir le marché des Treasuries américains, tout comme celle ciblant le yen à la fin juillet dont les effets se sont rapidement estompés après quelques jours. Il est à noter que l'évolution du marché au mois d’août s’est trouvée étroitement encadrée par ces deux interventions, une coïncidence temporelle certes théâtrale, mais qui met en lumière le caractère temporaire et les limites de ces mesures.
Paradoxe logique : le plan de rachat ne résout pas le manque de liquidité
Concernant la récente annonce de Bessent de doubler au moins le volume des rachats d'obligations à long terme, Day considère que la logique sous-jacente à cette mesure est difficile à saisir. En effet, le mécanisme de rachat des obligations pour gérer leur liquidité existait déjà sous Janet Yellen ; la décision de Bessent ne fait qu'en prolonger la logique. Selon Day, le montant de 4 milliards de dollars reste faible par rapport à la taille du marché des Treasuries, et c'est plutôt l’orientation de la politique qui préoccupe réellement le marché.
Day poursuit son analyse : le Trésor affirme que cet élargissement vise à augmenter la liquidité des obligations à long terme, mais cette explication ne tient pas, car le rachat suivi d’annulation de titres par le Trésor réduit en fait la liquidité du marché, et à court terme, cela ne fait que faciliter la vente des obligations par les porteurs les plus pressés, sans s’attaquer au déséquilibre structurel de l'offre et de la demande. Plus grave encore, le Trésor, tout en rachetant des obligations à long terme, augmente simultanément l'émission d'obligations à court terme, de sorte que l'offre totale du marché ne recule pas réellement.
Départ des acheteurs : la crise structurelle motive les interventions
Day note que la raison fondamentale des interventions monétaires du Trésor sur le yen est également la faiblesse persistante de la demande de Treasuries. Il explique qu'une appréciation du yen décourage les investisseurs japonais de vendre leurs Treasuries, tel était le but de l’intervention. Cependant, la fuite des acheteurs sur le marché des Treasuries ne date pas d’hier et s’amplifie d’année en année.
En examinant la structure des acheteurs, depuis le début de la crise Russie-Ukraine, la Russie a été exclue du système dollar et a cessé tout achat de Treasuries ; de grands pays asiatiques réduisent continuellement leurs réserves de Treasuries ; et le gouvernement japonais a également vendu des Treasuries en mai et en juin. Le désengagement de ces gros acheteurs traditionnels a laissé un vide considérable dans la demande, de sorte que même la mise en place de programmes de rachat ne peut inverser l’ampleur du déséquilibre ; il s'agit bel et bien d’une crise structurelle que les mesures transitoires ne peuvent dissiper.
Or refuge : les signaux de l’intervention soutiennent l’or à la hausse
Pour Day, l’aspect le plus préoccupant des déclarations de Bessent n’est pas le montant minimal de 4 milliards de dollars, mais la formulation d’une intervention sans plafond défini, qui met à nu l’incertitude de la politique.
Day souligne que, si les interventions font baisser à court terme les rendements des Treasuries et le dollar, ce qui profite à l’or, ces mêmes interventions reflètent en réalité l’incapacité des États-Unis à vendre leurs obligations à un prix raisonnable. Si Washington ne parvient pas à vendre sa dette, ni à équilibrer son budget par la réduction des dépenses ou l’augmentation des impôts, la Fed devra finalement intervenir en achetant les obligations, ce qui affaiblira le dollar. Ainsi, les interventions gouvernementales constituent en fait un message inverse à leur intention déclarée, à savoir une perte de confiance du marché, et
Conclusion
Les interventions successives du département du Trésor apparaissent bien démunies face à l’excédent structurel et à la contraction de la base acheteuse sur le marché des Treasuries américains. À court terme, elles peuvent provoquer des remous, mais ne sauraient masquer la crise structurelle profonde qui mine le dollar et la dette américaine.
L’analyse d’Adrian Day révèle une vérité cruelle : la normalisation des interventions traduit en réalité une profonde faiblesse. Dans un contexte insoluble de surendettement et d’attentes de politique monétaire assouplie, l’or, fort de sa qualité de valeur refuge, bénéficie désormais d’un soutien structurel irrésistible à long terme, s’imposant comme l’abri le plus sûr dans un marché tourmenté.
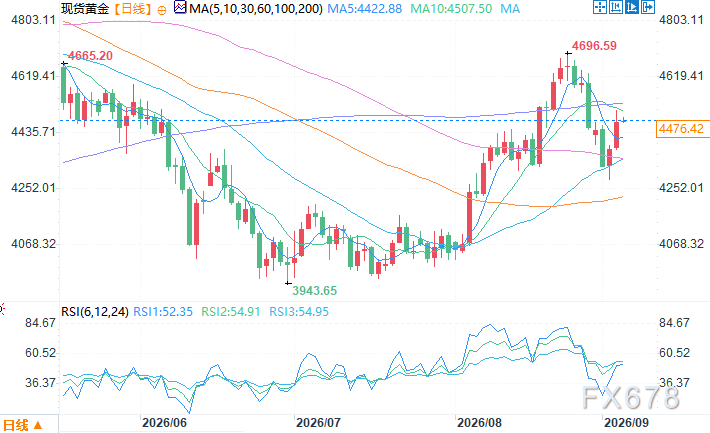
Graphique quotidien du cours spot de l'or, source : Yihuicn
Fuseau horaire GMT+8, 4 septembre, 11:07 — cours spot de l’or : 4474,42 USD/l’once
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Présentation d’Anthropic en vue de son introduction en bourse : le CEO déclare « peu importe les conditions du marché », espère « promettre moins et tenir plus »
Alors qu'Anthropic se précipite vers une IPO, le PDG Amodei adopte une attitude délibérément discrète lors de la tournée de présentation, soulignant « moins de promesses, plus de résultats » et affichant un calme face à la volatilité du marché au moment de l’introduction en bourse. Face à la turbulence du secteur de l’IA et à la polémique autour de Nvidia, Amodei affirme qu’il n’attache pas une importance particulière au mois d’introduction ni aux conditions de marché, admettant que l’investissement en puissance de calcul représente « le problème commercial le plus fondamental ».
SpaceX(SPCX.US) Starship 15e vol d'essai : échec de la récupération du propulseur, raison inconnue, première mission aller-retour en orbite toujours en attente de l'atterrissage du "tower catch" de l'étage supérieur
Vendredi, heure locale, SpaceX a réalisé le 15ème vol de son vaisseau Starship au Texas.

Ne pas suivre l'approche de Musk du "prix fixe" : Anthropic (ANT.US) présente une fourchette de prix lors de son roadshow, entre 70 et 78 dollars. Les investisseurs institutionnels deviennent les véritables acteurs de la fixation du prix de l'IPO.
Anthropic tentera la semaine prochaine de réaliser la plus grande introduction en bourse (IPO) de l’histoire, avec l’intention de détrôner SpaceX. Cependant, contrairement à cette entreprise dirigée par Elon Musk, dans un contexte de fluctuations du marché de l’intelligence artificielle (IA), les grands investisseurs auront une influence accrue sur le prix de son IPO.
Alors qu'il s'agit également d'une introduction en bourse d'un géant technologique, pourquoi Anthropic est-il plus prudent dans son prix d'introduction que SpaceX ?
Contrairement au modèle de tarification fixe de SpaceX, Anthropic adopte une approche traditionnelle de roadshow, laissant davantage le pouvoir de fixation des prix aux investisseurs institutionnels. Sous l’influence de la baisse du Nasdaq, de la hausse des taux d’intérêt de la Fed et d’une surabondance de l’offre en intelligence artificielle, l’environnement du marché est sous pression, et l’estimation précédente de valorisation à 2 000 milliards de dollars s’est estompée. Les analystes soulignent que la différence de stratégie de tarification entre les deux sociétés reflète essentiellement la profondeur différente de leurs relations avec les marchés de capitaux de Wall Street.

Prix des cryptos
Plus


