
Les inquiétudes commerciales et les risques d’approvisionnement s’accentuent, ANZ prévoit que le prix du cuivre atteindra de nouveaux sommets au début de l’année prochaine

Huitong Finance, 3 septembre—— ANZ estime que l'incertitude autour de la politique tarifaire américaine accélère la concentration de l'offre de cuivre vers les États-Unis, alors que la production minière est soumise à des perturbations, tandis que les investissements dans les véhicules électriques, les infrastructures liées aux énergies nouvelles et l'intelligence artificielle maintiennent la résilience de la demande en cuivre. Grâce à la combinaison d'une offre tendue et à l'évolution structurelle de la demande, le prix du cuivre pourrait dépasser son précédent sommet dès le début de l'année prochaine.
Le marché du cuivre est récemment redevenu un centre d'attention dans le domaine des matières premières. Les analystes d'ANZ estiment qu'avec le potentiel de la politique tarifaire américaine continuant d'influencer les flux commerciaux mondiaux, les défis croissants du côté de l'offre minière, ainsi que la résilience de la demande dans les secteurs de l'énergie renouvelable et de l'électrification, la probabilité que le prix du cuivre atteigne de nouveaux sommets historiques au début de l'année prochaine augmente. 3
La logique centrale de cette analyse est que les tarifs potentiels américains sont en train de modifier la répartition géographique des stocks mondiaux de cuivre. Les marchés craignent que le gouvernement américain augmente à l'avenir le coût des importations de cuivre, incitant les négociants et les entreprises en aval à acheminer à l'avance des ressources de cuivre vers les États-Unis pour éviter le risque tarifaire potentiel. Résultat : les stocks nationaux américains sont reconstitués alors que
Ce phénomène n’est pas un simple incident à court terme. L’Agence internationale de l’énergie a précédemment souligné que le marché du cuivre a cette année déjà été influencé par des interruptions de l’approvisionnement minier, l’incertitude des droits de douane américains, et la croissance de la demande dans les secteurs de l’électrification ou de l’intelligence artificielle, entre autres facteurs, le prix du cuivre ayant franchi dans l’année
La pression du côté de l’offre mérite également une attention particulière. Selon ANZ, le phénomène El Niño pourrait avoir des effets négatifs sur la production de cuivre au Chili, alors que le risque lié à l'énergie hydraulique au Brésil pourrait accroître l'incertitude de la production minière. Pour les mines de cuivre et les secteurs de fusion, fortement dépendants de l'énergie et de l'eau, les phénomènes météorologiques extrêmes et la variation de l'approvisionnement énergétique pourraient encore renforcer la pression sur le marché physique en touchant l’extraction, le traitement et l’affinage. Le risque de l’approvisionnement en cuivre évolue, passant d’accidents isolés dans certaines mines à des problèmes structurels plus larges. Récemment, l'industrie chilienne du cuivre a même été confrontée à des risques liés au transport, certains matériaux ayant été la cible de vols, ce qui aggrave encore l’incertitude de la chaîne d’approvisionnement.
Du côté de la demande, les caractéristiques diffèrent du cycle économique traditionnel. Les véhicules électriques, les réseaux de transmission, les infrastructures d’énergies renouvelables et la construction de centres de données nécessitent tous une grande quantité de cuivre. L'expansion rapide des infrastructures liées à l’intelligence artificielle, en particulier, engendre une augmentation continue de la demande de cuivre pour l’alimentation électrique, les transformateurs, les lignes de transmission et la distribution interne des centres de données. Selon l’Agence internationale de l’énergie, à mesure que le système énergétique mondial s’électrifie, le réseau, les véhicules électriques, la construction, l’industrie et les centres de données deviendront d’importants moteurs de la croissance future de la consommation de cuivre.
Dans le même temps, le secteur manufacturier américain souffre toujours d’une offre serrée de cuivre et de composants électriques apparentés. Les dernières enquêtes industrielles montrent que les produits en cuivre, composants électriques et certains matériaux métalliques restent en situation de tension sur l’offre, tandis que l'indice des prix des matières premières reste élevé, indiquant que la pression sur les prix du cuivre provient autant des tensions sur la chaîne d'approvisionnement réelle que des spéculations financières. Du point de vue des stocks, l’absorption anticipée de cuivre par les États-Unis pourrait entraîner une nette différentiation régionale. Si la demande d’importation américaine continue de croître, elle réduira l’accès aux disponibilités spot sur les marchés européen et asiatique. Lorsque les stocks américains s’accumulent et que ceux des autres régions diminuent, cela pourrait accentuer les écarts de prix régionaux sur le marché mondial du cuivre, ainsi qu’accroître la prime spot et la volatilité des contrats à terme.
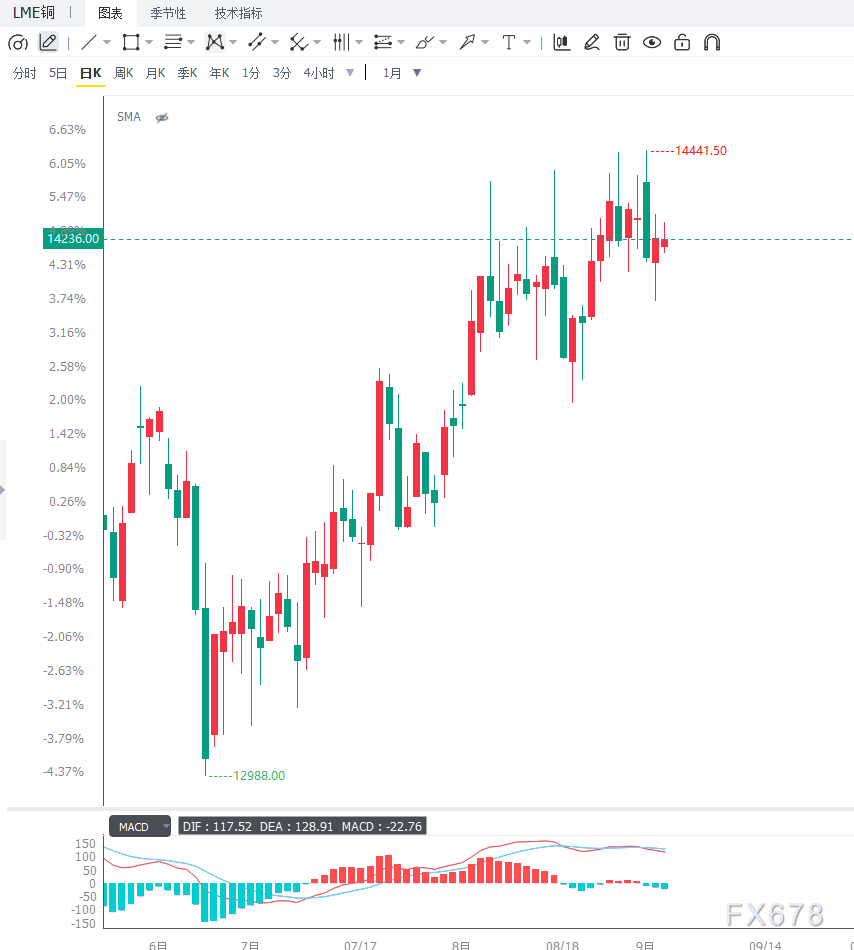
En fait, le prix du cuivre a déjà récemment franchi des sommets importants cette année. Les données montrent que le prix du cuivre sur le LME a atteint auparavant jusqu'à
En outre, il convient de rester vigilant face aux mouvements de prix induits par une évolution de la politique tarifaire américaine. Si les droits de douane finaux sont inférieurs aux attentes du marché ou si leur application est retardée, les stocks de cuivre acheminés à l’avance vers les États-Unis pourraient retourner sur le marché mondial, ce qui soulagerait la pression sur l’offre en dehors des États-Unis, entraînant potentiellement une correction importante du prix du cuivre à court terme. Certains établissements ont également prévenu qu’après la dissipation de l’incertitude tarifaire, le marché pourrait à nouveau se focaliser sur les fondamentaux mondiaux de l’offre et de la demande, ce qui exercerait une pression baissière sur le cours du cuivre.
Ainsi, le marché du cuivre est actuellement dans une configuration assez particulière : d’une part, les anticipations de droits de douane poussent les stocks à s’accumuler plus rapidement aux États-Unis ; d’autre part, la croissance difficile de l’offre minière, conjuguée à la demande structurelle provenant des investissements dans les énergies nouvelles, l’intelligence artificielle et les réseaux, continue de renforcer les attentes d’une tension entre l’offre et la demande à l’échelle mondiale. L’interaction de ces deux forces crée la base pour que le prix du cuivre poursuive sa progression vers de nouveaux sommets historiques, mais cela signifie également que le prix devient très sensible aux modifications de la politique et à une éventuelle réallocation des stocks.
D'un point de vue technique à moyen terme, la tendance du cuivre reste fortement haussière. Auparavant, le prix du cuivre sur le LME a dépassé
À court terme, après une hausse rapide, le prix du cuivre se trouve dans une zone de consolidation élevée et le risque d'achat en poursuite s’est nettement accru. Si la correction se maintient dans la zone 13 500–13 800 dollars, la structure haussière globale reste préservée ; en cas de rupture sous ce niveau, un repli vers 13 000 dollars pourrait chercher un support. À la hausse, il conviendra de surveiller le sommet historique de 14 500 dollars ; en cas de franchissement net, le marché pourrait réamorcé une phase de hausse ; en cas d’échecs répétés à dépasser ce seuil, une correction technique liée à une prise de bénéfices plus importante est à craindre.
ANZ se montre optimiste quant à la possibilité que le prix du cuivre atteigne un nouveau sommet début d'année prochaine, sur la base non pas d’une pure dynamique spéculative, mais de la combinaison de
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La fin d'une époque ! Semianalysis : Sans Jensen Huang, Nvidia deviendra le prochain Apple
Semianalysis estime que le départ de Jensen Huang marque la fin d'une ère dirigée par les fondateurs. Nvidia est très susceptible de reproduire le "modèle Apple post-Jobs", en passant de paris agressifs à des rachats d'actions, ce qui n'est bon ni pour le progrès technologique ni pour les actionnaires. Une préoccupation plus profonde réside dans le fait que les avantages de la chaîne d'approvisionnement créés personnellement par Jensen Huang, le système de confiance des clients et le fossé protégé par l'écosystème open source, sont difficiles à reproduire par ses successeurs. D'ici 2028, plus de 70 % de la capacité totale pourrait être redirigée vers des entreprises autres que Nvidia.

Huang Renxun est évincé, le plan de financement de 500 milliards de dollars pour l’IA de Nvidia est également compromis
Depuis l'annonce en grande pompe en août de la plateforme de financement AI dirigée par Jensen Huang, aucune transaction n'a encore été conclue. Le principal obstacle réside dans le fait que Nvidia ne s'engage qu'à garantir 25 % des prêts, un taux bien inférieur à celui de son concurrent Broadcom (jusqu'à 72,5 %), ce qui suscite peu d'intérêt de la part des prêteurs. Selon les analystes, avec la perte de sa figure clé et la pression de Wall Street pour assumer davantage de risques, la réalisation du projet semble de plus en plus incertaine.
4 hausses consécutives ! Les rendements des bons du Trésor américain à court terme connaissent leur hausse la plus rapide depuis 2022, le marché parie sur une hausse des taux de la Fed
Les rendements des bons du Trésor américain à court terme ont fortement augmenté pendant quatre séances consécutives, le rendement à 2 ans atteignant 4,862 %, avec une hausse cumulée de 38,8 points de base, soit la plus forte progression sur quatre jours depuis juin 2022. Le rendement à 10 ans a également franchi le seuil clé de 5,10 %. Les taux d'intérêt réels ont augmenté simultanément. Le marché a fortement relevé ses attentes concernant le taux terminal, désormais à 4,82 %. Une hausse des taux en décembre semble désormais acquise, et la probabilité d’une nouvelle hausse en janvier atteint 75 %.
Les revenus de Cisco pour le premier trimestre fiscal ont augmenté de 24 % en glissement annuel, enregistrant la plus forte croissance en plus de 15 ans, les revenus des infrastructures d'IA devraient doubler|Actualités des rapports financiers
Les revenus de Cisco pour le premier trimestre se sont élevés à 18,5 milliards de dollars, avec un bénéfice ajusté par action de 1,40 dollar, dépassant les attentes du marché. L'entreprise a relevé ses prévisions de chiffre d'affaires annuel à une fourchette de 74,8 à 75,8 milliards de dollars, et prévoit un revenu de 9 milliards de dollars provenant des infrastructures IA pour cet exercice, soit le double de l'année précédente. Le PDG a déclaré que l'entreprise se trouve au début d'un supercycle de réseau pluriannuel.
Prix des cryptos
Plus


