
【US actions mème】rGTLB : La couche d'exécution de l'IA pour écrire du code, inspection après la clôture ce soir !
 2026/09/01 09:36
1 : Pourquoi s’intéresser à GTLB en ce moment ? Quelle histoire le marché raconte-t-il ?
-
Aperçu des fondamentaux
Plateforme tout-en-un DevSecOps, couvrant la planification, le codage, la sécurité et le cycle complet d'exploitation. Le siège importe peu, ce qui compte : il est positionné sur « la phase de la génération de code à la mise en ligne », plus les agents codent vite, plus la plateforme prend de la valeur.
- Plateforme GitLab : gestion de code + CI/CD + scan de sécurité, un package tout-en-un à la place d’outils dispersés.
- GitLab Duo / Duo Agent Platform : assistant IA devenu agent programmable pour coder, corriger des failles, passer les audits, livrer.
- Agent Catalog : intégration de ses propres agents mais aussi de Claude, OpenAI, Gemini, etc.
- Cloud dédié / gouvernemental : environnements single-tenant, pour gros clients et scénarios réglementés.
- Sur le dernier trimestre (Q1 FY27), chiffre d’affaires d’environ 264 millions de dollars, soit +23 % sur un an.
- Chiffre d’affaires TTM (12 mois roulants) proche d’1 milliard de dollars, marge brute élevée (environ 85 %).
- Restructuration réalisée au Q1 : réduction d’environ 14 % des effectifs, retrait de 22 pays, les économies réinvesties dans l’IA.
- Attentes du marché pour Q2 ce soir : chiffre d’affaires autour de 273 millions de dollars, BPA d’environ 0,18 $.
- Les positions vendeuses représentent environ 9 % du flottant, donc si l’après-marché dépasse les attentes, la réaction pourrait être forte.
- Analyse de l’écart entre attentes et réalité. Consensus marché :
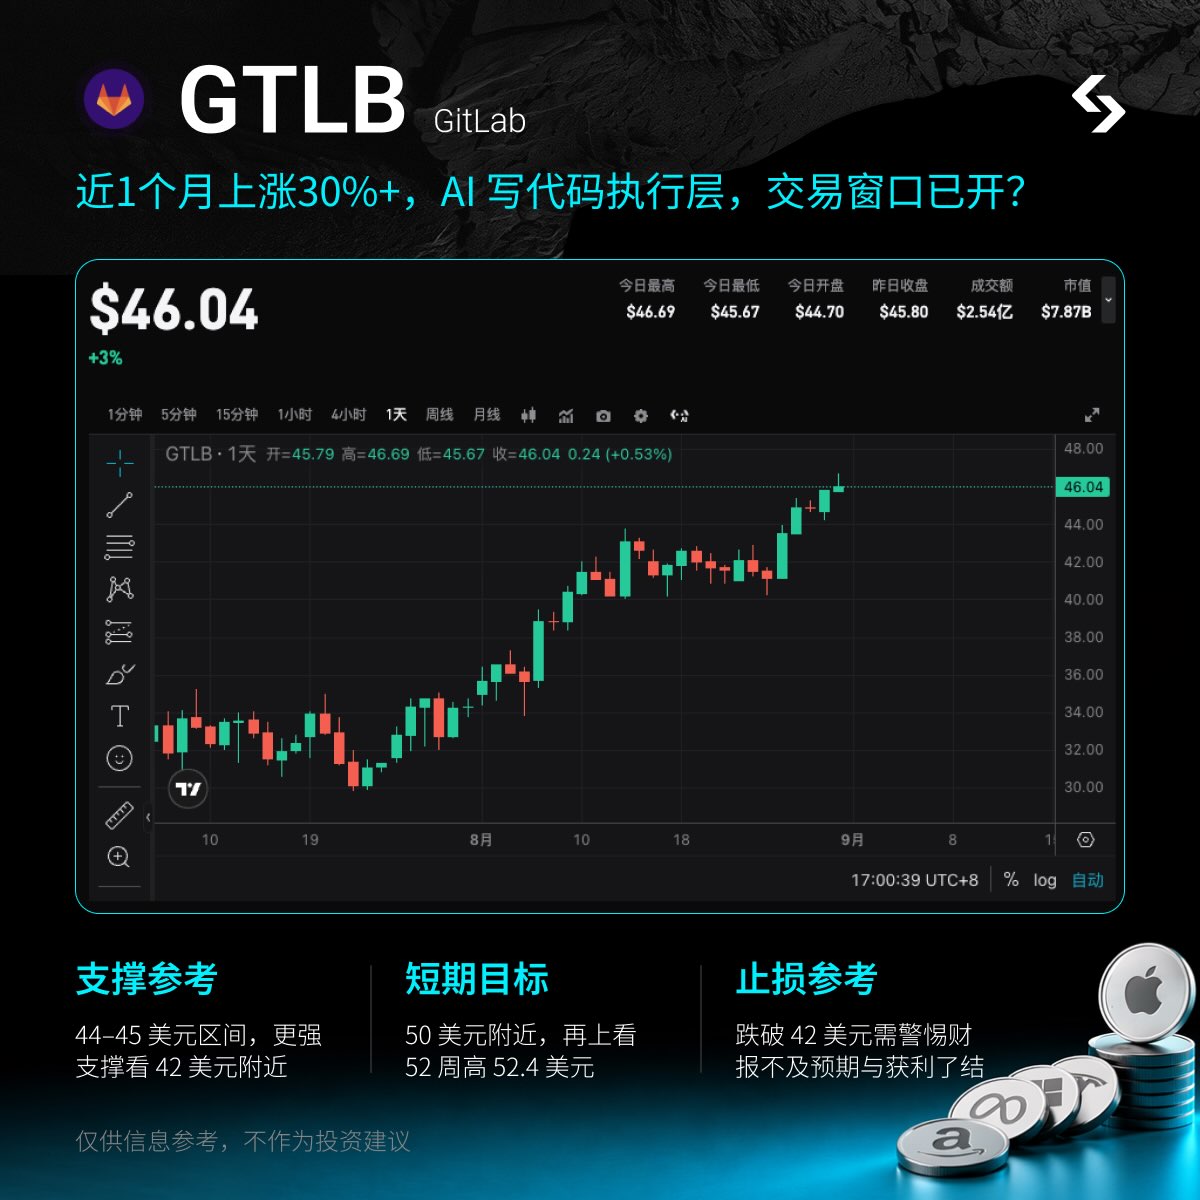
- +30 % en un mois, RSI élevé, les résultats servent à « valider », pas à déclencher la hausse.
- Objectif de cours consensuel autour de 39 $, sous les niveaux actuels, Street reste prudent.
- Croissance de 20 % environ : comparée à la valorisation Agent, le moindre faux-pas sera justifié par « l’histoire prime sur les chiffres ».
- Capacité d’exécution post-restructuration, renouvellement des grands comptes, monétisation IA n’ont pas encore été validés.
- GitLab occupe une position clé, pas « un plugin IA de plus » : le code généré par les agents finit dans le dépôt, passe dans le pipeline, passe la sécurité — GitLab facture cette couche d’exécution.
- Si Duo Agent est quantifié lors de la conférence (taux d’adoption, CA, pénétration grands comptes), la valorisation pourrait passer de « valeur outils » à « plateforme Agent ».
- La restructuration a été tranchée net, les coûts sont désormais maîtrisés, ce sont la marge et le guidance, plus que le CA, qui montreront de l’élasticité.
- Les chiffres PATH sortent également cette semaine, momentum sectoriel, GitLab « donne le ton » ce soir.
- Catalyseurs
- Déjà réalisé : croissance Q1 maintenue + pari IA avec la restructuration + gamme Duo Agent / Agent Catalog étendue.
- Ce soir (1/9 après US) Q2 : croissance CA/ARR, taux de rétention, communication sur Duo/Agent, guidance court et long terme. Unique catalyseur « dur » de la semaine.
- Prochaines étapes : démos Agent Platform et retours clients (nombreuses présentations produit en septembre), signatures grands comptes et clients publics.
- Prochaine publication de résultats début décembre. Jeudi, rDOCU publie également, sentiment logiciel mutualisé mais ne pas imaginer deux hausses pleines.
- Niveaux de trading clés. La logique est claire : exécution Agent + validation par les résultats ce soir + valeur de taille intermédiaire, scénario de swing event-driven. Hausse déjà significative sur 1 mois, stratégie de validation sur sommets plutôt que « recovery » à fond.
- Supports : 44–45 $ (zone avant résultats) ; support plus fort à 42 $, puis 40 $.
- Objectif court terme : en cas de consolidation > 50 $, puis le plus haut 52 semaines à 52,4 $.
- Stop-loss : rupture nette de 42 $ à la baisse, traduit un retournement de sentiment ou un échec de la « validation », inutile d’insister sur la thématique « restructuration ».
- Trader à tout moment : pas besoin d’attendre l’ouverture US, saisissez la volatilité après-clôture ou overnight.
- Suivi des prix : indexé sur le sous-jacent US, les nouveaux chiffres sont exploitables immédiatement.
- Stratégies événementielles : pas besoin d’attendre l’ouverture US du lendemain pour l’appel bilan ce soir.
- Risques à surveiller Le principal risque est que la hausse a précédé la publication des chiffres. Si le guidance de ce soir est neutre et que l’activité Agent reste vague, le +30 % du mois pourrait être effacé d’un coup. Ensuite, l’objectif consensus reste sous le cours, pas de soutien institutionnel fort. Enfin, risque que le budget IA soit détourné par Cursor / GitHub Copilot, concentration des gros clients, livraison post-restructuration non stabilisée. Valeur très volatile : gestion de position et stop-loss plus importants que la narration.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le président de la Fed de Philadelphie, Paulson, soutient une hausse progressive des taux, mais avertit que l'inflation reste "bloquée" au-dessus de l'objectif.
L'inflation sous-jacente reste coincée dans la fourchette de 2,5% à 3%, avec une pression combinée due aux droits de douane, à l'énergie et à la demande des centres de données liés à l'IA. Paulson maintient une approche progressive de la hausse des taux, mais fixe des conditions claires de déclenchement : si les anticipations d'inflation augmentent ou que la pression salariale s'accumule, il agira plus rapidement. Parallèlement, le gouverneur Waller a déclaré qu'une hausse mensuelle de l'indice CPI sous-jacent de 0,3% en octobre devrait pousser à envisager une augmentation de 50 points de base en décembre, tandis que Logan de la Fed de Dallas estime qu'au moins deux hausses supplémentaires sont nécessaires.
Alors qu'Anthropic lance son roadshow pour l'IPO, OpenAI dévoile également ses données financières : les revenus du troisième trimestre sont insuffisants et les pertes sont largement supérieures.
Au troisième trimestre, OpenAI a réalisé un revenu de 10 milliards de dollars, soit une augmentation trimestrielle d'environ 50 %, avec un taux d'exploitation annualisé d'environ 50 milliards de dollars. Cependant, la perte opérationnelle est passée de 10,1 milliards à 10,9 milliards de dollars. Son concurrent Anthropic a lancé une tournée de présentation pour son IPO ; au troisième trimestre, ses revenus ont atteint 17 milliards de dollars, avec une perte de seulement 567 millions, surpassant OpenAI en termes de taille et de rentabilité.
La production de pétrole et de gaz de Petrobras (PBR.US) au troisième trimestre atteint un niveau record, le bénéfice net ajusté augmente de 78 % en glissement annuel, et les prévisions annuelles de production et de dépenses en capital sont relevées.
La compagnie pétrolière nationale du Brésil a publié ses résultats du troisième trimestre 2026 après la fermeture des marchés, heure de l'Est américain, le 10 novembre.
Les investisseurs particuliers peuvent-ils aussi vendre à découvert la dette AI ? Un ETF CDS à effet de levier élevé fait son apparition, mais les analystes refroidissent l’enthousiasme
Deux institutions envisagent de lancer des ETF à effet de levier adossés à des CDS liés à des sociétés d'IA, misant sur le risque de défaut de crédit ; la taille des CDS d'Oracle est passée de 8,7 milliards à 47,6 milliards de dollars cette année.

Prix des cryptos
Plus


