
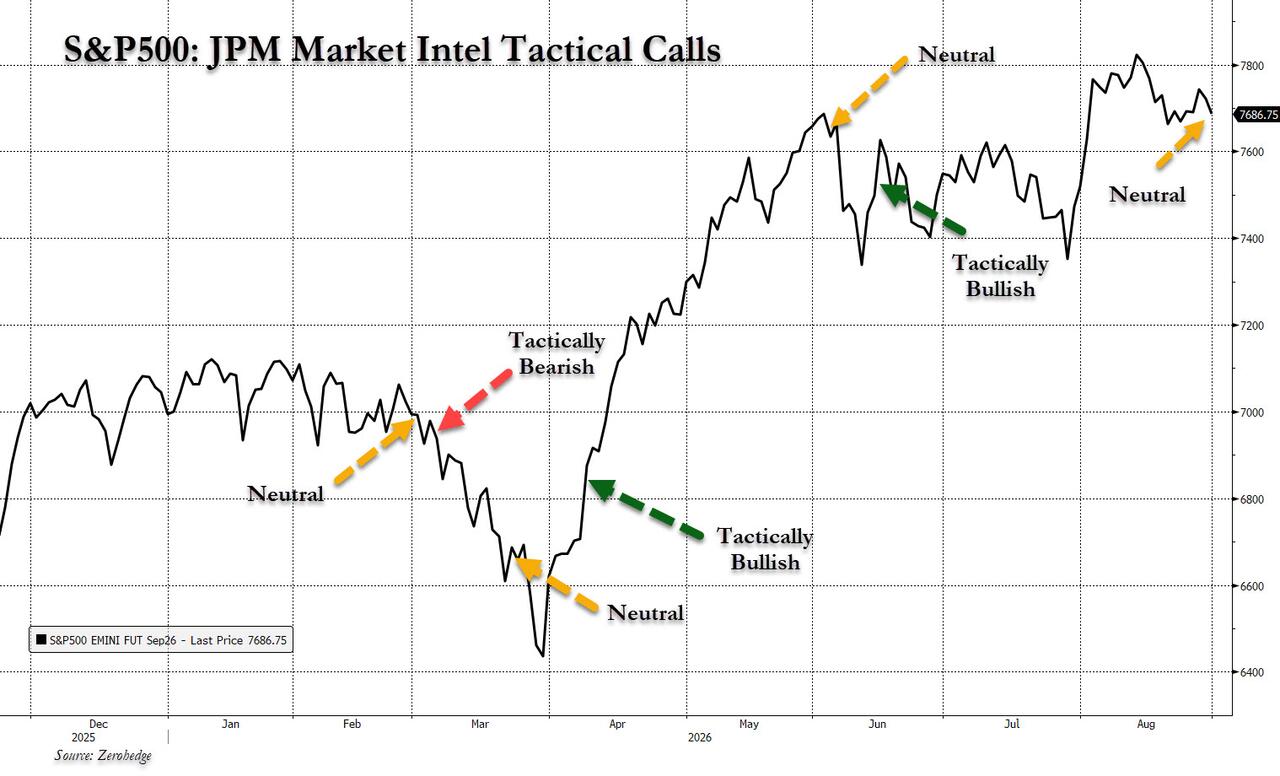
Le desk de trading de JPMorgan, réputé “le plus précis pour 2026”, change à nouveau : il met fin à son optimisme depuis juin, adoptant une “prudence tactique” sur les actions américaines.

Cette année, la salle des marchés Market Intelligence de JP Morgan a attiré une attention considérable grâce à une série de jugements précis sur les points de retournement du marché. Elle ajuste à nouveau sa position : passant d'une vision haussière à une approche « prudemment tactique/neutre », en raison de l'incertitude croissante autour de la trajectoire de la politique de la Fed, de positions de marché surchargées, de pressions saisonnières et d'un recul marqué des facteurs de momentum.
Dans leur dernier rapport du matin, l’équipe précise que les fondamentaux boursiers restent globalement solides, mais qu'une combinaison de multiples variables à court terme durant les 2 à 3 prochaines semaines devrait mener le marché dans une phase de consolidation. Bien qu'une forte correction au niveau des indices ne soit pas attendue, il « ne serait pas surprenant d'observer davantage de volatilité au niveau des sous-indices et des actions individuelles ».
La salle de marché Market Intel de JP Morgan, dirigée par Andrew Tyler, se consacre à un service institutionnel et diffère dans sa vocation des équipes Sell Side traditionnelles de la banque. Selon ZeroHedge, cette équipe a obtenu d'excellents résultats dans ses prévisions de marché en 2026 : positivement engagée en début d'année, elle est ensuite passée rapidement à « prudemment tactique » puis baissière après la flambée des prix des matières premières due à la crise irano-américaine ; elle a clôturé ses positions vendeuses seulement quelques semaines plus tard, revenant neutre avant le creux de mars ; pendant le fort rebond d'avril à juin, l’équipe est redevenue haussière, puis neutre près des sommets ; après une légère correction mi-juin, elle est repassée en mode tactiquement haussier.
Il s’agit cette fois d’un changement de position majeur pour l’équipe cette année, et du premier abaissement de recommandation depuis le passage haussier de mi-juin.
La trajectoire de la politique de la Fed, principal facteur d'incertitude
Le principal motif de ce changement de cap est une revalorisation des attentes autour de la politique monétaire de la Fed. Selon leur lecture du discours du président Powell à Jackson Hole, les signaux clés sont les suivants : le marché du travail est désormais en plein emploi, l’inflation reste élevée, la Fed privilégiera le PCE comme indicateur d’inflation, l’outil de lutte contre l’inflation restera le taux directeur (federal funds rate) plutôt que la réduction du bilan, et les conditions financières actuelles ne sont pas restrictives.
Ces déclarations font de la réunion de septembre un rendez-vous « à fort enjeu ». La probabilité implicite d'une hausse de taux en septembre sur le marché obligataire est passée d'environ 35 % à 58 %. L’équipe souligne que les chiffres de l’emploi non agricole (NFP) attendus cette semaine et l’inflation CPI du 11 septembre seront deux données cruciales, ce dernier étant encore plus déterminant.
Six raisons pour un réajustement tactique
Outre la Fed, cinq autres raisons motivent ce changement de position.
Sur le plan de l’exposition de marché, la cellule insights de JP Morgan avertit que les signaux ne sont pas suffisamment clairs et, historiquement, les 3 à 4 semaines suivantes s’accompagnent de marchés agités, sans espoir tangible de rebond rapide des facteurs de momentum.
Concernant les spreads de crédit, les deux semaines post-Labor Day voient traditionnellement un pic d’émissions obligataires, élargissant les spreads, et cette pression peut affecter les actions. Avec des trades liés à l’IA déjà impactés par l’élargissement des CDS, ce risque mérite attention.
Du point de vue saisonnier, septembre est historiquement le pire mois pour le S&P 500, tandis que les années d’élections de mi-mandat obéissent à un schéma : pression avant les élections, fort rebond après — depuis 1990, les hausses moyennes du S&P 500 à 3, 6, 9 et 12 mois après les élections sont respectivement de 5,4%, 11,4%, 12,5% et 14,7% avec un taux de succès de 78% à 100%.
Sur le plan du recul des facteurs momentum, l'indice JPMPURE de JP Morgan a déjà reculé de plus de 21% par rapport à son plus-haut historique de juin, tandis que l’indice « classique » JPPQMO a chuté de près de 34% par rapport à son sommet : chaque cas excède largement la fourchette de repli typique de 10% à 15%.
Concernant les résultats financiers d’AVGO, l'équipe estime qu’un bon rapport ne suffira peut-être pas à entraîner une progression significative des valeurs IA, de stockage ou de semi-conducteurs.
Long Nasdaq, short Russell : focus sur les grandes banques
Côté stratégies, l'équipe recommande d’initier une position longue sur le Nasdaq 100 (NDX) et courte sur le Russell 2000 (RTY). Dans le secteur technologique, étant donné la faiblesse de la demande sur l’IA, le stockage et les semi-conducteurs, les « Sept Magnifiques » (Mag7) restent le meilleur choix à court terme ; le secteur logiciel reste attrayant, surtout en cas de nouvelle baisse des semi-conducteurs. Les valeurs à moyenne et petite capitalisation (SMID-caps) devraient sous-performer dans cette recomposition tactique.
Pour les valeurs cycliques, si les données ISM de cette semaine dépassent les attentes, il subsistera des opportunités dans certains secteurs, notamment pour les grandes banques qui profitent d’une dynamique de croissance et de conditions financières accommodantes. Les biens de consommation discrétionnaires sont attractifs si les prix de l'énergie reculent. Côté défensif, la santé affiche traditionnellement les meilleures performances avant les élections de mi-mandat.
En ce qui concerne les outils de couverture, l’équipe privilégie les positions vendeuses sur des ETF de crédit et les achats de produits VIX. D’ici à la réunion de la Fed du 16 septembre, les positions « short dollar » pourraient rencontrer des résistances, d’où leur conseil de privilégier les dérivés sur le cash. Enfin, deux risques exogènes importants sont à surveiller : la possible conclusion d’un accord entre les États-Unis et l’Iran, ou toute nouvelle qui ferait grimper les prix du pétrole ; et une possible escalade des différends commerciaux entre les États-Unis et le Canada.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les attentes de hausse des taux de la Fed déclenchent une vague de ventes d’obligations américaines ! Les obligations japonaises suivent la tendance, le rendement à 10 ans approche 2,8 %.
En raison des données du CPI américain d'octobre supérieures aux attentes, le marché a renforcé les paris sur une éventuelle action de hausse des taux plus agressive de la part de la Fed. Les obligations d'État américaines ont été vendues mardi, et les obligations d'État japonaises ont suivi la baisse du marché américain pendant la nuit mercredi.
L’inflation américaine reste persistante ! Goldman Sachs change d’avis en premier : le cycle de hausse des taux de la Fed n’est pas terminé, une nouvelle augmentation de 25 points de base possible en mars prochain.
Les données du CPI américain pour octobre, publiées mardi et dépassant les attentes, ont poussé Goldman Sachs à ajuster sa prédiction précédente selon laquelle le cycle actuel de hausse des taux de la Fed prendrait fin en décembre. Ce géant financier de Wall Street prévoit désormais que la Fed augmentera à nouveau les taux de 25 points de base en mars prochain.
La peur est le plus grand vendeur à découvert ! Morgan Stanley appelle à acheter le creux dans les semi-conducteurs : pénurie de terrain et d’électricité ne sont pas des problèmes, les projets déjà approuvés ne suffisent pas à satisfaire la demande
Morgan Stanley estime que le secteur des semi-conducteurs a récemment été survendu, la panique du marché étant le principal risque, plutôt que les fondamentaux. Tirée par la demande d'infrastructures liées à l'IA, les commandes en aval continuent d'accélérer, l'offre de semi-conducteurs restant la principale contrainte. La limitation du LPS permet, au contraire, une croissance plus stable. Le secteur pourrait fluctuer à court terme, mais il est déjà proche du plancher ; Morgan Stanley se montre optimiste quant aux segments de la puissance de calcul et du stockage.

Les commandes de puissance de calcul explosent, pourquoi "le trading AI" perd-il de l'élan ? JP Morgan révèle le décalage entre investissement dans l'AI et réalisation de la productivité
L’équipe de recherche économique mondiale de JPMorgan dirigée par Joseph Lupton a souligné dans une étude du 10 novembre que l’amélioration récente de la productivité du travail provient principalement de l’approfondissement du capital et de l’augmentation de l’intensité d’utilisation des facteurs de production. Les bénéfices d’efficacité généralisés apportés par l’IA, via la refonte des processus, l’intégration des données et l’ajustement organisationnel, nécessitent encore du temps pour se concrétiser. Cela implique que les commandes de puces, de serveurs et d’équipements électriques peuvent croître en premier, tandis que le retour sur investissement continu des opérateurs de calcul et des utilisateurs finaux ne se manifestera pas nécessairement au même rythme.
Prix des cryptos
Plus


