
La roupie indonésienne embourbée

L'Indonésie, la plus grande économie d’Asie du Sud-Est, a connu une chute cumulative de 29% du Jakarta Composite Index cette année, tandis que la roupie indonésienne s'est dépréciée de plus de 6% face au dollar. Victime de la triple crise « actions-obligations-devises », l’Indonésie a traversé ces six derniers mois une vague de défense de ses positions sur les marchés émergents. En janvier, MSCI a annoncé le gel de toute réallocation d’indice pour l’Indonésie, n’incluant plus de titres indonésiens dans les indices des marchés émergents, et a lancé un avertissement majeur : le marché indonésien souffre de défauts fondamentaux de sa capacité à attirer les investissements ; si les corrections requises ne sont pas effectuées à temps, l’Indonésie sera rétrogradée des marchés émergents vers les marchés frontières.
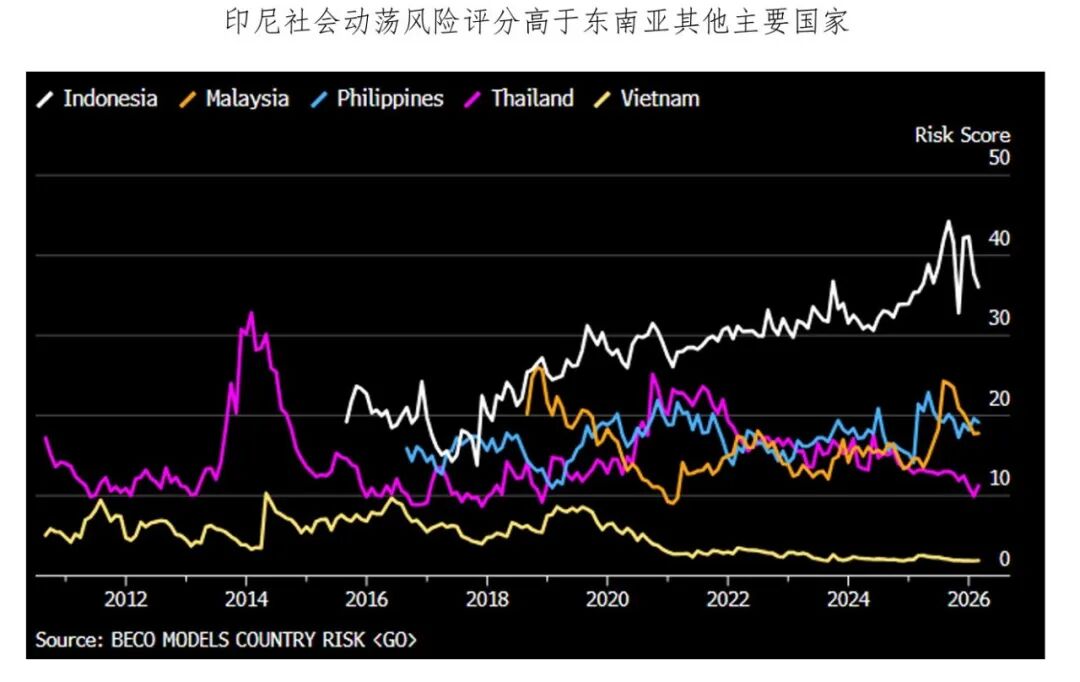
La décision finale de MSCI la semaine dernière a été de maintenir la notation, mais de réduire la notation du volet « flux d’information » à négatif. En moins d’un mois, la banque centrale indonésienne a relevé ses taux de 100 points de base, ce qui a permis à la roupie indonésienne de rebondir depuis son niveau historique le plus bas. La crise est-elle vraiment terminée ?
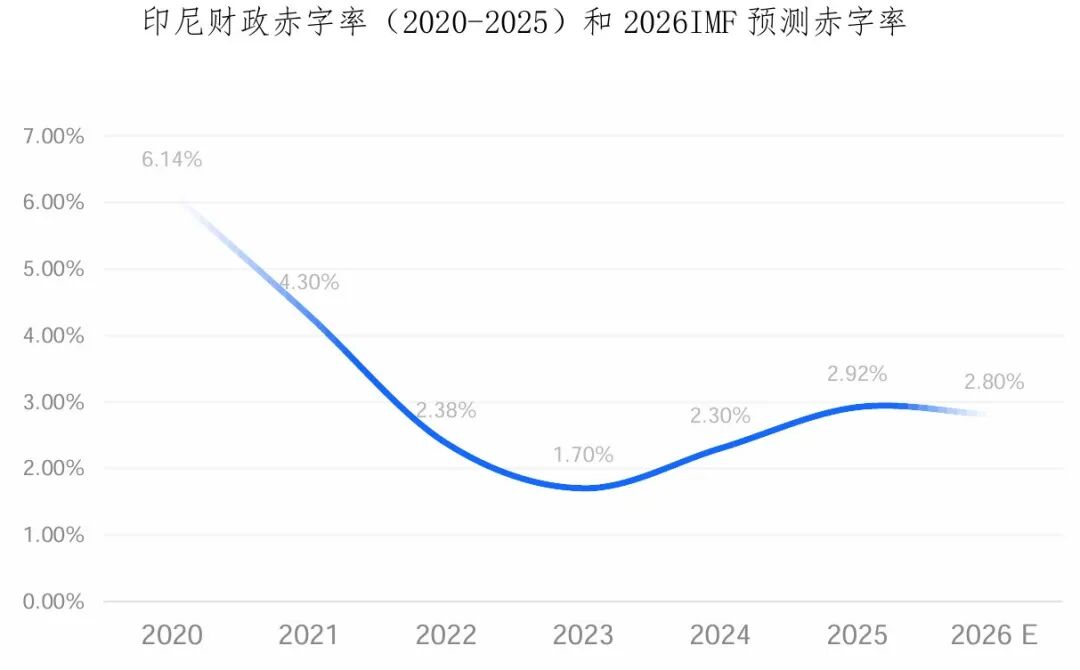
Le déficit budgétaire demeure élevé, pression sur la devise.La « Loi sur le budget national » indonésienne impose une limite stricte du déficit budgétaire à 3% et de la dette publique à 60%. En 2025, le taux de déficit budgétaire de l'Indonésie atteindra un sommet post-pandémique (la limite ayant été temporairement levée pendant la pandémie), avec la hausse des conflits entre les États-Unis et l’Iran entraînant une augmentation du prix international du pétrole, ce qui oblige à étendre les subventions de carburant, tout en poursuivant le programme national de nutrition et l’infrastructure. Face à des dépenses publiques élevées et une croissance des recettes fiscales atone, le marché doute aujourd'hui de l’équilibre budgétaire et de la viabilité financière de l'Indonésie.
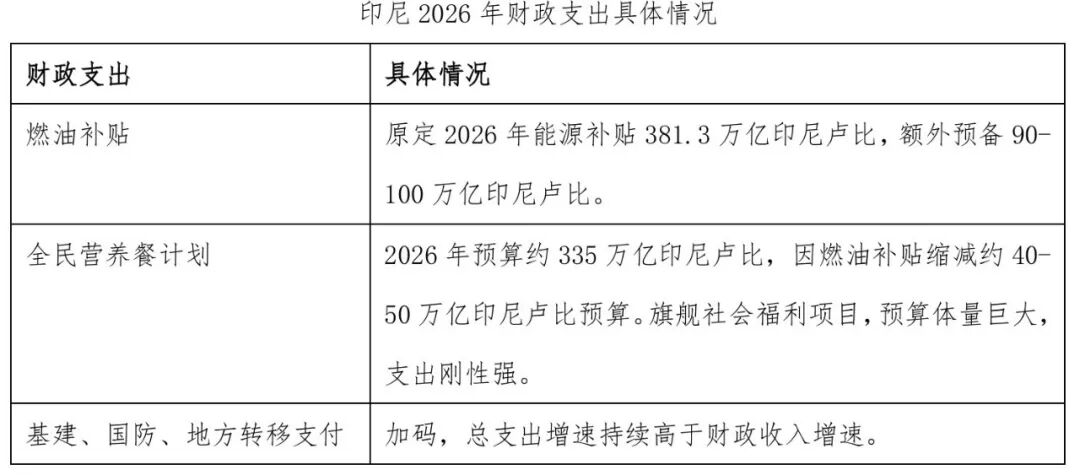
L’importation nette de pétrole devient un facteur pesant sur le taux de change depuis le conflit États-Unis-Iran.À titre de comparaison, le Brésil et l’Indonésie sont tous deux des économies émergentes exportant des matières premières, mais leurs monnaies évoluent différemment. En analysant leurs structures commerciales, le Brésil, grâce à sa technologie de pétrole en eaux profondes, est exportateur net de pétrole ; l’Indonésie, dont les échanges concernent majoritairement le charbon, l’huile de palme et les alliages de nickel, bénéficie certes d’un excédent commercial global, mais est structurellement importatrice nette d’énergie. La hausse récente des prix pétroliers suite au conflit États-Unis-Iran accentue la divergence des dynamiques monétaires entre les deux pays.
Dans l’article La guerre de défense des devises asiatiques, nous avons déjà expliqué comment, cette année, la banque centrale indonésienne est intervenue directement en utilisant ses réserves de change, tout en adoptant des mesures macroprudentielles et de contrôle des capitaux. Depuis mai, les hausses continues des taux d’intérêt ont permis de soulager la pression sur la roupie, mais la cause fondamentale de son affaiblissement demeure :
(1) L’extension persistante du déficit budgétaire, dont le taux reste élevé ; la hausse des taux et la dépréciation du taux de change devraient augmenter davantage la pression fiscale ;
(2) Les nouvelles politiques de monopole d’exportation des ressources stratégiques (contrôlant le charbon, l’huile de palme, les alliages de titane, etc., seuls les sociétés affiliées au fonds souverain sont autorisées à être intermédiaires légaux pour la vente à l’étranger) sont censées renforcer les recettes fiscales, mais suscitent la controverse sur le marché et peuvent nuire aux exportations. Combiné à l’importation nette constante d’énergie, l’incertitude commerciale augmente.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les attentes de hausse des taux de la Fed déclenchent une vague de ventes d’obligations américaines ! Les obligations japonaises suivent la tendance, le rendement à 10 ans approche 2,8 %.
En raison des données du CPI américain d'octobre supérieures aux attentes, le marché a renforcé les paris sur une éventuelle action de hausse des taux plus agressive de la part de la Fed. Les obligations d'État américaines ont été vendues mardi, et les obligations d'État japonaises ont suivi la baisse du marché américain pendant la nuit mercredi.
L’inflation américaine reste persistante ! Goldman Sachs change d’avis en premier : le cycle de hausse des taux de la Fed n’est pas terminé, une nouvelle augmentation de 25 points de base possible en mars prochain.
Les données du CPI américain pour octobre, publiées mardi et dépassant les attentes, ont poussé Goldman Sachs à ajuster sa prédiction précédente selon laquelle le cycle actuel de hausse des taux de la Fed prendrait fin en décembre. Ce géant financier de Wall Street prévoit désormais que la Fed augmentera à nouveau les taux de 25 points de base en mars prochain.
La peur est le plus grand vendeur à découvert ! Morgan Stanley appelle à acheter le creux dans les semi-conducteurs : pénurie de terrain et d’électricité ne sont pas des problèmes, les projets déjà approuvés ne suffisent pas à satisfaire la demande
Morgan Stanley estime que le secteur des semi-conducteurs a récemment été survendu, la panique du marché étant le principal risque, plutôt que les fondamentaux. Tirée par la demande d'infrastructures liées à l'IA, les commandes en aval continuent d'accélérer, l'offre de semi-conducteurs restant la principale contrainte. La limitation du LPS permet, au contraire, une croissance plus stable. Le secteur pourrait fluctuer à court terme, mais il est déjà proche du plancher ; Morgan Stanley se montre optimiste quant aux segments de la puissance de calcul et du stockage.

Les commandes de puissance de calcul explosent, pourquoi "le trading AI" perd-il de l'élan ? JP Morgan révèle le décalage entre investissement dans l'AI et réalisation de la productivité
L’équipe de recherche économique mondiale de JPMorgan dirigée par Joseph Lupton a souligné dans une étude du 10 novembre que l’amélioration récente de la productivité du travail provient principalement de l’approfondissement du capital et de l’augmentation de l’intensité d’utilisation des facteurs de production. Les bénéfices d’efficacité généralisés apportés par l’IA, via la refonte des processus, l’intégration des données et l’ajustement organisationnel, nécessitent encore du temps pour se concrétiser. Cela implique que les commandes de puces, de serveurs et d’équipements électriques peuvent croître en premier, tandis que le retour sur investissement continu des opérateurs de calcul et des utilisateurs finaux ne se manifestera pas nécessairement au même rythme.
Prix des cryptos
Plus


