
USD : Fluctue comme un yoyo

Morning FX
Cette semaine sur le marché des changes, ce qui m’a le plus marqué, c’est la lutte entre la volonté des gouvernements et la logique du marché, en particulier avec les divergences entre différents gouvernements, voire des divisions au sein d’un même gouvernement, ce qui rend la situation d’autant plus intéressante.
1. Maison Blanche vs BCE : qui a la voix la plus forte ?
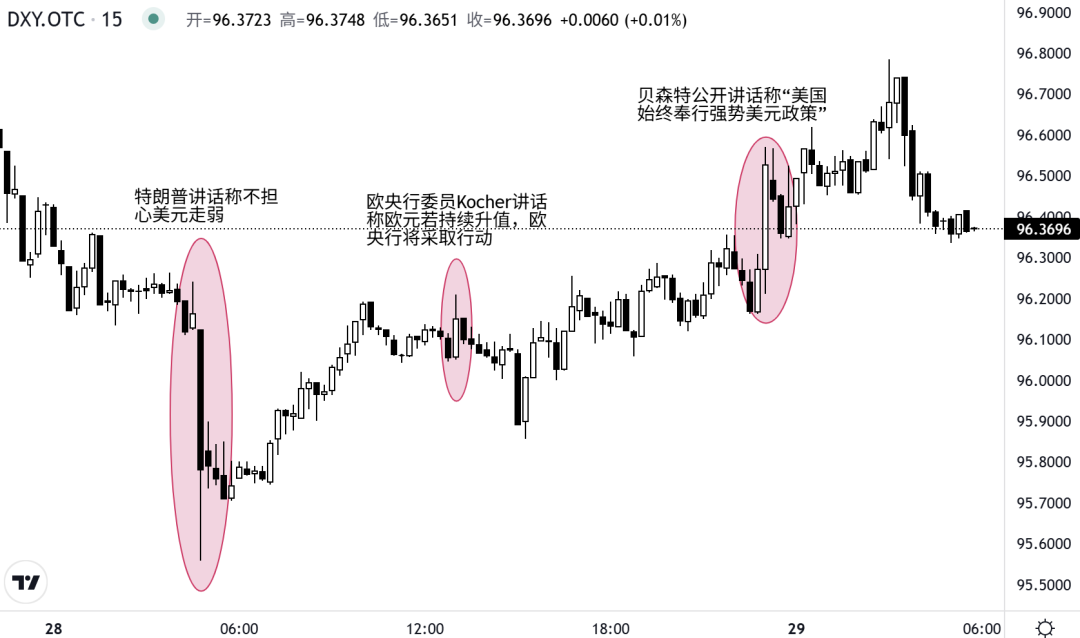
Mardi soir, l’indice du dollar américain a chuté de façon continue, frôlant le seuil des 96, tandis que l’EURUSD a franchi la barre de 1,19 et a poursuivi sa progression. À ce moment-là, il n’y avait pas de nouvelles particulières, cela semblait être principalement poussé par les flux. Cependant, hier à l’aube, juste après la clôture de la session américaine et avant l’ouverture asiatique, soit le moment de la plus faible liquidité de la journée, Trump a fait la déclaration suivante : en résumé, il n’est absolument pas préoccupé par la faiblesse du dollar et estime qu’un dollar faible est juste.
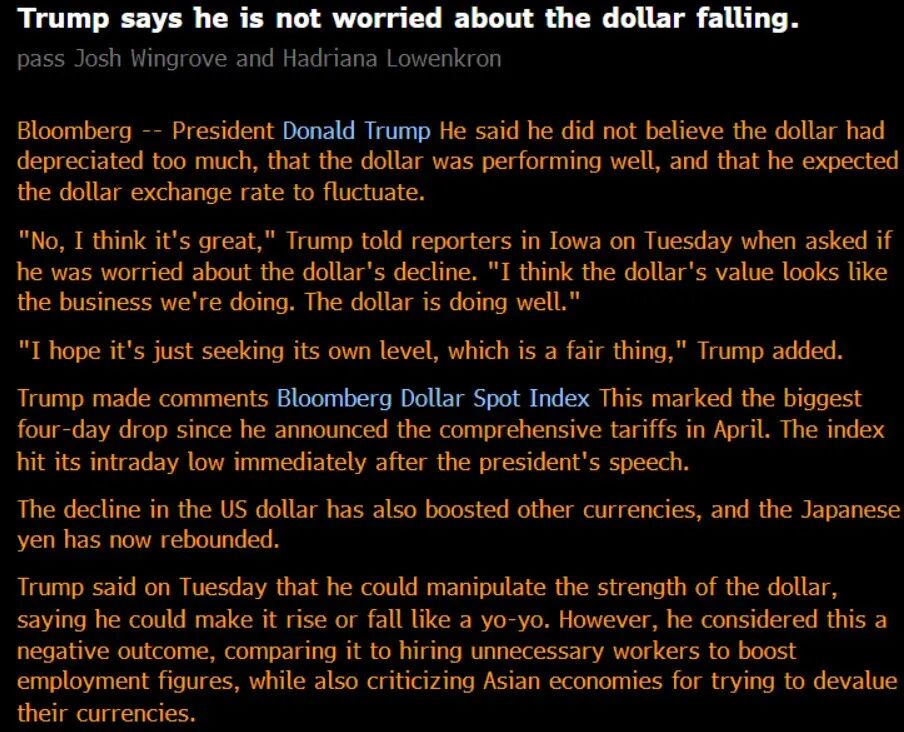
Les déclarations de Trump, combinées à la faible liquidité, ont provoqué un effondrement éclair de l’indice dollar à 95,56, son plus bas niveau depuis mars 2022 ; l’EURUSD a franchi 1,20 et s’est envolé jusqu’à 1,2074, établissant un record depuis juillet 2021.
Voyant l’indice dollar vaciller autour des 96, je pensais que l’EURUSD allait poursuivre son chemin vers 1,23-1,25, mais les Européens, à leur réveil, ont eux aussi fait une déclaration, mettant en garde contre un euro trop fort. Il faut reconnaître que l’Union européenne ne se laisse plus faire face à Trump, et désormais même sur le taux de change, ils s’opposent. Après les prises de position des responsables de la BCE, l’EURUSD a été ramené sous 1,20 et l’indice dollar au-dessus de 96.
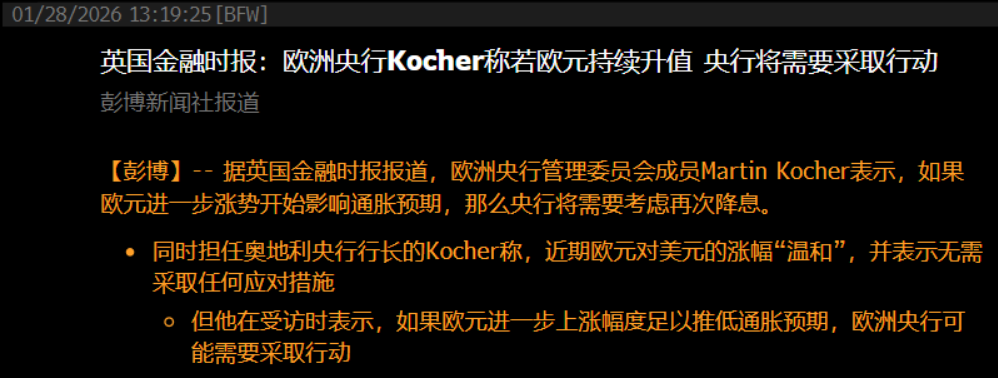
Cependant, Standard Chartered souligne également que le contexte de cette déclaration mérite attention. Kocher a indiqué que la hausse récente de l’EURUSD reste modérée et n’atteint pas encore le seuil nécessitant une action politique. Si la hausse devait s’accentuer au point d’affecter les prévisions d’inflation, la BCE pourrait devoir intervenir ; il faudrait donc probablement attendre un niveau de 1,25~1,30 pour voir une vraie réaction politique.
Pensiez-vous que c’était fini ? Hier soir, à l’ouverture de la session américaine, Bessent a déclaré publiquement que « les États-Unis maintiennent toujours une politique de dollar fort » et « qu’il n’y aura absolument aucune intervention sur le taux USDJPY pour l’instant ». L’USDJPY a rebondi de près de 100 points, tandis que l’indice dollar n’a repris qu’environ 30 points. Avant de parler, Bessent ne s’était-il pas coordonné avec Trump ? À mon avis, il cherchait peut-être à ajuster le tir face à un marché devenu trop agressif, en usant d’une méthode de contrôle de la pente.
2. FOMC : d’abord faucon, puis colombe, maîtrise parfaite
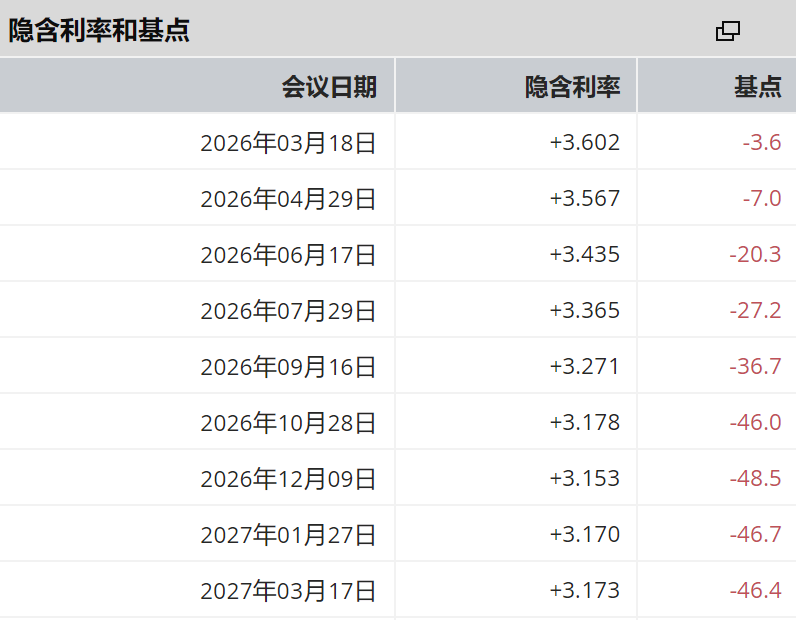
La Fed est restée comme prévu sur sa position. Il y avait peu d’attentes pour cette réunion du FOMC : elle a d’abord déclaré que l’économie progressait à un rythme « soutenu » et a supprimé la mention d’une montée des risques baissiers sur l’emploi ; ensuite, lors de la conférence de presse, Powell a déclaré que « les risques de hausse de l’inflation et de baisse de l’emploi se sont tous deux atténués », adoptant une posture plus conciliante. L’indice dollar a d’abord monté puis baissé, sans grande variation au final, et les taux d’intérêt en dollars sont restés légèrement volatils.
Graphique Le marché prévoit une prochaine baisse des taux de la Fed entre juin et juillet
3. Perspectives à venir
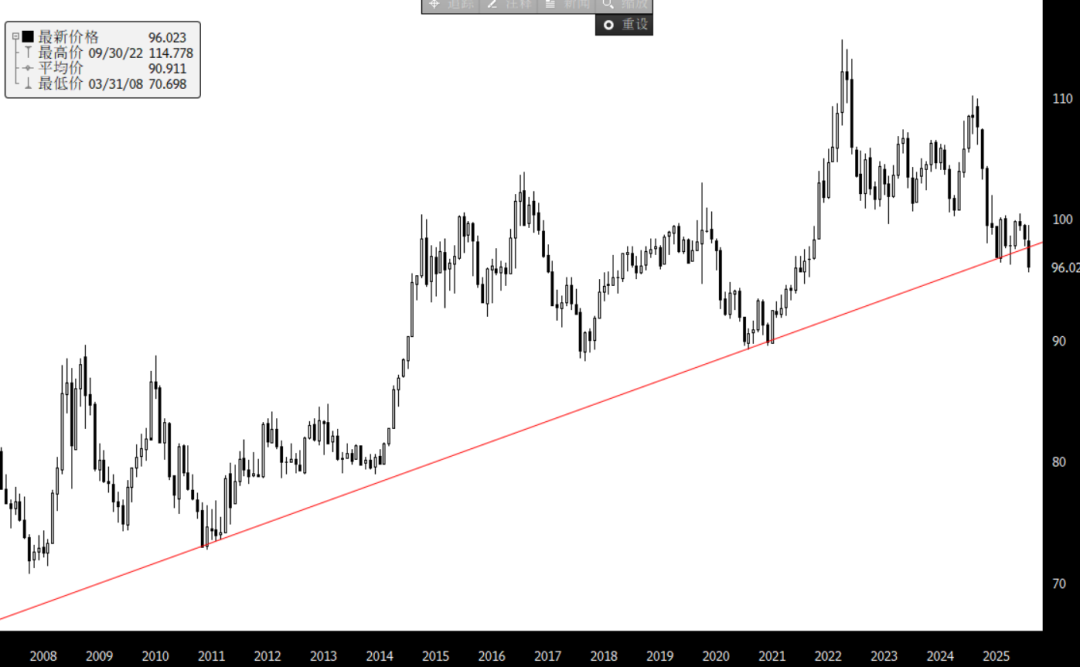
Au vu des échanges d’hier entre la Maison Blanche, je pense que Trump a posé l’orientation à moyen terme vers un affaiblissement du dollar, ce que le graphique mensuel de l’indice dollar semble également confirmer d’un point de vue technique, bien que le mouvement ne soit pas trop rapide. En termes de stratégie de trading, je passe d’une vente à découvert sur DXY en mode suiveur à une vente à découvert sur rebond, et mes actifs préférés restent EURUSD et USDCNY.
Graphique L’indice dollar présente un risque de cassure à la baisse sur le graphique mensuel
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La forte hausse de CoreWeave donne un répit au cloud d’IA, maintenant tous les regards se tournent vers l’IPO d’Anthropic et Nvidia.
Le chiffre d'affaires et les prévisions de CoreWeave pour le troisième trimestre ont tous deux largement dépassé les attentes, entraînant une hausse fulgurante de 25 % du cours de l'action en une seule journée et propulsant le secteur du cloud de nouvelle génération de plus de 12 %. Des rumeurs évoquent une valorisation à l'IPO d'Anthropic à 1 500 milliards de dollars, tandis que le chiffre d'affaires trimestriel d'OpenAI dépasse pour la première fois les 10 milliards de dollars ; la combinaison de ces trois bonnes nouvelles stimule la chaîne de valeur de la puissance de calcul, autrefois minée par les doutes sur la rentabilité de l'IA. La publication des résultats de Nvidia et l'introduction en bourse d'Anthropic la semaine prochaine constitueront le véritable test pour déterminer si cette reprise peut se poursuivre.

La puissance de calcul de l'IA et les semi-conducteurs changent la donne, pourquoi Wall Street reste-t-il prudent face aux actions américaines ? Les indicateurs clés révèlent que le marché n’a pas encore atteint le fond
Les violentes fluctuations du marché boursier américain poussent les investisseurs à analyser attentivement les données afin de déterminer si la vague de ventes est terminée. Les indicateurs préliminaires montrent qu’il est probablement trop tôt pour annoncer un retour à une trajectoire haussière normale.

La crise de gouvernance chez Nvidia (NVDA.US) s'aggrave : Jensen Huang impliqué dans une nouvelle affaire extraconjugale, le conseil d'administration envisage une destitution, Wall Street commence à évaluer le scénario "sans Jensen".
La société de semi-conducteurs ayant la plus grande capitalisation boursière au monde traverse actuellement la crise de gouvernance d'entreprise la plus grave depuis sa création.
Prix des cryptos
Plus


