
Pourquoi les institutions continuent-elles d’augmenter leur position sur TSMC à ce niveau ?

Bonjour à tous, je suis Youdou.
Après la publication des résultats du 4e trimestre 2025 de TSMC, le marché a rapidement réagi.
Mais la vraie question à se poser est la suivante :
Pourquoi, à ce stade, les institutions choisissent-elles de continuer à relever leurs prévisions sur TSMC ?
Cette question ne peut pas être répondue au hasard.
Dans cet article, je me base principalement sur les derniers rapports d’analystes publiés après les résultats par J.P. Morgan et Goldman Sachs pour analyser, du point de vue de leurs modèles, pourquoi ils choisissent de relever leurs estimations à ce moment précis.
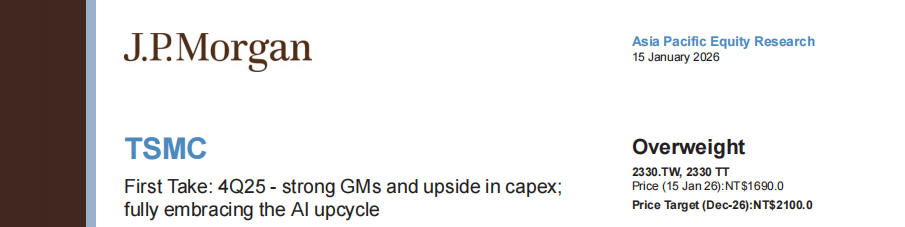
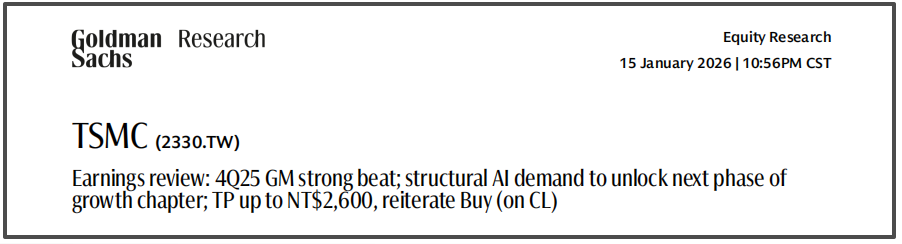
Commençons par la conclusion.
Cette révision à la hausse n’est pas due à la « beauté » des résultats, mais parce queles hypothèses précédentes ne tiennent plus.
Que ce soit J.P. Morgan ou Goldman Sachs, le point commun dans leurs actions cette fois est le suivant :
Ce n’est pas un léger ajustement, mais un changement dans les hypothèses à long terme.
Ce changement se manifeste principalement à trois niveaux.
Première raison : l’IA n’est plus une variable marginale
Ces dernières années, la plupart des institutions considéraient les revenus liés à l’IA chez TSMC comme :
une croissance rapide, mais toujours un sous-ensemble du segment HPC, avec un impact limité sur le modèle à long terme.
Après ces résultats, ce positionnement a été complètement renversé.
Les institutions considèrent désormais les revenus liés aux AI accelerators, directement comme :
la variable clé qui détermine le taux d’utilisation des procédés avancés
la variable clé qui détermine le rythme des dépenses d’investissement
voire la variable déterminant la pente de croissance globale de l’entreprise
Lorsque l’IA passe du statut « optionnel » à celui de « variable principale »,
le modèle de croissance doit naturellement être relevé dans son ensemble.
Ce n’est pas une question d’optimisme, mais de changement structurel.
Deuxième raison : une marge brute de 60 % devient la « norme »
Si le changement côté revenus concerne la pente de croissance,
le changement côté profit concernel’ancre de valorisation elle-même.
Ce qui est vraiment important dans ces résultats, ce n’est pas qu’une marge brute ait dépassé les attentes, mais que trois éléments se produisent en même temps :
Une marge brute stable de plus de 60 % au 4e trimestre 2025
Des perspectives pour le 1er trimestre 2026 revues à la hausse
Des perspectives de marge brute à long terme officiellement relevées
Ce que cela implique :
Les institutions commencent à accepter un nouveau postulat —
Dans les prochaines années, il se pourrait que la marge brute de TSMC ne retombe plus en dessous de 50 %.
Dès lors que le niveau central de la marge brute est confirmé à la hausse :
l’évolution de l’EPS n’est plus linéaire,
maisc’est toute la plage de rentabilité qui se trouve relevée.
Voilà pourquoi, de nombreuses révisions à la hausse ne s’appuient pas seulement sur l’augmentation des multiples de valorisation, mais plutôt sur une revalorisation de l’EPS.
Troisième raison : la « nature » du Capex a changé
Le débat sur les Capex de TSMC existe depuis longtemps.
Mais la clé du changement d’avis des institutions cette fois-ci ne concerne pas le montant des Capex, mais la raison pour laquelle ils sont aussi importants.
Cette fois, la qualification donnée par les institutions concernant les Capex est la suivante :
ce n’est pas un pari anticyclique
ce n’est pas un investissement défensif
mais une anticipation dictée par la certitude de la demande IA à long terme
En d’autres termes :
les Capex ne sont plus considérés comme une variable de risque, mais comme le résultat de la visibilité de la croissance.
Une fois compris de cette manière, leur signification en termes de valorisation change complètement.
Pourquoi relever les estimations « maintenant » et pas plus tôt ou plus tard ?
C’est une question clé que beaucoup négligent.
Les institutions ne découvrent pas aujourd’hui l’importance de l’IA,
et elles n’observent pas seulement aujourd’hui la tension sur les procédés avancés.
Le véritable déclencheur, c’est la validation simultanée de trois éléments :
1️⃣ La demande IA n’est plus un bruit de commande, mais une courbe durable
2️⃣ La marge brute n’a pas été nettement affectée par l’accroissement de la capacité et l’expansion à l’étranger
3️⃣ La direction adopte désormais une attitude plus déterminée concernant les Capex à moyen et long terme
Lorsque ces trois conditions sont réunies,
les hypothèses prudentes doivent être corrigées.
C’est pourquoi la révision à la hausse intervient à ce moment précis, et non avant la publication des résultats.
Mon interprétation
Si l’on ne regarde que le cours de l’action, cette révision à la hausse semble « aller dans le sens du marché » ;
mais du point de vue des modèles institutionnels, c’estune correction nécessaire.
TSMC est en train de passer de :
« Une entreprise manufacturière hautement cyclique »
à :
« Un actif clé doté d’une rentabilité structurelle à l’ère des infrastructures IA ».
Dans ce contexte,
le relèvement des prévisions par les institutions n’est pas agressif, mais retardataire.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La vague d’IA pourrait suivre le destin de la bulle ferroviaire du XIXe siècle : les bâtisseurs ne seront pas forcément les gagnants finaux.
L'analyste de Goldman Sachs, Bobby Molavi, prend comme exemple la folie ferroviaire du 19e siècle au Royaume-Uni : 500 entreprises ont dépensé plus que le revenu national annuel pour construire 8 000 miles de voies ferrées, et les premiers investisseurs ont presque tous perdu, alors que les véritables bénéficiaires ont été les « passagers » ultérieurs. Il souligne que la vague actuelle d’IA est alimentée à la fois par la dette et par la dynamique, et que le ratio cours/bénéfices prévisionnel du S&P 500 à 18 fois n’est « qu’un peu moins cher ». Quant à savoir si les constructeurs peuvent conserver la valeur, l’histoire donne une réponse peu encourageante.

Si l’introduction en bourse d’Anthropic la semaine prochaine se déroule bien et que le cours de l’action augmente, alors l’IA “restera stable”, sinon “certaines entreprises feront faillite”.
La réduction de la valorisation des deux géants a déjà déclenché une réaction en chaîne : les investisseurs adoptent désormais des multiples de revenus plus prudents pour les startups d’IA et mettent directement fin aux financements à valorisations élevées pour les entreprises sans revenus. Plusieurs fonds de capital-risque ont déjà conseillé à leurs sociétés en portefeuille de revoir à la baisse leurs attentes de valorisation et de constituer rapidement des réserves de liquidités. Les acteurs du marché avertissent que le résultat de l’introduction en bourse d’Anthropic servira de baromètre pour le secteur : en cas de succès, la prospérité se poursuivra ; en cas d’échec, certaines entreprises pourraient être éliminées du marché.
Après les élections au Brésil, la décote politique s’intensifie, mais Morgan Stanley reste optimiste sur Petrobras (PBR.US), se concentrant sur la tarification du carburant et les dividendes
Morgan Stanley maintient toujours sa recommandation la plus optimiste, "surpondérer", mais a abaissé son objectif de cours pour fin 2027 de 31 dollars à 25 dollars.

Corning (GLW.US) reçoit la première recommandation "acheter" de Jefferies ! Les usines d’IA s’arrachent la fibre optique, le déficit mondial d’approvisionnement pourrait atteindre 30%
Pour Corning, l'augmentation récente des bénéfices provient principalement de l'expansion des clusters d'IA. Avec la multiplication des liaisons optiques entre armoires et entre sites, les clients doivent installer plus de fibres optiques dans des espaces de conduits et d’armoires limités, ce qui stimule la demande pour des câbles optiques à haute densité et des systèmes de connexion.

Prix des cryptos
Plus


