
Le signal rare des obligations japonaises à 20 ans s’allume de nouveau : la liquidité mondiale pourrait connaître un ajustement brutal, BTC fait face à une pression temporaire.

Le Japon avance discrètement vers le centre de la scène financière mondiale.
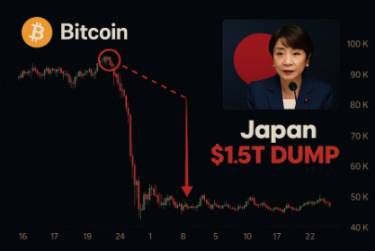
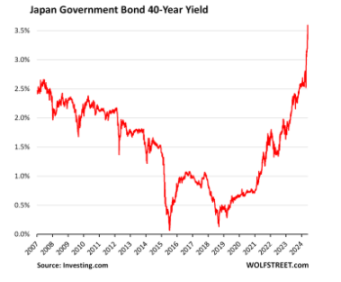
Récemment, le rendement des obligations d'État japonaises (JGB) à 20 ans a dépassé 2,75 %, un niveau jamais atteint depuis 26 ans. Il est important de noter que cette hausse intervient alors que le Japon vient tout juste de lancer un plan de relance économique de 110 milliards de dollars. Sous l'effet combiné de l'expansion budgétaire et de la hausse des taux d'intérêt, les marchés mondiaux sont immédiatement passés en état d'alerte.
Ce signal n'est pas anodin, car historiquement il accompagne souvent un renversement majeur des flux de capitaux, voire marque le point de départ d'une correction des actifs risqués mondiaux.
I. Le Japon est le plus grand créancier mondial — ses flux de capitaux influencent la liquidité globale
Pourquoi les variations des taux d'intérêt japonais affectent-elles les marchés mondiaux ?
La raison réside dans la position particulière du Japon :
Le plus grand détenteur mondial de capitaux étrangers
Détenant plus de 1 100 milliards de dollars de dette américaine
Les compagnies d'assurance, fonds de pension et institutions financières japonaises occupent un poids considérable sur les marchés d'actifs mondiaux
Lorsque les rendements domestiques japonais augmentent significativement, cela déclenche une logique simple mais puissante :
Le rendement national devient plus attractif → Les capitaux étrangers reviennent au Japon → La liquidité mondiale est aspirée
La conséquence :
Les obligations américaines pourraient subir des pressions à la vente
Les fonds d'actions mondiaux font face à des rachats
La volatilité des marchés augmente rapidement
Cet effet est en chaîne et s'accélère.
II. Si la tendance se poursuit, les actifs risqués mondiaux pourraient entrer dans une phase de forte volatilité
Si cette tendance de rapatriement des capitaux s'accentue, l'impact s'élargira rapidement :
La dette américaine sera la première à être vendue
Les grands fonds d'actions suivront de près
Les actifs risqués mondiaux subiront un ajustement synchronisé
Une situation similaire s'est produite en 2018 :
Les rendements des JGB et des obligations américaines ont augmenté en même temps
Les principaux indices mondiaux ont chuté brutalement
Le Japon est devenu une source inattendue de "resserrement de la liquidité"
Aujourd'hui, l'environnement macroéconomique est encore plus complexe, chaque mouvement des taux japonais est amplifié et interprété par les capitaux mondiaux.
III. Bitcoin est le plus sensible à la liquidité : la pression à court terme ne doit pas être ignorée
La question clé est la suivante :
Que signifie ce signal japonais pour Bitcoin ?
La réponse est claire :
Bitcoin est l'un des actifs risqués les plus dépendants de la liquidité mondiale.
Historiquement, BTC a toujours connu des baisses marquées lors des périodes de resserrement de la liquidité :
2015 : le dollar se renforce → BTC corrige significativement
2018 : hausse des rendements mondiaux → BTC chute de 19k à 3k
2022 : resserrement de la Fed → BTC chute de 69k à 15k
La comparaison montre :
Chaque chute majeure de BTC n'est pas due à une détérioration de ses fondamentaux, mais à une disparition soudaine de la liquidité systémique.
Si le Japon continue de favoriser le rapatriement des capitaux, la pression à court terme sur BTC est presque inévitable.
IV. Ce n'est pas un retournement de tendance, mais une "période de compression" de la liquidité
Bien que la pression existe, il ne s'agit pas d'un signal de retournement de la tendance majeure.
L'environnement de marché actuel ressemble davantage à :
Un resserrement de la liquidité
Une volatilité accrue
Les prix cherchent un support à la baisse
Ce n'est pas dû à une évolution négative de la technologie ou des applications de Bitcoin, mais à une période de "tension de liquidité" sur les marchés financiers.
V. Les fondamentaux de Bitcoin restent solides à long terme
Il convient de souligner que la logique à long terme de Bitcoin continue de se renforcer :
Les investisseurs institutionnels continuent d'accumuler
La structure des ETF renforce l'afflux régulier de capitaux
L'attitude des régulateurs passe de l'obstacle à l'acceptation
Le réseau et l'écosystème continuent d'accroître leur valeur
Ces forces ne seront pas modifiées par les mouvements de capitaux à court terme du Japon.
VI. Une correction profonde effraie les traders émotionnels, mais représente une opportunité pour les investisseurs de long terme
Si le Japon continue de favoriser le rapatriement des capitaux :
BTC pourrait effectivement baisser
La baisse pourrait être plus profonde que la plupart ne l'imaginent
Mais ce qui détermine le succès ou l'échec, ce n'est pas la panique, mais la position adoptée.
Ce n'est pas un retournement de tendance, mais une fenêtre d'opportunité pour les patients.
Ceux qui achètent au creux de la peur saisiront la prochaine grande vague haussière.
Conclusion :
Le rendement des obligations japonaises à 20 ans atteignant un sommet de 26 ans est un signal macroéconomique d'ampleur mondiale. Si les capitaux japonais continuent de revenir au pays, cette tendance pourrait entraîner un resserrement de la liquidité mondiale, mettant sous pression à court terme les obligations américaines, les marchés actions et les actifs risqués comme Bitcoin.
Cependant, cette pression provient principalement d'un "resserrement de la liquidité" sur le plan financier, et non d'une détérioration des fondamentaux de Bitcoin. L'institutionnalisation de Bitcoin, les progrès réglementaires et la valeur du réseau continuent de s'accroître, la structure à long terme reste inchangée.
La volatilité à court terme pourrait s'accentuer, mais les véritables grandes opportunités naissent souvent de ces corrections paniquées.
Les investisseurs prudents doivent faire preuve de patience face à la volatilité et adopter des stratégies pour saisir les zones de valeur profonde.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La vague d’IA pourrait suivre le destin de la bulle ferroviaire du XIXe siècle : les bâtisseurs ne seront pas forcément les gagnants finaux.
L'analyste de Goldman Sachs, Bobby Molavi, prend comme exemple la folie ferroviaire du 19e siècle au Royaume-Uni : 500 entreprises ont dépensé plus que le revenu national annuel pour construire 8 000 miles de voies ferrées, et les premiers investisseurs ont presque tous perdu, alors que les véritables bénéficiaires ont été les « passagers » ultérieurs. Il souligne que la vague actuelle d’IA est alimentée à la fois par la dette et par la dynamique, et que le ratio cours/bénéfices prévisionnel du S&P 500 à 18 fois n’est « qu’un peu moins cher ». Quant à savoir si les constructeurs peuvent conserver la valeur, l’histoire donne une réponse peu encourageante.

Si l’introduction en bourse d’Anthropic la semaine prochaine se déroule bien et que le cours de l’action augmente, alors l’IA “restera stable”, sinon “certaines entreprises feront faillite”.
La réduction de la valorisation des deux géants a déjà déclenché une réaction en chaîne : les investisseurs adoptent désormais des multiples de revenus plus prudents pour les startups d’IA et mettent directement fin aux financements à valorisations élevées pour les entreprises sans revenus. Plusieurs fonds de capital-risque ont déjà conseillé à leurs sociétés en portefeuille de revoir à la baisse leurs attentes de valorisation et de constituer rapidement des réserves de liquidités. Les acteurs du marché avertissent que le résultat de l’introduction en bourse d’Anthropic servira de baromètre pour le secteur : en cas de succès, la prospérité se poursuivra ; en cas d’échec, certaines entreprises pourraient être éliminées du marché.
Après les élections au Brésil, la décote politique s’intensifie, mais Morgan Stanley reste optimiste sur Petrobras (PBR.US), se concentrant sur la tarification du carburant et les dividendes
Morgan Stanley maintient toujours sa recommandation la plus optimiste, "surpondérer", mais a abaissé son objectif de cours pour fin 2027 de 31 dollars à 25 dollars.

Corning (GLW.US) reçoit la première recommandation "acheter" de Jefferies ! Les usines d’IA s’arrachent la fibre optique, le déficit mondial d’approvisionnement pourrait atteindre 30%
Pour Corning, l'augmentation récente des bénéfices provient principalement de l'expansion des clusters d'IA. Avec la multiplication des liaisons optiques entre armoires et entre sites, les clients doivent installer plus de fibres optiques dans des espaces de conduits et d’armoires limités, ce qui stimule la demande pour des câbles optiques à haute densité et des systèmes de connexion.

Prix des cryptos
Plus


