
Une « crise des subprimes » est-elle déjà apparue on-chain ? Le chemin vers la maturité des produits structurés DeFi

Les dépôts sont-ils soutenus par des actifs réels ? À quels protocoles, plateformes ou contreparties les expositions des actifs sont-elles liées ? Qui contrôle les actifs ?
Les dépôts sont-ils soutenus par des actifs réels ? À quels protocoles, plateformes ou contreparties les expositions sont-elles soumises ? Qui contrôle les actifs ?
Auteur : Chaos Labs
Traduction : AididiaoJP, Foresight News
L’essor des gestionnaires de risques et des allocateurs de capital on-chain (OCCA)
Le DeFi est entré dans une nouvelle phase structurée, où les stratégies de trading institutionnelles sont abstraites en actifs composables et tokenisables.
Tout a commencé avec l’émergence des tokens de staking liquide, et la tokenisation du trading de base lancée par Ethena Labs est devenue un tournant clé pour les produits structurés DeFi. Ce protocole a emballé une stratégie de couverture delta neutre nécessitant une gestion de marge 24h/24 en un token synthétique en dollars, permettant aux utilisateurs de participer d’un simple clic, redéfinissant ainsi leurs attentes envers le DeFi.
Les produits de rendement autrefois réservés aux départements de trading et aux institutions sont désormais accessibles au grand public. USDe est devenu le stablecoin ayant atteint le plus rapidement une valeur totale verrouillée de 10 milliards de dollars.
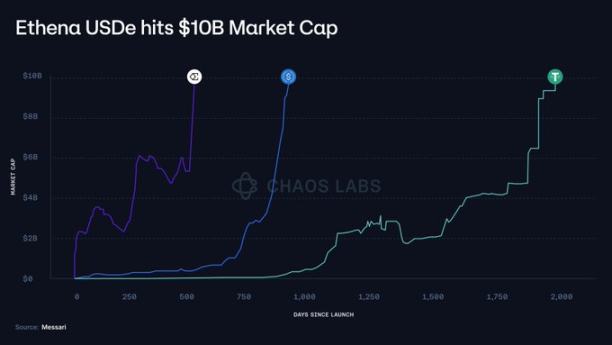
Le succès d’Ethena confirme la forte demande du marché pour la « tokenisation des stratégies institutionnelles ». Cette évolution est en train de remodeler la structure du marché et de donner naissance à une nouvelle génération de « gestionnaires de risques » ou « allocateurs de capital on-chain », qui encapsulent des stratégies complexes de rendement et de risque en produits plus simples à destination des utilisateurs.
Qu’est-ce qu’un gestionnaire de risques et un Onchain Capital Allocator (OCCA) ?
À l’heure actuelle, il n’existe pas de définition unifiée de « gestionnaire de risques » ou « OCCA » dans l’industrie. Ces étiquettes couvrent divers modèles de conception, mais leur point commun est la recondition des stratégies génératrices de rendement.
Note du traducteur : OCCA est l’abréviation de Onchain Capital Allocator, que l’on peut comprendre comme des gestionnaires de fonds ou des administrateurs d’actifs professionnels dans le DeFi, qui attirent des capitaux en emballant des stratégies complexes dans des produits simples.
Les OCCA lancent généralement des produits stratégiques à forte identité de marque, tandis que les gestionnaires de risques exploitent davantage les marchés monétaires modulaires (tels que Morpho et Euler) pour offrir du rendement via des coffres paramétrés. La valeur totale verrouillée de ces deux types de produits est passée de moins de 2 millions de dollars en 2023 à 20 milliards de dollars, soit une croissance d’environ 10 000 fois.
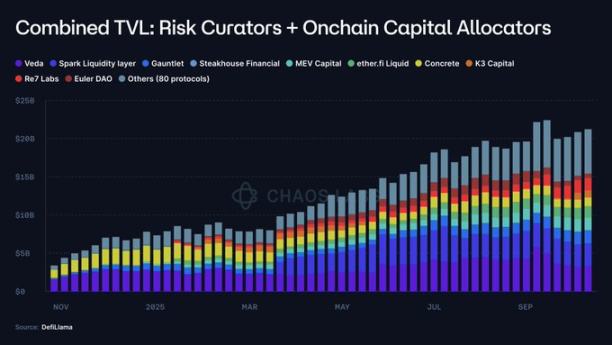
Cela soulève également une série de questions fondamentales :
- Où sont investis les dépôts ?
- À quels protocoles ou contreparties les fonds sont-ils exposés ?
- Les paramètres de risque peuvent-ils être ajustés de manière flexible en cas de volatilité extrême ? Sur quelles hypothèses reposent-ils ?
- Quelle est la liquidité des actifs sous-jacents ?
- En cas de rachats massifs ou de bank run, quel est le chemin de sortie ?
- Où se cachent réellement les risques ?
Le 10 octobre, le marché des cryptomonnaies a connu le plus grand krach d’altcoins de son histoire, touchant les exchanges centralisés et les DEX à contrats perpétuels, déclenchant des liquidations croisées et un désendettement automatique sur plusieurs marchés.
Cependant, les produits tokenisés delta neutre semblent avoir été peu affectés.
La plupart de ces produits fonctionnent comme des boîtes noires, ne fournissant guère plus que des APY mis en avant et des slogans marketing. Seuls quelques OCCA révèlent indirectement leur exposition aux protocoles et certains détails stratégiques, mais les données sur les positions, les plateformes de couverture, les marges de sécurité, les réserves en temps réel et les stratégies de stress test sont rarement rendues publiques ; lorsqu’elles le sont, c’est souvent de manière sélective ou différée.
En l’absence de preuves vérifiables ou de traces sur les plateformes de trading, il est difficile pour les utilisateurs de juger si la résilience du produit provient d’une conception robuste, de la chance, ou même d’une confirmation financière différée. La plupart du temps, ils ne savent même pas si une perte a déjà eu lieu.
Nous avons identifié quatre points faibles récurrents dans la conception : contrôle centralisé, réutilisation des collatéraux, conflits d’intérêts et manque de transparence.
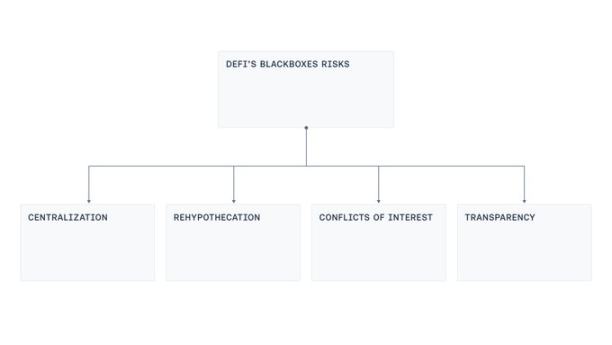
Centralisation
La plupart des « boîtes noires » génératrices de rendement sont gérées par des portefeuilles multi-signatures contrôlés par des comptes ou opérateurs externes, responsables de la garde, du transfert et du déploiement des fonds des utilisateurs. Cette concentration du contrôle signifie qu’en cas d’erreur opérationnelle (comme une fuite de clé privée ou la coercition d’un signataire), des pertes catastrophiques peuvent survenir. Cela reproduit le schéma courant des attaques de bridges du cycle précédent : même sans intention malveillante, la compromission d’un poste de travail unique, un lien de phishing ou l’abus de privilèges d’urgence par un initié peuvent causer d’énormes dégâts.
Réutilisation des collatéraux
Dans certains produits de rendement, les collatéraux sont utilisés à plusieurs reprises entre différents coffres. Un coffre dépose ou prête à un autre, qui à son tour entre dans un troisième. Des enquêtes ont révélé des schémas de prêts circulaires : les dépôts sont « lavés » à travers plusieurs coffres, gonflant artificiellement la TVL, formant des chaînes récursives de « mint - prêt » ou « emprunt - fourniture », accumulant ainsi un risque systémique croissant.
Conflits d’intérêts
Même si toutes les parties impliquées agissent de bonne foi, il n’est pas facile de définir les meilleurs plafonds d’offre/emprunt, les courbes de taux d’intérêt ou de choisir l’oracle approprié pour un produit. Toutes ces décisions impliquent des compromis. Un marché trop grand ou sans plafond peut épuiser la liquidité de sortie, rendant les liquidations impossibles et favorisant la manipulation. À l’inverse, un plafond trop bas limite l’activité normale. Une courbe de taux ignorant la profondeur de liquidité peut piéger les fonds des prêteurs. Lorsque la performance des curateurs est évaluée sur la croissance, le problème s’aggrave : leurs intérêts peuvent diverger de ceux des déposants.
Transparence
Le nettoyage du marché en octobre a révélé une réalité simple : les utilisateurs manquent de données efficaces pour juger de la localisation des risques, de la manière dont ils sont marqués, et de la suffisance constante des actifs de soutien. Bien que la divulgation en temps réel de toutes les positions puisse être irréaliste en raison des risques de frontrunning ou de squeeze, un certain degré de transparence reste compatible avec le modèle économique. Par exemple, la visibilité au niveau du portefeuille, la divulgation de la composition des réserves, la couverture de couverture agrégée par actif, etc., peuvent toutes être vérifiées par des audits tiers. Des tableaux de bord et des preuves peuvent être introduits pour rapprocher les soldes en garde, les positions verrouillées ou en dépôt avec les passifs en cours, fournir des preuves de réserves et une gouvernance des droits, tout en ne divulguant pas les détails des transactions.
Une voie praticable vers l’avant
La vague actuelle de produits générateurs de rendement encapsulés éloigne le DeFi de ses principes fondamentaux de « non-custodial, vérifiable, transparent », pour se rapprocher d’un mode opératoire plus institutionnel traditionnel.
Ce changement n’est pas en soi un péché originel. La maturité du DeFi a créé un espace pour les stratégies structurées, qui nécessitent effectivement une certaine flexibilité opérationnelle et une gestion centralisée.
Mais accepter la complexité ne signifie pas accepter l’opacité.
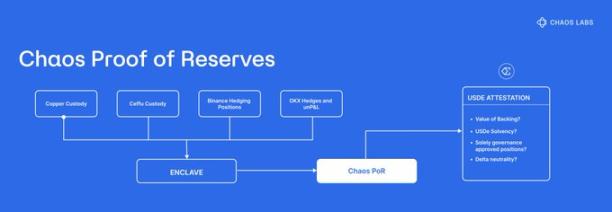
Notre objectif est de préserver la transparence pour les utilisateurs tout en permettant aux opérateurs de gérer des stratégies complexes, et de trouver une voie médiane praticable pour les deux parties.
Pour cela, l’industrie devrait avancer dans les directions suivantes :
- Preuve de réserves : il ne suffit pas de promouvoir l’APY, il faut aussi divulguer les stratégies sous-jacentes, accompagner d’audits tiers réguliers et de systèmes PoR, afin que les utilisateurs puissent vérifier à tout moment la couverture des actifs.
- Gestion moderne des risques : il existe déjà des solutions pour évaluer et gérer les risques des produits de rendement structurés. Des protocoles majeurs comme Aave utilisent des oracles de risque et optimisent les paramètres via des cadres décentralisés pour maintenir la santé et la sécurité du marché monétaire.
- Réduire la centralisation : ce n’est pas un problème nouveau. Les attaques de bridges ont déjà forcé l’industrie à prendre au sérieux les questions de droits d’upgrade, de collusion entre signataires et de privilèges d’urgence opaques. Nous devons en tirer des leçons et adopter des signatures seuil, la séparation des responsabilités des clés, la séparation des rôles (proposition / approbation / exécution), le financement instantané avec des soldes minimaux de hot wallets, des listes blanches de retraits pour les chemins de garde, des time-locks publics pour les upgrades, et des privilèges d’urgence strictement révocables.
- Limiter le risque systémique : la réutilisation des collatéraux est une caractéristique intrinsèque des produits d’assurance ou de re-staking, mais elle doit être limitée et clairement divulguée pour éviter la formation de boucles de mint-emprunt entre produits liés.
- Transparence des mécanismes d’alignement : les incitations doivent être aussi publiques que possible. Les utilisateurs doivent savoir où se situent les intérêts des gestionnaires de risques, s’il existe des parties liées, et comment les changements sont approuvés, afin de transformer la boîte noire en un contrat évaluable.
- Normalisation : l’encapsulation on-chain des actifs générateurs de rendement est déjà une industrie de 20 milliards de dollars ; le secteur DeFi devrait établir des classifications universelles, des exigences de divulgation minimales et des mécanismes de suivi des événements.
Grâce à ces efforts, le marché on-chain des produits générateurs de rendement pourra conserver les avantages des stratégies structurées professionnelles, tout en protégeant les utilisateurs grâce à la transparence et à des données vérifiables.
Conclusion
L’essor des OCCA et des gestionnaires de risques est la conséquence inévitable de l’entrée du DeFi dans l’ère des produits structurés. Depuis qu’Ethena a prouvé que les stratégies institutionnelles pouvaient être tokenisées et distribuées, la formation d’une couche de gestion professionnelle autour du marché monétaire est devenue une certitude. Cette couche n’est pas problématique en soi ; le problème réside dans le degré de liberté opérationnelle qu’elle requiert, qui ne doit pas remplacer la vérifiabilité.
La solution n’est pas complexe : publier des preuves de réserves correspondant aux passifs, divulguer les incitations et les parties liées, limiter la réutilisation des collatéraux, réduire le contrôle centralisé grâce à une gestion moderne des clés et au contrôle des changements, et intégrer les signaux de risque dans la gestion des paramètres.
En fin de compte, le succès dépendra de la capacité à répondre à tout moment à trois questions clés :
- Mes dépôts sont-ils soutenus par des actifs réels ?
- À quels protocoles, plateformes ou contreparties les expositions sont-elles soumises ?
- Qui contrôle les actifs ?
Le DeFi n’a pas à choisir entre complexité et principes fondamentaux. Les deux peuvent coexister, et la transparence doit croître de pair avec la complexité.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La vague d’IA pourrait suivre le destin de la bulle ferroviaire du XIXe siècle : les bâtisseurs ne seront pas forcément les gagnants finaux.
L'analyste de Goldman Sachs, Bobby Molavi, prend comme exemple la folie ferroviaire du 19e siècle au Royaume-Uni : 500 entreprises ont dépensé plus que le revenu national annuel pour construire 8 000 miles de voies ferrées, et les premiers investisseurs ont presque tous perdu, alors que les véritables bénéficiaires ont été les « passagers » ultérieurs. Il souligne que la vague actuelle d’IA est alimentée à la fois par la dette et par la dynamique, et que le ratio cours/bénéfices prévisionnel du S&P 500 à 18 fois n’est « qu’un peu moins cher ». Quant à savoir si les constructeurs peuvent conserver la valeur, l’histoire donne une réponse peu encourageante.

Si l’introduction en bourse d’Anthropic la semaine prochaine se déroule bien et que le cours de l’action augmente, alors l’IA “restera stable”, sinon “certaines entreprises feront faillite”.
La réduction de la valorisation des deux géants a déjà déclenché une réaction en chaîne : les investisseurs adoptent désormais des multiples de revenus plus prudents pour les startups d’IA et mettent directement fin aux financements à valorisations élevées pour les entreprises sans revenus. Plusieurs fonds de capital-risque ont déjà conseillé à leurs sociétés en portefeuille de revoir à la baisse leurs attentes de valorisation et de constituer rapidement des réserves de liquidités. Les acteurs du marché avertissent que le résultat de l’introduction en bourse d’Anthropic servira de baromètre pour le secteur : en cas de succès, la prospérité se poursuivra ; en cas d’échec, certaines entreprises pourraient être éliminées du marché.
Après les élections au Brésil, la décote politique s’intensifie, mais Morgan Stanley reste optimiste sur Petrobras (PBR.US), se concentrant sur la tarification du carburant et les dividendes
Morgan Stanley maintient toujours sa recommandation la plus optimiste, "surpondérer", mais a abaissé son objectif de cours pour fin 2027 de 31 dollars à 25 dollars.

Corning (GLW.US) reçoit la première recommandation "acheter" de Jefferies ! Les usines d’IA s’arrachent la fibre optique, le déficit mondial d’approvisionnement pourrait atteindre 30%
Pour Corning, l'augmentation récente des bénéfices provient principalement de l'expansion des clusters d'IA. Avec la multiplication des liaisons optiques entre armoires et entre sites, les clients doivent installer plus de fibres optiques dans des espaces de conduits et d’armoires limités, ce qui stimule la demande pour des câbles optiques à haute densité et des systèmes de connexion.

Prix des cryptos
Plus


