
La vague de fusions et acquisitions déferle sur l'industrie crypto : les géants profitent des bas prix, l'écosystème Web3 se reconstruit.

Alors que les petits projets peinent encore à obtenir un nouveau financement ou à lancer leur token, les géants échangent déjà de la liquidité contre du temps et misent sur des acquisitions pour assurer leur avenir.
Alors que les petits projets peinent encore à lever des fonds pour leur prochain tour de financement ou à lancer leur token, les géants échangent déjà du cash contre du temps et misent sur les acquisitions pour préparer l’avenir.
Auteur : Gu Yu, ChainCatcher
En 2025, le monde de la crypto connaît une vague de fusions-acquisitions sans précédent.
Des protocoles DeFi aux sociétés de gestion d’actifs, des entreprises de paiement aux fournisseurs d’infrastructures, de nouvelles opérations de fusion-acquisition sont annoncées presque chaque jour. Kraken a racheté la plateforme de trading à terme NinjaTrader pour 1,5 milliards de dollars, tandis que Coinbase a récemment acquis successivement la bourse de produits dérivés Deribit et la plateforme de levée de fonds on-chain Echo. Selon les données de RootData, depuis le début de 2025, le nombre de fusions-acquisitions dans la crypto a atteint 143, battant un record historique et enregistrant une hausse de 93 % par rapport à la même période l’an dernier.
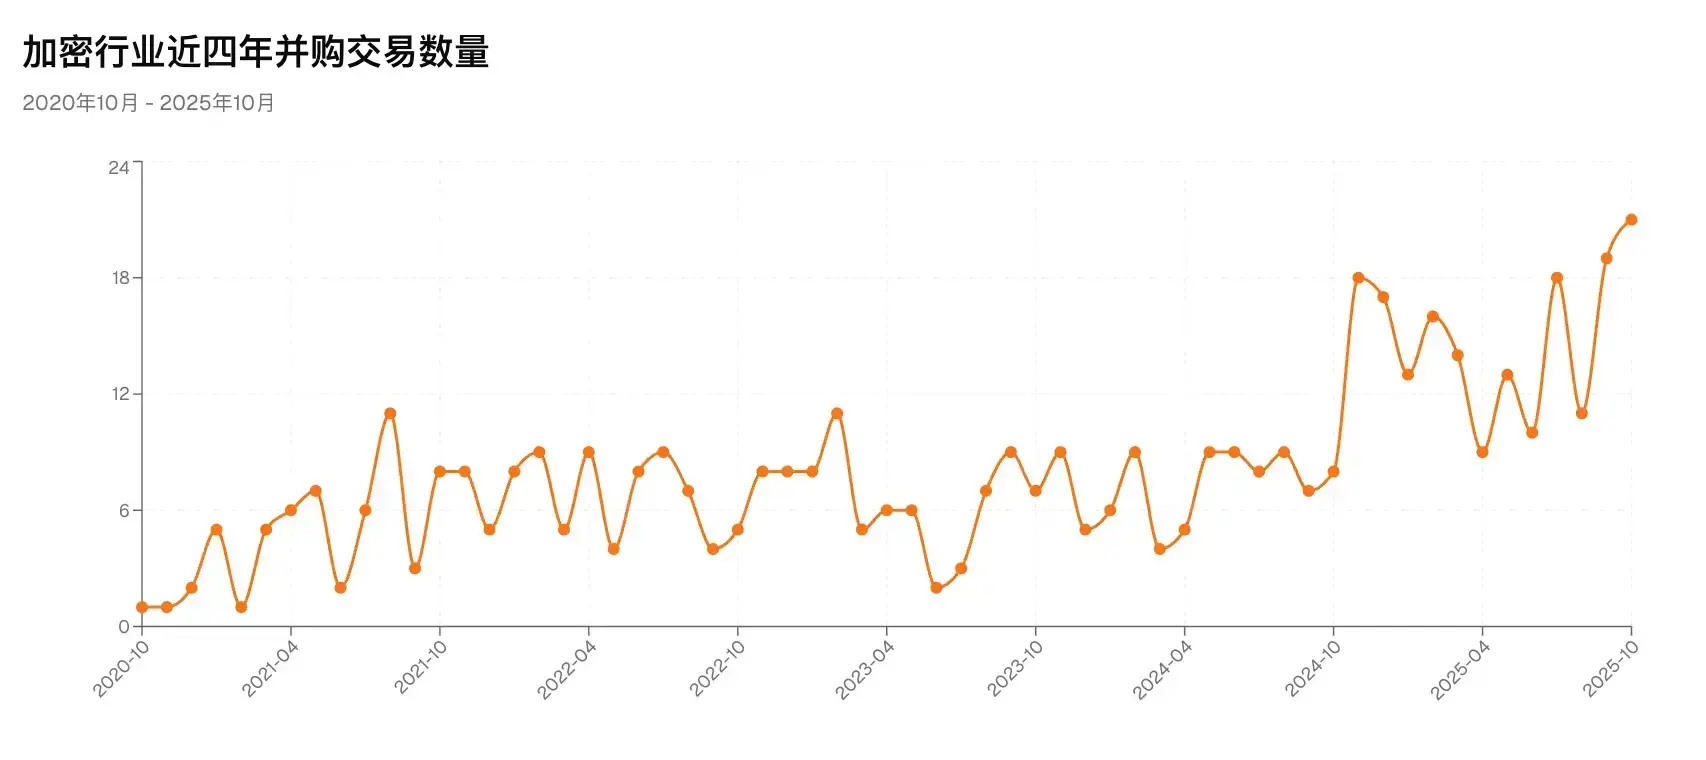
Pourquoi, alors que le marché est en berne, les géants se passionnent-ils pour les fusions-acquisitions ? Quel impact l’accumulation de ces opérations aura-t-elle sur le marché ?
I. Les géants échangent du capital contre du temps
La fusion-acquisition est le moyen le plus direct pour les géants d’étendre leur terrain de jeu et d’accroître leur compétitivité.
Au cours des dernières années, les géants, notamment les exchanges centralisés, ont prospéré grâce aux frais de transaction. Mais avec le retournement baissier du marché secondaire et le durcissement de la régulation, les revenus issus des transactions ne suffisent plus à soutenir la croissance, d’autant que les géants du Web2 convoitent aussi ce secteur. Ils ont donc commencé à élargir leur champ d’action par des acquisitions — soit pour combler les lacunes de leur écosystème, soit pour obtenir des ressources de conformité.
Grâce aux fusions-acquisitions, les géants peuvent sauter la longue phase de R&D interne et de développement de marché, en intégrant rapidement des concurrents ou des équipes complémentaires, ce qui leur permet d’élargir en peu de temps leur gamme de produits : passer du spot aux produits dérivés, de la simple transaction au paiement et à la conservation, et ainsi renforcer leur capacité à offrir des services full stack.
Plus important encore, en rachetant des entités déjà titulaires d’agréments réglementaires ou disposant d’une structure de conformité solide, les plateformes peuvent obtenir plus rapidement une « carte d’identité » pour accéder à certains marchés (par exemple, une licence, des processus de conformité ou des canaux de compensation dans une juridiction donnée), ce qui est bien plus rapide que de constituer une équipe de conformité en interne. Cela est particulièrement crucial dans l’univers crypto, où la régulation se renforce et où les différences régionales sont marquées.
À titre d’exemple, Coinbase. Depuis 2025, sa stratégie d’acquisition est quasiment « sur toute la chaîne » : des plateformes de produits dérivés aux plateformes de financement on-chain, en passant par les sociétés de conservation réglementées, couvrant ainsi de nombreux maillons : trading, émission, paiement, gestion d’actifs, etc. Un professionnel proche de Coinbase confie : « Leur ambition est de bâtir un ‘empire à la Goldman Sachs’ dans la crypto — non pas en misant sur le prix des tokens, mais sur un système de services. »
La démarche de Kraken obéit à une logique similaire. NinjaTrader est un acteur historique de la finance traditionnelle ; en l’acquérant, Kraken s’offre un canal de conformité reconnu par la régulation américaine, et peut ainsi intégrer les clients et outils du marché des futures traditionnels à son écosystème. À l’avenir, Kraken n’aura plus à contourner les obstacles pour offrir une gamme complète de services sur les produits dérivés et les futures.
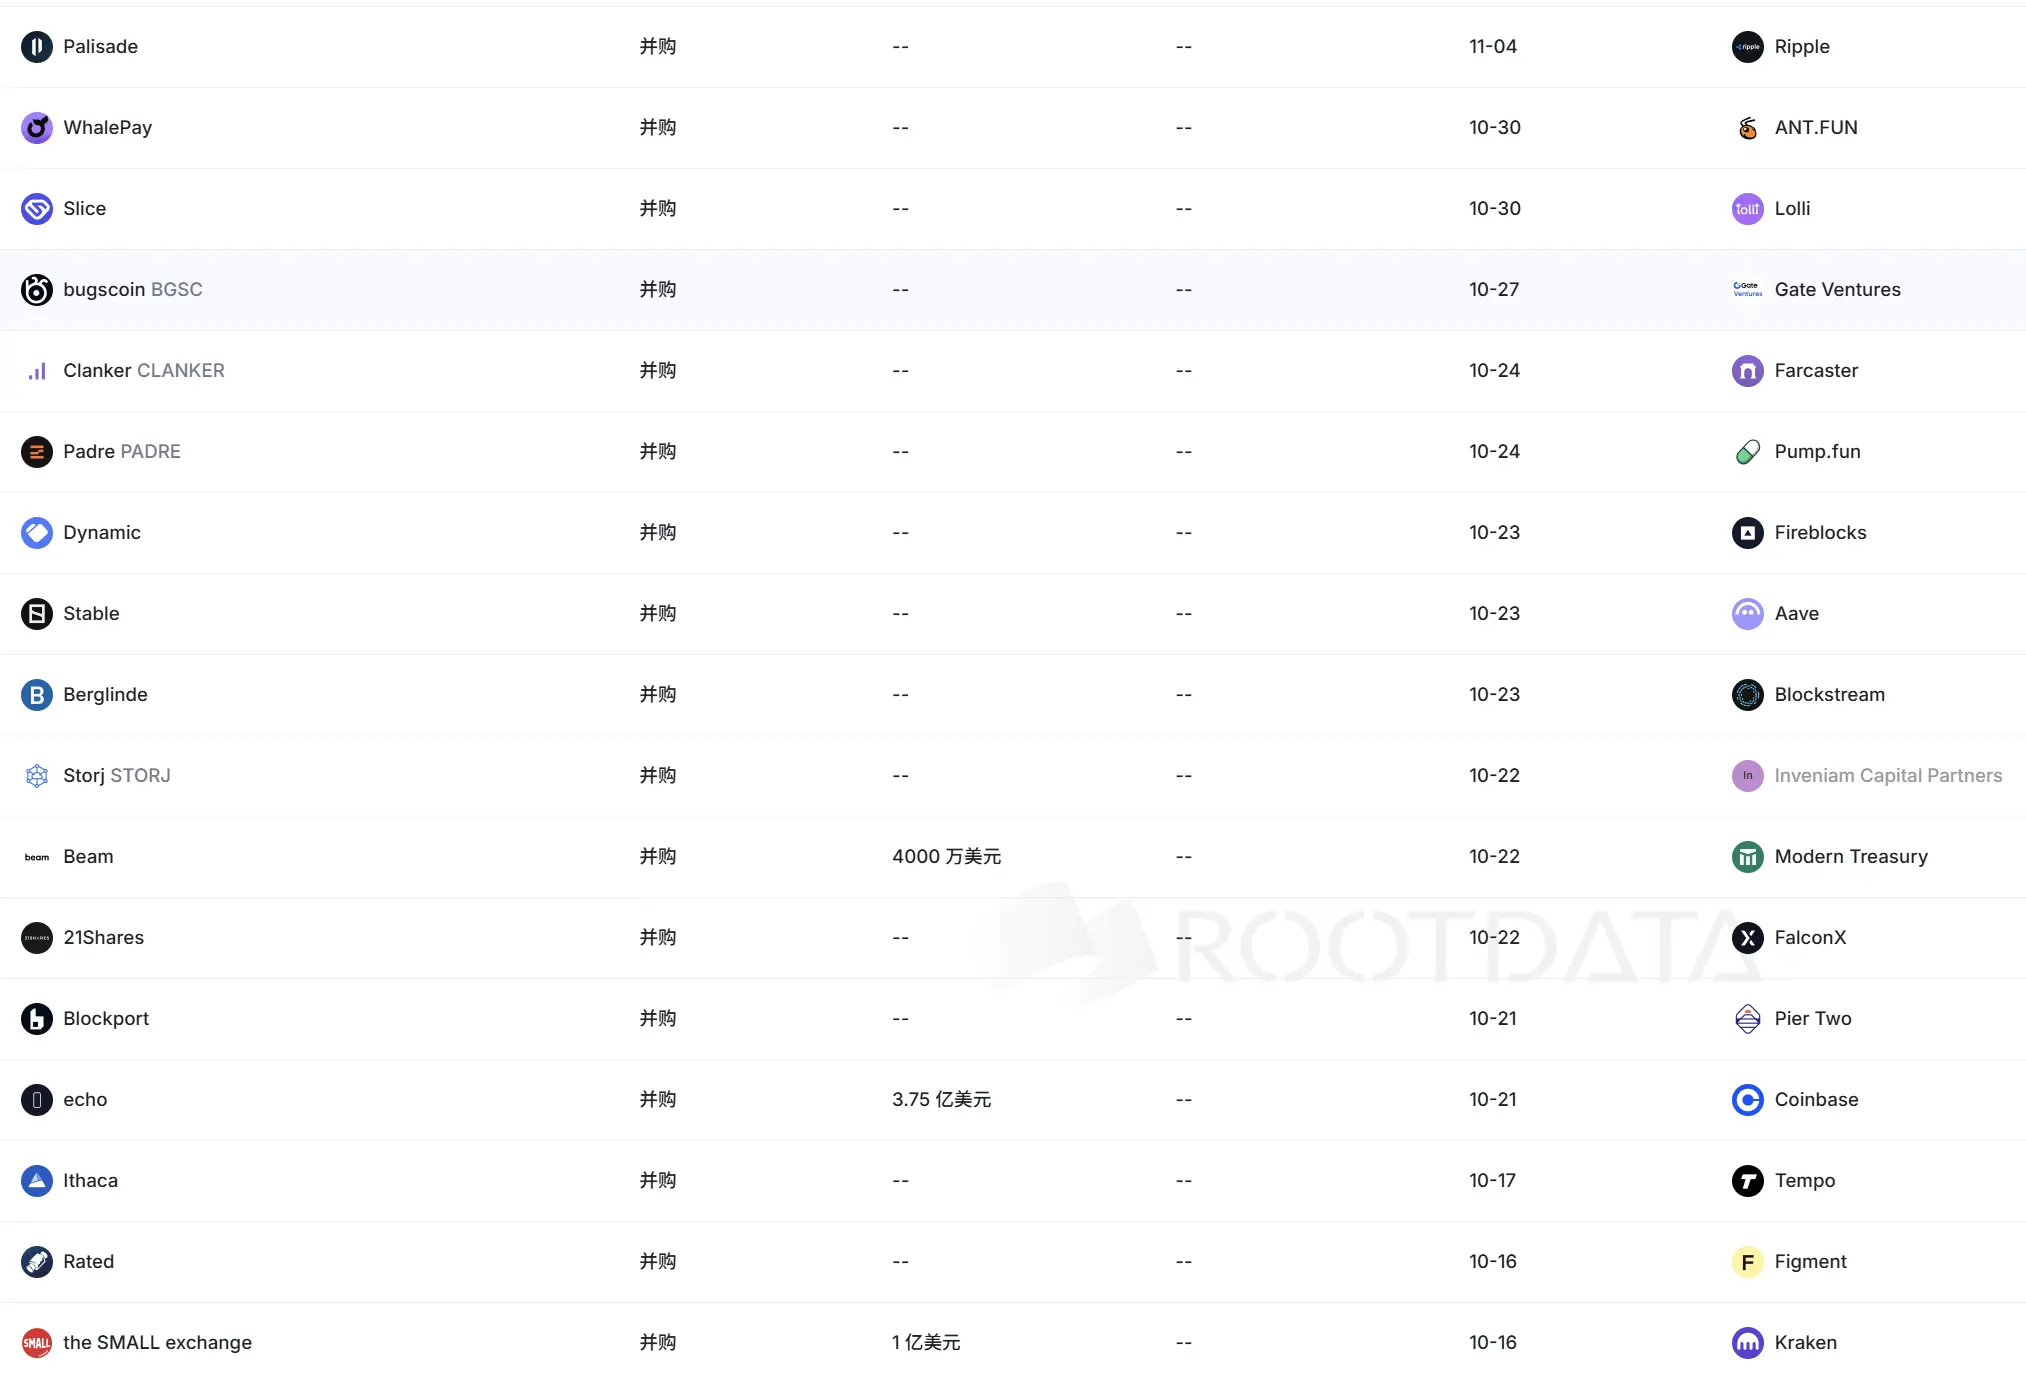
Fusions-acquisitions récentes Source : RootData
En d’autres termes, alors que les petits projets s’épuisent à préparer leur prochaine levée de fonds ou à lancer leur token, les géants échangent déjà du cash contre du temps et misent sur les acquisitions pour préparer l’avenir.
Cette tendance ne concerne pas seulement des géants comme Coinbase : Robinhood, Mastercard, Stripe, SoftBank et d’autres géants du Web2 y participent aussi. Cela signifie que le Web3 n’est plus seulement un terrain de jeu pour les entrepreneurs et les particuliers, mais attire désormais les capitaux traditionnels, les institutions financières et même les sociétés cotées. Les fusions-acquisitions sont devenues leur passerelle vers le Web3.
De plus, la situation actuelle du marché leur offre une opportunité majeure d’intensifier leurs investissements en fusions-acquisitions. Aujourd’hui, le marché primaire crypto reste déprimé, la grande majorité des projets crypto font face à des difficultés de financement et de sortie, et se trouvent en position de faiblesse sur le marché du capital. Ainsi, les géants disposant de liquidités abondantes ou d’un accès privilégié aux marchés financiers peuvent dominer la fixation des prix et la structuration des deals. Pour les vendeurs, accepter des échanges d’actions, des paiements partiels en cash + actions ou des partenariats stratégiques est souvent plus sûr que de miser tout sur une émission de token sur le marché public. Les acteurs puissants du capital bénéficient donc d’un avantage naturel dans les négociations, pouvant acquérir à moindre coût des technologies clés, des utilisateurs ou des licences.
II. L’âge d’or des bâtisseurs Web3 est-il arrivé ?
Jusqu’à présent, la principale voie de sortie pour de nombreux projets Web3 était « émettre un token — hausse du prix — rachat/encaissement », un schéma très dépendant de l’humeur du marché secondaire et vulnérable à la volatilité des prix. Les fusions-acquisitions offrent aux équipes une alternative plus stable : être intégrées par un acteur stratégique de l’écosystème ou extérieur au secteur, recevoir du cash/des actions ou poursuivre leur développement au sein d’une gamme de produits plus large, permettant ainsi à l’équipe et à la technologie de se valoriser plus sereinement, sans tout miser sur l’émission de token et la cotation, un processus souvent « vampirisant ».
Les opérations de rachat menées par Coinbase, Kraken et d’autres élargissent ainsi les voies de valorisation pour les projets et équipes Web3. Dans ce contexte de « capital winter », cela redonne aussi confiance aux investisseurs du marché primaire crypto, stimulant davantage de financements en equity pour les entrepreneurs du secteur.
L’essor des fusions-acquisitions dans la crypto n’est pas un hasard, mais le résultat conjoint de la maturité du marché, de la restructuration du capital, de la régulation et de l’évolution des besoins des utilisateurs. Les fusions-acquisitions permettent une redistribution plus rapide des technologies, des utilisateurs et des compétences de conformité au sein du marché crypto. Les leaders consolident et élargissent leur « moat » grâce aux acquisitions, tandis que pour les projets de taille moyenne ou petite, la fusion-acquisition offre une voie de sortie et de développement plus stable.
À long terme, cette vague de fusions-acquisitions pourrait inciter de nombreux projets crypto à évoluer, passant de simples communautés techniques ou agences marketing à de véritables entreprises commerciales, solides techniquement et dotées de cas d’usage clairs, recentrant leur attention sur l’expérience produit, la conformité et l’implémentation business. Incontestablement, cela favorisera la santé à long terme du secteur et accélérera son adoption mainstream.
Bien entendu, la fusion-acquisition n’est pas une panacée. Les géants font encore face à de nombreuses incertitudes, notamment en matière d’intégration : comment intégrer les atouts de la cible au niveau organisationnel, produit, conformité ou clientèle ? Un échec d’intégration peut signifier « acheter une coquille vide ». Il existe aussi un risque de bulle sur les valorisations, pouvant impacter négativement la trésorerie et la rentabilité de l’acquéreur.
Quoi qu’il en soit, c’est une excellente nouvelle pour les entrepreneurs crypto et pour l’écosystème à long terme : le marché offrira un environnement plus favorable aux projets qui travaillent sérieusement sur la technologie et les cas d’usage. Les questions du type « Si tu n’émets pas de token, comment on sort ? » ne hanteront plus les fondateurs et les bâtisseurs, dont l’âge d’or est sur le point d’arriver.
En 2025, l’industrie crypto se trouve à un tournant. Plutôt qu’un simple jeu de capital, c’est une étape incontournable vers la maturité du secteur.
Dans les prochaines années, nous verrons peut-être les exchanges devenir de véritables supermarchés financiers tout-en-un ; les wallets ne seront plus de simples portefeuilles, mais des portes d’entrée vers la finance on-chain ; les stablecoins ne seront plus de simples monnaies stables, mais la devise de base pour les règlements transfrontaliers instantanés.
Et tout cela, c’est cette vague de « fusions-acquisitions » qui l’aura amorcé.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La vague d’IA pourrait suivre le destin de la bulle ferroviaire du XIXe siècle : les bâtisseurs ne seront pas forcément les gagnants finaux.
L'analyste de Goldman Sachs, Bobby Molavi, prend comme exemple la folie ferroviaire du 19e siècle au Royaume-Uni : 500 entreprises ont dépensé plus que le revenu national annuel pour construire 8 000 miles de voies ferrées, et les premiers investisseurs ont presque tous perdu, alors que les véritables bénéficiaires ont été les « passagers » ultérieurs. Il souligne que la vague actuelle d’IA est alimentée à la fois par la dette et par la dynamique, et que le ratio cours/bénéfices prévisionnel du S&P 500 à 18 fois n’est « qu’un peu moins cher ». Quant à savoir si les constructeurs peuvent conserver la valeur, l’histoire donne une réponse peu encourageante.

Si l’introduction en bourse d’Anthropic la semaine prochaine se déroule bien et que le cours de l’action augmente, alors l’IA “restera stable”, sinon “certaines entreprises feront faillite”.
La réduction de la valorisation des deux géants a déjà déclenché une réaction en chaîne : les investisseurs adoptent désormais des multiples de revenus plus prudents pour les startups d’IA et mettent directement fin aux financements à valorisations élevées pour les entreprises sans revenus. Plusieurs fonds de capital-risque ont déjà conseillé à leurs sociétés en portefeuille de revoir à la baisse leurs attentes de valorisation et de constituer rapidement des réserves de liquidités. Les acteurs du marché avertissent que le résultat de l’introduction en bourse d’Anthropic servira de baromètre pour le secteur : en cas de succès, la prospérité se poursuivra ; en cas d’échec, certaines entreprises pourraient être éliminées du marché.
Après les élections au Brésil, la décote politique s’intensifie, mais Morgan Stanley reste optimiste sur Petrobras (PBR.US), se concentrant sur la tarification du carburant et les dividendes
Morgan Stanley maintient toujours sa recommandation la plus optimiste, "surpondérer", mais a abaissé son objectif de cours pour fin 2027 de 31 dollars à 25 dollars.

Corning (GLW.US) reçoit la première recommandation "acheter" de Jefferies ! Les usines d’IA s’arrachent la fibre optique, le déficit mondial d’approvisionnement pourrait atteindre 30%
Pour Corning, l'augmentation récente des bénéfices provient principalement de l'expansion des clusters d'IA. Avec la multiplication des liaisons optiques entre armoires et entre sites, les clients doivent installer plus de fibres optiques dans des espaces de conduits et d’armoires limités, ce qui stimule la demande pour des câbles optiques à haute densité et des systèmes de connexion.

Prix des cryptos
Plus


