
Pourquoi le sentiment du marché des crypto-monnaies est-il soudainement devenu si pessimiste ?

On ne sait pas encore qui nage à découvert, mais il est certain que dans le casino des cryptomonnaies, certains ont déjà perdu leur maillot de bain.
Titre original : Why Did Crypto Sentiment Get So Bearish?
Auteur original : Jack Inabinet, Bankless
Traduction : Peggy, BlockBeats
Note de l’éditeur : Seulement quatre jours après que le Bitcoin ait atteint un nouveau sommet historique, le marché crypto a connu un « flash crash 10/10 » sans précédent : non seulement les principales cryptomonnaies se sont effondrées, mais de nombreux altcoins sont devenus sans valeur et même les plateformes d’échange ont été confrontées à des crises de liquidation. Parallèlement, des fonds à rendement élevé et à fort effet de levier comme Stream Finance ont fait faillite les uns après les autres, révélant la fragilité de la bulle du « fais-moi confiance ». L’optimisme sur les réseaux sociaux s’est rapidement transformé en panique, et la confiance du marché a été gravement ébranlée.
Cet article revient sur la série d’événements qui se sont déroulés, tentant de répondre à une question clé : pourquoi le sentiment du marché crypto est-il soudainement devenu si pessimiste ? Alors que l’éclatement de la bulle et la crise de confiance s’entremêlent, nous sommes peut-être à l’aube d’un nouveau tournant cyclique.
Voici l’article original :
Le lundi 6 octobre 2025, le Bitcoin a atteint un nouveau sommet, franchissant pour la première fois la barre des 126 000 dollars. Que ce soit dans les tranchées de Crypto Twitter ou dans les salles de rédaction de CNBC, les détenteurs de cryptos baignaient dans une « brume d’espoir » omniprésente.
Bien que les fondamentaux n’aient guère changé au cours du mois suivant, à peine quatre jours plus tard, le 10 octobre (UTC+8), le marché crypto a été frappé par une crise — le « flash crash 10/10 » est désormais considéré comme le plus grand événement de liquidation de l’histoire des cryptomonnaies.
Lors de cette chute catastrophique, les principales cryptomonnaies ont perdu plus de 10 %, de nombreux altcoins sont devenus sans valeur, et plusieurs plateformes d’échange ont frôlé la faillite (presque toutes les plateformes majeures de contrats perpétuels ont déclenché le mécanisme de réduction automatique des positions, incapables de payer les profits des positions courtes).
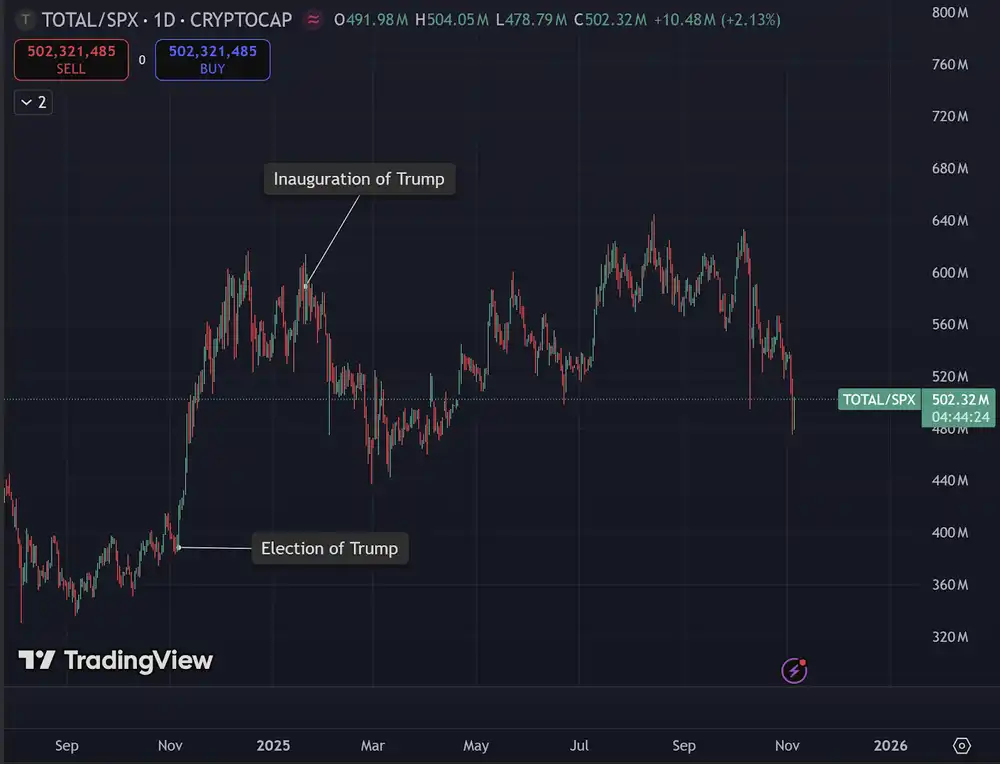
Bien que l’élection de Trump à la présidence ait été perçue comme une bonne nouvelle pour l’industrie crypto — de la création d’une réserve stratégique de Bitcoin à la nomination de régulateurs apparemment favorables aux cryptos — les prix des actifs numériques sont restés déprimés.
À l’exception d’une brève hausse après l’élection de Trump en novembre dernier, le ratio entre la capitalisation totale du marché crypto (TOTAL) et l’indice S&P 500 est resté stable depuis près d’un an. En fait, depuis l’investiture officielle de Trump le 20 janvier (UTC+8), ce ratio a même connu une baisse spectaculaire.
Alors que le marché continue d’assimiler les conséquences des liquidations du 10/10, de plus en plus de questions émergent.
Ce lundi même, Stream Finance a annoncé sa faillite. Ce fonds crypto à rendement élevé de type « fais-moi confiance », gérant 200 millions de dollars, offrait aux déposants des rendements supérieurs au marché grâce à l’effet de levier. Son « gestionnaire de fonds externe » a perdu environ 93 millions de dollars dans ses opérations.
Bien que les détails n’aient pas encore été révélés, Stream est probablement le premier fonds à stratégie « delta neutre » à avoir publiquement fait faillite à cause du mécanisme de réduction automatique des positions du 10/10. Malgré les doutes de longue date sur sa structure, cet effondrement a tout de même pris de nombreux prêteurs au dépourvu — ils ont choisi de sacrifier la sécurité pour des rendements plus élevés sans signal de risque clair.
Après la faillite de Stream, la panique s’est rapidement propagée à l’ensemble de l’écosystème DeFi, les investisseurs se retirant massivement de stratégies à haut rendement similaires.
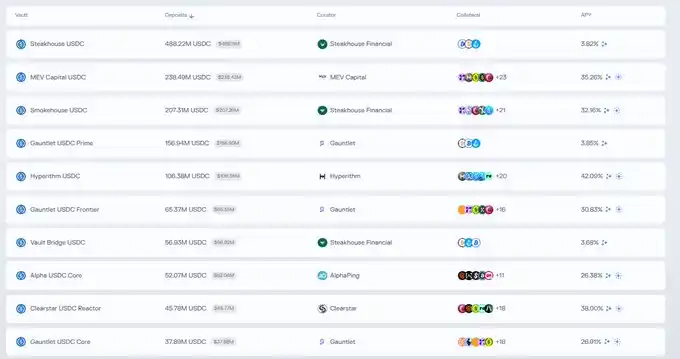
Bien que, pour l’instant, la réaction en chaîne de Stream ne se soit pas encore complètement propagée, cet événement a mis en lumière les risques croissants des stratégies de « yield farming circulaire avec stablecoins » dans la DeFi — c’est-à-dire utiliser des certificats de dépôt issus de stratégies déjà risquées comme collatéral pour obtenir encore plus de levier et de rendement.
Les pertes révélées par Stream montrent également l’ampleur des pertes potentielles pour les fonds delta neutres lors des réductions automatiques du 10/10 : la couverture short est annulée de force par le système, tandis que les positions longues spot deviennent instantanément nulles.
Bien que les gros titres aient déjà changé, il est certain que les pertes du 10 octobre (UTC+8) ont été catastrophiques.
Qu’il s’agisse d’opérations publiques sur DeFi ou d’activités plus discrètes sur CeFi, il existe des milliards de dollars de levier dans les fonds crypto à rendement. Reste à savoir si le marché dispose de suffisamment de liquidité pour faire face à une nouvelle vague de liquidations à l’avenir.
On ne sait pas encore qui « nage nu », mais il est certain que certains joueurs du casino crypto ont déjà perdu leur maillot. Si le marché chute à nouveau, surtout après l’émergence de poursuites alléguant que les exchanges centralisés étaient insolvables lors des liquidations du 10/10, la question ne sera plus de savoir « si quelque chose va mal tourner », mais « si l’ensemble de l’industrie peut y survivre ».
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La vague d’IA pourrait suivre le destin de la bulle ferroviaire du XIXe siècle : les bâtisseurs ne seront pas forcément les gagnants finaux.
L'analyste de Goldman Sachs, Bobby Molavi, prend comme exemple la folie ferroviaire du 19e siècle au Royaume-Uni : 500 entreprises ont dépensé plus que le revenu national annuel pour construire 8 000 miles de voies ferrées, et les premiers investisseurs ont presque tous perdu, alors que les véritables bénéficiaires ont été les « passagers » ultérieurs. Il souligne que la vague actuelle d’IA est alimentée à la fois par la dette et par la dynamique, et que le ratio cours/bénéfices prévisionnel du S&P 500 à 18 fois n’est « qu’un peu moins cher ». Quant à savoir si les constructeurs peuvent conserver la valeur, l’histoire donne une réponse peu encourageante.

Si l’introduction en bourse d’Anthropic la semaine prochaine se déroule bien et que le cours de l’action augmente, alors l’IA “restera stable”, sinon “certaines entreprises feront faillite”.
La réduction de la valorisation des deux géants a déjà déclenché une réaction en chaîne : les investisseurs adoptent désormais des multiples de revenus plus prudents pour les startups d’IA et mettent directement fin aux financements à valorisations élevées pour les entreprises sans revenus. Plusieurs fonds de capital-risque ont déjà conseillé à leurs sociétés en portefeuille de revoir à la baisse leurs attentes de valorisation et de constituer rapidement des réserves de liquidités. Les acteurs du marché avertissent que le résultat de l’introduction en bourse d’Anthropic servira de baromètre pour le secteur : en cas de succès, la prospérité se poursuivra ; en cas d’échec, certaines entreprises pourraient être éliminées du marché.
Après les élections au Brésil, la décote politique s’intensifie, mais Morgan Stanley reste optimiste sur Petrobras (PBR.US), se concentrant sur la tarification du carburant et les dividendes
Morgan Stanley maintient toujours sa recommandation la plus optimiste, "surpondérer", mais a abaissé son objectif de cours pour fin 2027 de 31 dollars à 25 dollars.

Corning (GLW.US) reçoit la première recommandation "acheter" de Jefferies ! Les usines d’IA s’arrachent la fibre optique, le déficit mondial d’approvisionnement pourrait atteindre 30%
Pour Corning, l'augmentation récente des bénéfices provient principalement de l'expansion des clusters d'IA. Avec la multiplication des liaisons optiques entre armoires et entre sites, les clients doivent installer plus de fibres optiques dans des espaces de conduits et d’armoires limités, ce qui stimule la demande pour des câbles optiques à haute densité et des systèmes de connexion.

Prix des cryptos
Plus


