
Pourquoi les crypto-monnaies n’arrivent-elles pas à générer de la valeur à long terme ?

La transformation n'est plus une simple stratégie, mais devient le modèle commercial lui-même.
La transformation n'est plus une stratégie, mais devient le modèle commercial lui-même.
Auteur : rosie
Traduction : Luffy, Foresight News
La plupart des fondateurs de cryptomonnaies que je connais ont déjà vécu trois transformations.
Ceux qui construisaient des plateformes NFT en 2021 se sont tournés vers des projets DeFi axés sur le rendement en 2022, puis, de 2023 à 2024, ont suivi la tendance des agents IA. Aujourd'hui, ils sont occupés à poursuivre la dernière mode (peut-être les marchés de prédiction ?).
Changer de direction n'est pas une erreur ; à bien des égards, c'est s'adapter aux règles du jeu. Mais le problème, c'est que ces règles rendent structurellement impossible toute construction à long terme.
Un cycle produit de 18 mois
Montée d'une narration → afflux de capitaux → tout le monde suit la tendance → 6 à 9 mois de développement → la narration s'essouffle → nouvelle transformation.
Ce cycle durait autrefois 3 à 4 ans, puis il est passé à 2 ans, et aujourd'hui, avec un peu de chance, il ne dure plus que 18 mois.
Au deuxième trimestre 2025, le volume du capital-risque en crypto a chuté de près de 60 % en un seul trimestre, laissant aux fondateurs encore moins de temps et de ressources avant que la prochaine tendance ne les oblige à se transformer à nouveau.
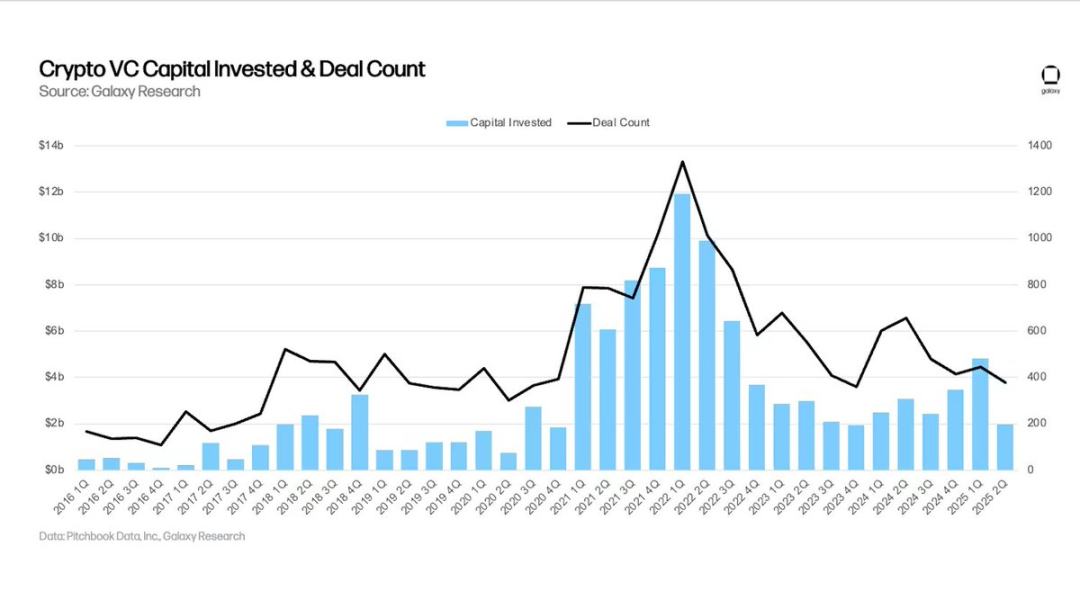
Le problème clé, c'est que 18 mois ne suffisent absolument pas à construire quoi que ce soit de significatif. Une véritable infrastructure nécessite au moins 3 à 5 ans de développement, et un véritable product-market fit demande des années d'itérations, pas seulement quelques trimestres.
Mais si vous vous accrochez à la narration de l'année dernière, vous devenez un « actif inefficace ». Les investisseurs vous évitent, les utilisateurs partent, et certains investisseurs peuvent même vous forcer à suivre la tendance actuelle. Quant à vos membres d'équipe, ils commencent à postuler chez des projets qui viennent de lever des fonds grâce à la narration du moment.
Le sophisme des coûts irrécupérables devient un mécanisme de survie
Le conseil classique en affaires est : ne tombez pas dans le piège des coûts irrécupérables, pivotez à temps si quelque chose ne fonctionne pas.
Dans la crypto, ce principe est poussé à l'extrême, devenant « maximiser les coûts irrécupérables ». Personne ne persévère assez longtemps pour vérifier si une idée est réellement viable.
Un peu de résistance ? On pivote. La croissance des utilisateurs ralentit ? On pivote. Les financements se tarissent ? On pivote.
Chaque fondateur fait ce genre d'arbitrage :
- Poursuivre le développement du produit actuel, ce qui pourrait prendre 2 à 3 ans avant de voir des résultats, avec peut-être une nouvelle levée de fonds si la chance sourit ;
- Pivoter vers la narration à la mode, obtenir immédiatement des financements, générer des gains sur le papier, et se retirer avant que l'échec du projet ne soit découvert.
La plupart du temps, la seconde option est la plus avantageuse.
Le dilemme de l'abandon en cours de route
Rares sont les projets crypto qui atteignent réellement leurs objectifs de développement. La plupart restent éternellement « presque terminés », à un cheveu du product-market fit.
Mais ils n'achèvent jamais vraiment leur développement, car la narration change en cours de route. Soudain, votre protocole DeFi en phase finale devient obsolète, car tout le monde parle désormais d'agents IA.
Le marché punit l'« accomplissement » : un produit fini a des limites claires, alors qu'un produit presque fini offre un champ d'imagination infini.
Le capital poursuit l'attention, pas les résultats
La réalité du financement est évidente :
- Nouvelle narration + pas de produit : 50 millions de dollars levés ;
- Narration établie + produit mature : difficile de lever 5 millions de dollars ;
- Ancienne narration + produit + vrais utilisateurs : impossible de lever des fonds.
Le capital-risque n'investit pas dans les produits, mais dans l'attention. Et l'attention va toujours vers la nouvelle narration, jamais vers les anciens projets terminés. Aujourd'hui, la plupart des équipes cherchent à « maximiser la valeur narrative », optimisant leur histoire uniquement pour lever des fonds, sans se soucier de ce qu'elles construisent réellement. Finir, c'est se limiter ; ne pas finir, c'est garder toutes les options ouvertes.
Le défi de la rétention des équipes
Votre meilleur développeur reçoit une offre avec un salaire doublé, venant d'un projet à la mode ; votre responsable marketing est débauché par un projet qui vient de lever 100 millions de dollars.
Vous ne pouvez pas rivaliser, car il y a six mois, vous avez choisi de terminer votre projet actuel, renonçant à la narration en vogue de l'époque.
Personne ne veut travailler sur un projet stable et ennuyeux ; ils préfèrent ceux qui sont chaotiques, surfinancés, susceptibles de s'effondrer à tout moment mais aussi de rapporter x10.
L'attention des utilisateurs est rare
Les utilisateurs crypto utilisent votre produit simplement parce qu'il est nouveau, que tout le monde en parle, ou qu'il y a une chance d'obtenir un airdrop.
Dès que la narration change, ils partent immédiatement, peu importe si votre produit s'est amélioré ou si vous avez ajouté les fonctionnalités qu'ils demandaient.
Vous ne pouvez pas construire un produit durable pour des « utilisateurs non durables ».
Je connais des fondateurs qui ont tellement pivoté qu'ils ont oublié ce qu'ils voulaient construire au départ.
Réseau social décentralisé → plateforme NFT → agrégateur DeFi → infrastructure gaming → agent IA → marché de prédiction. La transformation n'est plus une stratégie, mais devient le modèle commercial lui-même.
Le paradoxe de l'infrastructure
Dans la crypto, ce qui survit à long terme est souvent né à une époque où personne ne s'intéressait à la crypto.
Bitcoin est né dans l'indifférence, sans capital-risque ni ICO ; Ethereum a vu le jour avant la vague de popularité, à une époque où personne ne savait que les smart contracts deviendraient ce qu'ils sont aujourd'hui.
La plupart des choses nées lors des cycles de hype disparaissent avec eux ; celles construites entre les cycles ont plus de chances de survivre.
Mais personne ne construit entre les cycles, car il n'y a alors ni financement, ni attention, ni liquidité de sortie.
Pourquoi la situation est-elle si difficile à changer ?
Les mécanismes d'incitation basés sur les tokens offrent des voies de sortie flexibles. Tant que les fondateurs et investisseurs peuvent sortir avant la maturité du produit, ils le feront.
La vitesse de diffusion de l'information dépasse largement celle de la construction de produits. Quand vous avez enfin terminé le développement, tout le monde sait déjà si ça marche ou non. La proposition de valeur centrale de la crypto est « agir vite » ; lui demander de ralentir, c'est la priver de son essence.
Cela signifie que si vous passez 3 ans à construire un produit, d'autres peuvent copier votre idée, sortir une version plus rudimentaire mais mieux marketée en 3 mois, et vous battre.
Alors, quel avenir ?
Il est difficile de créer de la valeur à long terme dans la crypto, car sa structure même s'oppose à la pensée long terme.
Vous pouvez être un fondateur de principe : refuser de suivre la tendance, rester fidèle à votre vision initiale, passer des années à peaufiner votre produit. Mais il est probable que vous manquiez de fonds, que vous soyez oublié, et remplacé par ceux qui auront pivoté trois fois avant la sortie de votre première version.
Le marché ne récompense pas « l'achèvement », seulement « l'initiation » — encore et encore. Peut-être que la véritable innovation de la crypto n'est pas technologique ; peut-être qu'elle réside dans la capacité à extraire un maximum de valeur avec le minimum d'achèvement. Ou peut-être que la transformation elle-même est son produit.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La vague d’IA pourrait suivre le destin de la bulle ferroviaire du XIXe siècle : les bâtisseurs ne seront pas forcément les gagnants finaux.
L'analyste de Goldman Sachs, Bobby Molavi, prend comme exemple la folie ferroviaire du 19e siècle au Royaume-Uni : 500 entreprises ont dépensé plus que le revenu national annuel pour construire 8 000 miles de voies ferrées, et les premiers investisseurs ont presque tous perdu, alors que les véritables bénéficiaires ont été les « passagers » ultérieurs. Il souligne que la vague actuelle d’IA est alimentée à la fois par la dette et par la dynamique, et que le ratio cours/bénéfices prévisionnel du S&P 500 à 18 fois n’est « qu’un peu moins cher ». Quant à savoir si les constructeurs peuvent conserver la valeur, l’histoire donne une réponse peu encourageante.

Si l’introduction en bourse d’Anthropic la semaine prochaine se déroule bien et que le cours de l’action augmente, alors l’IA “restera stable”, sinon “certaines entreprises feront faillite”.
La réduction de la valorisation des deux géants a déjà déclenché une réaction en chaîne : les investisseurs adoptent désormais des multiples de revenus plus prudents pour les startups d’IA et mettent directement fin aux financements à valorisations élevées pour les entreprises sans revenus. Plusieurs fonds de capital-risque ont déjà conseillé à leurs sociétés en portefeuille de revoir à la baisse leurs attentes de valorisation et de constituer rapidement des réserves de liquidités. Les acteurs du marché avertissent que le résultat de l’introduction en bourse d’Anthropic servira de baromètre pour le secteur : en cas de succès, la prospérité se poursuivra ; en cas d’échec, certaines entreprises pourraient être éliminées du marché.
Après les élections au Brésil, la décote politique s’intensifie, mais Morgan Stanley reste optimiste sur Petrobras (PBR.US), se concentrant sur la tarification du carburant et les dividendes
Morgan Stanley maintient toujours sa recommandation la plus optimiste, "surpondérer", mais a abaissé son objectif de cours pour fin 2027 de 31 dollars à 25 dollars.

Corning (GLW.US) reçoit la première recommandation "acheter" de Jefferies ! Les usines d’IA s’arrachent la fibre optique, le déficit mondial d’approvisionnement pourrait atteindre 30%
Pour Corning, l'augmentation récente des bénéfices provient principalement de l'expansion des clusters d'IA. Avec la multiplication des liaisons optiques entre armoires et entre sites, les clients doivent installer plus de fibres optiques dans des espaces de conduits et d’armoires limités, ce qui stimule la demande pour des câbles optiques à haute densité et des systèmes de connexion.

Prix des cryptos
Plus


