
De la lumière aux marges : l'effondrement de la bulle de 8 projets soutenus par des VC vedettes

Le modèle est-il difficile à maintenir ? L'écosystème tarde-t-il à démarrer ? Ou bien les concurrents sont-ils trop forts et la demande du marché insuffisante ?
Est-ce que le modèle est difficile à maintenir ? L’écosystème tarde-t-il à démarrer ? Ou bien les concurrents sont-ils trop forts, la demande du marché insuffisante ?
Auteur : Viee, contributeur principal de Biteye
Édition : Denise, contributrice principale de Biteye
Dans l’industrie crypto, chaque marché haussier voit naître d’innombrables « projets vedettes » : encensés par les principaux VC, listés sur les exchanges majeurs, attirant une foule d’investisseurs particuliers. Mais le temps est le test ultime : certains projets ont vu leur prix chuter de 90 %, voire plus de 99 % par rapport à leur sommet, et leur popularité décline d’année en année.
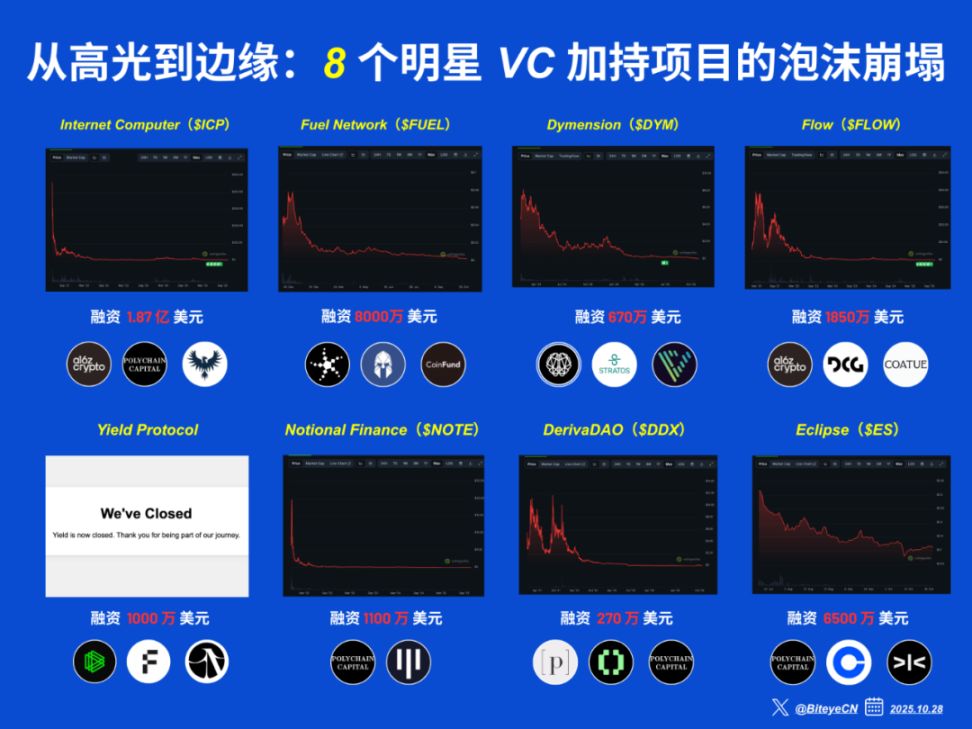
Cet article dresse le bilan de 8 projets soutenus par des VC de renom et qui, lors du bull run, suscitaient de grands espoirs. De ICP à DYM, nous analyserons en détail leur historique de financement, l’évolution de leur capitalisation, ainsi que les raisons profondes de leur chute : modèle insoutenable ? Écosystème qui tarde à se lancer ? Concurrence trop forte, manque de demande ?
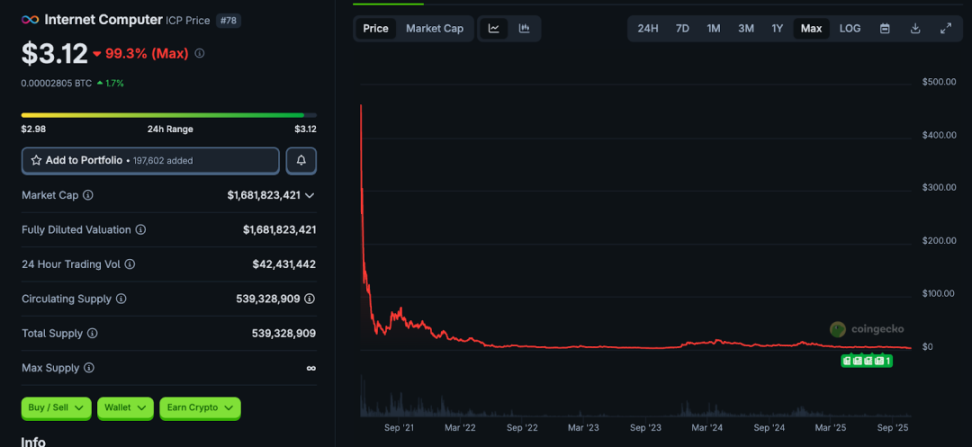
Internet Computer ($ICP)
Autrefois dans le top 5, aujourd’hui en baisse de 99,5 %
Internet Computer (ICP), lancé par la Dfinity Foundation, se positionne comme un « ordinateur Internet » décentralisé, visant à permettre aux smart contracts de faire tourner nativement divers services web. Le projet a démarré en 2018 et a été listé au sommet du marché haussier en mai 2021, entrant dès le premier jour dans le top 5 des capitalisations crypto, attirant une attention considérable.
Derrière ICP, on retrouve des VC de la Silicon Valley tels que a16z, Polychain Capital, Multicoin, CoinFund, pour un financement total de 187 millions de dollars. Le prix initial d’ICP dépassait plusieurs centaines de dollars, atteignant un pic proche de 700 dollars, mais a rapidement chuté après son lancement, passant sous les 20 dollars en deux mois. En 2025, ICP oscille autour de 3 dollars, soit une chute de plus de 99 % par rapport à son sommet.
Les principales causes de l’échec du projet incluent une bulle de valorisation, un lancement précipité, un manque de liquidité initiale, ainsi que des doutes externes sur la gouvernance et le degré de centralisation du projet. De plus, le développement de l’écosystème a été lent et la promesse initiale de « refonder l’Internet » n’a pas été tenue.
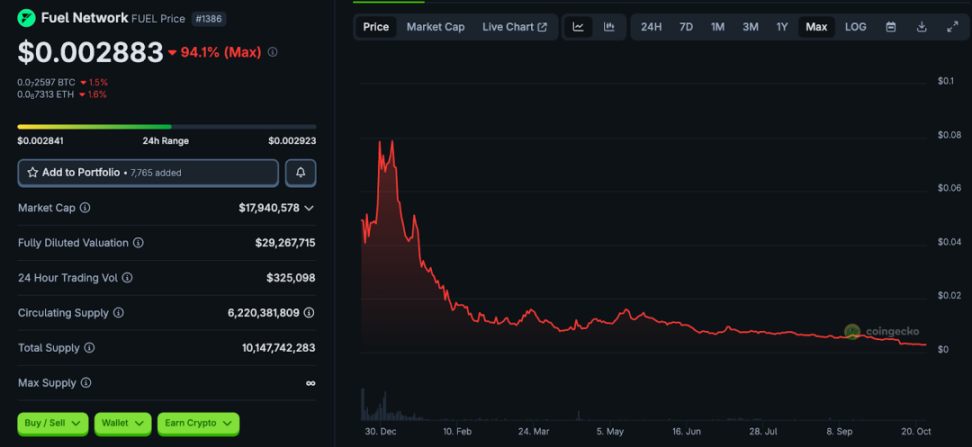
Fuel Network ($FUEL)
Ambition d’une couche d’exécution modulaire, réalité non concrétisée
Fuel Network est une solution de layer 2 pour Ethereum, visant à séparer la couche d’exécution du consensus et de la disponibilité des données afin d’augmenter le débit et de réduire les coûts.
Le projet est soutenu par des institutions telles que Blockchain Capital, The Spartan Group, CoinFund, avec un financement stratégique d’au moins 80 millions de dollars.
Cependant, en termes de performance du token et de concrétisation de l’écosystème, Fuel Network n’a pas répondu aux attentes. Le prix actuel de FUEL est d’environ 0,003 dollar, pour une capitalisation de seulement quelques millions, soit une chute de plus de 94 % par rapport au sommet. Avec la multiplication des solutions de scaling Ethereum, des L2 et des chaînes modulaires, la capacité de Fuel à maintenir un avantage différenciant à long terme reste incertaine.
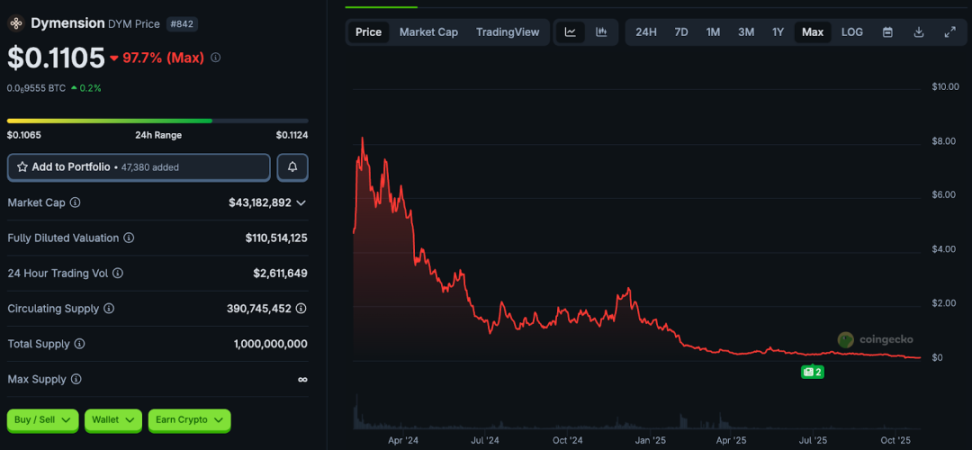
Dymension ($DYM)
Nouvelle tentative d’architecture RollApps, prix en baisse de plus de 97 %
Dymension est un projet d’infrastructure axé sur la « blockchain modulaire », permettant aux développeurs de déployer rapidement des blockchains dédiées aux applications (« RollApps ») sur un réseau L1. Son architecture sépare le consensus et la couche de règlement, tout en construisant des RollApps pour optimiser l’évolutivité et la personnalisation.
Lancé en 2022, le token DYM a été introduit début 2024. Malgré un positionnement technique clair et le soutien d’investisseurs comme Big Brain Holdings, Stratos, Cogitent Ventures, la performance du marché est décevante : le prix de DYM a chuté de plus de 97 % par rapport à son sommet. Selon les données, le prix historique le plus élevé était proche de 8,50 dollars, contre environ 0,10 dollar actuellement. Le projet fonctionne toujours, mais l’écosystème progresse lentement et la participation de la communauté et des utilisateurs reste en deçà des attentes.
Flow ($FLOW)
Ancienne star des NFT, aujourd’hui tombée dans l’oubli
Flow est une blockchain haute performance lancée par Dapper Labs, axée sur les NFT et les jeux. En octobre 2020, le token FLOW a été introduit via une ICO sur CoinList, profitant de la vague NFT de 2021 pour dynamiser son écosystème.
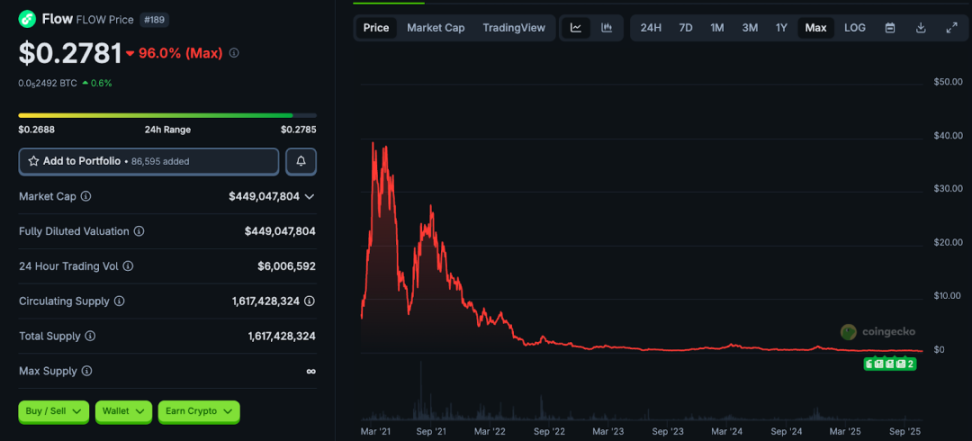
Le projet a bénéficié d’un solide soutien financier. Entre 2018 et 2021, Dapper Labs a levé plus de 18,5 millions de dollars auprès de a16z, DCG, Coatue, et d’autres. Le prix du FLOW a atteint un sommet historique d’environ 42 dollars en avril 2021, avant de chuter avec le marché. En 2025, le prix est tombé à 0,28 dollar, soit une baisse de plus de 96 %, la capitalisation ayant également fondu.
Le déclin de Flow est étroitement lié au refroidissement du marché NFT. L’écosystème dépendait d’une seule application phare, manquait de dynamique de croissance durable, et souffrait d’un manque de rétention et de demande réelle à long terme.
Yield Protocol
Protocole à taux fixe soutenu par Paradigm, fermé en 2023
Yield Protocol est un protocole de prêt basé sur Ethereum, proposant des prêts à taux fixe et à échéance fixe via l’émission de fyToken, créant ainsi des produits de prêt obligataires. Lancé en 2019, il était considéré comme un pionnier du segment DeFi à revenu fixe.
En juin 2021, Yield a levé 10 millions de dollars lors d’un tour de table mené par Paradigm, avec la participation de Framework Ventures, CMS Holdings et d’autres.
Cependant, en octobre 2023, Yield Protocol a officiellement annoncé la fermeture du protocole et la mise hors ligne de son site web.
La raison principale de l’échec du projet réside dans l’insuffisance de la demande pour les prêts à taux fixe, rendant le marché inefficace. De plus, dans un contexte de marché DeFi morose et de pression réglementaire accrue, Yield n’a pas pu établir un modèle de produit durable et a finalement choisi de cesser ses activités, devenant l’un des rares projets soutenus par des VC à fermer officiellement ces dernières années.
Notional Finance ($NOTE)
Protocole de prêt à taux fixe, progressivement marginalisé
Notional Finance est un protocole de prêt à taux fixe déployé sur Ethereum, permettant aux utilisateurs d’emprunter ou de prêter des actifs comme USDC, DAI, ETH, WBTC à échéance fixe, cherchant à combler le vide des produits à rendement stable dans la DeFi.
En mai 2021, Notional a levé plus de 11 millions de dollars lors d’un tour mené par Coinbase Ventures, avec la participation de Polychain Capital, Pantera Capital et d’autres.
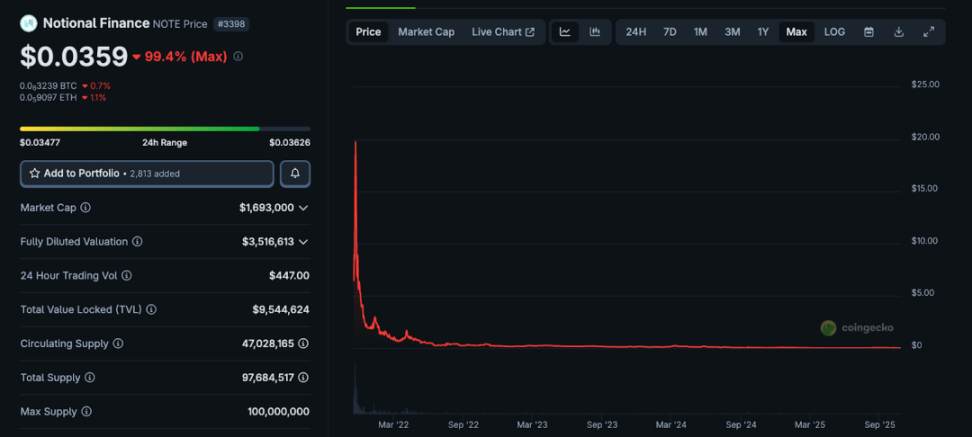
En 2025, la capitalisation du token NOTE n’est plus que d’environ 1,66 million de dollars, soit une chute de plus de 99 % par rapport au sommet, avec un volume d’échange quotidien inférieur à 1 000 dollars, une communauté peu active et des mises à jour du protocole rares.
Les difficultés rencontrées par Notional sont similaires à celles de Yield Protocol : l’adoption des produits à taux fixe dans la DeFi reste limitée, le manque de liquidité est criant. De plus, son design diffère fortement des protocoles de prêt dominants, ce qui limite la migration des utilisateurs et conduit à une marginalisation progressive.
DerivaDAO ($DDX)
D’une DEX de produits dérivés vedette à une sortie marginale
DerivaDAO est un projet de bourse décentralisée de contrats perpétuels, lancé en 2020, visant à combiner l’expérience utilisateur des CEX avec la sécurité des DEX. Le projet mettait en avant la gouvernance communautaire, cherchant à remplacer la gestion centralisée par un modèle DAO.
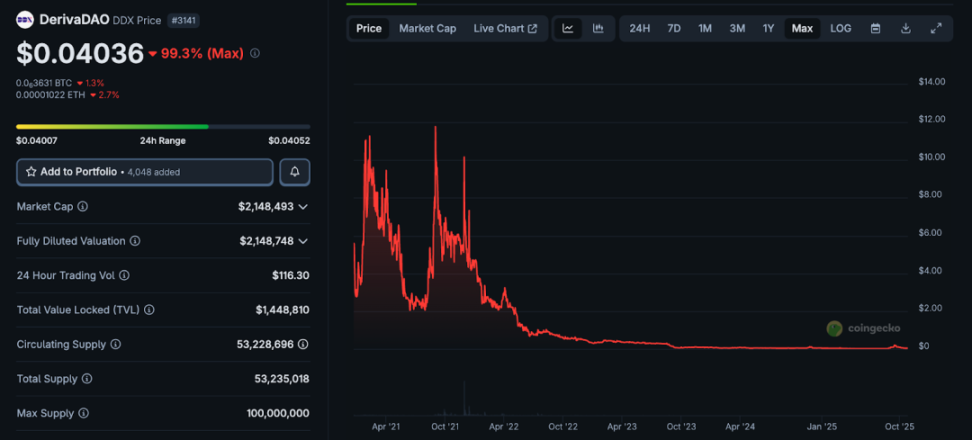
En juillet 2020, DerivaDAO a levé 2,7 millions de dollars auprès de Polychain, Coinbase Ventures, Dragonfly et d’autres VC majeurs. Bien que de taille modeste, la liste des investisseurs était prestigieuse. Après son lancement en 2021, le prix a atteint environ 15 dollars, avant de chuter rapidement. En 2025, DDX oscille entre 0,01 et 0,04 dollar, soit une baisse de plus de 99 % par rapport au sommet, la capitalisation étant quasiment nulle.
Le projet a souffert d’un produit qui tardait à se concrétiser, de fonctionnalités peu compétitives, et d’un mécanisme de mining agressif qui a entraîné une libération rapide des tokens sans réelle demande de trading. Par ailleurs, la concurrence de projets comme DYDX a rendu la percée de DerivaDAO difficile.
Eclipse ($ES)
Nouvelle génération d’infrastructure L2, recul de plus de 64 %
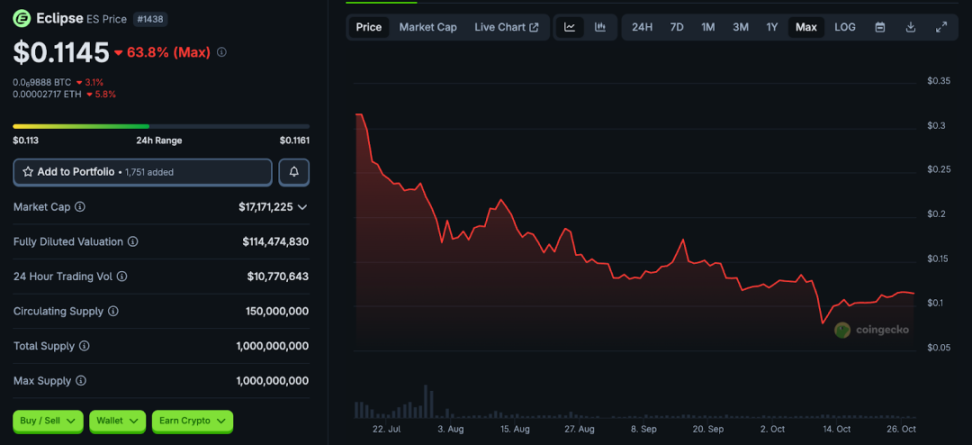
Eclipse est une solution Layer 2 combinant la sécurité d’Ethereum et la haute performance de Solana. Le projet a lancé son mainnet en 2024 et le token ES en juillet 2025.
Le projet a reçu le soutien de VC réputés comme Placeholder, Hack VC, Polychain Capital, pour un financement d’environ 65 millions de dollars.
Cependant, la valorisation du token ES a déjà connu un recul significatif. Selon CoinGecko, ES est toujours échangé mais a chuté d’environ 64 % par rapport à son sommet. L’écosystème Eclipse en est encore à ses débuts, la concurrence est féroce sur le segment des roll-up et des chaînes modulaires, et la voie vers l’adoption de marché reste à clarifier.
Conclusion
Cet article n’a pas pour but de critiquer ou de susciter des émotions, mais d’offrir, avant le prochain cycle, une rétrospective lucide sur les « exemples de chute » de la dernière vague.
Ils ont tous bénéficié du capital, du storytelling et des communautés les plus brillants — mais n’ont pas échappé à la décorrélation, à l’effondrement, à la perte de vitesse et à la marginalisation. Dans un marché où la finance et la technologie sont étroitement imbriquées, le financement, le prix du token et le buzz ne suffisent pas. Le modèle économique est-il viable ? Les utilisateurs restent-ils ? Le produit évolue-t-il ? Ce sont là les véritables variables qui déterminent le destin d’un projet.
Ces histoires nous rappellent aussi qu’il ne faut pas se fier uniquement à la présence des VC ou à la flambée à court terme, mais apprendre à évaluer la solidité structurelle sur le long terme.
Quand la marée se retire, ce qui reste, c’est la vraie valeur.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La vague d’IA pourrait suivre le destin de la bulle ferroviaire du XIXe siècle : les bâtisseurs ne seront pas forcément les gagnants finaux.
L'analyste de Goldman Sachs, Bobby Molavi, prend comme exemple la folie ferroviaire du 19e siècle au Royaume-Uni : 500 entreprises ont dépensé plus que le revenu national annuel pour construire 8 000 miles de voies ferrées, et les premiers investisseurs ont presque tous perdu, alors que les véritables bénéficiaires ont été les « passagers » ultérieurs. Il souligne que la vague actuelle d’IA est alimentée à la fois par la dette et par la dynamique, et que le ratio cours/bénéfices prévisionnel du S&P 500 à 18 fois n’est « qu’un peu moins cher ». Quant à savoir si les constructeurs peuvent conserver la valeur, l’histoire donne une réponse peu encourageante.

Si l’introduction en bourse d’Anthropic la semaine prochaine se déroule bien et que le cours de l’action augmente, alors l’IA “restera stable”, sinon “certaines entreprises feront faillite”.
La réduction de la valorisation des deux géants a déjà déclenché une réaction en chaîne : les investisseurs adoptent désormais des multiples de revenus plus prudents pour les startups d’IA et mettent directement fin aux financements à valorisations élevées pour les entreprises sans revenus. Plusieurs fonds de capital-risque ont déjà conseillé à leurs sociétés en portefeuille de revoir à la baisse leurs attentes de valorisation et de constituer rapidement des réserves de liquidités. Les acteurs du marché avertissent que le résultat de l’introduction en bourse d’Anthropic servira de baromètre pour le secteur : en cas de succès, la prospérité se poursuivra ; en cas d’échec, certaines entreprises pourraient être éliminées du marché.
Après les élections au Brésil, la décote politique s’intensifie, mais Morgan Stanley reste optimiste sur Petrobras (PBR.US), se concentrant sur la tarification du carburant et les dividendes
Morgan Stanley maintient toujours sa recommandation la plus optimiste, "surpondérer", mais a abaissé son objectif de cours pour fin 2027 de 31 dollars à 25 dollars.

Corning (GLW.US) reçoit la première recommandation "acheter" de Jefferies ! Les usines d’IA s’arrachent la fibre optique, le déficit mondial d’approvisionnement pourrait atteindre 30%
Pour Corning, l'augmentation récente des bénéfices provient principalement de l'expansion des clusters d'IA. Avec la multiplication des liaisons optiques entre armoires et entre sites, les clients doivent installer plus de fibres optiques dans des espaces de conduits et d’armoires limités, ce qui stimule la demande pour des câbles optiques à haute densité et des systèmes de connexion.

Prix des cryptos
Plus


