
La chute des crypto-monnaies orchestrée par la Fed : 1,82 billions de dollars évaporés, le véritable rallye ne fait-il que commencer ?

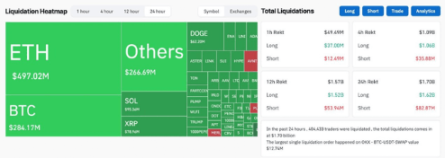
La semaine dernière, le marché des cryptomonnaies a connu une chute brutale, semblable à une douche froide. En une seule journée, 1,7 milliards de dollars ont été liquidés, prenant de nombreux investisseurs au dépourvu. Mais si vous pensez qu'il ne s'agit que de fluctuations aléatoires du marché, vous sous-estimez probablement les manœuvres de la Fed et de Wall Street.
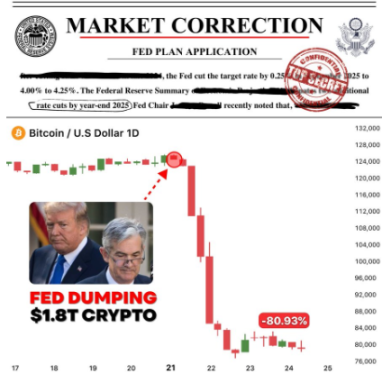
1. Prise de bénéfices après la nouvelle, la chute était prévisible
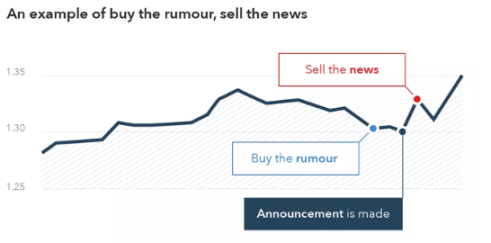
La récente hausse reposait presque entièrement sur les attentes du marché concernant une baisse des taux d'intérêt par la Fed. Les médias et les réseaux sociaux ont amplifié ce sentiment, créant l'illusion d'un marché "toujours haussier". À la suite de la réunion de la Fed, le marché a choisi de "vendre après la bonne nouvelle", déclenchant une vague massive de liquidations.
Ce n'est pas la première fois que cela se produit — il s'agit d'un schéma classique du marché : "acheter la rumeur, vendre la nouvelle".
2. Manipulation des baleines : la chute comme outil de liquidation plus profond
Au-delà des déclarations de la Fed, les actions des baleines et des grandes plateformes ont également amplifié la volatilité du marché. Par exemple, de grandes plateformes d'échange peuvent créer des pièges haussiers et baissiers sur leur propre plateforme, vendant d'un côté tout en liquidant les positions des petits investisseurs de l'autre. Ce scénario s'est répété à plusieurs reprises lors des précédents cycles haussiers.
3. Point de bascule du sentiment du marché
Avant la chute, le marché montrait déjà des signes de surchauffe :
Une popularité excessive des contrats perpétuels
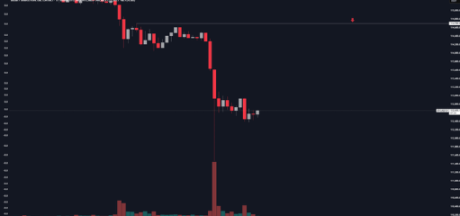
Certains tokens (comme $ASTER) ont connu une hausse trop rapide
Les réseaux sociaux étaient saturés d'un sentiment de "nouveaux sommets continus"
C'est le rythme typique du marché : euphorie locale → liquidation brutale.
4. La tendance à moyen terme reste haussière
Bien que la chute à court terme ait semé la panique, la logique à moyen et long terme reste inchangée :
L'économie américaine reste résiliente
Des attentes de 1 à 2 baisses de taux dans les prochains mois
Le taux d'adoption des crypto-actifs continue d'augmenter à l'échelle mondiale
Les capitaux continuent d'affluer de manière stable sur le marché des cryptomonnaies
Ces facteurs constituent ensemble la base de la prochaine vague de hausse. Les données historiques montrent qu'octobre (Uptober) et novembre sont les mois les plus forts pour le marché des cryptomonnaies :
Hausse moyenne en octobre : 21,89 %
Hausse moyenne en novembre : 46,02 %
En regardant 2021, c'est précisément la baisse massive des taux qui a déclenché une hausse de 21 fois du Bitcoin. Une logique similaire pourrait se reproduire en 2025.
Conclusion
La chute actuelle du marché des cryptomonnaies n'est pas la fin du bull run, mais ressemble davantage à une liquidation et un nettoyage soigneusement orchestrés. Que ce soit par la politique de la Fed ou la manipulation à court terme des baleines, l'objectif est de purger les mains faibles et de préparer le terrain pour la prochaine hausse.
Les investisseurs doivent se rappeler :
Baisse à court terme ≠ renversement de tendance
La patience et la gestion des positions sont essentielles
Avec la poursuite des baisses de taux, l'affaiblissement du dollar et l'adoption mondiale continue, la période d'octobre à novembre pourrait à nouveau marquer une phase d'accélération pour Bitcoin et les crypto-actifs. Les véritables gains appartiennent souvent à ceux qui savent garder leur sang-froid dans la tourmente.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le risque se transfère ! Goldman Sachs : La marge CDS des fabricants de puces dépasse pour la première fois celle des grands fournisseurs de cloud, les swaps de défaut sur l’IA atteignent un niveau record
Goldman Sachs indique que le risque de crédit lié à l’IA se déplace des géants du cloud vers les fournisseurs de puces, la prime de CDS sur les puces ayant dépassé pour la première fois en près de trois mois celle des grandes entreprises du cloud, ce qui reflète les inquiétudes du marché concernant la dépréciation des GPU et l’exposition croissante au financement des clients. Sous l’impact d’une vague d’offre, la prime d’émission obligataire des fournisseurs de cloud augmente nettement tandis que la durée se raccourcit. Avec l’afflux de centaines de milliards de dollars de financement de projets prévu d’ici 2027, la pression sur le marché du crédit continuera de s’accumuler.

Difficulté à réaliser des commandes de 3,57 milliards ? Le lancement inaugural de Neutron reporté et pression financière sur l'acquisition d'Iridium(IRDM.US)
Le rapport financier du troisième trimestre de Rocket Lab fait état de revenus de 268 millions de dollars et d’un carnet de commandes à exécuter de 3,57 milliards de dollars. Le premier vol de la fusée Neutron est reporté à 2027, des clients tels qu’ICEYE ayant déjà réservé leur créneau à l’avance. Bien que le flux de trésorerie d’exploitation soit positif, l’acquisition prévue d’Iridium nécessitera plus de 3 milliards de dollars en liquidités, tandis que les revenus futurs…
Analyse des nouvelles actions américaines | L'entreprise mature du e-commerce privé S2B2C : comment Global Home Selection (QQJ.US) raconte-t-elle son histoire de croissance ?
Qu'est-ce qui donne à Global Home Selection la confiance nécessaire pour s'attaquer au Nasdaq ?
Shawn Kim, le "Dieu de la mémoire" chez Morgan Stanley, lance un nouvel avertissement ! La véritable bombe est la "falaise des profits de 2028", avec une baisse générale des objectifs de cours des actions de la mémoire
Shawn Kim a réduit de manière générale les objectifs de cours des actions de mémoire, abaissant celui de SK Hynix de 38% et celui de Samsung Electronics de 19%. Il avertit que le secteur pourrait faire face à une “falaise de rentabilité” en 2028 : avec la mise en service de nouvelles capacités de production fin 2027, des retards dans la construction des centres de données, une réduction de la prime HBM, une chute d'environ 20% du prix spot NAND en deux semaines, et une pression cumulée due à ces quatre facteurs. Il a donc fortement révisé à la baisse les hypothèses de marge bénéficiaire à long terme sur la DRAM des deux sociétés, en les rapprochant de la moyenne historique.

Prix des cryptos
Plus


