
ABTC est coté et récolte immédiatement, la famille Trump gagne encore gros.

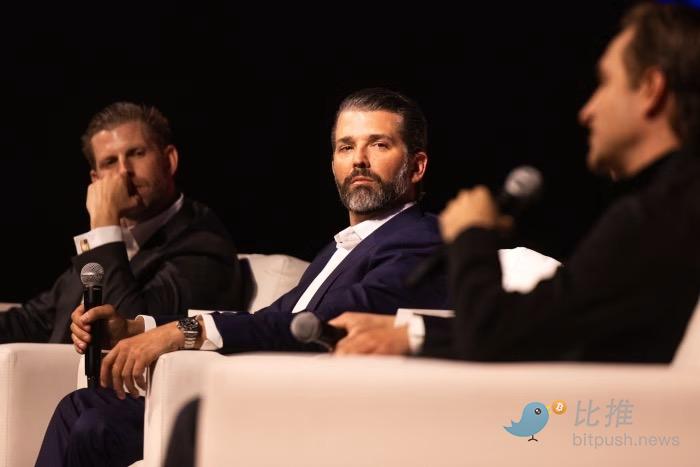
Aujourd'hui, la société américaine de bitcoin American Bitcoin Corp (ABTC) a officiellement été cotée au Nasdaq. Fondée par Eric Trump, qui occupe également le poste de cofondateur et de Chief Strategy Officer, cette entreprise étroitement liée à la famille Trump a connu une véritable "montagne russe" boursière dès son premier jour de cotation.
Pump & Dump d’ABTC
Selon les données du marché, ABTC a vu son cours grimper de plus de 110% au plus haut en séance d’ouverture, mais a finalement clôturé avec une hausse d’environ 17%.
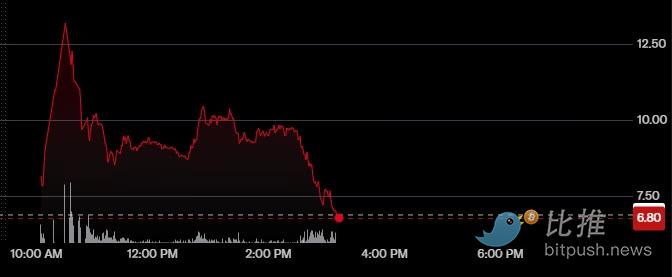
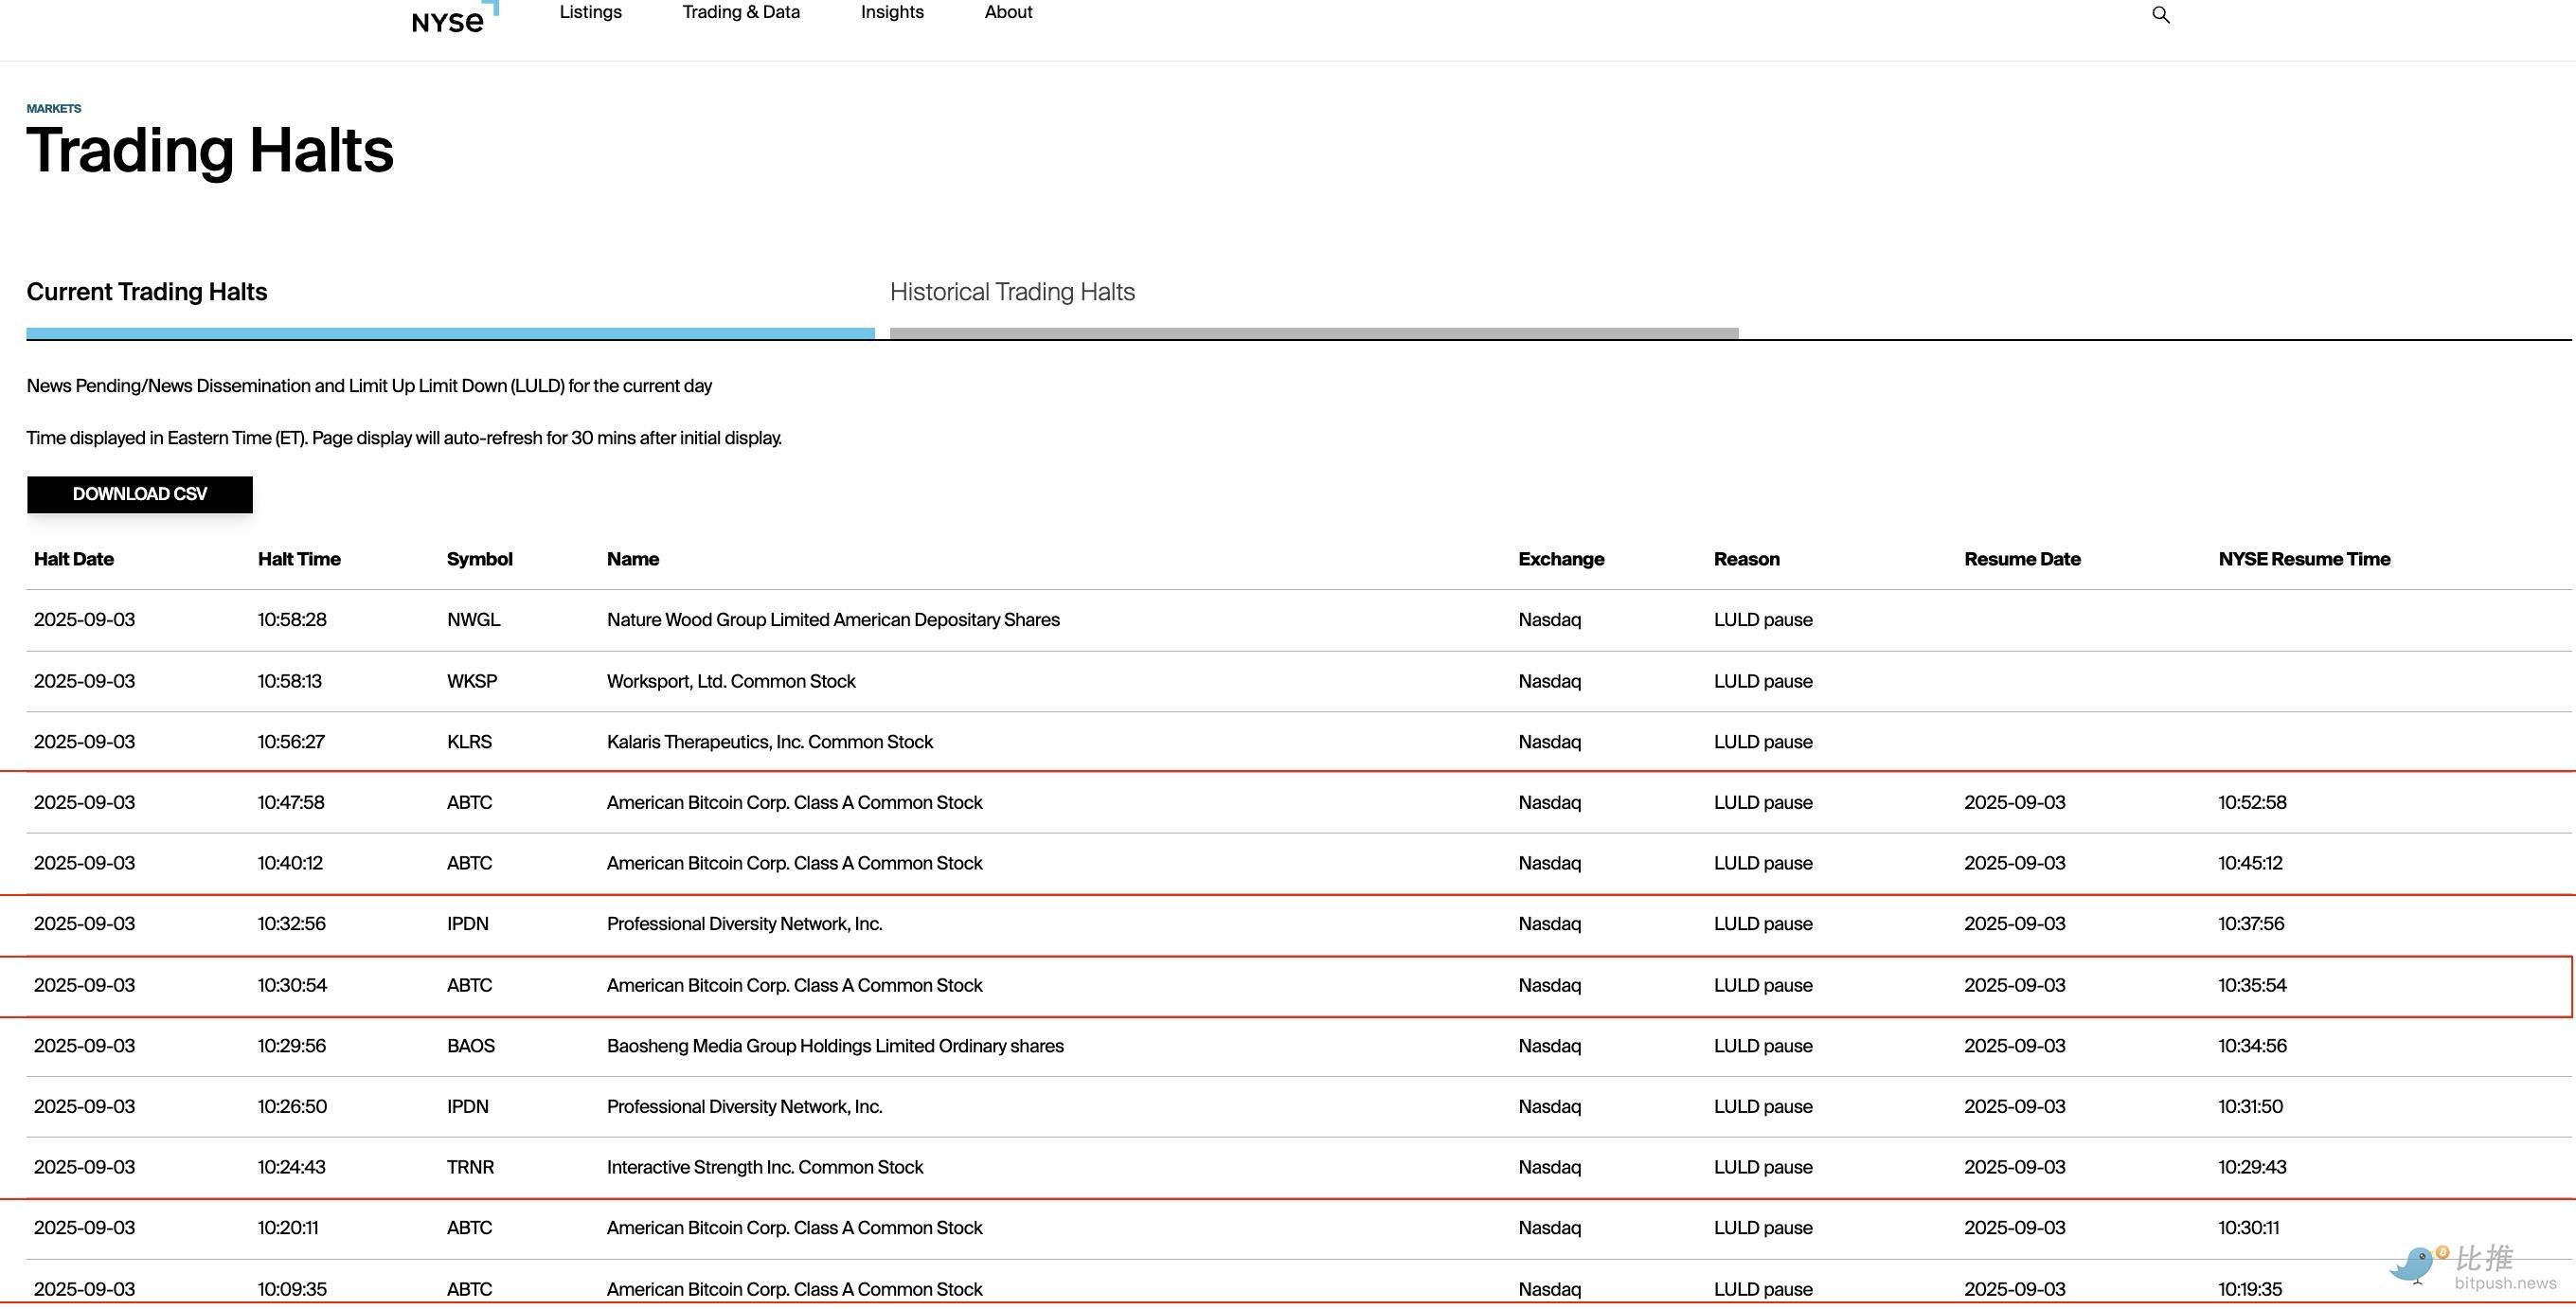
Dans l’heure suivant l’ouverture, ABTC a été suspendue cinq fois par le Nasdaq en raison de sa forte volatilité, atteignant à plusieurs reprises 14 dollars avant de retomber autour de 9,50 dollars, effaçant plus de la moitié de ses gains.
Cette évolution illustre parfaitement le schéma du “Pump and Dump” : profiter de l’exposition politique et de l’enthousiasme du marché pour faire grimper le cours, puis encaisser les bénéfices en laissant les investisseurs ordinaires subir les pertes.
Une transaction énigmatique : de la “donation” de machines de minage à l’IPO
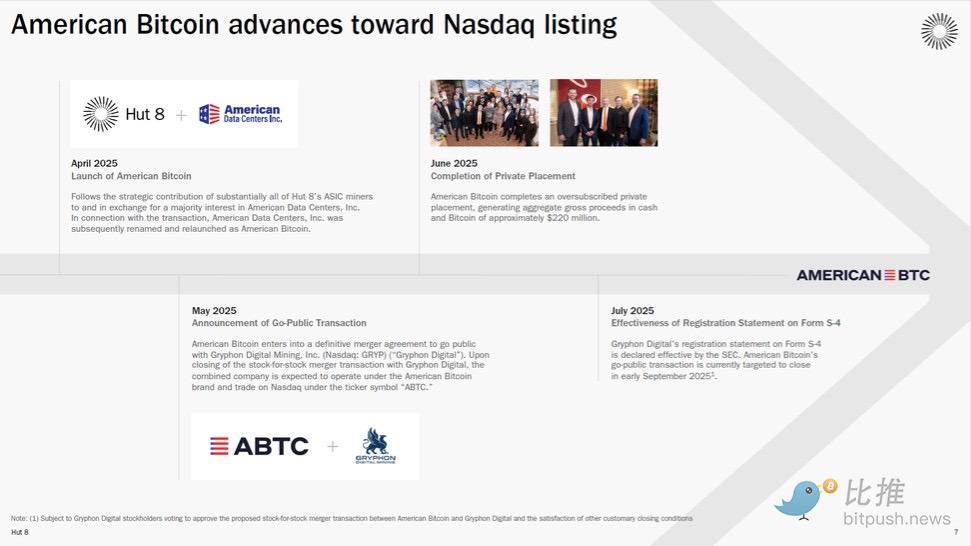
Fin mars de cette année, Eric Trump et Donald Trump Jr. ont conclu un accord avec Hut 8, l’une des plus grandes sociétés minières de bitcoin cotées aux États-Unis, pour créer une nouvelle entité baptisée “American Bitcoin”.
Selon l’accord, Hut 8 a fait don de ses 61 000 machines de minage à American Bitcoin. En échange, Hut 8 a reçu 80% des parts d’American Bitcoin.
Ce qui rend cette transaction particulièrement déroutante, c’est que la société minière a abandonné des équipements qu’elle possédait à 100%, pour n’obtenir qu’une participation minoritaire en s’associant avec les fils Trump.
À ce sujet, Matthew Sigel, responsable de la recherche sur les actifs numériques chez VanEck, a déclaré sur les réseaux sociaux : “Je ne comprends absolument pas pourquoi Hut 8 échangerait 61 000 machines de minage contre 80% d’une filiale qu’elle possédait déjà en totalité.”
Dans cette nouvelle société, Eric Trump occupe le poste de Chief Strategy Officer, l’entreprise affirmant qu’il apporte un “sens des affaires” et un “engagement envers un système financier décentralisé”. Donald Trump Jr., quant à lui, n’occupe aucun poste exécutif officiel.
Lors de l’IPO, Gryphon Digital Mining a joué le rôle de “société coquille cotée”, offrant à American Bitcoin un tremplin vers le cœur du marché des capitaux américain. Cette fusion a permis à l’entité de la famille Trump d’accéder directement au Nasdaq, s’alignant parfaitement avec son plan de financement de 210 millions de dollars. Par ailleurs, la société détient 2 443 bitcoins en réserve de trésorerie, renforçant ainsi son argumentaire financier.
Eric Trump a déclaré lors de la première journée de cotation : “Notre introduction au Nasdaq marque une étape historique pour l’intégration du bitcoin au cœur du marché des capitaux américain. Notre mission est de faire des États-Unis le leader incontesté de l’économie mondiale du bitcoin.” Donald Trump Jr. a quant à lui souligné que la société “incarne les valeurs fondamentales de liberté, de transparence et d’indépendance”.
Cependant, la réalité est que tout ce récit n’est qu’un outil de monétisation — sous le vernis de la foi dans le bitcoin, il ne s’agit pas de renaissance nationale, mais bien d’arbitrage financier.
WLFI : un autre scénario de captation de richesse
Quelques jours avant la cotation d’ABTC, un autre pari crypto de la famille Trump, World Liberty Financial (WLFI), a été lancé. Son token WLFI a brièvement grimpé à 0,46 dollar, avant de chuter d’environ 50% pour clôturer autour de 0,22 dollar.
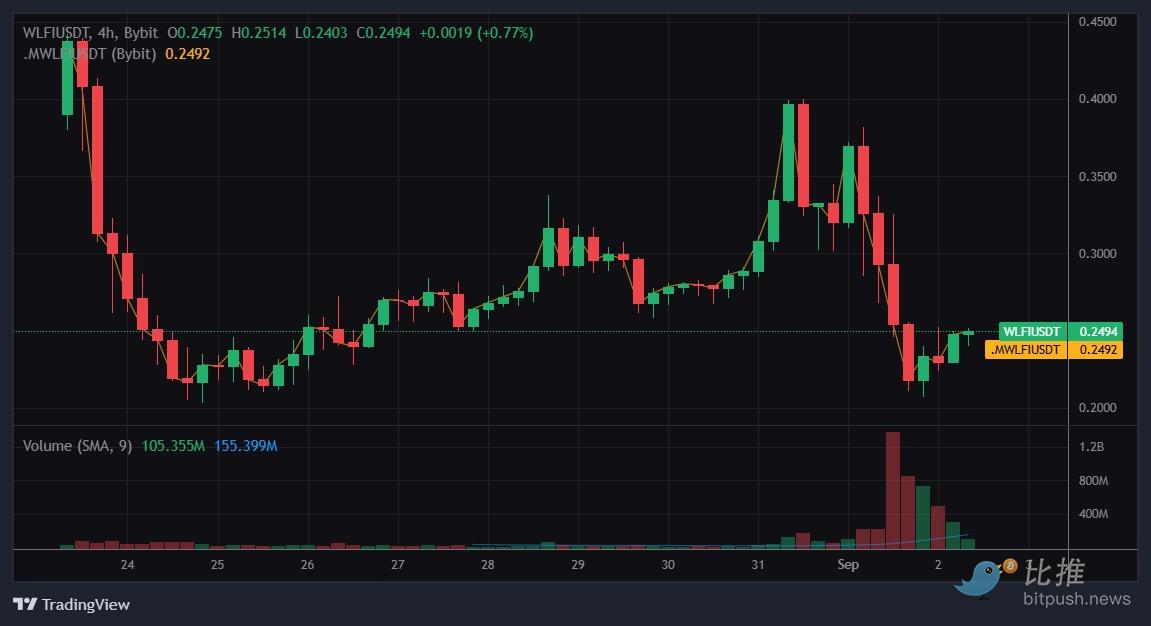
Le jour de la cotation de WLFI, la famille Trump a vu sa richesse comptable augmenter d’environ 5 milliards de dollars, avec un volume d’échanges atteignant 1 milliard de dollars la première heure et une capitalisation du token proche de 7 milliards de dollars. Selon Reuters, le projet aurait déjà généré environ 500 millions de dollars de gains réels pour la famille.
La cotation de WLFI n’était pas une simple émission, mais s’est faite via un mécanisme de vote : les premiers investisseurs ont accepté en juillet de débloquer les tokens pour la négociation. Par ailleurs, la dimension de gouvernance de WLFI intrigue davantage que sa valeur économique — l’équipe officielle n’ayant même pas précisé si le token donne droit à des dividendes ou à des droits de participation.
Aura politique + engouement des particuliers = machine à arbitrage
Le tableau ci-dessous illustre clairement les différences de rendement entre les différents types d’investisseurs lors du premier jour de WLFI :
| Particuliers (acheteurs sur le marché secondaire) | $0.30–0.46 | $0.22 | Perte de 20% à 50% |
| Investisseurs précoces ordinaires | $0.05 | $0.22 | Environ 4 fois le rendement |
| Initiés / investisseurs privilégiés | $0.015–0.05 | $0.22 | Près de 4 à 14 fois le rendement |
On peut en déduire facilement :
-
Les particuliers, en tant que “preneurs de relais à haut prix”, sont les principaux perdants ;
-
Les investisseurs précoces ordinaires ont certes gagné, mais ne sont pas les plus grands bénéficiaires ;
-
Le camp des privilégiés a obtenu des rendements écrasants à très faible coût, encaissant facilement leurs profits.
La logique centrale de cette spéculation est la suivante :
-
Construction du récit : de “leader de l’économie bitcoin américaine” à “liberté et transparence”, chaque projet se voit attribuer une signification grandiose ;
-
Exposition des identités : le soutien d’Eric Trump et de Donald Trump Jr. augmente indéniablement l’attention et la demande sur le projet ;
-
Création de la hype : les réseaux sociaux et les médias traditionnels orchestrent la promotion, déclenchant le FOMO (peur de rater une opportunité) chez les particuliers ;
-
Encaissement : après une vague de forte attention, les initiés vendent, laissant les particuliers sous pression à des prix élevés.
Il s’agit d’un processus de “fauchage institutionnalisé”, où ceux qui tiennent le pouvoir d’achat à moindre coût sont toujours les véritables bénéficiaires.
La trajectoire crypto de la famille Trump n’est pas le fruit du hasard, mais une stratégie visant à utiliser leur capital politique pour bâtir un empire de richesse inter-cycles. Par exemple, en plus du token WLFI, il existe des actifs complémentaires comme le stablecoin USD1, élargissant encore leur empire. De plus, la part de contrôle interne du projet atteint 60 à 75%, ce qui montre un alignement d’intérêts très marqué.
Ajoutez à cela des collaborations de plusieurs milliards de dollars avec des alliés comme Abu Dhabi ou Justin Sun, et cette stratégie de déploiement de capital à travers cycles politiques et classes d’actifs n’est pas seulement de l’arbitrage, mais bien une “machine à cash institutionnelle”.
La “faucheuse du capital” de la famille Trump s’abat sur le marché avec une précision inédite : des fortes turbulences lors de la première cotation d’ABTC au Nasdaq à la chute du token WLFI, un transfert de richesse mêlant ressources politiques et jeux financiers s’est déjà opéré.
Dans ce jeu, le privilège entre en scène sous couvert de conformité, utilise le récit comme faux, et prend les particuliers pour cible. Quand la fête est finie, ceux qui restent ne sont que les investisseurs ordinaires, contemplant leurs jetons dépréciés et les courbes des cours — ils sont les seuls “spectateurs payants” de ce spectacle.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
JPMorgan : Grâce à trois vents favorables, la hausse des marchés émergents s’étend des valeurs à forte pondération AI aux secteurs non technologiques
JP Morgan a publié un rapport de recherche indiquant que la hausse des marchés émergents s’est étendue des quelques actions pondérées en intelligence artificielle (AI) aux secteurs non technologiques des marchés émergents (EM).
Les attentes de hausse des taux de la Fed déclenchent une vague de ventes d’obligations américaines ! Les obligations japonaises suivent la tendance, le rendement à 10 ans approche 2,8 %.
En raison des données du CPI américain d'octobre supérieures aux attentes, le marché a renforcé les paris sur une éventuelle action de hausse des taux plus agressive de la part de la Fed. Les obligations d'État américaines ont été vendues mardi, et les obligations d'État japonaises ont suivi la baisse du marché américain pendant la nuit mercredi.
L’inflation américaine reste persistante ! Goldman Sachs change d’avis en premier : le cycle de hausse des taux de la Fed n’est pas terminé, une nouvelle augmentation de 25 points de base possible en mars prochain.
Les données du CPI américain pour octobre, publiées mardi et dépassant les attentes, ont poussé Goldman Sachs à ajuster sa prédiction précédente selon laquelle le cycle actuel de hausse des taux de la Fed prendrait fin en décembre. Ce géant financier de Wall Street prévoit désormais que la Fed augmentera à nouveau les taux de 25 points de base en mars prochain.
La peur est le plus grand vendeur à découvert ! Morgan Stanley appelle à acheter le creux dans les semi-conducteurs : pénurie de terrain et d’électricité ne sont pas des problèmes, les projets déjà approuvés ne suffisent pas à satisfaire la demande
Morgan Stanley estime que le secteur des semi-conducteurs a récemment été survendu, la panique du marché étant le principal risque, plutôt que les fondamentaux. Tirée par la demande d'infrastructures liées à l'IA, les commandes en aval continuent d'accélérer, l'offre de semi-conducteurs restant la principale contrainte. La limitation du LPS permet, au contraire, une croissance plus stable. Le secteur pourrait fluctuer à court terme, mais il est déjà proche du plancher ; Morgan Stanley se montre optimiste quant aux segments de la puissance de calcul et du stockage.

Prix des cryptos
Plus


