
La blockchain développée par Google peut-elle être considérée comme une Layer1 ?

Google va-t-il vraiment créer une blockchain publique totalement ouverte et sans autorisation ?
Google va-t-il vraiment créer une blockchain publique, totalement ouverte et sans permission ?
Rédigé par : Nicky, Foresight News
Récemment, Rich Widmann, responsable de la stratégie Web3 chez Google, a annoncé via les réseaux sociaux que Google Cloud lançait officiellement son réseau blockchain, Google Cloud Universal Ledger (GCUL), le définissant comme une « blockchain Layer1 ». Cela a suscité des débats sur son positionnement technique : GCUL est-il réellement une blockchain publique Layer1 ou se rapproche-t-il davantage d’une blockchain de consortium au sens traditionnel ?
Positionnement officiel et caractéristiques principales
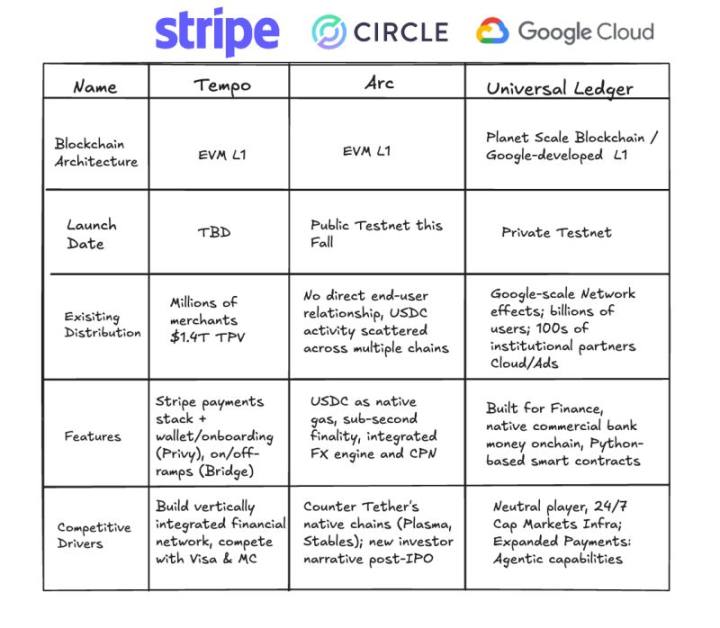
Selon la description officielle, GCUL est conçu comme une plateforme de registre distribué « haute performance, de confiance, neutre et prenant en charge les smart contracts en Python », actuellement en phase de test privé, principalement destinée aux institutions financières. Google Cloud souligne que GCUL vise à simplifier la gestion des comptes monétaires des banques commerciales et à permettre, via la technologie de registre distribué, des transferts et règlements multi-devises et multi-actifs, tout en prenant en charge les paiements programmables et la gestion des actifs numériques.
Dans l’article officiel « Au-delà des stablecoins : l’évolution de la monnaie numérique », Google précise davantage le positionnement de GCUL : il ne s’agit pas de « réinventer la monnaie », mais de résoudre la fragmentation, les coûts élevés et l’inefficacité du système financier traditionnel par une mise à niveau de l’infrastructure. GCUL est présenté comme un service accessible via API, mettant en avant sa facilité d’utilisation, sa flexibilité et sa sécurité, notamment en matière de conformité (comme la vérification KYC) et de déploiement privé.
Il est à noter que les premiers tests de GCUL ont été menés en collaboration avec le CME Group (Chicago Mercantile Exchange). Les deux parties ont annoncé en mars 2025 le lancement d’un projet pilote de registre distribué, explorant des solutions pour les paiements de gros et la tokenisation d’actifs.
Terry Duffy, CEO du CME, a déclaré que GCUL pourrait améliorer l’efficacité de la gestion des collatéraux et du règlement des marges dans le contexte de la « tendance au trading 24/7 » ; Rohit Bhat, directeur général des services financiers chez Google Cloud, a souligné que cette collaboration est « un exemple typique de transformation des activités des institutions financières traditionnelles grâce à une infrastructure moderne ».
Layer1 vs Blockchain de consortium : définitions et divergences
Dans le domaine de la blockchain, Layer1 fait généralement référence aux blockchains publiques de base, telles qu’Ethereum ou Solana, dont les principales caractéristiques sont la décentralisation, l’absence de permission et la transparence. Tout utilisateur peut librement participer à la validation du réseau, aux transactions ou au déploiement de smart contracts, et les données on-chain sont accessibles à tous.
En revanche, une blockchain de consortium (Consortium Blockchain) est un registre distribué nécessitant une permission, maintenu conjointement par des organisations ou institutions spécifiques, avec un accès contrôlé aux nœuds et des droits d’accès aux données personnalisables. Les applications typiques incluent Hyperledger Fabric, AntChain, etc. Les avantages des blockchains de consortium résident dans la conformité, le contrôle et de meilleures performances, mais au détriment de l’ouverture et de la résistance à la censure.
À quel modèle GCUL correspond-il le plus ?
D’après les informations actuellement disponibles, GCUL présente des caractéristiques évidentes de blockchain de consortium :
- Privé et permissionné : GCUL fonctionne clairement sur un « réseau privé et nécessitant une permission », l’accès aux nœuds et les droits des comptes étant contrôlés par une entité de gestion.
- Utilisateurs cibles : Il se concentre sur les institutions financières (comme CME Group), et non sur la participation libre du public.
- Priorité à la conformité : La conception inclut la vérification KYC, des frais de transaction conformes aux exigences d’externalisation, etc., répondant aux exigences de conformité de la finance traditionnelle.
- Architecture technique : Bien qu’il prenne en charge les smart contracts (basés sur Python), son infrastructure sous-jacente est maintenue de manière centralisée par Google Cloud, ce qui diffère de l’esprit décentralisé des Layer1.
Cependant, Google Cloud continue d’appeler GCUL une « Layer1 », en insistant sur la « confiance neutre » et la « neutralité de l’infrastructure » — c’est-à-dire que toute institution financière peut l’utiliser, et non seulement un groupe d’intérêts spécifique. Cette formulation vise à brouiller, dans le discours, la frontière entre blockchain publique et blockchain de consortium.
Points de vue tiers : scepticisme et attente
Les professionnels du secteur ont des avis divergents sur le positionnement de GCUL :
- Liu Feng, associé chez BODL Ventures, estime que GCUL correspond davantage à une « blockchain de consortium », fondamentalement différente des blockchains publiques décentralisées et sans permission.
- Omar, associé chez Dragonfly, indique que la communication de Google sur GCUL était auparavant assez vague, mais que l’équipe tend désormais à le présenter comme une « Layer1 », alors que les détails techniques ne sont pas encore totalement dévoilés.
- Mert, CEO de Helius, souligne que GCUL reste actuellement un système « privé et nécessitant une permission », différent du modèle ouvert des blockchains publiques.
Malgré les doutes, certains estiment que GCUL pourrait représenter une « innovation progressive ». Par exemple, le projet pilote entre Google et CME Group montre que les institutions ont un besoin réel d’applications de la technologie de registre distribué dans les domaines du règlement et de la gestion des collatéraux. Si GCUL parvient à combiner les capacités techniques de Google et son expérience en matière de conformité financière, il pourrait ouvrir une voie pragmatique entre la finance traditionnelle et la blockchain.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les attentes de hausse des taux de la Fed déclenchent une vague de ventes d’obligations américaines ! Les obligations japonaises suivent la tendance, le rendement à 10 ans approche 2,8 %.
En raison des données du CPI américain d'octobre supérieures aux attentes, le marché a renforcé les paris sur une éventuelle action de hausse des taux plus agressive de la part de la Fed. Les obligations d'État américaines ont été vendues mardi, et les obligations d'État japonaises ont suivi la baisse du marché américain pendant la nuit mercredi.
L’inflation américaine reste persistante ! Goldman Sachs change d’avis en premier : le cycle de hausse des taux de la Fed n’est pas terminé, une nouvelle augmentation de 25 points de base possible en mars prochain.
Les données du CPI américain pour octobre, publiées mardi et dépassant les attentes, ont poussé Goldman Sachs à ajuster sa prédiction précédente selon laquelle le cycle actuel de hausse des taux de la Fed prendrait fin en décembre. Ce géant financier de Wall Street prévoit désormais que la Fed augmentera à nouveau les taux de 25 points de base en mars prochain.
La peur est le plus grand vendeur à découvert ! Morgan Stanley appelle à acheter le creux dans les semi-conducteurs : pénurie de terrain et d’électricité ne sont pas des problèmes, les projets déjà approuvés ne suffisent pas à satisfaire la demande
Morgan Stanley estime que le secteur des semi-conducteurs a récemment été survendu, la panique du marché étant le principal risque, plutôt que les fondamentaux. Tirée par la demande d'infrastructures liées à l'IA, les commandes en aval continuent d'accélérer, l'offre de semi-conducteurs restant la principale contrainte. La limitation du LPS permet, au contraire, une croissance plus stable. Le secteur pourrait fluctuer à court terme, mais il est déjà proche du plancher ; Morgan Stanley se montre optimiste quant aux segments de la puissance de calcul et du stockage.

Les commandes de puissance de calcul explosent, pourquoi "le trading AI" perd-il de l'élan ? JP Morgan révèle le décalage entre investissement dans l'AI et réalisation de la productivité
L’équipe de recherche économique mondiale de JPMorgan dirigée par Joseph Lupton a souligné dans une étude du 10 novembre que l’amélioration récente de la productivité du travail provient principalement de l’approfondissement du capital et de l’augmentation de l’intensité d’utilisation des facteurs de production. Les bénéfices d’efficacité généralisés apportés par l’IA, via la refonte des processus, l’intégration des données et l’ajustement organisationnel, nécessitent encore du temps pour se concrétiser. Cela implique que les commandes de puces, de serveurs et d’équipements électriques peuvent croître en premier, tandis que le retour sur investissement continu des opérateurs de calcul et des utilisateurs finaux ne se manifestera pas nécessairement au même rythme.
Prix des cryptos
Plus


