
Perspectiva de los resultados financieros del Q3 de los gigantes de la nube de IA CoreWeave y Nebius: verificación y reevaluación de la deuda tras la reducción drástica.
 2026/11/10 03:36
🔥 El radar de oportunidades en acciones estadounidenses ya está disponible! 3 principales temáticas de acciones de EE. UU. + 6 acciones seleccionadas + 7 eventos clave en el calendario, ¿dónde están las oportunidades esta semana en Wall Street? Hacé clic para ver en un gráfico 22 direcciones de trading→
1. Resumen de puntos clave de inversión
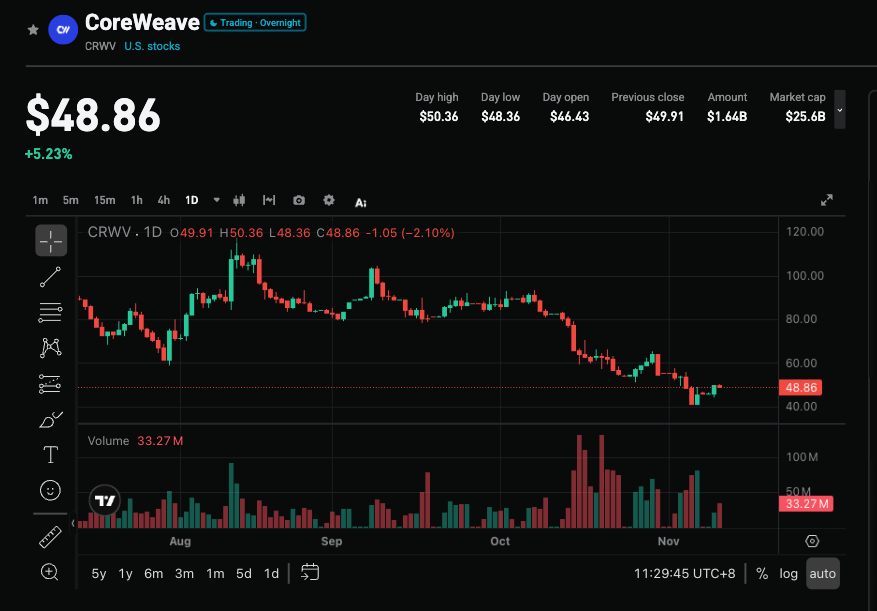
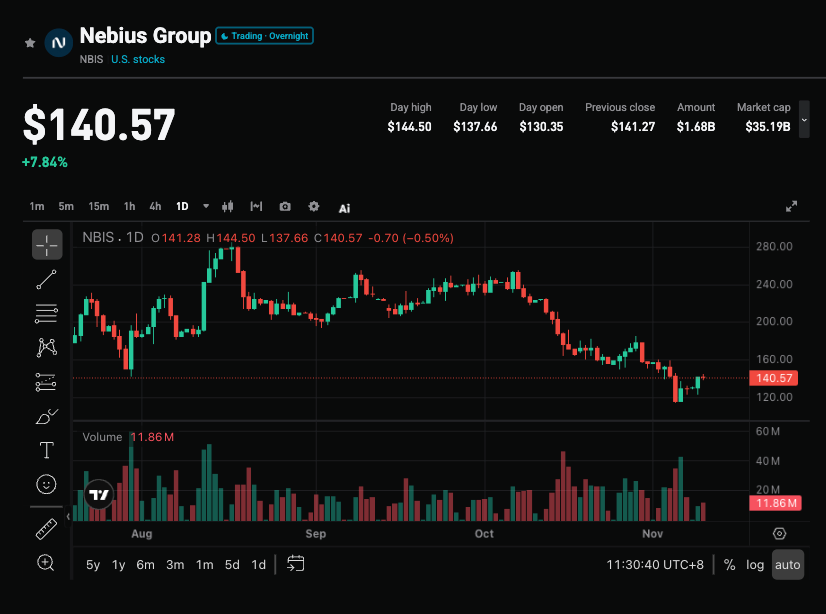
CoreWeave (CRWV.US) publicará sus resultados del tercer trimestre de 2026 el 10 de noviembre y Nebius (NBIS.US) lo hará el 12 de noviembre. El consenso del mercado espera ingresos de CoreWeave por unos 3.550 millones de dólares y de Nebius por aproximadamente 908 millones de dólares, ambos cerca del consenso, por lo que el potencial de sorpresa es limitado; sin embargo, el margen EBITDA se estima en 58% para CoreWeave y 39% para Nebius, aunque ambas seguirán registrando pérdidas por acción. En el último mes, los precios de sus acciones cayeron cerca de un 44% y un 36% respectivamente, casi la mitad de su valor, y la preocupación principal pasó de la demanda a la sostenibilidad del financiamiento apalancado. Este informe financiero y la conferencia telefónica pondrán a prueba si los fondos están asegurados, si los márgenes pueden mantenerse y el avance en la diversificación de la base de clientes.
2. Cuatro focos de atención principales
Foco 1: ¿El fuerte crecimiento de ingresos puede compensar las preocupaciones sobre financiamiento?
Ambas empresas siguen mostrando una trayectoria de crecimiento robusta. El consenso proyecta ingresos de CoreWeave de aproximadamente 12.860 millones de dólares para este año, que podrían subir a 26.470 millones para 2027 (+106%); Nebius proyecta unos 3.370 millones este año, con potencial de llegar a 11.980 millones para 2027 (+255%). El respaldo radica en la cartera de pedidos de CoreWeave por más de 129.000 millones de dólares y contratos a largo plazo de Nebius por más de 40.000 millones. Sin embargo, los analistas ya han ajustado sus expectativas y la probabilidad de superar el consenso en Q3 es muy baja (CoreWeave apenas 0,06%, Nebius alrededor de 0,96%), por lo que las cifras en sí difícilmente serán un catalizador significativo.
Foco 2: Sostenibilidad de la deuda y el gasto de capital
CoreWeave soporta una deuda cercana a los 50.000 millones de dólares; a mediados de octubre, el rendimiento de sus bonos con vencimiento en 2031 llegó a casi 16% y el spread de CDS se amplió a unos 1.200 puntos básicos. En agosto, la empresa aumentó su gasto de capital a 35.000-39.000 millones de dólares, aproximadamente tres veces los ingresos proyectados para 2026. Nebius tiene menor deuda y acaba de asegurar un financiamiento preferente garantizado por 3.500 millones (plazo de solo 364 días, SOFR+275-350 puntos básicos) y busca financiamiento respaldado en pedidos contractuales. El punto clave del mercado ha pasado de “¿los clientes necesitan capacidad de cómputo?” a “¿los prestamistas seguirán financiando?”.
Foco 3: Margen de rentabilidad y trayectoria del flujo de caja libre
El margen EBITDA del 58% de CoreWeave es el pilar central de su lógica de repago de deuda, mientras que Nebius mejora rápidamente desde una base baja alcanzando el 39%. Una caída en los márgenes implicaría que “el modelo de alquiler de GPU no es tan atractivo como parece”. Los inversores esperan especialmente que CoreWeave presente un cronograma claro para lograr flujo de caja libre positivo hasta 2030 y que Nebius detalle sus planes concretos para refinanciar deuda a corto plazo.
Foco 4: Concentración de clientes y diversificación de negocios
CoreWeave cuenta entre sus principales clientes a Microsoft, OpenAI y Meta, lo que implica elevado riesgo de concentración; el CEO ha vendido cerca de 1.000 millones en acciones desde la OPI bajo programas preacordados, lo que podría generar cuestionamientos de gobernanza en este momento. En Nebius, Palantir la ha incluido como socio preferido para infraestructura de IA soberana y completó la adquisición de Inferize para reforzar su capacidad de razonamiento; CoreWeave planea expandirse en Dinamarca y desde el cuarto trimestre construirá una red troncal global de IA abarcando Emiratos Árabes Unidos, India, Indonesia, Singapur, Australia, Corea y Japón. Si los nuevos pedidos logran superar la escala de los grandes proveedores cloud y laboratorios de IA, será un punto clave a observar.
3. Riesgos y oportunidades
Catalizadores alcistas:
- Que la gerencia aclare con precisión la fuente de fondos para el gasto de capital y ofrezca una vía creíble hacia flujos de caja libres positivos (especialmente hasta 2030).
- Mantener o superar márgenes de ganancia, junto a señales claras de diversificación en la base de clientes.
- Reducción en el rendimiento de los bonos y el spread de CDS luego del reporte, validando una mejora en el sentimiento del mercado crediticio.
Riesgos bajistas:
- Que la conferencia telefónica sea dominada por problemas de refinanciamiento o respuestas vagas, lo cual el mercado interpretará como dificultades para financiarse.
- Descenso en los márgenes, o señales de reducción forzada del gasto de capital.
- Persistencia de alta concentración de clientes, sumado a ventas del CEO o cuestionamientos relacionados a la ex casa matriz Yandex.
4. Sugerencias de estrategia de trading
Lógica alcista: Si se demuestra que los fondos están asegurados, los márgenes se mantienen y los nuevos pedidos evidencian diversificación de clientes, el mercado podría considerar que la corrección superior al 40% ya refleja suficiente pesimismo, abriendo espacio para una recuperación de valuación. El precio objetivo promedio de los analistas es de unos 131,41 USD para CoreWeave (potencial de +183%) y 286,53 USD para Nebius (aprox. +121%), con EV/EBITDA ya muy deprimido.
Riesgo bajista: Si los datos clave solo cumplen con lo esperado y en la conferencia no se aclaran las dudas sobre financiamiento y flujo de caja libre, la presión bajista sobre el precio seguiría, y la reacción en bonos podría ser aún más relevante que la del precio de las acciones.
Datos clave:
- Ingresos Q3, margen EBITDA y magnitud de la pérdida por acción
- Origen de fondos para el gasto de capital y cronograma para flujo de caja libre
- Nuevos pedidos y avances en diversificación de clientes
- Cambios en rendimiento de bonos/spread de CDS
Recomendación operativa: Si los resultados y la conferencia proporcionan señales claras y positivas en financiamiento y flujo de caja, considerar oportunidades tras la corrección; si las declaraciones son vagas o los indicadores crediticios no mejoran, atento a la volatilidad de corto plazo y evitar comprar en máximos. Ajustar posición y stops de acuerdo a tu tolerancia personal al riesgo.
Disclaimer: El contenido anterior es solo para referencia y no constituye asesoramiento de inversión.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La fiebre de la IA podría seguir el mismo camino que la burbuja ferroviaria del siglo XIX; quienes construyen no necesariamente serán los ganadores finales.
El analista de Goldman Sachs, Bobby Molavi, utiliza el auge ferroviario británico del siglo XIX como ejemplo: 500 compañías gastaron más que el ingreso nacional anual para construir 8,000 millas de vías, y casi todos los inversores iniciales fracasaron, pero los verdaderos beneficiados fueron los "pasajeros" posteriores. Él señala que la actual fiebre por la inteligencia artificial está impulsada tanto por deuda como por momentum, y que el PER futuro del S&P 500 de 18 veces solo es “un poco más barato”. Si los constructores logran retener el valor, la historia no da una respuesta optimista.

Si la salida a bolsa de Anthropic la próxima semana es exitosa y el precio de las acciones sube, entonces todo sigue igual en la IA; de lo contrario, algunas empresas quebrarán.
La reducción de valoración de dos gigantes ya ha desencadenado un efecto dominó: los inversores están empezando a aplicar multiplicadores de ingresos más conservadores en startups de IA y a poner fin a las rondas de financiación con valoraciones altas para empresas sin ingresos. Varias firmas de capital de riesgo ya han recomendado a las empresas en las que invierten que bajen sus expectativas de valuación y reserven efectivo lo antes posible. Personas del mercado advierten que el resultado de la salida a bolsa de Anthropic será un indicador clave para el sector: si tiene éxito, continuará el boom; si fracasa, algunas empresas tendrán que salir del mercado.
Tras las elecciones presidenciales en Brasil, aumenta el descuento político; Morgan Stanley sigue siendo optimista sobre Petrobras (PBR.US), enfocado en la fijación de precios del combustible y los dividendos
Morgan Stanley sigue manteniendo su calificación más optimista de “sobreponderar”, pero bajó el precio objetivo para finales de 2027 de 31 a 25 dólares.

Corning (GLW.US) recibe la primera recomendación de "compra" de Jefferies bajo el eslogan "parados en la luz"! Las fábricas de IA se disputan la fibra óptica y la escasez global podría alcanzar el 30%
Para Corning, el reciente incremento de ganancias proviene principalmente de la expansión de clusters de IA. A medida que aumentan los enlaces ópticos entre gabinetes y campus, los clientes necesitan instalar más fibras ópticas en espacios limitados de ductos y gabinetes, lo que impulsa la demanda de cables ópticos de alta densidad y sistemas de conexión.

Precios de las criptos
Más


