Bitget App
Trading Inteligente
Comprar criptoMercadosTradingFuturosStocksEarnInstituciónIA y más
La ola azul derribó el mercado alcista de IA: el Nasdaq cayó un 5,5% entrando en corrección, Wall Street pasó de la euforia a la duda en solo 24 horas, ¡consultá la lista completa de activos beneficiados!

La ola azul derribó el mercado alcista de IA: el Nasdaq cayó un 5,5% entrando en corrección, Wall Street pasó de la euforia a la duda en solo 24 horas, ¡consultá la lista completa de activos beneficiados!

2026/11/06 03:45
Mostrar el original
Por:
 
El jueves 5 de noviembre, el mercado de acciones estadounidense experimentó el ajuste diario más severo desde el impacto arancelario del “Día de la Liberación” en abril de 2025. El mercado, que el día anterior celebraba la “ola azul” demócrata, devolvió durante la noche todas las ganancias obtenidas.
 
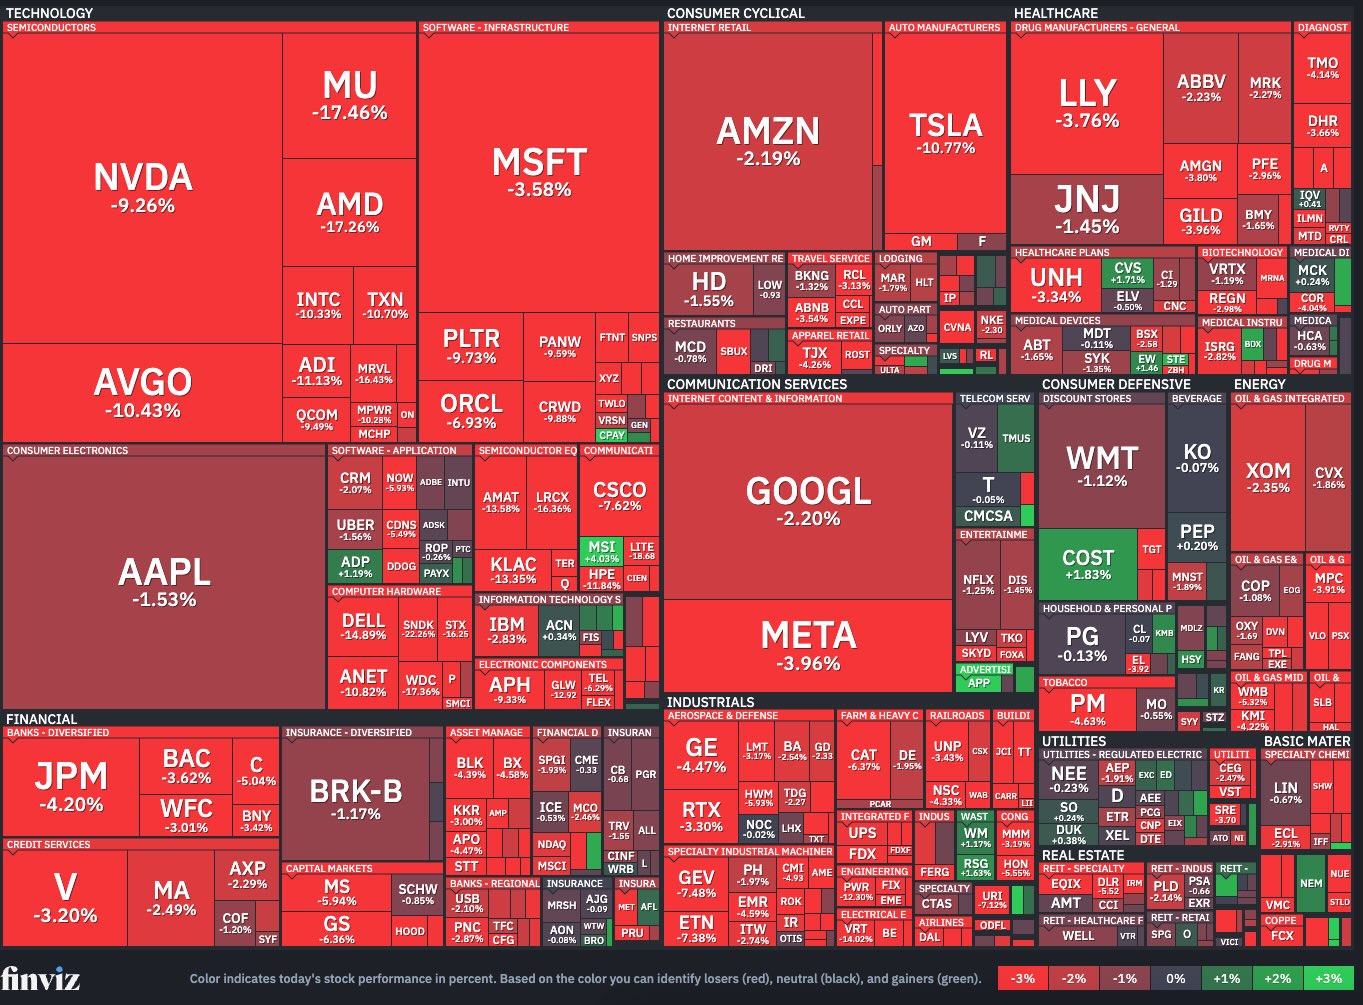
El Dow Jones se desplomó 1833 puntos (-3.44%), el S&P 500 cayó un 4.36%, y el Nasdaq se hundió directamente un 5.52%, entrando oficialmente en corrección técnica.
El índice de semiconductores de Filadelfia se desplomó alrededor del 12%, marcando su mayor caída diaria desde 2020. En solo un día, el S&P y el Nasdaq perdieron juntos aproximadamente 5 billones de dólares en valor de mercado, estableciendo un nuevo récord diario. El índice de miedo VIX se disparó casi un 70% hasta aproximadamente 28, cambiando el ánimo del mercado de “respiro tras las elecciones” a un “esto podría acabar en desastre” en cuestión de segundos.
 
La ola azul derribó el mercado alcista de IA: el Nasdaq cayó un 5,5% entrando en corrección, Wall Street pasó de la euforia a la duda en solo 24 horas, ¡consultá la lista completa de activos beneficiados! image 0

I. Situación del mercado y factores clave

 
Este desplome no fue un pánico generalizado, sino una “revalorización del sector de infraestructura de IA” concentrada.
 
Las acciones de la cadena relacionada a chips y centros de datos fueron objeto de fuertes ventas: Nvidia cayó un 9% y perdió más de 370 mil millones de dólares en capitalización de mercado, eliminando casi todas sus ganancias del año; Micron y AMD retrocedieron más del 17%; SanDisk se desplomó un 22%; los ADR de TSMC, Broadcom, Intel, etcétera, también sufrieron fuertes caídas. Los operadores de centros de datos (como IREN, CoreWeave, Nebius) y las empresas ligadas a energía eléctrica también se desplomaron.
Al mismo tiempo, Tesla y SpaceX bajaron cerca del 11% y 9% respectivamente, en marcado contraste con los fuertes gastos políticos previos de Musk a favor de candidatos republicanos.
 
La subida del miércoles se debió a la lógica de “despejar la incertidumbre electoral + expectativa de alivio inflacionario por la fuerte baja del precio del petróleo”. Tras el control demócrata de ambas cámaras, el mercado pensó que el estancamiento político podría limitar nuevas políticas agresivas de la administración Trump; el precio del petróleo Brent se desplomó casi un 9% el miércoles, tocando un mínimo de dos meses, beneficiando a los sectores de consumo y económicos ajenos a la IA.
 
Pero el jueves, los inversores replantearon el impacto a largo plazo de las elecciones sobre el gasto de capital en IA, y la presión vendedora se expandió rápidamente en Wall Street.
 

II. El impacto real de las elecciones de medio término

 
En las elecciones de medio término del 3 de noviembre, el Partido Demócrata logró una victoria histórica: control simultáneo de ambas cámaras y vuelcos en varios estados clave. El foco del mercado estuvo en Texas—un actor determinante con aproximadamente una cuarta parte de la capacidad de planificación de centros de datos de EEUU.
 
Gina Hinojosa, candidata demócrata, derrotó al gobernador republicano Greg Abbott y se convirtió en la primera gobernadora demócrata del estado en décadas; además, ganaron el escaño en el Senado estatal y el control de la Cámara de Representantes estatal.
 
Los funcionarios recién electos propusieron abiertamente durante la campaña la suspensión o un escrutinio riguroso sobre la construcción de centros de datos, abarcando temas como energía eléctrica, recursos hídricos e impacto en la comunidad. Paralelamente, se aprobaron referéndums locales en varias regiones del país para limitar el desarrollo de centros de datos.
 
El giro político en Texas y Georgia, estados clave de data centers, golpeó de lleno la narrativa de “expansión ilimitada”. Firmas como UBS subrayan que si continúan las políticas de congelamiento locales, cerca del 30% de la capacidad planeada para nuevos centros de datos en 2028 entra en zona de incertidumbre. Aunque los proyectos en construcción para 2027 tienen impacto limitado, las expectativas de órdenes a futuro sufren un duro recorte.
 
El mercado teme que la demanda de GPU y almacenamiento, impulsada hasta ahora por los gigantes tecnológicos, se frene ante trabas regulatorias, energéticas y políticas.
 

III. ¿Qué está haciendo Wall Street?

 
¡La respuesta es volver a hacer cuentas!
El repunte del día anterior se explicó esencialmente por el “fin de la incertidumbre electoral + desplome del petróleo”. Tras el control demócrata del Congreso, el mercado pensó que el estancamiento político podría limitar nuevas políticas agresivas de la administración Trump; el precio del Brent cayó casi un 9% el miércoles hasta un mínimo de dos meses, beneficiando momentáneamente a sectores de consumo y no vinculados a IA.
 
Wall Street está viviendo un típico proceso de “repreciación: del relato a la realidad”. Ya el miércoles, semiconductores y nuevas tecnológicas de la nube mostraban dispersiones internas, y el jueves solo se aceleró el proceso. Lo que Wall Street está haciendo es repricing, pasando del “relato” a la “realidad”. El jueves, bonos también subieron (rendimientos bajaron), y el capital fluyó de las acciones de crecimiento de alto riesgo hacia activos refugio.
 
Las opiniones de los analistas se dividen claramente:
  1. Por un lado, hay quienes opinan: Esto es una “válvula de alivio” para la burbuja de IA; en la historia, tanto los ferrocarriles como la burbuja de internet colapsaron por un crecimiento excesivamente rápido, así que ralentizar el ritmo constructivo podría equilibrar la demanda con la oferta y evitar un estallido mayor.
  2. Por otro lado, otros sostienen que el golpe sobre órdenes a corto plazo y las valoraciones es inevitable, especialmente para empresas de chips e infraestructuras altamente dependientes de proyectos de nuevos data centers. Los gigantes tecnológicos (Microsoft, Google, Amazon, Meta), al contar ya con un enorme poder de cómputo, incluso podrían beneficiarse en la competencia, aliviando la presión de capex y consolidando su ventaja actual.
 

IV. Lógica actual de inversión y posibles beneficiarios

La lógica de corto plazo es muy clara: tomar posiciones defensivas y mirar atentos el ritmo de la implementación política:
  1. Áreas a evitar o reducir exposición: Pura cadena hardware de IA (almacenamiento, GPU, comunicación óptica, nuevos operadores de data centers), compañías con alta exposición a centros de datos de Texas, y activos vinculados a “trades Trump” políticamente sensibles, todos estos muy dependientes del ritmo de construcción.
  2. Los que resisten o pueden beneficiarse: Los gigantes tecnológicos con ya gran capacidad de cómputo (Microsoft, Amazon, Google, Meta), que dependen menos de “aprobaciones de nuevos proyectos”; parte de los blue chips tradicionales y consumo (si el petróleo se mantiene bajo, favorece tanto consumo, ejemplo: WMT); y las empresas de aplicaciones de IA “eficientes” que pueden ganar relevancia en un entorno regulatorio más estricto, como PLTR y CRM.
 
Los focos de atención en adelante: la dureza con que Texas y otros estados apliquen la nueva regulación de data centers, la posible implementación federal de reglas nacionales para IA, la evolución del precio del petróleo y la situación con Irán (el Congreso demócrata podría limitar opciones militares, pero aún existe incertidumbre), y el ajuste real de las previsiones de capex para 2027-2028.
 
Por último, un breve resumen:
El mercado ha pasado de la “expansión ilimitada de IA” a una revisión sobre la velocidad de expansión y el retorno de capital. Históricamente, el promedio anual del mercado tras elecciones de medio término suele ser bueno, siempre que los fundamentos no sufran un quiebre estructural. Con el Nasdaq ya en corrección y la volatilidad en aumento, hoy es mejor ajustar posiciones y esperar mayor claridad política, que lanzarse al bottom fishing o perseguir subidas a medias.
0
3

Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.

PoolX: Haz staking y gana nuevos tokens.
APR de hasta 12%. Gana más airdrop bloqueando más.
¡Bloquea ahora!

También te puede gustar

¿Cuánta demanda de CPO generará Nvidia Rubin Ultra? Bernstein: el valor óptico por Pod se multiplica por cinco.

Bernstein considera que la arquitectura Rubin Ultra de Nvidia ha impulsado un gran aumento en la demanda de óptica co-empaquetada (CPO) y fibra óptica, elevando el contenido óptico por pod de 1 millón a 5,4 millones de dólares, lo que llevará a que el mercado del ecosistema óptico de Nvidia alcance los 4.680 millones de dólares en 2028 (un aumento anual del 91%). Aunque existen cuellos de botella en el suministro de sustratos InP, las perspectivas del sector siguen siendo positivas, y la entidad reafirma su calificación de "superar el mercado" para Lumentum, Coherent y Ciena.

华尔街见闻•2026/11/11 08:47
¿Cuánta demanda de CPO generará Nvidia Rubin Ultra? Bernstein: el valor óptico por Pod se multiplica por cinco.

UBS realiza una estrategia bidireccional con opciones sobre oro en el tercer trimestre, apostando fuertemente por acciones tecnológicas y adquiriendo posiciones en SK Hynix (SKHY.US).

UBS presentó el informe de posiciones del tercer trimestre (13F) hasta el 30 de septiembre de 2026.

智通财经•2026/11/11 08:22
UBS realiza una estrategia bidireccional con opciones sobre oro en el tercer trimestre, apostando fuertemente por acciones tecnológicas y adquiriendo posiciones en SK Hynix (SKHY.US).

Se dice que SpaceX (SPCX.US) está intentando “desnvidizar” los racks: desarrolla gabinetes Kessel para eludir las placas de cómputo L6, comprando solo los chips.

SemiAnalysis: SpaceX desarrolló su propio gabinete Kessel, evitando las placas L6 de Nvidia y otorgando a su hardware interno más opciones de fabricación.

智通财经•2026/11/11 08:20
Se dice que SpaceX (SPCX.US) está intentando “desnvidizar” los racks: desarrolla gabinetes Kessel para eludir las placas de cómputo L6, comprando solo los chips.

¡3.700 millones de dólares en “anticipos de pago por equipos de generación de energía para centros de datos” quedaron en el olvido! ¿Qué vio SoftBank, el “comprador más entusiasta de turbinas de gas”?

SoftBank registró una pérdida neta de 7.1 mil millones de dólares en el segundo trimestre del año fiscal 2026. La causa principal fue un deterioro directo de 3.7 mil millones de dólares en un pago anticipado de 9.5 mil millones de dólares para equipos de generación eléctrica destinados a centros de datos en Estados Unidos; de ese monto, alrededor de 2.9 mil millones se perdieron por ser no reembolsables. El CFO admitió que SoftBank realizó la compra antes de definir el proyecto, y actualmente están reevaluando totalmente la estrategia de adquisiciones. "El comprador más agresivo de turbinas de gas terminó cancelando el depósito así nomás."

华尔街见闻•2026/11/11 08:19