
Opinión: ¿El oro será primero hundido a 3500 y luego impulsado por políticas hasta 7500?

Portal de Cambio 27 de octubre—— Algunos analistas del mercado creen que, en una auténtica ola de desapalancamiento, el oro sería vendido inicialmente junto con otros activos de riesgo, y que las acciones de mineras auríferas podrían sufrir caídas aún mayores; esta opinión toma los precios de 3500 y 7500 dólares por onza como escenarios extremos de referencia, remarcando la segunda etapa, que dependería de la respuesta de políticas.
Algunos analistas del mercado sostienen que, durante una verdadera sacudida de desapalancamiento, el oro sería inicialmente vendido junto con otros activos de riesgo, y que las mineras auríferas podrían experimentar descensos aún más pronunciados; utilizan los valores de 3500 y 7500 dólares por onza como referencias para escenarios extremos, enfatizando la segunda etapa tras la respuesta de políticas.
Perspectiva de mercado: cae antes de subir, no es una visión unilateralmente alcista
Recientemente los activos de riesgo han mostrado gran volatilidad, las acciones tecnológicas y activos especulativos están bajo presión, cayendo junto al oro y a las mineras. Algunos comentarios en mercados internacionales sostienen que esto no implica el fracaso de la lógica alcista de largo plazo, sino que corresponde a la primera etapa de un shock de liquidez por desapalancamiento. Este análisis divide el proceso en dos fases: primero caída, luego rebote; la caída es condicional, el aumento posterior dependerá de la respuesta de políticas. Al mencionar escenarios de derrumbe extremo, se refieren a los valores de 3500 y 7500 dólares por onza como referencias para el desarrollo de estas dos etapas, no como recomendaciones de operación.
Primera etapa: se vende lo que se puede, las mineras auríferas son más vulnerables
Según este análisis, ante un desapalancamiento real los inversores no venden lo que quieren sino lo que pueden; la necesidad de cubrir márgenes, disminuir apalancamiento o conseguir liquidez fuerza la venta indiscriminada, incluso de activos de buena calidad. El oro no es inmune, y las acciones mineras, que llevan apalancamiento operativo, pueden ser más propensas a la venta y registrar caídas porcentuales mayores que el oro físico. Incluso consideran posible ver retrocesos del 20%, 30% o más en mineras durante una liquidación generalizada, sin que esto implique la desaparición de la lógica alcista a largo plazo.
Segunda etapa: la respuesta de políticas es la variable clave
Según el análisis, la venta inicial no es el punto clave, sino lo que sucede después. El sistema financiero depende profundamente del crédito barato y abundante liquidez; la presión de la deuda federal, déficit y pago de intereses hace que, frente a eventos crediticios, desorden en el mercado de bonos, caídas bursátiles o crisis de liquidez, los responsables de política económica tiendan a intervenir en vez de seguir endureciendo condiciones. Si la Reserva Federal responde bajando tasas, comprando bonos o usando herramientas de liquidez, el oro podría dispararse rápidamente desde el piso marcado por el desapalancamiento, llegando a 7500 dólares por onza o incluso más; las acciones mineras, gracias a su apalancamiento operacional, mostrarían un mayor rebote, siempre y cuando mantengan balances sólidos, bajos costos de producción y una base de negocios robusta. Reconocen no saber dónde estará el piso, la magnitud de la caída ni el momento del cambio de tendencia, por lo que no recomiendan comprar apresuradamente en el descenso.
Aspecto técnico: tendencia débil y lateral, presión bajista de mediano plazo continúa
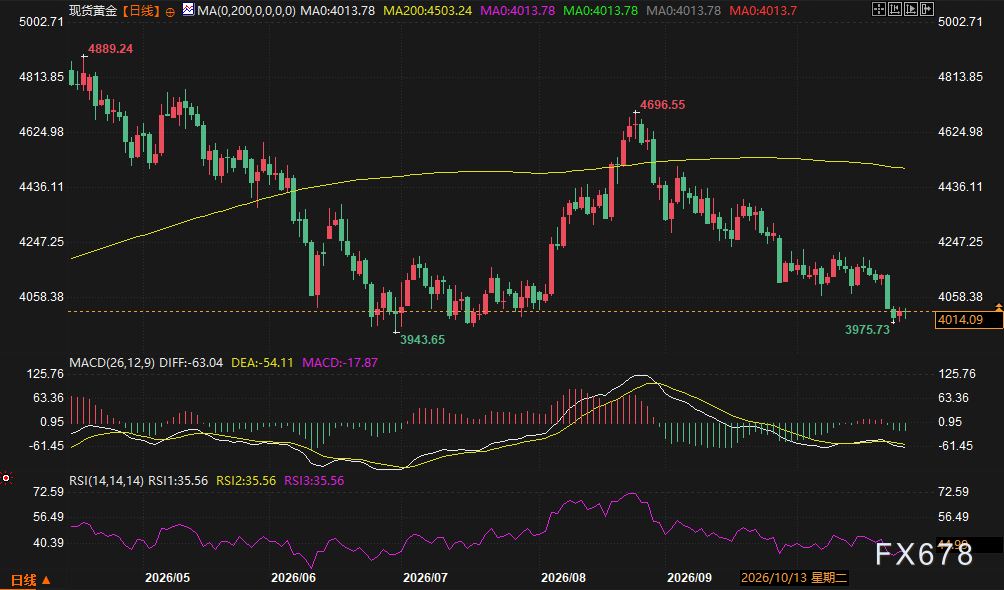
El gráfico diario muestra que tras alcanzar máximos, el oro retrocedió, el rebote no logró superar el anterior máximo y volvió a debilitarse, situándose ahora cerca de un nivel psicológico redondo y de mínimos previos, en un movimiento lateral y débil. El precio oscila cerca de la media móvil de 20 días, aún muy por debajo de la de 200 días, que actuó como clara resistencia durante el rebote previo. La tendencia de mediano plazo sigue siendo bajista. El MACD permanece bajo la línea cero, el histograma verde se acorta, lo que indica debilidad aunque con menor impulso bajista; el RSI es neutral tirando a débil, sin llegar a sobreventa. No hay una dirección clara en el corto plazo; la discusión del mercado se centra en si los niveles psicológicos y mínimos recientes brindarán soporte. Si rebota, se observarán la media de 20 días y zonas superiores; desde el análisis técnico, una caída conjunta reciente no implica necesariamente un cambio en la lógica de largo plazo.
Preguntas y respuestas
Pregunta: ¿3500 y 7500 son una predicción de referencia?
Respuesta: No. Estos valores se mencionan solo como escenarios extremos de referencia: 3500 corresponde a la discusión de una caída intensa por desapalancamiento, 7500 al rebote tras una política extremadamente expansiva; aclaran que no saben dónde estará el fondo ni cuándo se dará el cambio.
Pregunta: ¿Por qué las acciones mineras podrían caer más al principio?
Respuesta: Las mineras llevan apalancamiento operativo y son más líquidas que el oro físico, por lo que es más fácil venderlas durante el desapalancamiento. Pero en la fase de respuesta de políticas, ese apalancamiento puede amplificar el rebote, siempre y cuando tengan balances y costos sólidos.
Pregunta: ¿Cuál es la condición clave para que se cumpla la secuencia caída-rebote?
Respuesta: Lo esencial no es la venta en sí, sino si genera una respuesta de políticas lo suficientemente fuerte. Si la Reserva Federal mantiene condiciones restrictivas más tiempo, o una caída daña los fundamentales de las mineras, el rebote podría demorarse o incluso no llegar.
Pregunta: ¿El análisis técnico actual apoya alguna de las posturas?
Respuesta: El gráfico diario sigue mostrando lateralización débil tras la baja desde máximos, con precios cerca de la media móvil de 20 días y muy por debajo de la anual, MACD negativo (histograma verde acortándose), RSI neutral a bajista pero sin sobreventa; no hay dirección clara a corto plazo y la presión bajista de mediano plazo persiste.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¿Cuánta demanda de CPO generará Nvidia Rubin Ultra? Bernstein: el valor óptico por Pod se multiplica por cinco.
Bernstein considera que la arquitectura Rubin Ultra de Nvidia ha impulsado un gran aumento en la demanda de óptica co-empaquetada (CPO) y fibra óptica, elevando el contenido óptico por pod de 1 millón a 5,4 millones de dólares, lo que llevará a que el mercado del ecosistema óptico de Nvidia alcance los 4.680 millones de dólares en 2028 (un aumento anual del 91%). Aunque existen cuellos de botella en el suministro de sustratos InP, las perspectivas del sector siguen siendo positivas, y la entidad reafirma su calificación de "superar el mercado" para Lumentum, Coherent y Ciena.

UBS realiza una estrategia bidireccional con opciones sobre oro en el tercer trimestre, apostando fuertemente por acciones tecnológicas y adquiriendo posiciones en SK Hynix (SKHY.US).
UBS presentó el informe de posiciones del tercer trimestre (13F) hasta el 30 de septiembre de 2026.

Se dice que SpaceX (SPCX.US) está intentando “desnvidizar” los racks: desarrolla gabinetes Kessel para eludir las placas de cómputo L6, comprando solo los chips.
SemiAnalysis: SpaceX desarrolló su propio gabinete Kessel, evitando las placas L6 de Nvidia y otorgando a su hardware interno más opciones de fabricación.

¡3.700 millones de dólares en “anticipos de pago por equipos de generación de energía para centros de datos” quedaron en el olvido! ¿Qué vio SoftBank, el “comprador más entusiasta de turbinas de gas”?
SoftBank registró una pérdida neta de 7.1 mil millones de dólares en el segundo trimestre del año fiscal 2026. La causa principal fue un deterioro directo de 3.7 mil millones de dólares en un pago anticipado de 9.5 mil millones de dólares para equipos de generación eléctrica destinados a centros de datos en Estados Unidos; de ese monto, alrededor de 2.9 mil millones se perdieron por ser no reembolsables. El CFO admitió que SoftBank realizó la compra antes de definir el proyecto, y actualmente están reevaluando totalmente la estrategia de adquisiciones. "El comprador más agresivo de turbinas de gas terminó cancelando el depósito así nomás."
Precios de las criptos
Más


