
El oro no ha olvidado las viejas reglas: detrás de la caída anómala, lo que ha cambiado es la forma en que el mercado opera.

El desempeño del oro en las últimas semanas ha desconcertado a los operadores macro. Normalmente, varios factores que suelen respaldar el precio del oro se han movido en la dirección esperada, pero el oro ha continuado cayendo.
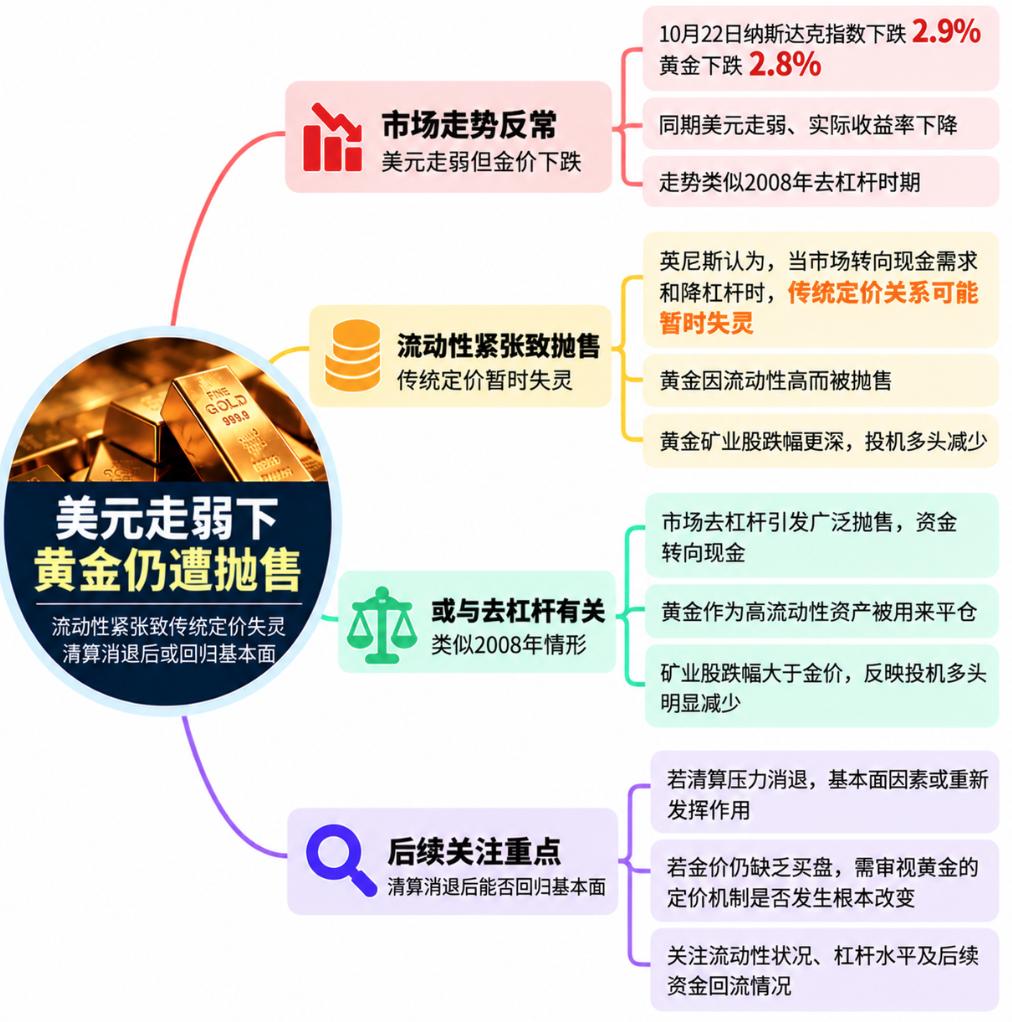
El 22 de octubre, esta divergencia fue especialmente notable: el índice Nasdaq cayó un 2,9%, el dólar se debilitó, los rendimientos nominales de los bonos estadounidenses a 10 años bajaron unos 17 puntos básicos y los rendimientos reales disminuyeron unos 14 puntos básicos. Sin embargo, el oro no recibió las compras de refugio esperadas y, en cambio, cayó un 2,8%.
Esto no solo resulta un movimiento difícil de entender, sino que también es bastante inusual en la historia. La última vez que se observó un comportamiento comparable fue durante el periodo de desapalancamiento previo y posterior a 2008.
Stephen Innes, un reconocido estratega macro de mercados internacionales, experto en forex y commodities, escribió que esto no significa que el mercado actual esté repitiendo una crisis financiera, sino que le recuerda a los inversores: cuando la atención del mercado se desplaza de los fundamentos macroeconómicos al balance, el apalancamiento y la necesidad de liquidez, las relaciones tradicionales de valuación de activos pueden dejar de funcionar temporalmente.
El desapalancamiento afecta la liquidez, el oro también podría ser objeto de ventas
En condiciones tradicionales de refugio, la caída de los rendimientos reales, el debilitamiento del dólar y la presión en las bolsas suelen favorecer al oro. Pero cuando el mercado entra en una etapa de desapalancamiento masivo, la prioridad de los inversores puede dejar de ser encontrar el mejor activo refugio para pasar a recaudar efectivo, reducir exposición total y cumplir requerimientos de margen.
En este entorno, la liquidez suele ser más importante que los fundamentos.
La alta liquidez del mercado del oro es, en general, una de las razones por las que es preferido por los inversores. Pero cuando hay necesidad urgente de efectivo, esta ventaja también puede llevar a que el oro sea uno de los primeros activos líquidos en ser vendidos para cubrir déficits en otras partes del portafolio.
Por eso, que el oro baje junto con las acciones no implica necesariamente que haya perdido su función de refugio. Las preocupaciones inflacionarias, la caída de los rendimientos reales y riesgos geopolíticos pueden seguir sosteniendo al oro; pero si la presión principal viene del desapalancamiento forzado, es probable que los inversores vendan incluso los activos que les parecían atractivos.
En los últimos 20 años, la correlación entre el oro y el rendimiento de los bonos estadounidenses ha cambiado considerablemente. Las relaciones entre activos no son estáticas; cuando la liquidez y la presión sobre posiciones dominan, las reglas de mercado que los operadores solían seguir pueden dejar de funcionar, aunque sea temporalmente.
Las acciones de minera de oro caen aún más, el capital de corto plazo se retira
El desempeño de las acciones de mineras de oro ilustra aún más que el impacto actual no solo proviene de la caída del precio del metal.
En el último mes, las acciones de mineras de oro han caído aproximadamente un 16,5%, mientras que el ETF Nasdaq 100 (QQQ) cayó un 5,75% en el mismo periodo. Sin embargo, en los últimos tres meses, las mineras han tenido un rendimiento superior al Nasdaq en torno a un 6%.
Las mineras no solo se ven influenciadas por el precio del oro, también cargan con riesgos propios del mercado accionario, así como presiones de costos laborales, energéticos, de financiamiento y de ejecución de proyectos. Cuando la caída del oro coincide con una reducción en la exposición accioniaria de los inversores, las mineras sufren un doble impacto.
En comparación con el oro físico, las acciones de mineras pueden ser incluso más propensas a ser reducidas por los inversores. Cuando la prioridad es disminuir el apalancamiento y responder a llamados de margen, los inversores no se guían solo por la lógica de inversión a largo plazo para decidir qué vender.
Por eso, que las mineras caigan un 20% o incluso un 30% no contradice necesariamente la lógica alcista de largo plazo sobre el oro. Es más probable que refleje que, durante una liquidación masiva, los activos accionarios utilizados para expresar una visión alcista sobre el oro sufran un mayor impacto que el propio metal.
Los datos de posiciones arrojan otra pista. A medida que cae el precio del oro, las posiciones especulativas largas disminuyen, lo que indica que parte del dinero de corto plazo acumulado se está retirando. En contraste, la demanda de más largo plazo no ha desaparecido de la misma forma.
Sin embargo, esto no implica que el mercado haya tocado fondo. Innes señala que una liquidación de este tipo puede durar mucho tiempo, con caídas que superen el rango razonable sugerido por los modelos de valoración y relaciones macroeconómicas. Lanzarse a comprar solo porque la lógica de largo plazo sigue vigente puede implicar un alto costo a corto plazo.
Lecciones de 2008: la lógica fundamental puede ceder temporalmente ante la necesidad de efectivo
En los inicios de la crisis financiera de 2008, el oro también sufrió ventas. En ese entonces, los inversores necesitaban efectivo, y el oro, por su liquidez, fue uno de los activos utilizados para obtener dinero. Los cambios de política monetaria y la reacción más fuerte del precio del oro ocurrieron después.
Esta experiencia histórica no significa que el mercado de 2026 deba desarrollarse igual. Lo verdaderamente relevante es que, tras la aparición de presiones en el mercado, los activos refugio tradicionales pueden volver a funcionar, aunque exista un incómodo desfase temporal.
Actualmente, el oro sí emite señales dignas de atención: los rendimientos nominales y reales caen, el dólar se debilita, hay presión sobre las bolsas, pero el oro no logra subir; las mineras sufren ventas más severas y las posiciones especulativas disminuyen.
Pero aún no está claro si esto significa que los fundamentos del oro han cambiado radicalmente o si es simplemente que los shocks de liquidez a corto plazo han superado la lógica de precios habitual.
Si los inversores se retiran porque ha fallado la lógica de valor de largo plazo del oro, la debilidad debería reflejarse ampliamente en todo el sistema de demanda. Innes cree que, lo que estamos viendo es más bien una fuerte reestructuración de posiciones apalancadas y especulativas, mientras que las mineras están más expuestas debido a sus riesgos compartidos en el oro y el mercado accionario.
Esto es muy distinto a decir que la lógica de inversión subyacente del oro ha sido refutada de raíz.
¿Podrá el oro volver a su lógica tradicional de valuación una vez que pase la venta forzada?
Innes tiende a pensar que, finalmente, el mercado podría volver gradualmente a su normalidad en términos de valuación.
Cuando el apalancamiento se haya depurado y la presión sobre márgenes se reduzca, los inversores que vendían forzadamente dejarán de presionar los precios y los fundamentos suelen recuperar protagonismo. La caída de los rendimientos reales, el debilitamiento del dólar y la mayor incertidumbre macro y geopolítica pueden volver a respaldar al oro.
Pero esta evaluación aún debe ser puesta a prueba por el mercado.
Si, después de los ajustes de posiciones, los rendimientos reales siguen cayendo y el dólar permanece débil, pero el oro sigue sin atraer demanda, los inversores deberán preguntarse si hay un factor más profundo modificando su mecanismo de fixeo.
En cambio, si una vez que desaparece la presión de ventas forzadas, el oro vuelve a reaccionar ante los tipos reales, el dólar y la demanda de refugio, la reciente caída será más un problema temporal de liquidez que un quiebre de la lógica de largo plazo. Según Innes:
“En el corto plazo, no me pondría del lado opuesto a la liquidación solo porque el entorno macro parezca favorable al oro. Pero, igualmente, no asumiría que las relaciones de mercado han cambiado permanentemente solo porque dejaron de funcionar durante algunas semanas.”
Quizás el oro no ha olvidado sus viejas reglas, solo han cambiado las prioridades inmediatas del mercado: por ahora, los inversores necesitan más efectivo, no refugio. Cuando la presión por márgenes y las liquidaciones masivas se disipen, el que el oro vuelva o no a regirse por la lógica macro tradicional será la clave para juzgar si su lógica de inversión a largo plazo sigue en pie.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¿Cuánta demanda de CPO generará Nvidia Rubin Ultra? Bernstein: el valor óptico por Pod se multiplica por cinco.
Bernstein considera que la arquitectura Rubin Ultra de Nvidia ha impulsado un gran aumento en la demanda de óptica co-empaquetada (CPO) y fibra óptica, elevando el contenido óptico por pod de 1 millón a 5,4 millones de dólares, lo que llevará a que el mercado del ecosistema óptico de Nvidia alcance los 4.680 millones de dólares en 2028 (un aumento anual del 91%). Aunque existen cuellos de botella en el suministro de sustratos InP, las perspectivas del sector siguen siendo positivas, y la entidad reafirma su calificación de "superar el mercado" para Lumentum, Coherent y Ciena.

UBS realiza una estrategia bidireccional con opciones sobre oro en el tercer trimestre, apostando fuertemente por acciones tecnológicas y adquiriendo posiciones en SK Hynix (SKHY.US).
UBS presentó el informe de posiciones del tercer trimestre (13F) hasta el 30 de septiembre de 2026.

Se dice que SpaceX (SPCX.US) está intentando “desnvidizar” los racks: desarrolla gabinetes Kessel para eludir las placas de cómputo L6, comprando solo los chips.
SemiAnalysis: SpaceX desarrolló su propio gabinete Kessel, evitando las placas L6 de Nvidia y otorgando a su hardware interno más opciones de fabricación.

¡3.700 millones de dólares en “anticipos de pago por equipos de generación de energía para centros de datos” quedaron en el olvido! ¿Qué vio SoftBank, el “comprador más entusiasta de turbinas de gas”?
SoftBank registró una pérdida neta de 7.1 mil millones de dólares en el segundo trimestre del año fiscal 2026. La causa principal fue un deterioro directo de 3.7 mil millones de dólares en un pago anticipado de 9.5 mil millones de dólares para equipos de generación eléctrica destinados a centros de datos en Estados Unidos; de ese monto, alrededor de 2.9 mil millones se perdieron por ser no reembolsables. El CFO admitió que SoftBank realizó la compra antes de definir el proyecto, y actualmente están reevaluando totalmente la estrategia de adquisiciones. "El comprador más agresivo de turbinas de gas terminó cancelando el depósito así nomás."
Precios de las criptos
Más


