
Previsión de resultados del tercer trimestre de JPMorgan (JPM): Validación de la resiliencia del trading de banca de inversión bajo una base alta
 2026/10/12 06:57
🔥 Radar de Tendencias de Acciones Estadounidenses ya disponible! 3 grandes líneas temáticas del mercado estadounidense + 6 acciones seleccionadas + 7 eventos clave en el calendario. ¿Dónde están las oportunidades de esta semana en Wall Street? Haz clic en el enlace para ver de un vistazo 22 direcciones de trading→
1. Resumen de Puntos de Inversión
JPMorgan publicará sus resultados del tercer trimestre fiscal de 2026 antes de la apertura del mercado estadounidense el 13 de octubre de 2026. El consenso de Wall Street prevé ingresos de alrededor de 5.119 millones de dólares (+10,3% interanual) y un beneficio por acción ajustado de aproximadamente 5,90 dólares (+16,4% interanual). En el mismo período del año pasado, los ingresos fueron de 4.643 millones de dólares y el EPS de 5,07 dólares. La compañía ya había señalado que se espera que tanto las comisiones de banca de inversión como los ingresos de Markets logren un crecimiento interanual en el rango medio-alto de doble dígito. Este informe financiero, en conjunto con la alta volatilidad del sector bancario, centrará la atención del mercado en si los negocios principales podrán seguir superando expectativas tras un alto punto de partida, la estabilidad del ingreso neto por intereses y el control del crédito y los gastos.
2. Cuatro Enfoques Clave
Enfoque 1: ¿Podrán los ingresos totales y el EPS mantener la tradición de superar expectativas?
JPMorgan presenta históricamente una sólida capacidad de superar expectativas. En el segundo trimestre ya se logró una gran superación (ingresos de 5.735 millones de dólares, EPS de 7,70 dólares); esta vez las expectativas del mercado son más moderadas. Si las cifras reales superan claramente el consenso y llegan acompañadas de un outlook positivo, se fortalecerá la percepción de resistencia en la rentabilidad de la empresa bajo entornos de tasas e incertidumbre de mercado, apoyando una recuperación de valuación.
Enfoque 2: Cumplimiento del crecimiento medio-alto en banca de inversión y Markets
La gerencia ya había anticipado que en el Q3 tanto las comisiones de banca de inversión como los ingresos de Markets crecerían en el rango medio-alto de doble dígito interanual. En Q2, los ingresos de Markets alcanzaron 1.210 millones de dólares (+35% interanual). A pesar de cierta desaceleración global en actividades de M&A, la compañía enfatizó que el pipeline sigue robusto y el crecimiento es amplio tanto en productos como regiones. El desempeño de este segmento determinará directamente la calidad de los ingresos no relacionados con intereses y la confianza del mercado en la continuidad de los negocios en Wall Street.
Enfoque 3: Estabilidad del Ingreso Neto por Intereses (NII) y Perspectivas para el año
En Q2, el NII fue de 2.560 millones de dólares (+10% interanual), excluyendo Markets fue de 2.370 millones de dólares (+4% interanual). El mercado observará el impacto de los costos de depósitos, el crecimiento de préstamos y el entorno de tasas sobre el margen de intereses. Si el NII se mantiene robusto y se eleva la guía anual, se reforzará la base de rentabilidad del banco como motor principal; si muestra presión significativa, podrían surgir preocupaciones sobre una desaceleración del crecimiento.
Enfoque 4: Calidad crediticia y control de gastos
Las provisiones de crédito y la tendencia de préstamos en mora son puntos clave para las acciones bancarias. El coste crediticio fue controlable en Q2, pero el mercado sigue pendiente de señales de deterioro en la calidad de préstamos a consumidores y empresas, así como de la capacidad de controlar los gastos (especialmente los relacionados a la compensación por trading) en un entorno de altos ingresos, que influirán en los márgenes de ganancia y el retorno sobre el capital.
3. Riesgos y oportunidades
Catalizadores alcistas:
- Ingresos totales y EPS significativamente por encima del consenso, junto a mejora en la guía anual de NII o negocios principales.
- El crecimiento de comisiones de banca de inversión e ingresos de Markets iguala o supera el rango medio-alto de doble dígito, confirmando la resistencia en trading y M&A.
- Coste de crédito inferior a lo previsto, NII estable y buen control de gastos.
Riesgos bajistas:
- Datos en línea o ligeramente por debajo del consenso, con menor impulso de crecimiento tras un punto de partida alto.
- Ingresos de Markets o de banca de inversión por debajo del rango previsto, o señales de debilitamiento del pipeline.
- Aumento en provisiones de crédito o presión sobre NII, junto a gastos superiores a lo esperado.
4. Recomendaciones de Estrategia de Trading
Lógica alcista: Si los datos clave superan expectativas y la gerencia emite un outlook positivo para NII, banca de inversión y trading, se fortalecerá la confianza del mercado en la calidad de beneficios y retorno de capital de JPMorgan, apoyando la recuperación del precio de la acción.
Riesgo bajista: Si los datos resultan mediocres, la orientación es cautelosa o los costes crediticios aumentan, podría darse toma de ganancias en el corto plazo, especialmente en un contexto de alta volatilidad del sector bancario.
Datos clave:
- Ingresos totales y variación interanual
- Desempeño de comisiones de banca de inversión e ingresos de Markets
- Ingreso neto por intereses (con/sin Markets) y guía anual
- Provisiones crediticias y tendencia de mora
Notas tácticas (al cierre del 9 de octubre: $332,99):
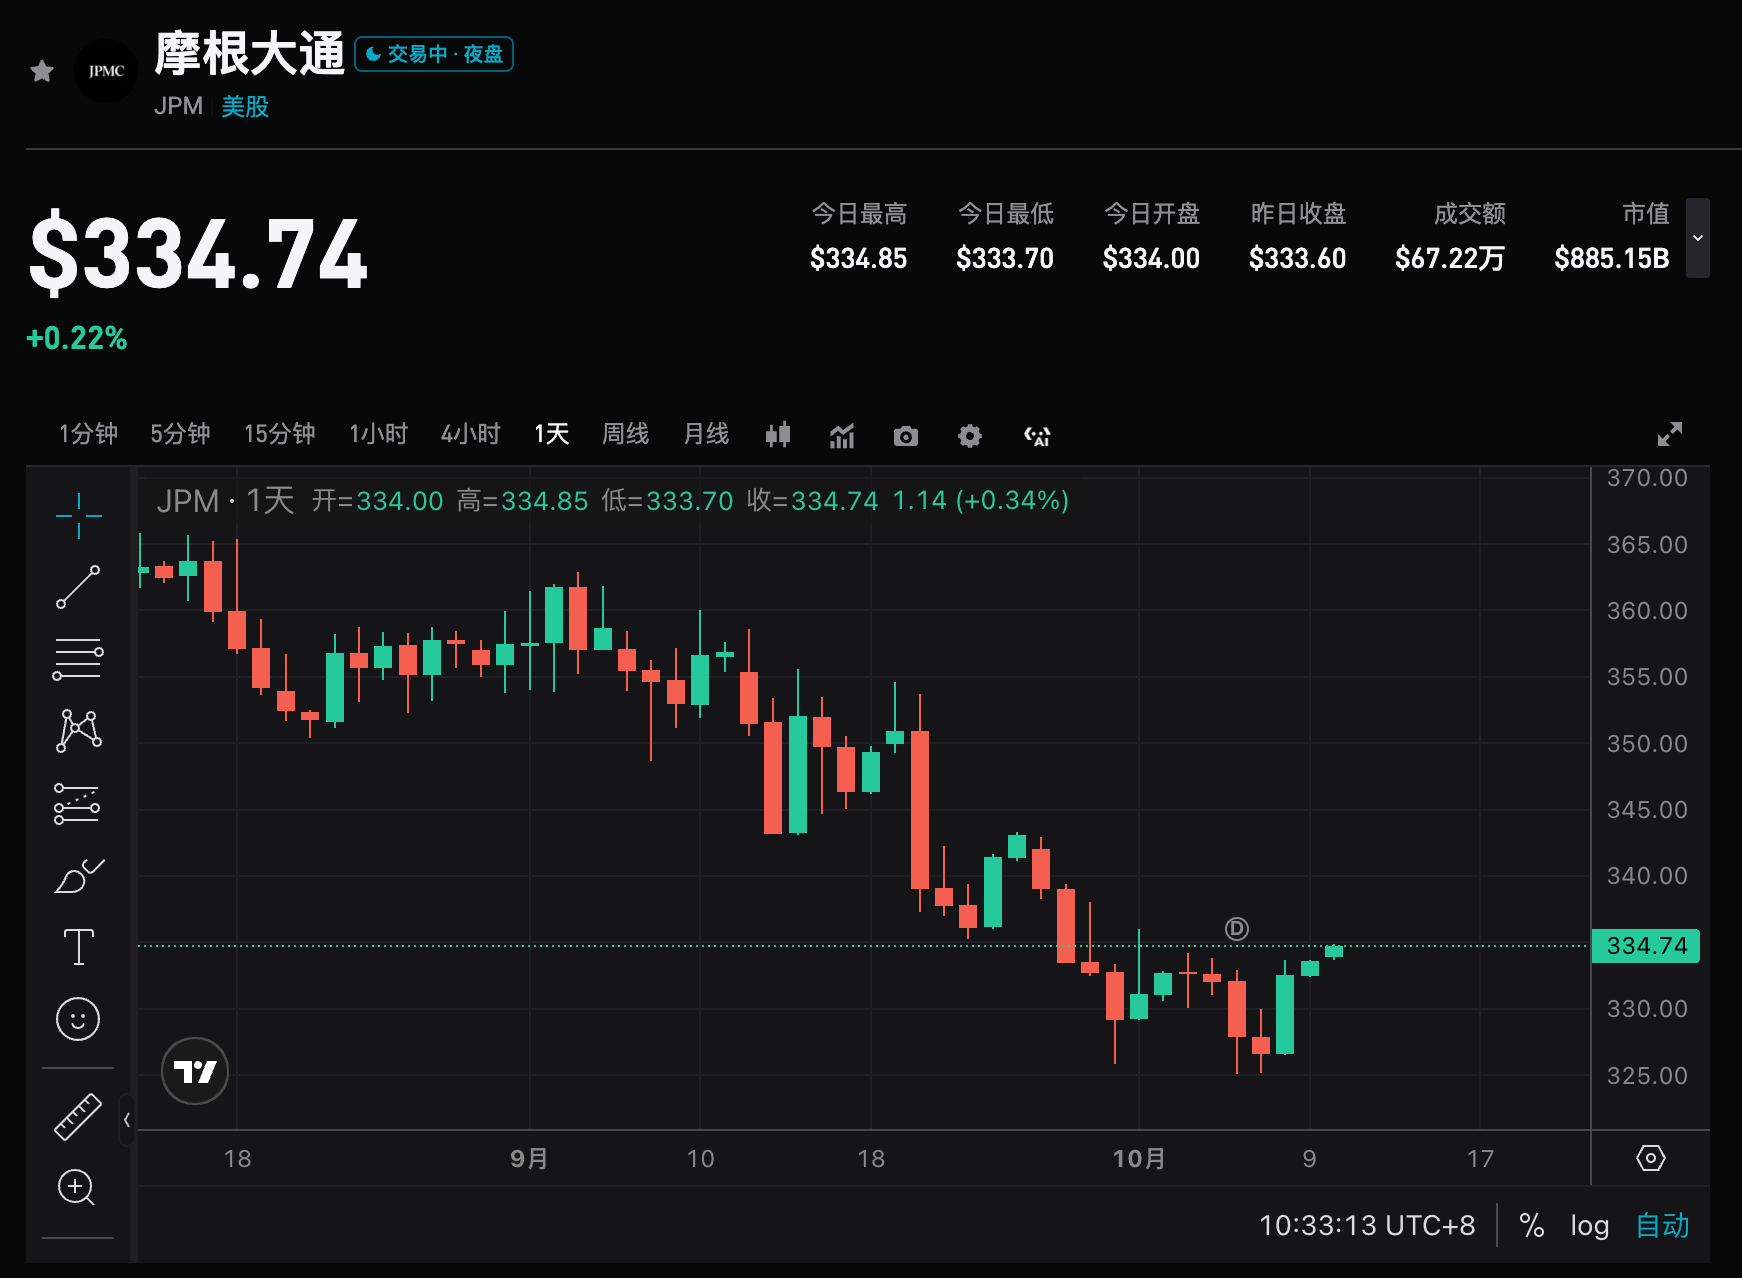
- Previa al informe: El precio cayó de la zona alta de fines de septiembre (aprox. 355–360) y recientemente fluctúa entre 325–334, cerrando el 9 de octubre en 332,99. La media móvil de 50 días está cerca de 350, actuando como una resistencia relevante; la de 200 días cerca de 322 brinda soporte. La relación riesgo-recompensa previa al evento es neutral, y la volatilidad implícita de opciones ronda ±3,1%–±3,6% (aprox. 321–345). Mantener baja exposición ante el evento, evitar apalancarse en posiciones largas bajo 325.
- Estructura alcista: Cierre por encima de 340–345, con retrocesos sostenidos en 330–332. Resistencias a considerar: 350 / 360. Stop loss en 325 o, según tolerancia al riesgo, cerca de 320 (zona media móvil de 200 días).
- Estructura bajista / cobertura: Si tras un gap no recupera 330–332 o falla en superar 340. Soportes a vigilar: 325 / 320 / 310.
Recomendación de operación: Si los resultados sorprenden positivamente y la guía es favorable, considerar oportunidades tras retrocesos; si los datos sólo cumplen expectativas o la guía es débil, estar atentos a la volatilidad de corto plazo y evitar perseguir precios alcistas. La exposición y el stop loss deben adaptarse de manera flexible en función del perfil de riesgo individual.
Descargo de responsabilidad: El contenido anterior es sólo para referencia y no constituye una recomendación de inversión.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Durante la gira de presentación del IPO de Anthropic, OpenAI también revela datos financieros: los ingresos del tercer trimestre no alcanzan las expectativas y las pérdidas son mucho mayores.
OpenAI tuvo ingresos de 10 mil millones de dólares en el tercer trimestre, con un crecimiento trimestral cercano al 50% y una tasa anualizada de funcionamiento de aproximadamente 50 mil millones de dólares; sin embargo, las pérdidas operativas aumentaron de 10,1 mil millones a 10,9 mil millones de dólares. Su competidor Anthropic inició la gira de presentación de su IPO, con ingresos de 17 mil millones de dólares en el tercer trimestre y pérdidas de solo 567 millones, liderando tanto en tamaño como en capacidad de rentabilidad.
Producción de petróleo y gas de Petrobras (PBR.US) alcanza récord en el tercer trimestre; utilidad neta ajustada crece 78% interanual y aumenta previsión anual de producción y gasto de capital
La empresa petrolera nacional de Brasil publicó los resultados del tercer trimestre de 2026 después del cierre del mercado el 10 de noviembre, hora del este de Estados Unidos.
¿Los pequeños inversores también pueden apostar contra la deuda de IA? Aparecen los ETF de CDS de alto apalancamiento, pero los analistas bajan las expectativas
Dos instituciones planean lanzar ETF apalancados vinculados a CDS de empresas de IA, apostando por el riesgo de incumplimiento crediticio; el volumen de CDS de Oracle se disparó de 8.700 millones a 47.600 millones de dólares en lo que va del año.

En Wall Street hay divisiones sobre Nvidia (NVDA.US): algunos ven una "oportunidad de compra única en la vida", mientras que otros temen que Jensen Huang sea "insustituible".
El ratio precio-beneficio futuro de Nvidia (NVDA.US) ha caído por debajo de 10 veces; esto ocurre en una empresa considerada como el "núcleo de la revolución de IA", presentando una valoración normalmente reservada para compañías en declive estructural.

Precios de las criptos
Más


