
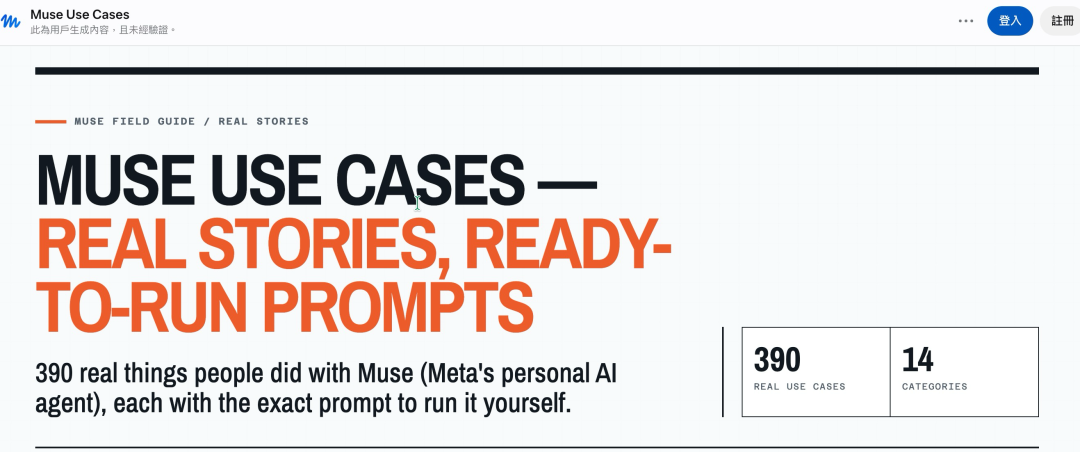
He terminado de revisar 390 casos reales de uso de Meta Muse y descubrí un hecho importante.

De estos 390 casos, el primer puesto lo ocupan el ahorro, reembolsos y gestión financiera, con 77 casos, representando el 19.7%.
Algunos hacen que Muse y el soporte de Amazon les ayuden a recuperar un reembolso; otros le piden que compare nuevamente seguros de auto, ahorrando 800 dólares al año; otros más solicitan que revise la factura de AT&T, proyectando un ahorro de 1.050 dólares en dos años; incluso alguien le pidió escanear seis meses de correos y así encontró una suscripción olvidada de Claude Max por 100 dólares mensuales.
El segundo lugar es trabajo y pequeños negocios, con 51 casos, representando el 13.1%.
La gente lo usa para ordenar la casilla de emprendedores, analizar datos de Instagram, crear media kits, generar calendarios de contenido o buscar leads locales. Incluso algunos ya pusieron a Muse de project manager y asignaron tareas de desarrollo a Devin.
El tercer puesto lo tienen las tareas administrativas, 48 casos, equivalentes al 12.3%.
Llenar formularios de visa, renovar pasaporte, pedir turnos en el DMV, limpiar decenas de miles de e-mails, contactar aseguradoras, llamar a soporte, pagar multas de tránsito.
Estas tareas no son complejas, pero son justo las que más gente desea sacarse de encima incluso pagando.
El resto se reparte entre viajes (45 casos), compras (44), entretenimiento (39), comida y pedidos (25), gestión familiar (24).
Un chatbot común te dice qué deberías hacer.
Muse, en cambio, abre los sitios web, inicia sesión, compara precios, rellena formularios, contacta comercios, espera respuestas y solo vuelve a consultarte para confirmar antes de pagar, enviar algún correo o modificar la cuenta.
El primero da respuestas; el segundo resuelve y entrega resultados.
Por eso, luego del lanzamiento de Muse, el mercado empezó a escuchar nuevamente a Zuckerberg cuando habla de “superinteligencia personal”.
Muse salió el 8 de septiembre. En ese momento, META subió de unos 613 dólares a cerca de 670 dólares, un alza acumulada cercana al 9%; el 9 de septiembre subió un 6,55% en un solo día. Calculando por capitalización de mercado, en una semana sumó más de 100 mil millones de dólares.
Meta estima que el gasto de capital llegará a 130.000 a 145.000 millones de dólares en 2026, casi el doble que en 2025. Los inversores ya no quieren saber cuánto más puede gastar la IA, sino si realmente se transformará en usuarios, ingresos y ganancias.
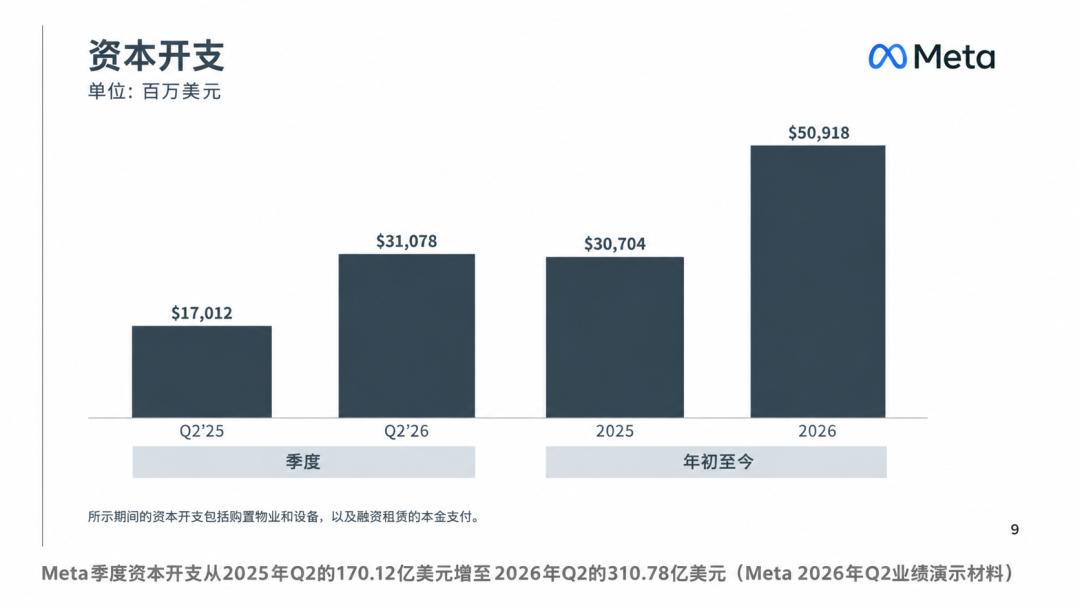
La enorme inversión en IA de Meta puede hacerse cargo de tus problemas diarios.
Zuckerberg define Muse como “el agente de IA personal para todos” y asegura que Meta quiere llevar la “superinteligencia personal” a miles de millones de personas.
La frase no es poca cosa.
El set de casos fue recolectado en su mayoría de X, Threads, Instagram y Hacker News, lo que implica que reúne más fácilmente a usuarios pioneros dispuestos a compartir éxitos. También hay registros de fracasos: elegir mal un restaurante, fallas en la monitorización del backend, inventar números de impuestos y tareas que aseguran estar resueltas aunque no sea así.
Cuanto más útil es Muse, más visibles son los problemas de confianza.
Para ser realmente efectiva, Muse necesita leer tu mail, calendario, registros financieros, datos de salud y acceso a cuentas de pago. Meta asegura que los datos de Muse no irán al sistema de anuncios y que crearon una Secure VM, autorizaciones y registro de operaciones especial para la app.
Pero si los consumidores están listos para entregar toda su vida digital a Meta, eso aún no se sabe.
Por eso, la valoración de la web de inversiones en acciones estadounidenses sobre Muse es:
Todavía no es la “superinteligencia personal” de la que habla Zuckerberg, pero puede ser el primer producto de consumo masivo que logre que todos entiendan el valor de los AI Agents.
ChatGPT nos enseñó a preguntarle cosas a una IA.
Lo que Muse busca validar es si la gente está dispuesta a darle sus cuentas y tareas reales para que la IA las haga de verdad.
No te enfoques solo en las descargas; hay tres métricas que deciden el valor de Muse: retención, tasa de conversión a pago y cuántas tareas reales le delegan los usuarios cada semana.
Si esos tres números no despegan, Muse solo será una operación de marketing bien lograda.
Si logra crecer consistentemente, el mercado debería repensar si esos miles de millones gastados por Meta son costo o el ticket de entrada a la próxima generación de consumo digital.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡El riesgo está cambiando! Goldman Sachs: El diferencial de CDS de los fabricantes de chips supera por primera vez al de las grandes empresas de nube, los swaps de incumplimiento de IA alcanzan récords.
Goldman Sachs señaló que el riesgo crediticio relacionado con la inteligencia artificial está trasladándose de los gigantes de la nube a los proveedores de chips. Por primera vez en casi tres meses, el margen de CDS de chips supera al de los grandes proveedores de servicios en la nube, lo que refleja las preocupaciones del mercado sobre la depreciación de las GPU y el aumento de la exposición financiera de los clientes. Debido al auge en la oferta, la prima de emisión de deuda de los proveedores de la nube ha aumentado significativamente y los plazos se han acortado. Con la llegada de miles de millones de dólares en financiamiento de proyectos para 2027, la presión sobre el mercado crediticio seguirá acumulándose.

¿Dificultad para convertir 3.57 mil millones en pedidos? Neutron retrasa su primer lanzamiento y enfrenta presión financiera por la adquisición de Iridium (IRDM.US)
Rocket Lab reportó ingresos de 268 millones de dólares en el tercer trimestre, con pedidos pendientes por cumplir de 3,570 millones de dólares. El lanzamiento inaugural del cohete Neutron se pospuso hasta 2027 y clientes como ICEYE reservaron fecha con anticipación. Aunque el flujo de efectivo operativo es positivo, la adquisición de Iridium requerirá más de 3,000 millones de dólares en efectivo, y los ingresos a futuro...
Interpretación de nuevas acciones en el mercado estadounidense | El "negocio de mediana edad" del comercio electrónico privado S2B2C: ¿Cómo cuenta Global Home Selection (QQJ.US) la historia de su crecimiento?
¿Qué es lo que le dio a Global Home Select la confianza para impactar el Nasdaq?
Shawn Kim, el "Dios de la memoria" de Morgan Stanley, lanza otra advertencia: la verdadera bomba es el "acantilado de ganancias en 2028", bajando los precios objetivo de las acciones de memoria en forma generalizada.
Shawn Kim redujo significativamente el precio objetivo de las acciones de memoria, con una disminución del 38% para SK Hynix y del 19% para Samsung Electronics. Él advierte que en 2028 la industria enfrentará un "precipicio de ganancias": nueva capacidad de producción puesta en marcha a finales de 2027, retrasos en la construcción de centros de datos, reducción de la prima de HBM y una caída de aproximadamente 20% en los precios spot de NAND en dos semanas. La combinación de estas cuatro presiones lo llevó a comprimir considerablemente las suposiciones de margen de beneficio a largo plazo de DRAM de ambas compañías, acercándolas al promedio histórico.

Precios de las criptos
Más


