
Bessent revelará esta noche: el tamaño del plan de recompra de bonos estadounidenses está a punto de ser anunciado

Web Financiero, 9 de septiembre—— Recordando el anuncio de Benson el 19 de agosto sobre el plan de recompra a largo plazo de bonos del Tesoro, el precio del oro cerró con una suba superior al 4%.
El miércoles (9 de septiembre), durante la jornada europea y estadounidense, tanto el precio internacional del oro como el del petróleo subieron; el oro al contado aumentó un 1,6% y el precio internacional del petróleo cerca de un 3%. El incremento en el precio del petróleo se debió a las continuas tensiones entre EE.UU. e Irán, mientras que el oro subió porque se especula que el anuncio de Benson sobre el tamaño específico de la recompra de bonos del Tesoro aumentará la liquidez del mercado esta noche.
El secretario del Tesoro de EE.UU., Scott Benson, está reconstruyendo el ritmo de regulación del mercado de bonos del Tesoro estadounidense con un estilo decidido y fuerte. Pronto se revelarán los detalles centrales de la tan esperada política de recompra de bonos del Tesoro a largo plazo.
El Departamento del Tesoro de EE.UU. anunciará cerca de las 11 de la noche del miércoles, hora de Pekín, el tamaño específico de esta ronda de recompra de bonos del Tesoro. Las operaciones reales de trading se efectuarán oficialmente el jueves. Toda esta maniobra de control tiene como objetivo estabilizar los rendimientos de los bonos del Tesoro estadounidense y garantizar un funcionamiento estable del mercado, afectando los mercados globales de bonos y divisas.
Ya el 19 de agosto, el Tesoro había anunciado oficialmente este plan de recompra, estableciendo que el tamaño mínimo de recompra no será inferior a 4.000 millones de dólares, principalmente enfocado en los bonos del Tesoro de EE.UU. a 10 y 20 años en circulación. Este tamaño base ya duplica el de operaciones regulares de recompra.
Actualmente, varias instituciones líderes de Wall Street coinciden en que los 4.000 millones de dólares son sólo el límite inferior de la regulación, y que probablemente esta ronda de recompra será significativamente mayor. El mercado espera que el tamaño inicial se sitúe entre 5.000 y 6.000 millones de dólares, sin descartar la posibilidad de medidas regulatorias aún más contundentes.
Desde la perspectiva de las instituciones financieras, una recompra de 6.000 millones de dólares ya representa una regulación fuerte, y si se incrementa hasta tres o cuatro veces el tamaño habitual, desaceleraría significativamente el ritmo de oferta neta de bonos del Tesoro estadounidense, remodelando por completo la estructura de oferta y demanda del mercado de bonos.
Fuerte mensaje al mercado, coordinación cambiaria para mitigar el riesgo de deuda
En comparación con las acciones políticas cuantificables, la postura agresiva de Benson en el mercado se ha convertido en el foco central de esta regulación. Esta semana, se dirigió de manera contundente a los operadores de divisas, afirmando abiertamente que "hoy el control del discurso del mercado está en manos del Tesoro", sin temer a los desafíos de las fuerzas especulativas del mercado.
En su discurso en la Universidad Metodista del Sur, reiteró su posición firme, permitiendo que los operadores apuesten libremente en corto, demostrando la confianza del Tesoro en su capacidad regulatoria. Esta declaración no es simplemente para intimidar al mercado, sino que proviene de una lógica de regulación conjunta cuidadosamente planeada.
El plan de recompra de bonos del Tesoro de EE.UU. se complementa con la política de defensa del yen, con el objetivo central de evitar el riesgo potencial de que los bonos estadounidenses sufran grandes ventas. Japón, como el mayor tenedor extranjero de bonos del Tesoro de EE.UU., posee 1,1 billones de dólares en estos instrumentos; si el Banco de Japón iniciara una venta masiva, inevitablemente aumentaría considerablemente los rendimientos de los bonos estadounidenses.
Actualmente, la presión de la deuda en EE.UU. no deja de aumentar; la deuda federal total supera los 40 billones de dólares y el déficit fiscal se acerca a los 2 billones de dólares. La volatilidad de los rendimientos agravaría aún más la presión fiscal, lo que constituye la razón principal de que el gobierno de Benson haya implementado políticas de control tan agresivas.
Controversia en el mercado: la regulación agresiva esconde riesgos a largo plazo
La intervención poco convencional y fuerte de Benson, aunque estabilizó las expectativas del mercado de bonos, también provocó volatilidad y debates en el sector. Desde el anuncio del plan de recompra, el mercado de bonos del Tesoro de EE.UU. ha mostrado leves fluctuaciones: el rendimiento de referencia a 10 años ha subido unos 10 puntos básicos y el de los bonos a 30 años también ha aumentado. Aunque aún no han superado la línea de alerta clave del 5,3%, ya se han observado señales de volatilidad en el mercado.
Los analistas del sector generalmente creen que el estilo regulador de Benson ha subvertido por completo la tradición del Departamento del Tesoro de EE.UU. de políticas "predecibles y graduales".
Ian Lyngen, jefe de estrategia de tasas de mercado de BMO Capital Markets, expresó preocupación al respecto: una intervención fuerte a corto plazo puede suavizar la volatilidad del mercado y estabilizar la tendencia de los rendimientos, pero un enfoque excesivamente administrativo podría dañar la credibilidad y la estabilidad de los bonos del Tesoro estadounidense como activo central global. El funcionamiento ordenado y estable del mercado de bonos del Tesoro, que es el más líquido y profundo del mundo, es crucial, y un enfoque regulador demasiado agresivo podría sembrar riesgos para la estabilidad a largo plazo del mercado.
Esperando la concreción final: un nuevo indicador clave de política
Actualmente, todos los mercados financieros globales aguardan expectantes el anuncio formal del tamaño de esta recompra de bonos del Tesoro estadounidense.
La implementación de esta política no solo determinará directamente la tendencia a corto plazo de los rendimientos de los bonos del Tesoro, y redefinirá la estructura de oferta y demanda del mercado de bonos, sino que también definirá en su totalidad el estilo de regulación financiera del Departamento del Tesoro bajo el mando de Benson.
Las futuras orientaciones de las políticas del mercado de deuda y divisas estadounidense, así como las estrategias de EE.UU. para gestionar el riesgo de deuda e intervenir en el mercado financiero, tomarán esta política de recompra de alto impacto como referencia clave. Se recomienda un seguimiento continuo de sus efectos de mercado y la transmisión de sus políticas.
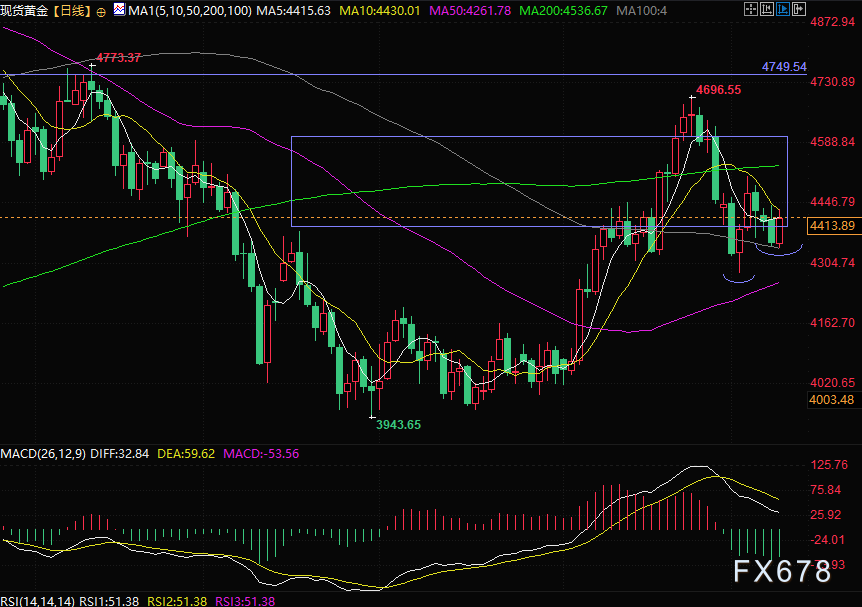
(Gráfico diario del oro al contado, fuente: Fácil Exchange)
21:44 (hora de Pekín, UTC+8), el oro al contado cotiza actualmente a 4417 USD/onza.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¿Cuánta demanda de CPO generará Nvidia Rubin Ultra? Bernstein: el valor óptico por Pod se multiplica por cinco.
Bernstein considera que la arquitectura Rubin Ultra de Nvidia ha impulsado un gran aumento en la demanda de óptica co-empaquetada (CPO) y fibra óptica, elevando el contenido óptico por pod de 1 millón a 5,4 millones de dólares, lo que llevará a que el mercado del ecosistema óptico de Nvidia alcance los 4.680 millones de dólares en 2028 (un aumento anual del 91%). Aunque existen cuellos de botella en el suministro de sustratos InP, las perspectivas del sector siguen siendo positivas, y la entidad reafirma su calificación de "superar el mercado" para Lumentum, Coherent y Ciena.

UBS realiza una estrategia bidireccional con opciones sobre oro en el tercer trimestre, apostando fuertemente por acciones tecnológicas y adquiriendo posiciones en SK Hynix (SKHY.US).
UBS presentó el informe de posiciones del tercer trimestre (13F) hasta el 30 de septiembre de 2026.

Se dice que SpaceX (SPCX.US) está intentando “desnvidizar” los racks: desarrolla gabinetes Kessel para eludir las placas de cómputo L6, comprando solo los chips.
SemiAnalysis: SpaceX desarrolló su propio gabinete Kessel, evitando las placas L6 de Nvidia y otorgando a su hardware interno más opciones de fabricación.

¡3.700 millones de dólares en “anticipos de pago por equipos de generación de energía para centros de datos” quedaron en el olvido! ¿Qué vio SoftBank, el “comprador más entusiasta de turbinas de gas”?
SoftBank registró una pérdida neta de 7.1 mil millones de dólares en el segundo trimestre del año fiscal 2026. La causa principal fue un deterioro directo de 3.7 mil millones de dólares en un pago anticipado de 9.5 mil millones de dólares para equipos de generación eléctrica destinados a centros de datos en Estados Unidos; de ese monto, alrededor de 2.9 mil millones se perdieron por ser no reembolsables. El CFO admitió que SoftBank realizó la compra antes de definir el proyecto, y actualmente están reevaluando totalmente la estrategia de adquisiciones. "El comprador más agresivo de turbinas de gas terminó cancelando el depósito así nomás."
Precios de las criptos
Más


