
【Acciones meme de EE. UU.】rIREN: Después de desarmar las máquinas de minería, la nube de IA empezará a ser examinada
 2026/09/08 08:14
- AI Cloud: cloud de metal bare + cloud gestionado. Los clientes incluyen Microsoft, NVIDIA, así como Cohere, Perplexity, Figure AI, Fal.ai, Higgsfield, y además un contrato plurianual con un “laboratorio de vanguardia de primer nivel” cuyo nombre no ha trascendido.
- Cluster Horizon (Childress, Texas): cuatro fases de aprox. 50MW cada una (refrigeración líquida), totalizando cerca de 200MW de carga IT, respaldados por el contrato en la nube con Microsoft de 5 años / 9.700 millones de dólares. Horizon 1 fue entregado y verificado por Microsoft el 13 de agosto, obteniendo la certificación NVIDIA GB300 NVL72 Exemplar Cloud. El objetivo de las fases 2–4 es la entrega en el cuarto trimestre del calendario anual.
- Contrato en la nube con NVIDIA: aproximadamente 3.400 millones de dólares / 5 años, lo que supone un ARR de ~700 millones, con el grueso previsto para 2027 (Childress con 60MW de Blackwell aire refrigerado); además, hay una colaboración de infraestructura con NVIDIA DSX de hasta 5GW.
- Capa de software: el 4 de agosto se completó la adquisición de Mirantis, lo que refuerza la capacidad de cloud gestionada y orquestación.
- Pipeline eléctrico: se han asegurado unos 5GW de conexión a red (Childress/Sweetwater en Texas, Kiowa en Oklahoma, Columbia Británica en Canadá, Bundey en Australia, Badajoz en España, etc). El objetivo para 2026 es entregar 0,3GW de carga IT acumulada, y para 2027 alrededor de 0,8GW IT (según el criterio de la empresa, 480MW brutos en 2026 y 1,2GW en 2027).
- Minería de bitcoin (en retirada): Al 30 de junio aún quedaban aproximadamente 23,2 EH/s, cerca de 380MW. En el cuarto trimestre FY26, los ingresos por AI Cloud ( 70,5 millones) superaron por primera vez a los de minería ( 66,7 millones).
- Ingresos anuales FY26 de 707 millones (vs. 501 millones el año anterior); AI Cloud 128,8 millones (anteriormente 16,4 millones, aproximadamente 8 veces más); minería 578,2 millones.
- Ingresos Q4 137,2 millones, EBITDA ajustado 19,2 millones. Pérdida neta en Q4 684 millones; pérdida neta anual FY26 703 millones, principalmente por retiro de mineros y deterioros no monetarios (alrededor de 639 millones en total, de los cuales 450 millones en Q4). EBITDA ajustado anual 246 millones.
- ARR operativo de aproximadamente 1.000 millones; contratos de capacidad para 2026 con ARR de 4.000 millones (sin considerar el contrato de nube de NVIDIA de unos 700 millones que comenzará a tener peso en 2027).
- Financiamiento de GPU: inversión relacionada con Microsoft de aproximadamente 3.650 millones de deuda grado inversión, tasa mixta cercana al 6%; además, unos 2.800 millones en financiamiento de equipos (incluyendo Blue Owl/PIMCO liderando unos 2.400 millones, fijo al 9%).
- Efectivo + deuda comprometiada para GPU + anticipos de clientes, suman aprox. 14.000 millones: esta es la “potencia disponible”, no efectivo en caja.
- Precios al alza: la gerencia indica que contratos a tres años recientes superan 20 millones de dólares / MW IT, y las nuevas conversaciones rondan los 25 millones / MW.
- La capacidad 2026 prácticamente vendida en su totalidad. La empresa está mutando de “mina de energía renovable” a “sistema operativo de cloud AI con energía propia”.
- Ya sucedieron: contrato de 9.700 millones con Microsoft, contrato de 3.400 millones de NVIDIA + Exemplar, verificación de Horizon 1, cierre de Mirantis, reportar ARR de contratos 2026 en aprox. 4.000 millones, cronograma de retiro de minería fijado para fin de año.
- Ventana actual (septiembre): pruebas de Horizon 2, construcción final de fases 3–4, prepago de clientes nuevos y fijación de precios por MW, avance en el apagado de minería. Este es el único dato concreto a seguir entre balances, que puede provocar un cambio de precios.
- Próxima publicación de resultados alrededor del 5 de noviembre post-cierre (Q1 FY27, cierre trimestre 30/9; previsión de ingresos de 240 a 290 millones, EPS probablemente negativo). Ese será el primer “examen” para saber si el operativo ARR de 1.000 millones va acercándose a los 4.000 millones.
- En el sector, CIFR, CORZ y NBIS son también infraestructura de cómputo, y sus emociones se contagian mutuamente, pero no hay que duplicar exposiciones.
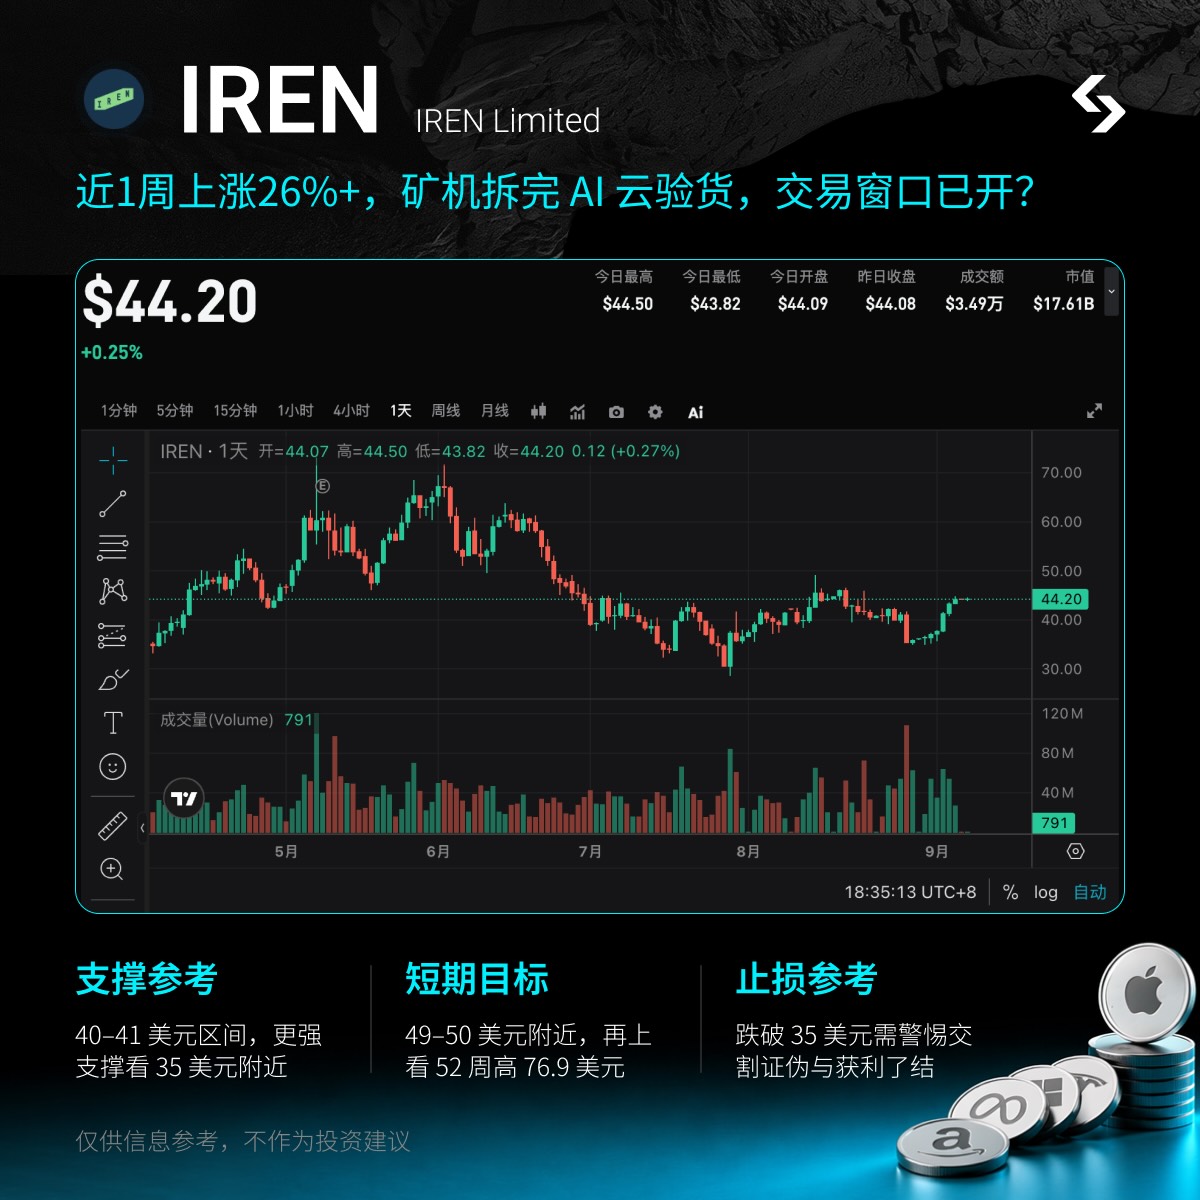
- Soportes referenciales: 40–41 USD (tras el reporte anual, cercanos a la media de 50 días); soporte más firme en 35 USD (zona del mínimo del 28 de agosto en 34,81); siguiente piso, 29 USD (mínimo del 29 de julio en 28,93).
- Objetivo a corto plazo: si se consolida por encima, buscar 49–50 USD (máximo intradiario del 13 de agosto en 49,19); siguiente resistencia, máximo de 52 semanas en 77 — eso requiere que el ARR operativo suba visiblemente.
- Stop-loss de referencia: si cae por debajo de 35 USD, debe interpretarse como devolución emocional y “entrega fallida”; no hay que aferrarse argumentando el pipeline de 5GW.
- Posicionarse en cualquier momento: sin esperar apertura de Wall Street, capturando movimientos post-cierre y de noche.
- Seguimiento de precios: al estar ligado a la acción US, puedes operar ni bien sale la noticia de entrega.
- Trading de eventos: sin esperar la próxima apertura de Wall Street ante ventanas de entrega Horizon / verificación de clientes.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡El riesgo está cambiando! Goldman Sachs: El diferencial de CDS de los fabricantes de chips supera por primera vez al de las grandes empresas de nube, los swaps de incumplimiento de IA alcanzan récords.
Goldman Sachs señaló que el riesgo crediticio relacionado con la inteligencia artificial está trasladándose de los gigantes de la nube a los proveedores de chips. Por primera vez en casi tres meses, el margen de CDS de chips supera al de los grandes proveedores de servicios en la nube, lo que refleja las preocupaciones del mercado sobre la depreciación de las GPU y el aumento de la exposición financiera de los clientes. Debido al auge en la oferta, la prima de emisión de deuda de los proveedores de la nube ha aumentado significativamente y los plazos se han acortado. Con la llegada de miles de millones de dólares en financiamiento de proyectos para 2027, la presión sobre el mercado crediticio seguirá acumulándose.

¿Dificultad para convertir 3.57 mil millones en pedidos? Neutron retrasa su primer lanzamiento y enfrenta presión financiera por la adquisición de Iridium (IRDM.US)
Rocket Lab reportó ingresos de 268 millones de dólares en el tercer trimestre, con pedidos pendientes por cumplir de 3,570 millones de dólares. El lanzamiento inaugural del cohete Neutron se pospuso hasta 2027 y clientes como ICEYE reservaron fecha con anticipación. Aunque el flujo de efectivo operativo es positivo, la adquisición de Iridium requerirá más de 3,000 millones de dólares en efectivo, y los ingresos a futuro...
Interpretación de nuevas acciones en el mercado estadounidense | El "negocio de mediana edad" del comercio electrónico privado S2B2C: ¿Cómo cuenta Global Home Selection (QQJ.US) la historia de su crecimiento?
¿Qué es lo que le dio a Global Home Select la confianza para impactar el Nasdaq?
Shawn Kim, el "Dios de la memoria" de Morgan Stanley, lanza otra advertencia: la verdadera bomba es el "acantilado de ganancias en 2028", bajando los precios objetivo de las acciones de memoria en forma generalizada.
Shawn Kim redujo significativamente el precio objetivo de las acciones de memoria, con una disminución del 38% para SK Hynix y del 19% para Samsung Electronics. Él advierte que en 2028 la industria enfrentará un "precipicio de ganancias": nueva capacidad de producción puesta en marcha a finales de 2027, retrasos en la construcción de centros de datos, reducción de la prima de HBM y una caída de aproximadamente 20% en los precios spot de NAND en dos semanas. La combinación de estas cuatro presiones lo llevó a comprimir considerablemente las suposiciones de margen de beneficio a largo plazo de DRAM de ambas compañías, acercándolas al promedio histórico.

Precios de las criptos
Más


