
¿Detrás del auge de Sandisk: es la inteligencia artificial la que está remodelando el ADN del almacenamiento, o es solo otra ilusión épica de ciclo?

Según información de Zhitong Finance, bajo la lógica de que el "NAND ha logrado la 'des-ciclicidad' mediante contratos a largo plazo con proveedores de nube a gran escala por 42.000 millones de dólares", SanDisk (SNDK.US) ha registrado un rendimiento superior al 356% en lo que va del año. El analista Louis Gerard comentó que aún queda por verse si este impulso alcista representa un salto permanente en el modelo de negocio o si es el pico cíclico más extremo en la historia de la industria de memoria flash.
SanDisk se escindirá de Western Digital (WDC.US) en febrero de 2025, lo que eliminará el "descuento conglomerado" que en el pasado ocultaba el potencial de la memoria flash por parte del negocio de HDD, permitiendo que ambas compañías se conviertan en activos puros durante el superciclo de IA.
El último informe financiero revela que los ingresos de SanDisk en el tercer trimestre fiscal de 2026 alcanzaron los 5.950 millones de dólares, un aumento anual del 252,1%, y el beneficio por acción no GAAP fue de 23,41 dólares, superando ampliamente las expectativas. Sin embargo, esto se debió principalmente al poder de fijación de precios y a la optimización de la combinación de productos, ya que el volumen de envíos en realidad se mantuvo estable en términos interanuales y disminuyó frente al trimestre anterior. La compañía ha abandonado activamente el mercado de consumo de bajo valor, orientándose hacia centros de datos de alta gama.
La métrica más sorprendente es su margen bruto no GAAP del 78,4%, muy por encima del promedio del sector, que es del 30%-40%, y marca el ascenso más abrupto en la historia de los semiconductores. Sin embargo, esto depende completamente del crecimiento interanual del 645% en el negocio de centros de datos.
Limitaciones del "nuevo modelo de negocio"
El "nuevo modelo de negocio" (NBM) implementado por SanDisk tiene como objetivo eliminar la ciclicidad mediante acuerdos a largo plazo respaldados financieramente. Sin embargo, estos acuerdos presentan una falla central: una parte a largo plazo utiliza precios variables. Esto significa que, aunque los 1.100 millones de dólares de garantía financiera pueden evitar el incumplimiento por parte de los clientes, no pueden proteger contra caídas de precios.
A medida que se liberen nuevas capacidades de producción de Samsung y SK Hynix (como la tecnología de 321 capas) entre 2026 y 2027, los precios variables se ajustarán junto con el mercado spot. El mercado actualmente considera los 42.000 millones de dólares en RPO como ingresos fijos, lo que podría ser un error de juicio.
Valoración notablemente elevada
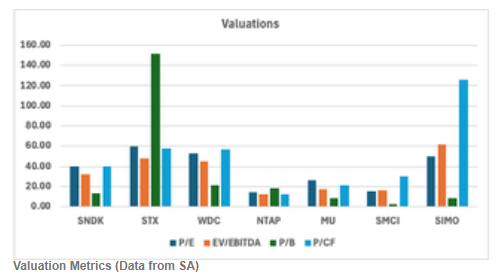
El PER no GAAP de SanDisk es de 40,36, muy superior al 26,30 de Micron. El modelo de flujo de caja descontado (DCF) muestra que, considerando la normalización de precios después de 2027, el precio objetivo implícito es de solo 372,42 dólares, aproximadamente un 70% por debajo del precio actual. El análisis de escenarios ponderados por probabilidades también sugiere rendimientos potenciales negativos. En comparación con Micron, la prima de valoración actual de SanDisk carece de fundamentos sólidos.
Riesgos y conclusión
El punto de riesgo de SanDisk radica en que el desajuste entre oferta y demanda podría continuar, ya que los fabricantes pasan a priorizar las ganancias y la capacidad productiva privilegiada para HBM ha limitado la oferta de NAND; además, la garantía financiera de 1.100 millones de dólares también refuerza la rigidez de los contratos.
El analista Louis Gerard considera que el hecho de que el precio de las acciones de SanDisk haya subido en un año de 33 a 1.406 dólares, basado en la narrativa de IA y la escasez de suministro, ya roza lo absurdo. Dado que un margen bruto del 78% es difícil de sostener en un negocio de productos estandarizados y este ciclo ha marcado un récord en expansión de márgenes, la futura corrección podría ser igual de severa. Se otorga una calificación de “venta” a la compañía.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar

Las ganancias operativas de Berkshire (BRK.A.US/BRK.B.US) en el tercer trimestre caen un 5,8%: recompra en el nivel más alto del año, efectivo sube a 377.400 millones de USD
Las ganancias operativas de Berkshire Hathaway en el tercer trimestre disminuyeron un 5,8% interanual, pero el volumen de recompra de acciones en el trimestre alcanzó su nivel más alto del año y las reservas de efectivo aumentaron a 377.400 millones de dólares, estableciendo un nuevo récord histórico.

Análisis de nuevas acciones en el mercado estadounidense | PNIG.US, la empresa de maquinaria Mengxun, busca transformarse de comerciante a proveedor de soluciones en medio de un crecimiento destacado de sus ingresos y la búsqueda de supervivencia mediante innovación
El notable incremento tanto en ingresos como en ganancias sin duda brinda a Mengxun Machinery una sólida base para avanzar en su IPO en el mercado estadounidense.

¡Acaba de apostar por la IA y ya sufrió un golpe del mercado! Berkshire publicará sus resultados financieros esta noche, Abe Abel enfrenta una gran prueba en su transformación.
Greg Abel asumió el mando de Berkshire hace menos de un año y ya apostó más de 10.900 millones de dólares en el sector de la inteligencia artificial, rompiendo radicalmente con la tradicional aversión de Buffett a las tecnológicas. Sin embargo, las acciones de Alphabet ya están por debajo del costo de adquisición y Bending Spoons sigue cayendo, poniendo a prueba la gran apuesta por la inteligencia artificial frente a la realidad. Al mismo tiempo, se espera que las ganancias por acción disminuyan un 6% interanual en el tercer trimestre, y el volumen de recompra probablemente caerá abruptamente de 4.500 a 1.600 millones de dólares. Cómo se desplegarán los 358.000 millones de dólares en efectivo pondrá a prueba la destreza de asignación de capital del nuevo líder.

Precios de las criptos
Más


