
Pulso del Mercado de BTC: Semana 11

Resumen
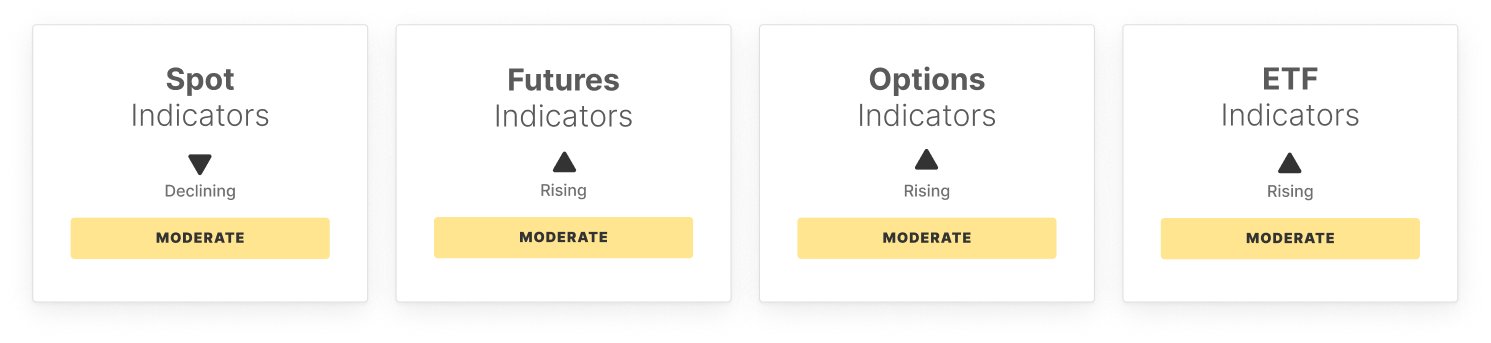
Bitcoin retrocedió desde los $74k, mientras que los indicadores internos mostraron señales tentativas de mejora. El impulso se ha fortalecido de manera modesta, con el RSI levantándose desde los mínimos recientes, pero la acción de precios aún carece de la fuerza de un giro alcista decisivo. La actividad spot sigue apagada, con un menor volumen de operaciones que señala una participación más suave, incluso cuando las condiciones comienzan a estabilizarse.
El posicionamiento en derivados está mixto. El interés abierto en futuros aumentó, lo que indica una modesta acumulación de apalancamiento, mientras que la financiación de posiciones largas se volvió marcadamente negativa, reflejando una mayor demanda por exposición corta. El CVD de perpetuos subió agresivamente, lo que sugiere que la actividad de compra está regresando en los mercados apalancados, aunque la convicción sigue siendo limitada.
Los mercados de opciones se han vuelto menos defensivos. El spread de volatilidad se redujo considerablemente a medida que la volatilidad implícita se acerca a las condiciones realizadas, mientras que el skew de 25-delta descendió, lo que apunta a una menor demanda de cobertura a la baja y un panorama de corto plazo más equilibrado.
La actividad de los ETF se mantiene como un área de relativa fortaleza. Los flujos netos se aceleraron y los volúmenes de trading aumentaron, lo que destaca la continua implicancia de las finanzas tradicionales. Sin embargo, el ratio MVRV de los ETF cayó bruscamente a terreno negativo, mostrando que el titular promedio de ETF ahora está en pérdida y que el estrés de posicionamiento sigue elevado.
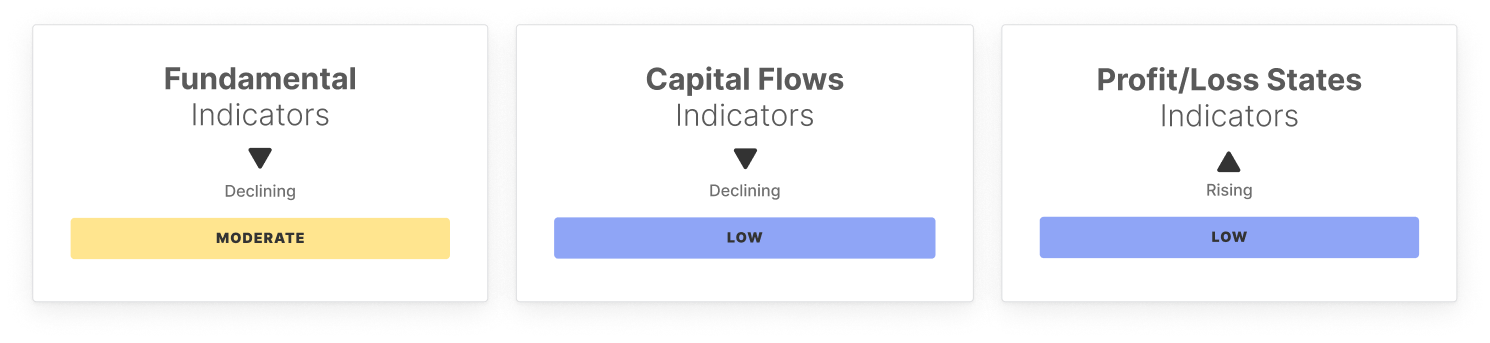
Las señales on-chain están mixtas pero levemente constructivas. El volumen de transferencias mejoró, lo que indica un movimiento de capital más firme, mientras que las direcciones activas y el volumen de comisiones permanecen apaciguados, en sintonía con un entorno de red más tranquilo. El cambio en el capital realizado sigue siendo negativo, aunque las salidas se están suavizando ligeramente, lo que sugiere que la presión de capital podría comenzar a estabilizarse.
Los indicadores de posicionamiento y rentabilidad aún reflejan una estructura frágil pero en mejora. La relación de oferta STH/LTH sigue elevada, mostrando que la participación de corto plazo aún es alta, mientras que la proporción de capital caliente permanece contenida, señalando una rotación especulativa limitada. Por su parte, la proporción de oferta en ganancia, el NUPL y el ratio de ganancias/pérdidas realizadas mejoraron modestamente, lo que sugiere que el estrés del mercado se está alivianando.
En general, las condiciones se están estabilizando, con una mejora modesta del momentum, la demanda de ETF y los indicadores de rentabilidad. Sin embargo, los flujos de capital siguen débiles, la participación especulativa es limitada y la convicción general todavía no ha regresado del todo.
Indicadores Off-Chain
Indicadores On-Chain
¡No te lo pierdas!
Inteligencia de mercado inteligente, directo en tu correo.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Anthropic inicia su roadshow tan pronto como este martes; tras la ola de ventas en IA, el precio de IPO enfrenta una prueba importante
Si la presentación ante inversionistas avanza sin inconvenientes, Anthropic podría completar la fijación de precios y listar sus acciones en Nasdaq durante la semana del 16 de noviembre, justo antes del feriado de Acción de Gracias en Estados Unidos. Según informes del viernes pasado, tras la fuerte caída de las acciones de empresas de inteligencia artificial, algunos inversores potenciales están considerando una valuación para Anthropic de entre 1,2 y 1,3 billones de dólares, e incluso algunos la contemplan en 1,1 billones, muy por debajo de los aproximadamente 2 billones que se discutían previamente en el mercado.
El dilema de elegir activos en Estados Unidos bajo altas tasas de interés

¿La regulación más estricta de los centros de datos en Estados Unidos afecta las acciones de infraestructura de IA? Morgan Stanley: El impacto será limitado hasta 2027 y los riesgos se concentran más en 2028.
Morgan Stanley considera que la venta de acciones de infraestructura de IA provocada por las elecciones legislativas en Estados Unidos podría ser una reacción excesiva, que el riesgo de expansión de centros de datos en 2027 es limitado y que la demanda de potencia informática para IA sigue siendo fuerte. Algunas acciones tecnológicas ya muestran oportunidades de inversión, y Microsoft sigue siendo el principal objetivo recomendado.

Goldman Sachs señala líneas de tendencia clave, último soporte del Nasdaq en peligro
El índice Nasdaq 100 ha caído durante cuatro semanas consecutivas y actualmente está probando con precisión la línea de tendencia clave que conecta los mínimos de 2025 y 2026 (26,630 puntos). A pesar de que las ganancias del tercer trimestre fueron sólidas, el aumento de la aversión al riesgo y un indicador de pánico en alza han llevado a los inversores a descontar una posible desaceleración en 2028, lo que ha provocado una caída continua en los precios de las acciones. Con una salida masiva de capital extranjero y una marcada divergencia en las valoraciones, el mercado espera la prueba del CPI y los informes financieros de los gigantes de los chips esta semana.

Precios de las criptos
Más


