
¡Alerta! El aumento de tasas del yen podría generar presión de venta a corto plazo en bitcoin, pero la narrativa a mediano y largo plazo es más fuerte.

El artículo analiza la contradicción entre las expectativas de aumento de tasas por parte del Banco Central de Japón y la postura bajista del mercado hacia el yen, explora el mecanismo de impacto indirecto de la política del yen sobre bitcoin, y predice la tendencia de bitcoin bajo diferentes escenarios. Resumen generado por Mars AI. Este resumen ha sido producido por el modelo Mars AI, cuya precisión y exhaustividad aún se encuentran en etapa de actualización iterativa.
I. Paradoja del mercado: Contraste entre expectativas de suba de tasas y la visión bajista sobre el yen
A pesar de que el presidente del Banco de Japón, Kazuo Ueda, insinuó claramente una posible suba de tasas en diciembre (con una probabilidad de suba valorada por el mercado en un 91%), los inversores siguen apostando fuertemente a la depreciación del yen frente al dólar. Datos de instituciones como Bank of America y Nomura Holdings muestran que las posiciones especulativas favorecen significativamente la apreciación del dólar frente al yen, mientras que el “índice de dolor” del yen de Citigroup permanece por debajo de cero, reflejando un pesimismo persistente sobre la moneda japonesa. Este contraste se debe a dos lógicas centrales:
- Persistencia de la ventaja de tasas: Incluso si Japón sube las tasas en 25 puntos básicos, el rendimiento de sus bonos sigue siendo mucho menor que el de los bonos estadounidenses, por lo que el margen de ganancia para el carry trade (tomar préstamos en yenes para comprar activos en dólares) sigue existiendo.
- Dudas sobre la contundencia de la política: El mercado considera que el Banco de Japón probablemente opte por subas graduales y no por una “terapia de shock”, lo que dificulta cambiar de fondo el estatus del yen como moneda de financiamiento débil.
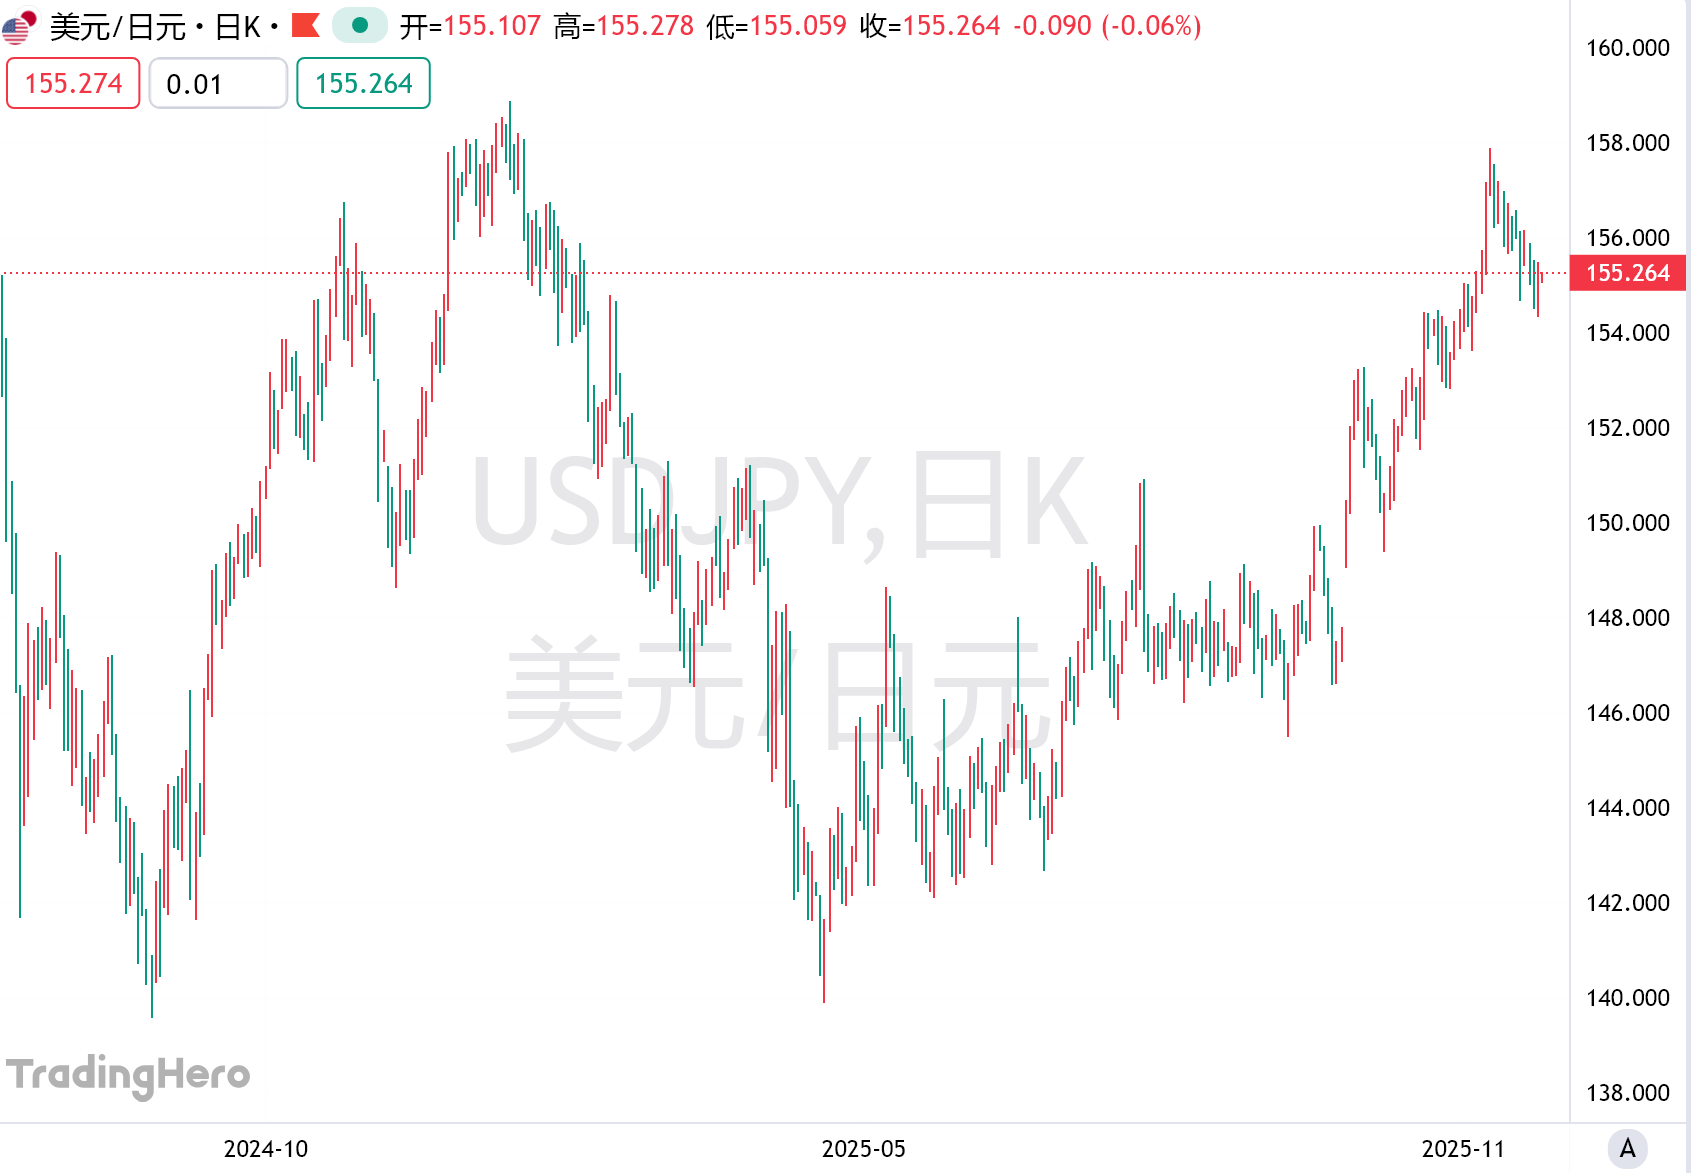
El USD/JPY consolida tras alcanzar máximos de 10 meses
Estas apuestas han desencadenado reacciones en cadena: si el yen se deprecia aún más, podría aumentar el costo de las importaciones japonesas, intensificar la presión inflacionaria e incluso interferir con los planes de estímulo económico de la primera ministra Sanae Takaichi. Aunque el ministro de Finanzas, Katsunobu Katayama, intentó intervenir en el mercado de divisas, el efecto fue limitado, lo que resalta las dudas del mercado sobre la eficacia real de las políticas.
II. Mecanismo de relación entre el yen y bitcoin: Transmisión de liquidez y reconfiguración del apetito por riesgo
La política sobre el yen no afecta a bitcoin de manera directa, sino que lo hace de forma indirecta a través de la estructura global de liquidez y los cambios en el apetito por riesgo. A continuación, se analizan las principales vías de relación:
Impacto a corto plazo por cierre de operaciones de arbitraje
- El yen ha sido durante mucho tiempo la moneda de financiamiento más barata a nivel global; los inversores toman préstamos en yenes para comprar bitcoin y otros activos de alto rendimiento y riesgo. Si una suba de tasas en Japón eleva el costo de financiamiento en yenes, los arbitrajistas deben cerrar posiciones (vender bitcoin y recomprar yenes para pagar los préstamos), lo que genera presión vendedora a corto plazo sobre bitcoin.
- Ejemplo histórico: Tras la salida de tasas negativas en Japón en 2024, bitcoin cayó aproximadamente un 12% ese mes, pero luego repuntó y marcó nuevos máximos en el semestre siguiente, mostrando una reacción en dos etapas: primero baja y luego sube.
Impacto a mediano plazo por reequilibrio de la liquidez global
- Una suba de tasas en Japón podría provocar que fondos globales regresen a su país de origen desde activos de riesgo. Por ejemplo, si los bonos japoneses se vuelven más atractivos tras la suba de tasas, parte del capital podría salir de bonos estadounidenses, acciones tecnológicas y el mercado cripto, reduciendo la liquidez.
- Datos que lo confirman: En noviembre de 2025, bitcoin y el oro cayeron de forma inusual al mismo tiempo, resultado conjunto del endurecimiento de la liquidez en dólares y el retroceso del carry trade en yenes.
Diferenciación a largo plazo del atributo refugio de bitcoin
- Cuando el yen se fortalece en un contexto de incertidumbre macro global (como divergencia de políticas o conflictos geopolíticos), el atributo de bitcoin como “activo suprasoberano” puede verse reforzado. Por ejemplo, después de octubre de 2025, la correlación entre bitcoin y las acciones estadounidenses disminuyó, y parte de los fondos lo consideraron una herramienta para cubrir riesgos de crédito soberano.
- Potencial incremento de fondos locales japoneses: La apreciación del yen podría reducir el costo para inversores japoneses de posicionarse en activos denominados en dólares; sumado a la mejora regulatoria en Web3 en Japón (como legislación sobre stablecoins y reformas fiscales), esto podría atraer fondos institucionales locales al mercado de bitcoin.
III. Estado actual del mercado: Dilema de liquidez y cambios estructurales en bitcoin
La política sobre el yen es solo una de las variables macro que afectan a bitcoin, y debe analizarse junto a otros factores:
- Efecto acumulativo del endurecimiento de la liquidez: El retraso en las expectativas de baja de tasas de la Reserva Federal (actualmente con una probabilidad del 35%), las salidas netas continuas de los ETF de bitcoin en EE.UU. (alcanzando 2.34 billones de dólares en noviembre), y la reducción de posiciones de “ballenas” (los holders de largo plazo vendieron 815,000 BTC en noviembre) han intensificado la presión vendedora sobre bitcoin.
- Extremización del sentimiento de mercado: El índice de miedo y codicia de las criptomonedas cayó hasta 9, el nivel más bajo desde marzo de 2020, pero los datos on-chain muestran que grandes entidades estratégicas (con más de 10,000 BTC) aumentaron sus posiciones en 10,700 BTC en el mismo período, lo que sugiere que los activos están pasando de traders de corto plazo a inversores de largo plazo.
IV. Proyección de escenarios futuros: Interacción entre la política sobre el yen y bitcoin
De acuerdo a patrones históricos y datos actuales, podrían darse los siguientes caminos de desarrollo:
- Si el Banco de Japón sube tasas en diciembre:
- Corto plazo (1 mes): El cierre de operaciones de arbitraje podría llevar a una corrección de bitcoin por debajo de los 85,000 dólares.
- Mediano plazo (3-6 meses): La incertidumbre macro consolidaría la narrativa de cobertura de bitcoin; si la Reserva Federal inicia un ciclo de baja de tasas, los fondos podrían volver a activos de riesgo y bitcoin podría regresar a los 100,000 dólares.
- Si el Banco de Japón no toma medidas:
- El carry trade en yenes continuaría, bitcoin recibiría apoyo de liquidez en el corto plazo, pero la incertidumbre política podría retrasar la reasignación global de fondos y aumentar la volatilidad.
Conclusión
La paradoja entre la expectativa de suba de tasas del yen y la visión bajista del mercado sobre la moneda refleja la complejidad de la reconfiguración de la liquidez global. Como activo altamente elástico, bitcoin sufre el impacto de los cierres de arbitraje en el corto plazo, pero a mediano y largo plazo sigue beneficiándose de su atributo suprasoberano y del potencial ingreso de fondos regulados japoneses. Los inversores deben ir más allá de los eventos políticos aislados y aprovechar las oportunidades desde una perspectiva multidimensional que incluya el ciclo de liquidez, el marco regulatorio y la rotación de activos.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¿Cuánta demanda de CPO generará Nvidia Rubin Ultra? Bernstein: el valor óptico por Pod se multiplica por cinco.
Bernstein considera que la arquitectura Rubin Ultra de Nvidia ha impulsado un gran aumento en la demanda de óptica co-empaquetada (CPO) y fibra óptica, elevando el contenido óptico por pod de 1 millón a 5,4 millones de dólares, lo que llevará a que el mercado del ecosistema óptico de Nvidia alcance los 4.680 millones de dólares en 2028 (un aumento anual del 91%). Aunque existen cuellos de botella en el suministro de sustratos InP, las perspectivas del sector siguen siendo positivas, y la entidad reafirma su calificación de "superar el mercado" para Lumentum, Coherent y Ciena.

UBS realiza una estrategia bidireccional con opciones sobre oro en el tercer trimestre, apostando fuertemente por acciones tecnológicas y adquiriendo posiciones en SK Hynix (SKHY.US).
UBS presentó el informe de posiciones del tercer trimestre (13F) hasta el 30 de septiembre de 2026.

Se dice que SpaceX (SPCX.US) está intentando “desnvidizar” los racks: desarrolla gabinetes Kessel para eludir las placas de cómputo L6, comprando solo los chips.
SemiAnalysis: SpaceX desarrolló su propio gabinete Kessel, evitando las placas L6 de Nvidia y otorgando a su hardware interno más opciones de fabricación.

¡3.700 millones de dólares en “anticipos de pago por equipos de generación de energía para centros de datos” quedaron en el olvido! ¿Qué vio SoftBank, el “comprador más entusiasta de turbinas de gas”?
SoftBank registró una pérdida neta de 7.1 mil millones de dólares en el segundo trimestre del año fiscal 2026. La causa principal fue un deterioro directo de 3.7 mil millones de dólares en un pago anticipado de 9.5 mil millones de dólares para equipos de generación eléctrica destinados a centros de datos en Estados Unidos; de ese monto, alrededor de 2.9 mil millones se perdieron por ser no reembolsables. El CFO admitió que SoftBank realizó la compra antes de definir el proyecto, y actualmente están reevaluando totalmente la estrategia de adquisiciones. "El comprador más agresivo de turbinas de gas terminó cancelando el depósito así nomás."
Precios de las criptos
Más


