
El "amanecer DA" de Ethereum: ¿Cómo la actualización Fusaka hace que Celestia y Avail parezcan "innecesarios"?

El artículo explora el concepto de blockchain modular y el proceso mediante el cual Ethereum mejora su rendimiento a través de la actualización Fusaka, analizando los desafíos de capas DA como Celestia y las ventajas de Ethereum. Resumen generado por Mars AI. Este resumen fue generado por el modelo Mars AI, cuya precisión y exhaustividad aún se encuentran en una etapa de actualización iterativa.
En el mundo cripto, hemos sido testigos del surgimiento y la caída de innumerables grandes ideas. Muchos equipos han intentado quedarse con una parte del mercado de Ethereum, siempre con los mismos argumentos: la cadena base no es lo suficientemente buena—es demasiado cara, lenta, poco escalable o impone demasiadas restricciones a los desarrolladores. Ejemplos recientes incluyen el lanzamiento de Plasma, una stablecoin L1 independiente, y Monad, una L1 EVM enfocada en alto rendimiento.
Pero con el tiempo, Ethereum ha refutado repetidamente estas acusaciones. La actualización “The Merge” demostró que Ethereum realmente puede migrar a proof of stake (PoS); la actualización “Dencun” rompió el argumento de que los Rollup (soluciones de escalabilidad Layer-2 que alivian la carga de la red de Ethereum) nunca podrían escalar debido a los altos costos.
El jueves pasado, Ethereum lanzó oficialmente la actualización Fusaka, desafiando fuertemente la narrativa de que “Ethereum no puede satisfacer la demanda de Rollup de alto rendimiento”, que es precisamente la premisa sobre la que sobreviven muchas blockchains modulares.
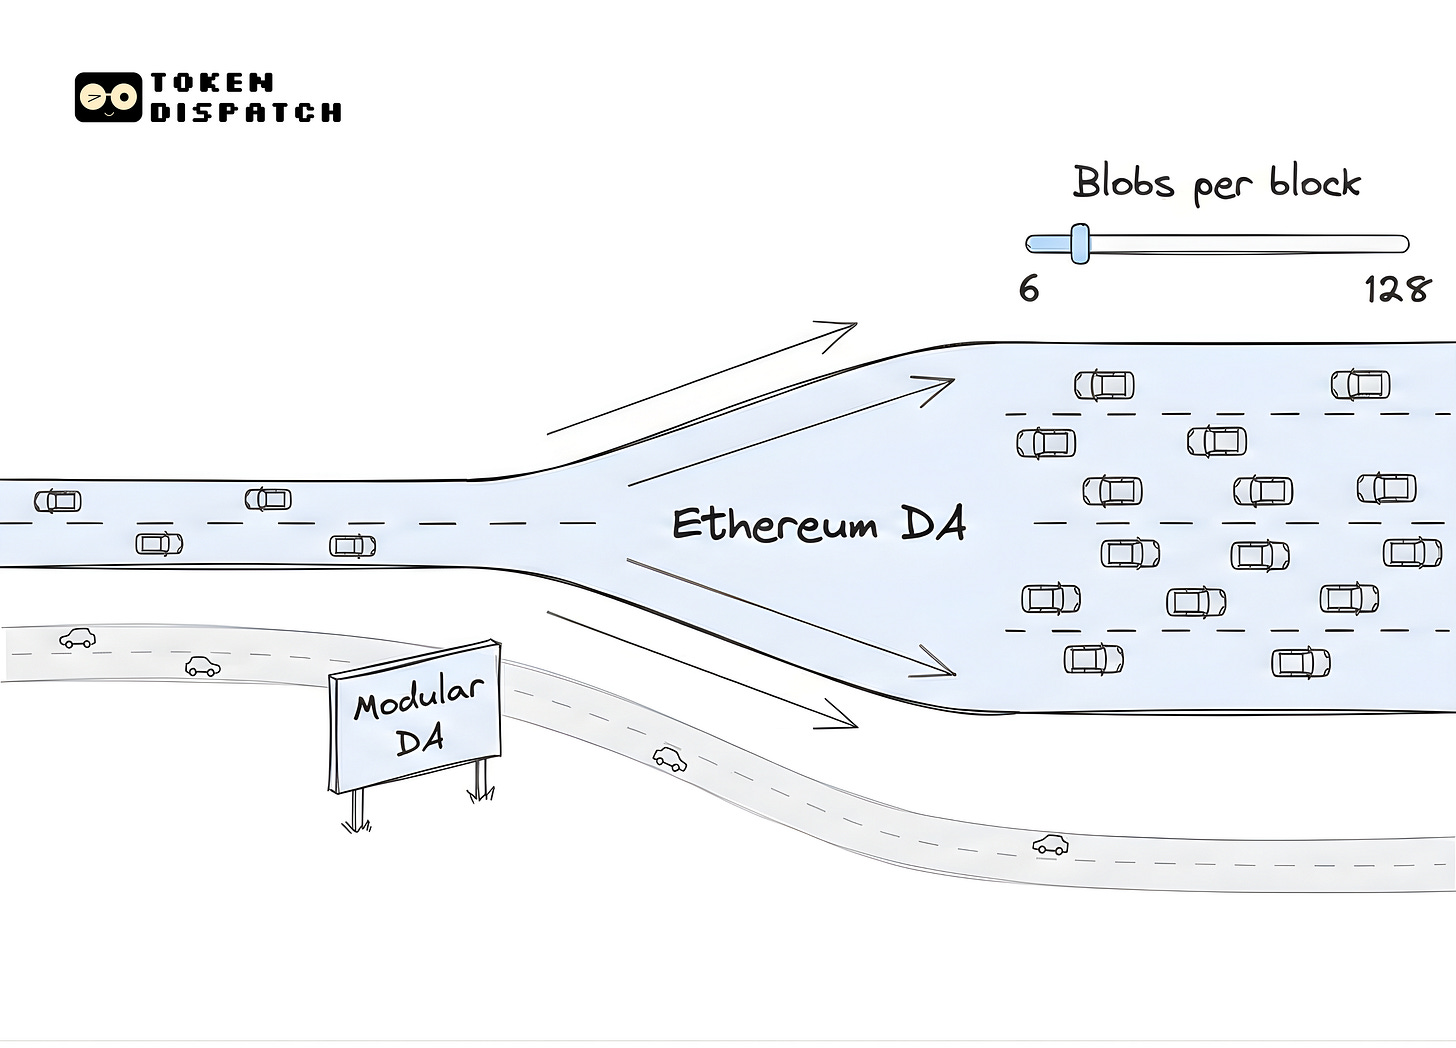
En la historia de hoy, exploraremos la esencia de las blockchains modulares y los cambios que trae la actualización Fusaka.
A finales de 2023, un equipo con profundo conocimiento en sistemas distribuidos propuso el concepto de “blockchain modular”, es decir, construir una blockchain compuesta por tres módulos: ejecución (execution), liquidación (settlement) y disponibilidad de datos (data availability). Ese equipo es Celestia.
El diseño de la red Celestia tenía como objetivo proporcionar una de las piezas del rompecabezas: disponibilidad de datos (DA). El núcleo de DA es demostrar que los datos han sido publicados en la red. Por lo tanto, cuando una cadena genera un nuevo bloque, los nodos validan la DA descargando todos los datos.
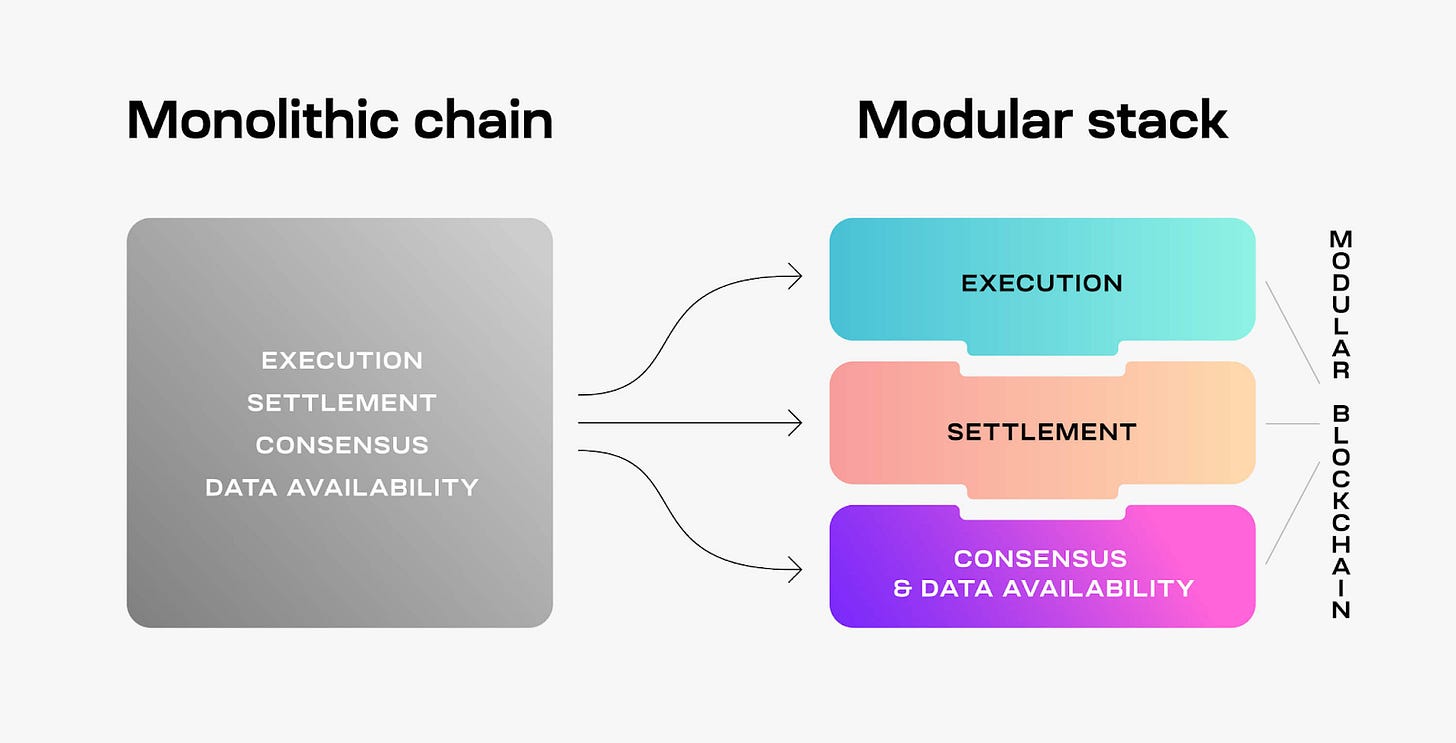
La idea de Celestia es que, aprovechando los “fragmentos del rompecabezas” de las empresas de infraestructura existentes, cualquiera pueda lanzar una blockchain más fácilmente. Los proyectos pueden elegir Arbitrum Orbit para la ejecución, Ethereum para la liquidación, y quizás Celestia, EigenDA o Avail DA para satisfacer la necesidad de disponibilidad de datos.
La apuesta inicial de Celestia era: en 2023, el bajo rendimiento y el alto costo de gas de Ethereum lo hacían incapaz de adaptarse a los Rollup que requerían alta disponibilidad de datos.
En ese momento, los Rollup en Ethereum tenían márgenes de ganancia muy bajos. Los equipos generalmente solo podían quedarse con alrededor del 20% de las tarifas generadas, y en algunos casos, los costos de liquidación superaban los ingresos obtenidos de los usuarios. Las posteriores actualizaciones Dencun y Pectra cambiaron esta fórmula, reduciendo los costos de liquidación y mejorando la economía de los operadores de Rollup.
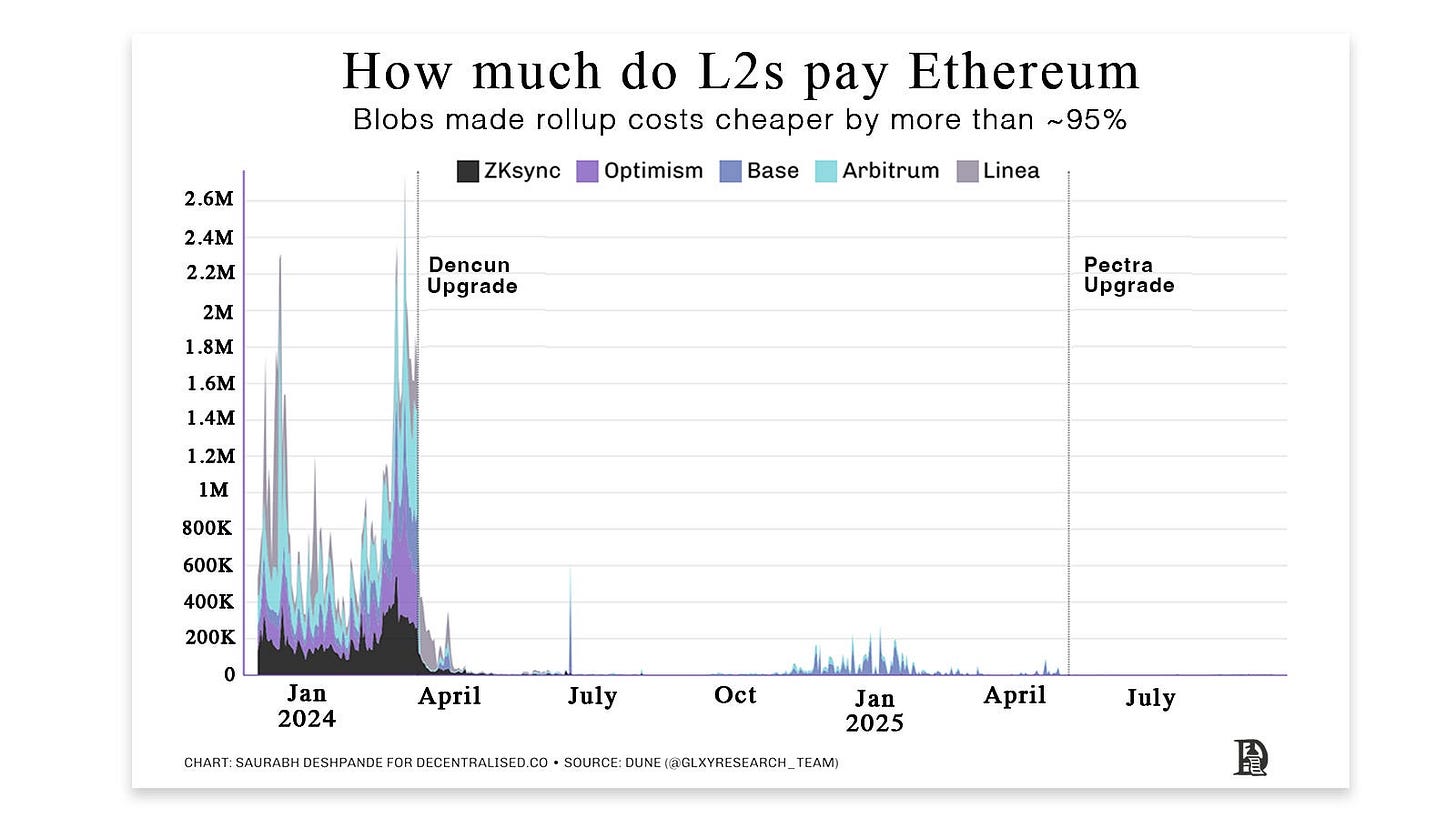
La actualización Dencun introdujo un nuevo espacio llamado Blobs para almacenar datos de Rollup, reemplazando el “calldata” utilizado anteriormente. Los Blobs son aproximadamente un 95% más baratos que el calldata. Dencun fue el primer paso para hacer que los Rollup fueran más asequibles.
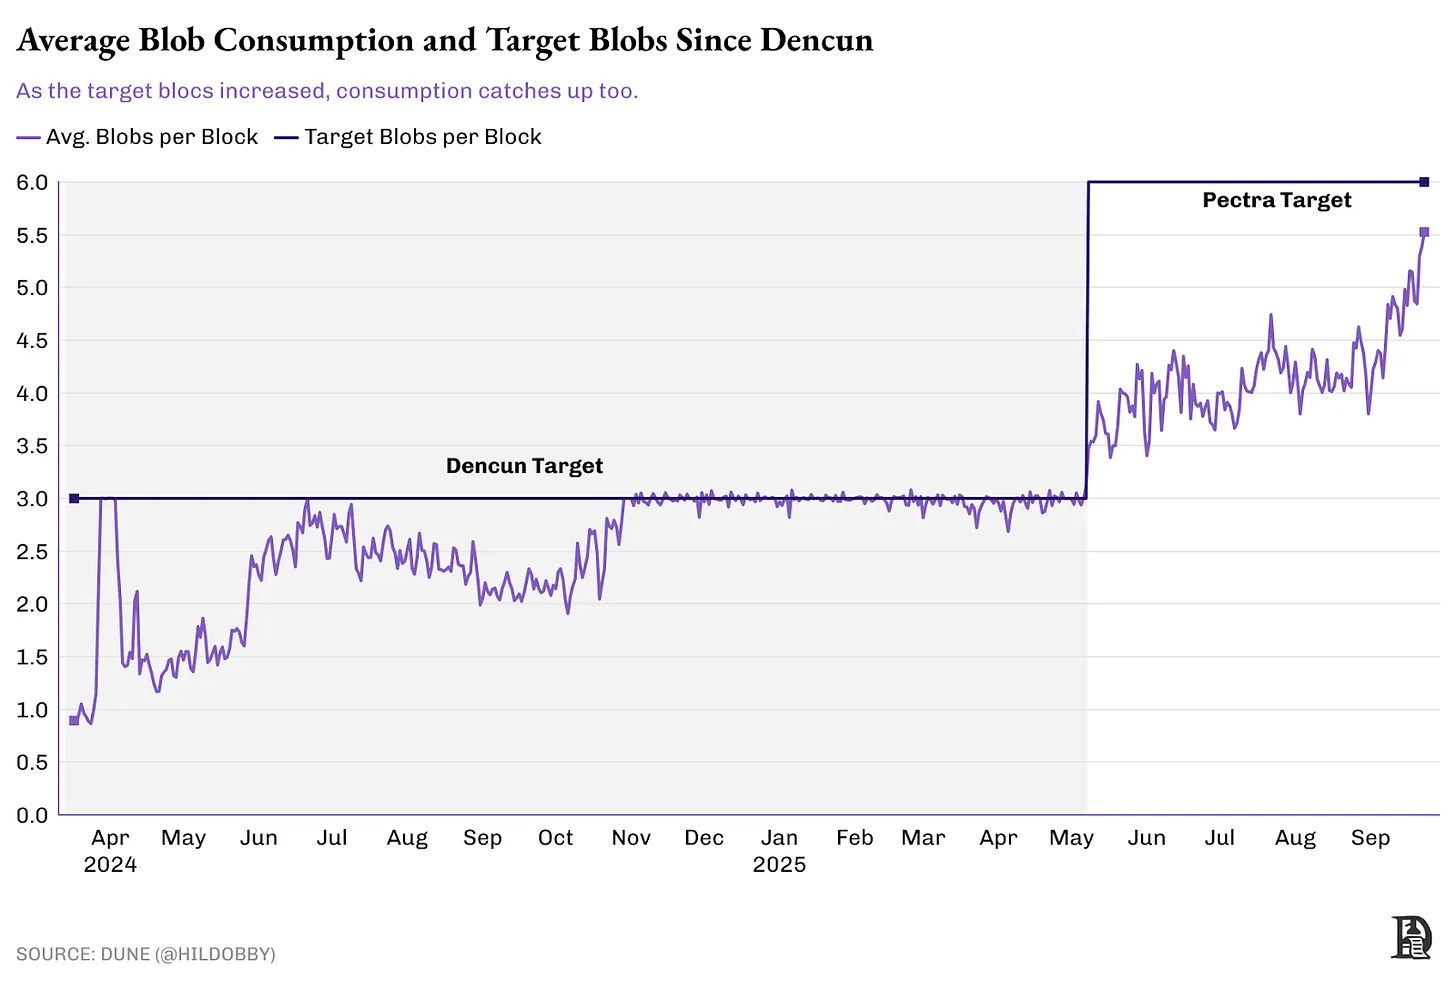
Luego vino Pectra. Esta actualización aumentó la cantidad de Blobs por bloque. Si el primer paso fue abrir un espacio independiente para los datos de Rollup, el segundo fue aumentar su capacidad. Con la implementación de Pectra, el objetivo se elevó a 6 Blobs por bloque.
Los Rollup trasladaron los ahorros de costos a los usuarios. Como resultado, el costo de las transacciones L2 cayó drásticamente, de 50 centavos a alrededor de 3-4 centavos.
La visión de Celestia es separar la disponibilidad de datos de la ejecución, permitiendo la escalabilidad de la blockchain al reducir la carga sobre la L1 subyacente. Su futuro ideal es ver múltiples Rollup operando sobre una única capa DA.
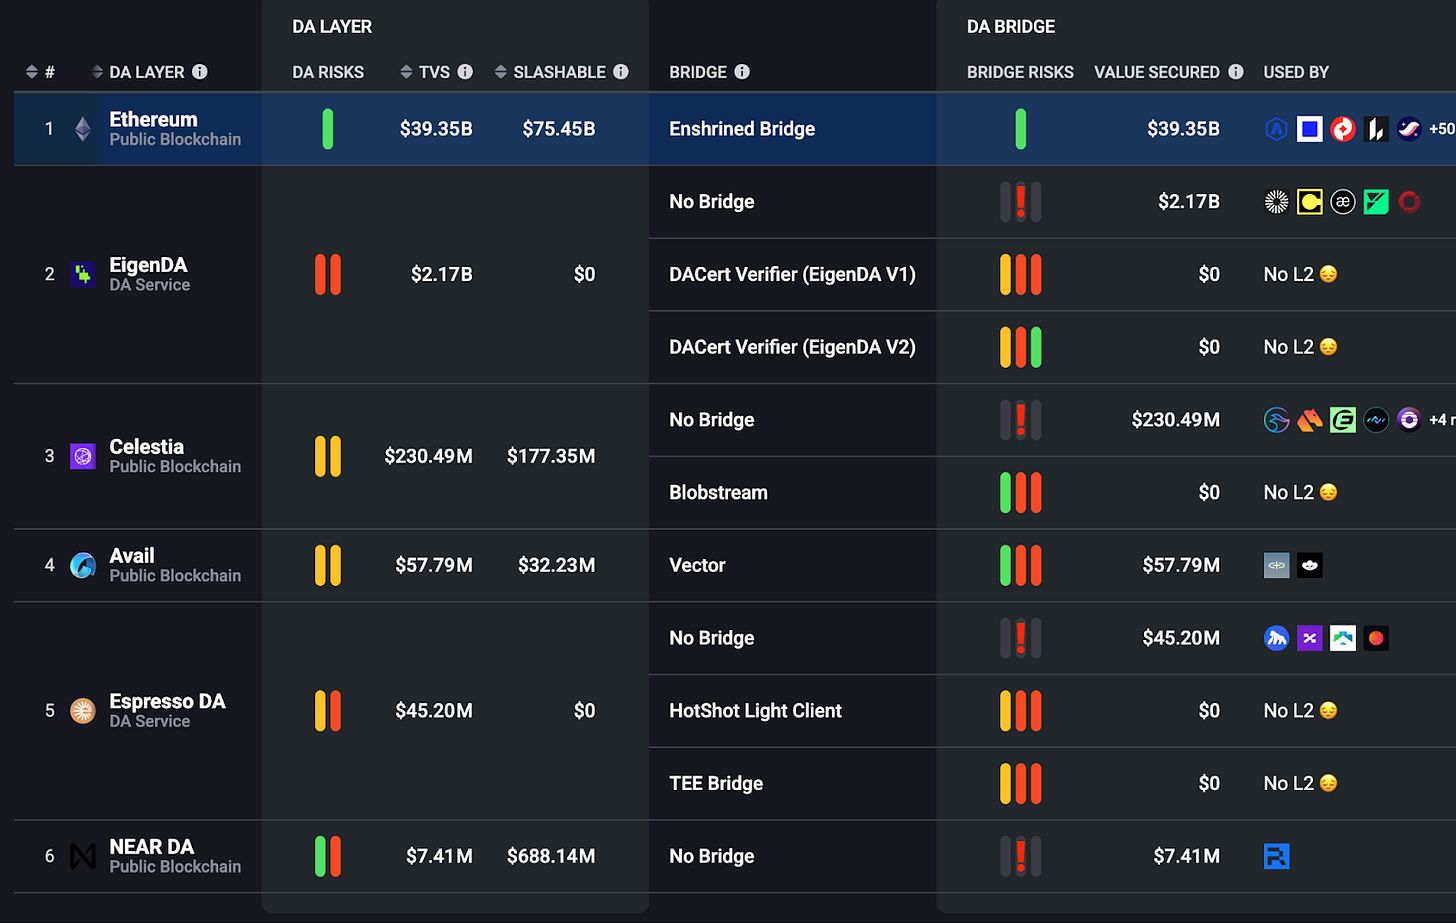
Aunque la visión de “múltiples Rollup” se ha hecho realidad, ese mercado fue capturado por Ethereum. Estas actualizaciones han beneficiado enormemente a Ethereum, que ahora proporciona soluciones DA a más de 55 Rollup y soporta un TVL (valor total bloqueado) de más de 40 billions de dólares.
Mientras tanto, la capa DA lucha hoy en día por la adopción. En las últimas 24 horas, Celestia solo generó 67 dólares en tarifas diarias, procesando 1600 Blobs; en comparación, Ethereum procesó 41,000 Blobs.
@L2Beat
Estas cifras pronto parecerán “juegos de niños”.
Con la última actualización Fusaka de Ethereum, la cadena ha implementado PeerDAS, un nuevo método de muestreo de datos que mejora significativamente la eficiencia de la verificación de la disponibilidad de datos.
Cada nodo verifica pequeños fragmentos de datos aleatorios y, colectivamente, aseguran que la red posea los datos completos. Gracias al muestreo, Ethereum aumentó la capacidad de los aproximadamente 6 Blobs actuales por bloque a alrededor de 10-15 Blobs por bloque, y este mecanismo permite aumentar gradualmente la cantidad de Blobs por bloque en el futuro sin necesidad de hard forks. La capacidad de Blobs se duplicará en un mes y, con el tiempo, aumentará de 10 a 128 por bloque. Todo esto sucede sin obligar a los validadores domésticos (pequeños validadores) a actualizar su hardware.
El aumento en la oferta de espacio en bloque reduce el precio de los Blobs y los costos operativos de L2, facilitando la rentabilidad de un L2.
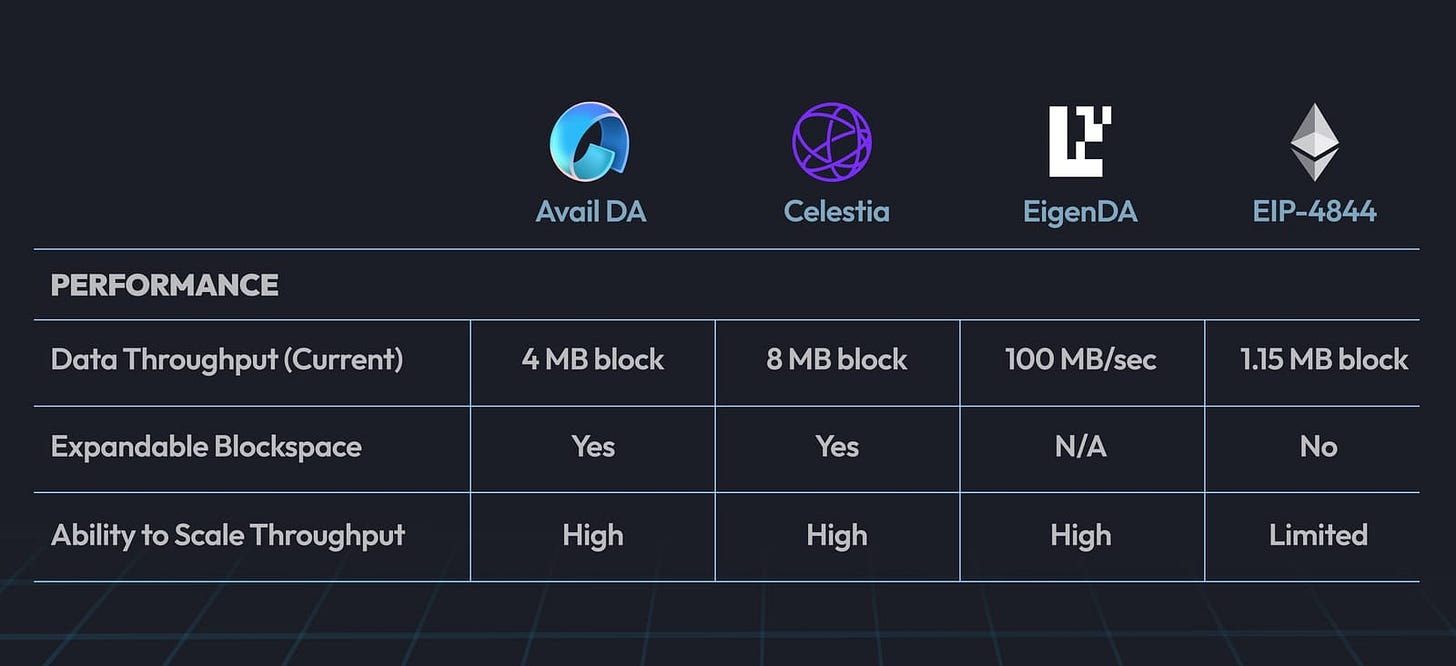
Esto me recuerda a 2023, cuando cadenas DA como Avail y Celestia publicaban tablas comparativas mostrando que su rendimiento superaba al de Ethereum tras la actualización EIP-4844 Denarius. En ese momento, los datos de rendimiento de las capas DA eran realmente superiores al futuro cercano de Ethereum. Sin embargo, con la actualización Fusaka, Ethereum apunta a un máximo de 128 Blobs por bloque, lo que equivale a 16MB por bloque, el doble de la capacidad que actualmente ofrece Celestia.
@Availproject
Fusaka marca un hito importante para Ethereum. La cadena ha logrado escalar su capacidad de transacciones sin excluir a los validadores domésticos mediante el aumento de los requisitos de hardware, evitando así la centralización de la red.
Fusaka es una celebración del avance de Ethereum hacia un futuro “centrado en Rollup”. Desde que en 2023 los precios de las transacciones L2 se equipararon con otras transacciones, hasta los Blobs PeerDAS de hoy, la red ha recorrido un largo camino.
Lo sorprendente es que PeerDAS es solo una de las 13 EIP (Ethereum Improvement Proposals) implementadas en esta histórica actualización. Además de PeerDAS, Fusaka incluye el aumento del límite de Gas y la introducción de una tarifa base de Blob sujeta a los costos de ejecución, asegurando que las tarifas de Blob no caigan a cero. Esto podría aumentar los ingresos de los validadores por cada Blob.
Ahora los Rollup cuentan con una capa de datos más predecible y escalable, eliminando el temor de que la red se sature en los picos de uso. Esta estabilidad permite a los equipos centrarse en mejoras de infraestructura: pueden descentralizar los secuenciadores, experimentar con diseños de menor latencia y ofrecer una experiencia de usuario más fluida, sin preocuparse de que los costos de DA se disparen inesperadamente.
Sin embargo, cabe destacar que tras Fusaka, la capacidad de Blob comienza en 10 por bloque y solo puede duplicarse mensualmente mediante mecanismos internos de la red. Si estos aumentos mensuales se implementan sin problemas será la verdadera prueba para PeerDAS en la práctica. Lo mismo ocurre con la fijación de precios de los Blobs. Aunque el nuevo precio mínimo refuerza los incentivos para los validadores, el impacto en la experiencia de usuario de los Rollup aún no está del todo claro.
En los próximos meses, estaré atento a los interesantes efectos secundarios que Fusaka tendrá sobre los Rollup y su experiencia de usuario. Cuando tenga novedades, volveré para compartirlas.
Hasta entonces, disfrutá de esta temporada de fiestas.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La fiebre de la IA podría seguir el mismo camino que la burbuja ferroviaria del siglo XIX; quienes construyen no necesariamente serán los ganadores finales.
El analista de Goldman Sachs, Bobby Molavi, utiliza el auge ferroviario británico del siglo XIX como ejemplo: 500 compañías gastaron más que el ingreso nacional anual para construir 8,000 millas de vías, y casi todos los inversores iniciales fracasaron, pero los verdaderos beneficiados fueron los "pasajeros" posteriores. Él señala que la actual fiebre por la inteligencia artificial está impulsada tanto por deuda como por momentum, y que el PER futuro del S&P 500 de 18 veces solo es “un poco más barato”. Si los constructores logran retener el valor, la historia no da una respuesta optimista.

Si la salida a bolsa de Anthropic la próxima semana es exitosa y el precio de las acciones sube, entonces todo sigue igual en la IA; de lo contrario, algunas empresas quebrarán.
La reducción de valoración de dos gigantes ya ha desencadenado un efecto dominó: los inversores están empezando a aplicar multiplicadores de ingresos más conservadores en startups de IA y a poner fin a las rondas de financiación con valoraciones altas para empresas sin ingresos. Varias firmas de capital de riesgo ya han recomendado a las empresas en las que invierten que bajen sus expectativas de valuación y reserven efectivo lo antes posible. Personas del mercado advierten que el resultado de la salida a bolsa de Anthropic será un indicador clave para el sector: si tiene éxito, continuará el boom; si fracasa, algunas empresas tendrán que salir del mercado.
Tras las elecciones presidenciales en Brasil, aumenta el descuento político; Morgan Stanley sigue siendo optimista sobre Petrobras (PBR.US), enfocado en la fijación de precios del combustible y los dividendos
Morgan Stanley sigue manteniendo su calificación más optimista de “sobreponderar”, pero bajó el precio objetivo para finales de 2027 de 31 a 25 dólares.

Corning (GLW.US) recibe la primera recomendación de "compra" de Jefferies bajo el eslogan "parados en la luz"! Las fábricas de IA se disputan la fibra óptica y la escasez global podría alcanzar el 30%
Para Corning, el reciente incremento de ganancias proviene principalmente de la expansión de clusters de IA. A medida que aumentan los enlaces ópticos entre gabinetes y campus, los clientes necesitan instalar más fibras ópticas en espacios limitados de ductos y gabinetes, lo que impulsa la demanda de cables ópticos de alta densidad y sistemas de conexión.

Precios de las criptos
Más


