
Las TPUs de Alphabet emergen como un posible negocio de chips de 900 mil millones de dólares

Alphabet vuelve a estar en el centro de atención después de que un informe de Bloomberg indicara un aumento en la confianza de los inversores en su estrategia interna de semiconductores. El interés en las unidades de procesamiento tensorial (TPUs) de la compañía está remodelando las expectativas de ingresos futuros y alterando el sentimiento del mercado. Muchos inversores ahora ven el programa de chips como un posible motor de crecimiento a largo plazo, y no solo como una herramienta utilizada dentro de Google Cloud.
En resumen
- Las TPUs de Alphabet impulsaron un aumento del 31% en el cuarto trimestre, ya que los inversores apuestan por nuevos ingresos provenientes de ventas externas de chips y una creciente demanda de hardware de IA.
- Empresas importantes como Anthropic y Meta muestran interés en los chips de Alphabet, lo que impulsa la confianza del mercado y expande las expectativas de crecimiento.
- El diseño de las TPUs ofrece una alternativa más económica al hardware de Nvidia, atrayendo la atención de empresas que buscan soluciones de IA más rentables.
- A pesar de una valoración más alta, los inversores ven más potencial de subida a medida que Alphabet fortalece su estrategia de chips y mejora el rendimiento de su nube.
Las TPUs impulsan un aumento del 31% en el cuarto trimestre mientras los inversores apuestan por nuevos ingresos de chips
Las TPUs de Alphabet están desempeñando un papel clave en el fuerte repunte de la compañía en el cuarto trimestre. Las acciones subieron un 31%, ubicando al papel entre los de mejor desempeño en el S&P 500. Internamente, las TPUs han apoyado el crecimiento de Google Cloud durante años al encargarse de tareas de aprendizaje automático a gran escala. Ahora, los inversores creen que Alphabet podría comenzar a vender los chips a clientes externos, creando una nueva vía de ingresos a largo plazo.
La confianza ha crecido a medida que las previsiones apuntan a la posibilidad de ventas externas a gran escala. Gil Luria de DA Davidson explicó que las TPUs podrían atraer a empresas que buscan alternativas a Nvidia, dándole a Alphabet una vía de entrada a un mercado en expansión.
Él estima que Alphabet podría captar aproximadamente el 20% del segmento de chips de IA en varios años, un negocio que valora en unos 900 mil millones de dólares. Incluso sin ventas externas de chips, el mejor rendimiento dentro de Google Cloud fortalece la posición de la compañía.
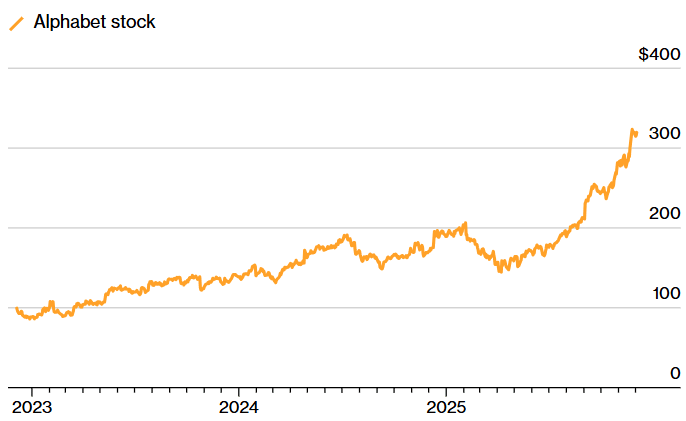
Nvidia, que sigue siendo el principal proveedor de hardware de IA de alta gama, respondió de manera indirecta. Un vocero señaló los recientes comentarios del CEO Jensen Huang, destacando que solo un pequeño número de equipos en el mundo puede producir productos tan complejos. Según el vocero, Nvidia considera que sus capacidades de ingeniería son una ventaja duradera.
El interés de los inversores en los chips de Alphabet se aceleró durante el otoño. A fines de octubre, surgieron informes de que la compañía suministraría decenas de miles de millones de dólares en TPUs a Anthropic. Como resultado, esto llevó a un salto de más del 6% en las acciones en dos días.
Un mes después, nuevos informes sugirieron que Meta estaba considerando una inversión de varios miles de millones de dólares para acceder a los chips, contribuyendo a otro repunte en el mercado.
Los chips de Alphabet llaman la atención mientras suben los costos de Nvidia
Las TPUs adoptan un enfoque diferente al de los chips de propósito general de Nvidia. Construidos como circuitos específicos para aplicaciones, se enfocan en ejecutar tareas de aprendizaje automático con alto rendimiento y menores costos.
Y aunque no ofrecen la misma flexibilidad que el hardware de Nvidia, estos chips brindan una opción más económica en un momento en que los inversores siguen de cerca los gastos en IA.
Mark Iong de Homestead Advisers dice que los chips de Nvidia siguen siendo costosos y difíciles de conseguir. A su vez, el diseño ASIC de Alphabet podría atraer a compradores dispuestos a adaptar sus cargas de trabajo para ajustarse a la opción más barata.
Los chips de Nvidia son mucho más costosos y difíciles de conseguir, pero si podés usar un chip ASIC, Alphabet está ahí, y lidera ese mercado por lejos. No va a controlar todo el mercado, pero esto es parte del secreto del éxito de la acción.
Mark Iong
Una combinación de condiciones de mercado y desarrollos de productos está moldeando el sentimiento:
- Creciente demanda de hardware de IA más accesible.
- Capacidad de Alphabet para escalar su programa de TPUs.
- Interés de grandes compradores como Anthropic y Meta.
- Oferta limitada y alto costo del equipamiento de Nvidia.
- Mayor uso interno de TPUs dentro de los servicios de Google Cloud.
El último modelo Gemini de la compañía brindó aún más respaldo. Gemini fue construido para funcionar eficientemente en TPUs, reforzando la importancia del hardware dentro de la gama de productos de Alphabet.
Gestores de portafolio recortan posiciones en Alphabet pero mantienen la confianza en la hoja de ruta de IA
A pesar de las crecientes expectativas, la valoración sigue siendo un tema de discusión. Las acciones ahora cotizan a una relación precio/ganancias de 27, la más alta desde 2021 y por encima del promedio a largo plazo. Aun así, la acción sigue siendo más barata que la de sus principales pares, incluyendo Apple, Microsoft y Broadcom.
Algunos inversores redujeron posiciones durante el repunte. Allen Bond de Jensen Investment Management redujo su participación a medida que la acción subía, pero aún ve margen para más ganancias. Considera que la posición general de la compañía es sólida y ve el precio actual como razonable en relación con las expectativas.
Bond también dice que el progreso en IA en toda Alphabet respalda la posibilidad de ingresos futuros provenientes de las TPUs, incluso si la adopción lleva tiempo. Con la compañía cotizando con descuento respecto a los principales competidores y mostrando un rápido avance en el desarrollo de chips, continúa manteniendo a Alphabet como una posición central.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar

Las ganancias operativas de Berkshire (BRK.A.US/BRK.B.US) en el tercer trimestre caen un 5,8%: recompra en el nivel más alto del año, efectivo sube a 377.400 millones de USD
Las ganancias operativas de Berkshire Hathaway en el tercer trimestre disminuyeron un 5,8% interanual, pero el volumen de recompra de acciones en el trimestre alcanzó su nivel más alto del año y las reservas de efectivo aumentaron a 377.400 millones de dólares, estableciendo un nuevo récord histórico.

Análisis de nuevas acciones en el mercado estadounidense | PNIG.US, la empresa de maquinaria Mengxun, busca transformarse de comerciante a proveedor de soluciones en medio de un crecimiento destacado de sus ingresos y la búsqueda de supervivencia mediante innovación
El notable incremento tanto en ingresos como en ganancias sin duda brinda a Mengxun Machinery una sólida base para avanzar en su IPO en el mercado estadounidense.

¡Acaba de apostar por la IA y ya sufrió un golpe del mercado! Berkshire publicará sus resultados financieros esta noche, Abe Abel enfrenta una gran prueba en su transformación.
Greg Abel asumió el mando de Berkshire hace menos de un año y ya apostó más de 10.900 millones de dólares en el sector de la inteligencia artificial, rompiendo radicalmente con la tradicional aversión de Buffett a las tecnológicas. Sin embargo, las acciones de Alphabet ya están por debajo del costo de adquisición y Bending Spoons sigue cayendo, poniendo a prueba la gran apuesta por la inteligencia artificial frente a la realidad. Al mismo tiempo, se espera que las ganancias por acción disminuyan un 6% interanual en el tercer trimestre, y el volumen de recompra probablemente caerá abruptamente de 4.500 a 1.600 millones de dólares. Cómo se desplegarán los 358.000 millones de dólares en efectivo pondrá a prueba la destreza de asignación de capital del nuevo líder.

Precios de las criptos
Más


