
¿USDT se va a derrumbar? Siete años de FUD, cuatro crisis y un análisis completo del verdadero riesgo sistémico de Tether

En cada ciclo del mercado cripto, hay una narrativa fija:
“USDT está por colapsar.”
No importa si el mercado sube o baja, apenas aparece el pánico, Tether se convierte en el blanco.
Pero lo irónico es—
Cada vez que surge la “teoría del colapso de USDT”, suele ser justo la señal de que el mercado tocó fondo.
Sin embargo, la mayoría en realidad no entiende:
¿Por qué USDT siempre es objeto de FUD?
¿Por qué nunca perdió realmente su paridad?
Y—¿realmente tiene riesgos ahora?
Este artículo repasa sistemáticamente todas las grandes crisis que Tether ha atravesado en los últimos siete años y da una evaluación sobre la probabilidad de que colapse actualmente.
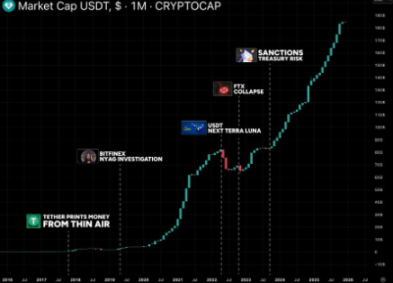
I. 2017: El primer pánico—La “teoría de imprimir dinero de la nada”
En 2017, apareció por primera vez a gran escala la “teoría del colapso de USDT”.
Las acusaciones en ese momento incluían:
USDT sin reservas en absoluto
Tether imprimiendo dinero arbitrariamente para manipular el mercado
Reservas inexistentes
Sin embargo, cuando el equipo de auditoría obtuvo la información de las cuentas:
Las reservas realmente existían
USDT se canjeaba completamente a 1 dólar
Aunque BTC tuvo una gran corrección, USDT siguió manteniendo la paridad de 1 dólar
El primer FUD fue rápidamente absorbido por el mercado.
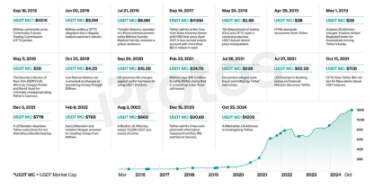
II. 2020: Investigación Bitfinex–Tether—La crisis más grave de la historia
La Fiscal General de Nueva York (NYAG) acusó a Tether de:
Ocultar parte de las pérdidas
Usar las reservas de USDT para tapar el agujero
Esa fue la mayor amenaza legal en la historia de Tether.
Pero finalmente el caso:
Terminó en un acuerdo
Tether publicó la estructura de sus reservas
El canje al dólar siguió siendo estable
Aunque el mercado se asustó por un tiempo, volvió a quedar demostrado:
Tether puede mantener la liquidez incluso bajo presión regulatoria.
III. 2021: Tras el colapso de Terra, surge la narrativa “USDT será el próximo UST”
Después del colapso de Terra/LUNA, el mercado cayó en un gran pánico.
Muchos KOL empezaron a decir:
“USDT será el próximo UST.”
Pero esta vez fue la prueba de estrés más importante:
En 48 horas se canjearon más de 10 mil millones de dólares en USDT
La paridad se mantuvo en todo momento
No hubo ninguna espiral de muerte como en las stablecoins algorítmicas
Tether aplastó todas las dudas con “canjes reales y efectivos”.
IV. 2022: El regreso del pánico tras el colapso de FTX
La quiebra de FTX destrozó la confianza del mercado.
De nuevo surgieron voces diciendo:
Tether no tiene reservas
Los papeles comerciales son incontrolables
USDT explotará
Pero el resultado fue el mismo:
Se completaron canjes por varios miles de millones de dólares sin problemas
Tether eliminó completamente los papeles comerciales
Y migró totalmente a bonos del Tesoro de EE.UU. (T-bills)
Ese fue uno de los momentos de mayor liquidez en la historia de USDT.
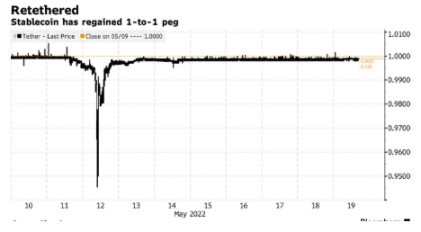
V. 2023–2024: Un nuevo miedo—¿Tether será sancionado por EE.UU.?
A medida que Tether posee grandes cantidades de bonos del Tesoro de EE.UU., algunos empezaron a preocuparse:
“¿Tether será sancionado por riesgo regulatorio estadounidense?”
Pero el resultado fue:
No hubo ninguna sanción
No se congelaron cuentas
La oferta de USDT siguió creciendo
Aún más sorprendente:
Tether ya es uno de los mayores tenedores de deuda estadounidense a corto plazo del mundo.
Esto significa que:
Tether está profundamente integrado en el sistema financiero global, y sancionarlo sería extremadamente costoso para EE.UU.
VI. Último punto de riesgo: ¿Son razonables las preocupaciones de Arthur Hayes?
El fundador de BitMEX, Arthur Hayes, planteó recientemente una nueva preocupación:
Tether tiene unos 23 mil millones de dólares invertidos en bitcoin y oro
Esto los expone al riesgo de volatilidad del mercado
Si BTC/oro cae un 30%, podría absorber su colchón de capital
Parece alarmista, pero hay que mirar los datos reales.
VII. Último balance de Tether: ¿Estable o peligroso?
Según la última información revelada:
Reservas totales: 215 mil millones de dólares
Pasivos: 184 mil millones de dólares
Patrimonio neto: 6.8 mil millones de dólares
Efectivo y equivalentes: 140 mil millones de dólares
Bonos del Tesoro de EE.UU.: 135 mil millones de dólares
BTC + oro: 23 mil millones de dólares
Lo importante es:
Aun si BTC cae un 50%, Tether sigue teniendo mucho más efectivo y bonos del Tesoro que pasivos.
En otras palabras:
La asignación de activos es más agresiva, pero la liquidez no se ha debilitado en absoluto.
VIII. El modelo de negocio de Tether hace que “no sea fácil que muera”
Tether gana solo por intereses cada mes:
Aproximadamente 500 millones de dólares
Ganancias anuales superiores a 10 mil millones de dólares
Menos de 150 empleados
También es una de las empresas con mayor presión de canje del mundo:
Durante el pánico de 2022, canjeó 25 mil millones de dólares en pocos días, sin ningún problema.
En otras palabras:
La historia de Tether es la mayor prueba de estrés de liquidez del mundo, y nunca ha fallado.
IX. ¿Por qué USDT es cada vez más fuerte?
Repasando los últimos siete años, se ve un patrón claro:
Gran FUD
Pánico
Canjes
La paridad se mantiene
El mercado se recupera
La oferta de USDT alcanza nuevos máximos
¿Por qué?
Porque USDT es el “motor de dolarización” del mercado cripto:
Mayor liquidez
Mayor estabilidad
Más fácil de conseguir
Mayor cantidad de pares de trading
No es una cuestión de emociones, sino de la estructura del mercado global.
Conclusión:
A pesar de que Tether ha pasado por siete años de FUD, regulaciones, litigios y canjes en pánico, su desempeño ha demostrado una y otra vez:
Gran liquidez
Mayor transparencia de activos
Reservas en bonos del Tesoro como principal respaldo
Gran capacidad de canje a gran escala
Las recientes posiciones en BTC/oro sí hacen que su portafolio sea más volátil, pero según la estructura actual de activos:
Es casi imposible que Tether “colapse” en el futuro previsible.
El verdadero riesgo sistémico no es un problema de reservas, sino el entorno regulatorio o cambios geopolíticos.
En el mercado cripto,
La teoría del colapso de USDT es más un indicador emocional de fondo de ciclo que una amenaza real.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡SoftBank registra su primera pérdida trimestral en dos años! El proyecto de centro de datos en Estados Unidos se deprecia en 3.700 millones de dólares y las inversiones en IA enfrentan presión.
SoftBank Group registró una pérdida neta de 1.12 billones de yenes en el segundo trimestre fiscal, marcando la primera pérdida trimestral en casi dos años. La principal causa fue el ajuste en la compra de equipos de suministro eléctrico para su centro de datos de IA en Ohio, EE.UU., lo que resultó en una amortización de casi 3.700 millones de dólares en pagos adelantados. Además, el Vision Fund pasó de ganancias a pérdidas y los costos de financiamiento por alta deuda aumentaron. Las acciones de SoftBank han caído más del 50% desde el máximo alcanzado en junio.
Por un lado amplía capacidad de cálculo, por el otro acapara espectro: Barclays ve con buenos ojos la adquisición de T-Mobile por parte de SpaceX (SPCX.US), ya que la red terrestre y Starlink se complementan con ventajas.
Después de que el precio de las acciones de Space subiera durante dos días consecutivos, Barclays afirmó que T-Mobile es la opción "más limpia" entre los posibles objetivos de adquisición de SpaceX. Barclays considera que Verizon representa una gran incógnita, mientras que la compatibilidad estratégica de AT&T es la más baja.
¿La Reserva Federal subirá las tasas de interés en diciembre? ¡El IPC de esta noche será decisivo!
Los datos del IPC de octubre se publicarán esta noche, y el mercado ya le asigna un 86% de probabilidad a una subida de tasas de interés. Goldman Sachs predice que el IPC subyacente mensual será solo del 0,16%, mucho más bajo de lo esperado por el mercado, pero factores “blandos” como la distorsión en las estadísticas de seguros de salud y la caída en los autos usados son difíciles de trasladar al PCE subyacente, que es el indicador al que la Reserva Federal presta más atención. Es posible que los datos provoquen un rebote de alivio, pero difícilmente cambien el tono agresivo de la política monetaria.

¡Un PE de 14 veces no es una ganga! El CEO de una reconocida gestora de patrimonio advierte: si los beneficios de Nvidia (NVDA.US) se revisan a la baja en un 5%, el precio de sus acciones podría caer un 40%
Josh Brown, CEO de Ritholtz Wealth Management, cuestionó la opinión de que “un PER de 14 veces es una ganga” y advirtió: “Si en los próximos 12 meses las ganancias de Nvidia resultan ser un 5% menores a lo que esperamos, la acción podría caer un 40%.”

Precios de las criptos
Más


