
Cómo aplicar el marco de valoración bancaria a las empresas con tesorería en bitcoin
Autor: Andrej Antonijevic, Fuente: Bitcoin Treasury, Traducción: Shaw Jinse Finance
Introducción
Los bancos han existido en diversas formas durante cientos de años. Su modelo de negocio suele basarse en un mecanismo económico sencillo: captan depósitos y utilizan esa base de fondos para ofrecer productos financieros como hipotecas, préstamos empresariales, servicios de pago y líneas de crédito. La diferencia entre el rendimiento de los activos y el costo de los pasivos constituye la base de sus ganancias.
Dado que este modelo de negocio es común, está regulado y es medible, los mercados de capital han desarrollado métodos claros de valoración bancaria. Uno de los métodos más utilizados es el marco de Precio/Valor Libro (P/B), que vincula directamente la valoración de los bancos con su rentabilidad sobre el capital a largo plazo, el costo del capital y la tasa de crecimiento sostenible.
Al entrar en el siglo XXI, surgió un nuevo tipo de entidad de balance: la empresa de reservas de tesorería de bitcoin. Estas instituciones emiten capital denominado en moneda fiduciaria (deuda, acciones preferentes o acciones ordinarias) para adquirir y mantener bitcoin como parte de una estrategia de gestión de fondos a largo plazo, considerando bitcoin como un activo de capital. Aunque el activo subyacente es diferente, la lógica económica es muy similar: tanto los bancos como las empresas de tesorería de bitcoin participan en la transformación de capital, por lo que pueden analizarse bajo los mismos principios de valoración.
Este artículo muestra cómo el marco de Precio/Valor Libro utilizado por los bancos puede aplicarse directamente a las empresas de tesorería de bitcoin, permitiendo a los inversores utilizar un método de análisis aplicable y coherente para evaluar su valor.
Marco de valoración bancaria
El marco de valoración P/B de los bancos puede expresarse como:
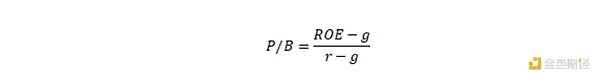
Donde:
ROE es el retorno sobre el patrimonio neto del banco,
r es el costo del capital (la tasa de retorno exigida por los inversores),
g es la tasa de crecimiento a largo plazo del valor contable por acción y de los dividendos.
Si el retorno sobre el patrimonio neto de un banco es exactamente igual a su costo de capital (ROE=r), su precio de mercado será igual a su valor contable. Si el ROE es superior al costo de capital, cotizará con prima. Si el ROE es inferior al costo de capital, cotizará con descuento.
Esta lógica es la base del marco P/B y constituye el puente conceptual hacia las empresas de tesorería de bitcoin.
Aplicando el marco P/B a las empresas de tesorería de bitcoin
Las empresas de tesorería de bitcoin pueden analizarse con la misma lógica de valoración. Su valor contable es su valor neto de activos (NAV), es decir, el valor de su participación en bitcoin y efectivo.
El retorno sobre el capital de una empresa de tesorería de bitcoin se compone de tres partes:
El aumento del precio de bitcoin denominado en moneda fiduciaria
La apreciación por acción de bitcoin (rendimiento BTC), que se logra cuando se captan nuevos fondos a un precio superior al NAV, o cuando la financiación permite a la empresa aumentar su tenencia de bitcoin por acción más rápido que un inversor pasivo.
El apalancamiento, es decir, el efecto multiplicador.
Por lo tanto, el indicador relevante de retorno sobre el patrimonio neto es:
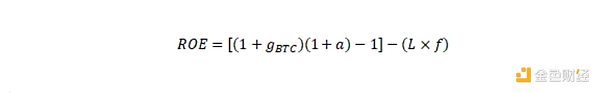
Donde:
g_BTC = crecimiento del precio de bitcoin en moneda fiduciaria,
a = apreciación por acción de bitcoin (rendimiento BTC),
L = ratio de apalancamiento (porcentaje de deuda sobre el total de activos),
f = costo de la deuda.
Esta expresión es similar a la ecuación de ROE bancaria: el rendimiento operativo menos el costo de financiación, ajustado según la estructura del balance.
Ilustración del marco
Para mostrar cómo funciona este marco en la práctica (no basado en estimaciones concretas, solo con fines ilustrativos), considere los siguientes parámetros:
Aumento del precio de bitcoin: 15%
Apreciación por acción de bitcoin (rendimiento BTC): 5%
Ratio de apalancamiento: 30%
Costo de la deuda: 8%
Rendimiento compuesto del aumento de bitcoin y del crecimiento de las ganancias por acción:
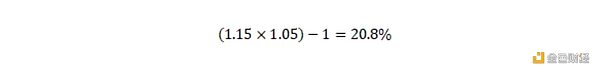
El pago de la deuda reduce esta proporción:
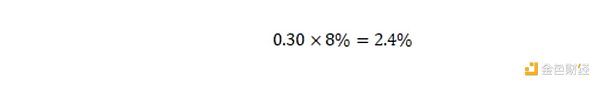
Lo que da:
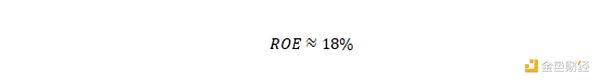
El costo del capital puede estimarse utilizando el modelo de valoración de activos de capital (CAPM), donde la tasa libre de riesgo es del 4% y la prima de riesgo de mercado es del 4%. Según el coeficiente beta de la empresa de tesorería de bitcoin (por ejemplo, entre 2.0 y 3.0, ajustado por apalancamiento), el valor del costo del capital estará entre el 12% y el 16%.
Bajo estos parámetros ejemplificativos:

Suponiendo una tasa de depreciación monetaria a largo plazo (es decir, inflación) de g = 4%, el resultado se sitúa aproximadamente entre 1,2 y 1,8 veces el valor neto de los activos.
Esto no es una predicción, sino una demostración del método: la valoración refleja directamente la relación entre ROE, costo del capital y crecimiento a largo plazo, exactamente igual que en el caso de los bancos.
Por qué este paralelismo es válido
La simetría analítica entre bancos y empresas de tesorería de bitcoin no es casual. Ambos dependen de la transformación de capital:
Los bancos convierten depósitos de bajo rendimiento en préstamos y activos financieros de mayor rendimiento.
Las empresas de gestión de fondos en bitcoin convierten fondos fiduciarios en exposición a bitcoin, utilizando la gestión del balance para potenciar la acumulación de bitcoin por acción a largo plazo.
En ambos casos, la creación de valor depende de la capacidad de la institución para mantener un ROE sostenido superior a su costo de capital. Este margen proviene de las siguientes ventajas estructurales:
Ventaja de financiación (acceso a fondos de bajo costo)
Ventaja en gestión de riesgos y opciones (timing y estructura de emisión),
Ventaja de franquicia y confianza (capacidad para atraer capital a largo plazo de manera efectiva).
Estos factores determinan el tamaño y la duración del diferencial entre el ROE y las tasas de interés, y por lo tanto si el múltiplo de valoración está por encima o por debajo del valor neto de los activos.
Conclusión
El modelo P/B ha sido la piedra angular de la valoración bancaria porque vincula la valoración con la economía subyacente de los mercados de capital. La misma estructura se aplica naturalmente a las empresas de tesorería de bitcoin:

La rentabilidad de ambas clases de instituciones depende del margen entre el retorno sobre el capital y el costo del capital. Al adoptar el marco bancario ya establecido, los inversores pueden analizar las empresas de tesorería de bitcoin desde una perspectiva coherente y transparente, comprendiendo cómo la estructura del balance, la disciplina de emisión y la apreciación de bitcoin configuran conjuntamente su creación de valor a largo plazo.
Si este marco es aplicable a los bancos, también lo es para las empresas de tesorería de bitcoin, ya que en ambos casos la valoración refleja en última instancia la eficiencia económica de la transformación de capital.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡SoftBank registra su primera pérdida trimestral en dos años! El proyecto de centro de datos en Estados Unidos se deprecia en 3.700 millones de dólares y las inversiones en IA enfrentan presión.
SoftBank Group registró una pérdida neta de 1.12 billones de yenes en el segundo trimestre fiscal, marcando la primera pérdida trimestral en casi dos años. La principal causa fue el ajuste en la compra de equipos de suministro eléctrico para su centro de datos de IA en Ohio, EE.UU., lo que resultó en una amortización de casi 3.700 millones de dólares en pagos adelantados. Además, el Vision Fund pasó de ganancias a pérdidas y los costos de financiamiento por alta deuda aumentaron. Las acciones de SoftBank han caído más del 50% desde el máximo alcanzado en junio.
Por un lado amplía capacidad de cálculo, por el otro acapara espectro: Barclays ve con buenos ojos la adquisición de T-Mobile por parte de SpaceX (SPCX.US), ya que la red terrestre y Starlink se complementan con ventajas.
Después de que el precio de las acciones de Space subiera durante dos días consecutivos, Barclays afirmó que T-Mobile es la opción "más limpia" entre los posibles objetivos de adquisición de SpaceX. Barclays considera que Verizon representa una gran incógnita, mientras que la compatibilidad estratégica de AT&T es la más baja.
¿La Reserva Federal subirá las tasas de interés en diciembre? ¡El IPC de esta noche será decisivo!
Los datos del IPC de octubre se publicarán esta noche, y el mercado ya le asigna un 86% de probabilidad a una subida de tasas de interés. Goldman Sachs predice que el IPC subyacente mensual será solo del 0,16%, mucho más bajo de lo esperado por el mercado, pero factores “blandos” como la distorsión en las estadísticas de seguros de salud y la caída en los autos usados son difíciles de trasladar al PCE subyacente, que es el indicador al que la Reserva Federal presta más atención. Es posible que los datos provoquen un rebote de alivio, pero difícilmente cambien el tono agresivo de la política monetaria.

¡Un PE de 14 veces no es una ganga! El CEO de una reconocida gestora de patrimonio advierte: si los beneficios de Nvidia (NVDA.US) se revisan a la baja en un 5%, el precio de sus acciones podría caer un 40%
Josh Brown, CEO de Ritholtz Wealth Management, cuestionó la opinión de que “un PER de 14 veces es una ganga” y advirtió: “Si en los próximos 12 meses las ganancias de Nvidia resultan ser un 5% menores a lo que esperamos, la acción podría caer un 40%.”

Precios de las criptos
Más


