
¿Dónde está realmente el futuro de las empresas de tesorería de bitcoin?

Quien logre primero convertir las tenencias de BTC en activos que generen ingresos, será quien pueda obtener nuevamente una prima sostenible.
Quien logre primero convertir sus tenencias de BTC en activos generadores de ingresos, será quien vuelva a obtener una prima sostenible.
Escrito por: Yue Xiaoyu
Recientemente, MicroStrategy, la empresa de tesorería de bitcoin, está a punto de ser excluida de los fondos de índices globales. Esto significa que podrían salir 8.8 billions de dólares, lo que supondría un gran golpe para el precio de bitcoin. Entonces, ¿cuál es el futuro de las empresas de tesorería de bitcoin? ¿Cuál es el futuro del modelo DAT?
El modelo DAT no es simplemente que las empresas tradicionales pidan dinero prestado para comprar criptomonedas; lo más importante es que los intereses de estas empresas tradicionales están vinculados al ecosistema de este token.
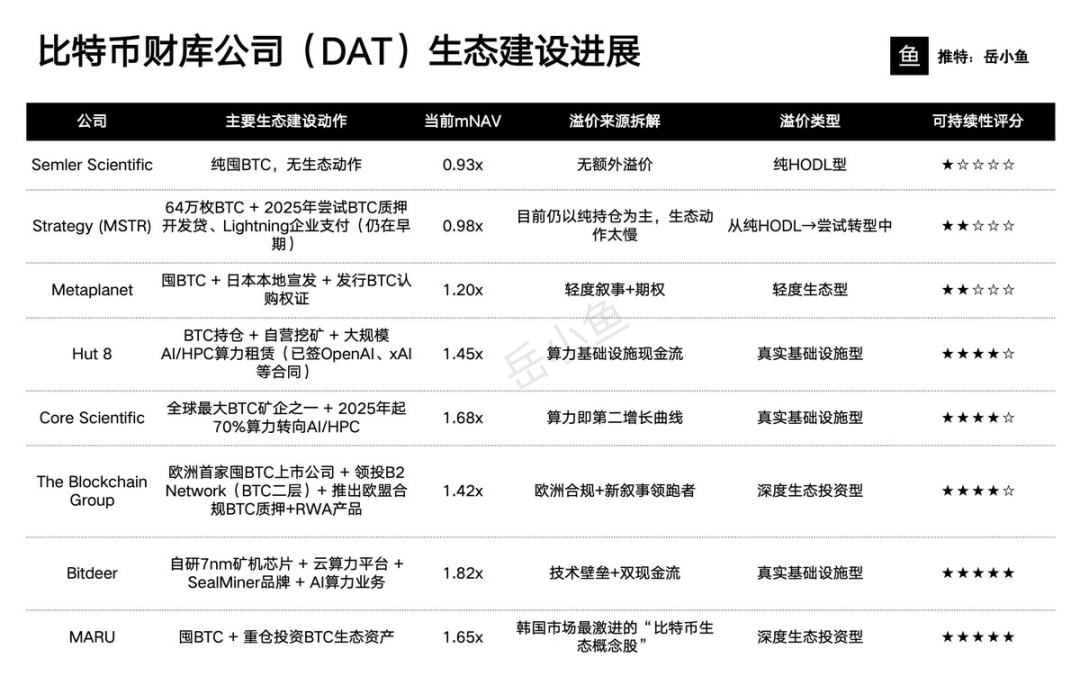
Más allá de lo que muchos imaginan, ya hay muchas empresas de tesorería de bitcoin que están promoviendo activamente el desarrollo del ecosistema de bitcoin. Construir activamente el ecosistema de bitcoin es actualmente uno de los pocos caminos confiables para que las empresas DAT puedan reavivar la prima de su valor de mercado. En momentos de mercado bajista, este enfoque puede crear una prima sostenible mucho más efectiva que simplemente acumular más BTC de manera irracional. El mercado ya ha demostrado esto con dinero real. Aquí se presenta una tabla con los avances en el desarrollo del ecosistema de algunas de las principales empresas de tesorería de bitcoin.
Romper el ciclo vicioso de la simple tenencia
Para las empresas que solo acumulan criptomonedas, mientras BTC no suba o se bloqueen las vías de financiación, el CPS (suplemento de bitcoin) no podrá volver a generar primas y el precio inevitablemente caerá a cero. Desarrollar el ecosistema es como instalarse un segundo o incluso tercer motor, permitiendo obtener ingresos adicionales, barreras tecnológicas y nuevas narrativas de crecimiento.
Convertir activos inactivos en ingresos activos
Por ejemplo, Hut 8, Core Scientific y Bitdeer convierten sus BTC y poder de cómputo en recursos HPC que pueden alquilar a empresas de modelos de IA como OpenAI y xAI, generando un rendimiento anual del 8-15% y obteniendo ingresos directos en dólares. La lógica de valoración del mercado se convierte en: tenencia de BTC (1.0x) + ingresos adicionales (prima extra de 0.5-1.0x).
Aprovechar los nuevos ciclos narrativos
De hecho, el ecosistema de bitcoin sigue apoyando nuevas narrativas, desde el protocolo Ordinals hasta Layer2 de bitcoin y BTCFi. Siempre que una empresa esté dispuesta a invertir dinero, equipos y marca para convertirse en la nueva empresa líder cotizada en esta ronda, tanto minoristas como instituciones estarán dispuestos a otorgar una prima de 2-3 veces; MARU y Blockchain Group son ejemplos típicos.
De un juego de capital a una plataforma abierta
Lógica anterior: prima → emisión adicional → compra de BTC → aumento del precio de las acciones (cerrado, autorreferencial, extremadamente frágil). Lógica actual: tenencia de BTC + portafolio de proyectos del ecosistema + entrada de desarrolladores externos / capital → valor de la plataforma → prima sostenible.
En resumen
El mercado cada vez cree menos que simplemente acumular criptomonedas pueda mantener la prima.
Lo único que realmente puede reavivar el mNAV es que las empresas conviertan el bitcoin de un oro inerte a un ecosistema vivo. Quien logre primero convertir sus tenencias de BTC en activos generadores de ingresos, será quien vuelva a obtener una prima sostenible.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¿La regulación más estricta de los centros de datos en Estados Unidos afecta las acciones de infraestructura de IA? Morgan Stanley: El impacto será limitado hasta 2027 y los riesgos se concentran más en 2028.
Morgan Stanley considera que la venta de acciones de infraestructura de IA provocada por las elecciones legislativas en Estados Unidos podría ser una reacción excesiva, que el riesgo de expansión de centros de datos en 2027 es limitado y que la demanda de potencia informática para IA sigue siendo fuerte. Algunas acciones tecnológicas ya muestran oportunidades de inversión, y Microsoft sigue siendo el principal objetivo recomendado.

Goldman Sachs señala líneas de tendencia clave, último soporte del Nasdaq en peligro
El índice Nasdaq 100 ha caído durante cuatro semanas consecutivas y actualmente está probando con precisión la línea de tendencia clave que conecta los mínimos de 2025 y 2026 (26,630 puntos). A pesar de que las ganancias del tercer trimestre fueron sólidas, el aumento de la aversión al riesgo y un indicador de pánico en alza han llevado a los inversores a descontar una posible desaceleración en 2028, lo que ha provocado una caída continua en los precios de las acciones. Con una salida masiva de capital extranjero y una marcada divergencia en las valoraciones, el mercado espera la prueba del CPI y los informes financieros de los gigantes de los chips esta semana.

Goldman Sachs respalda a Oracle (ORCL.US): las preocupaciones sobre el financiamiento de IA podrían estar exageradas y los riesgos de proyectos en construcción son controlables
Goldman Sachs mantiene la calificación de "compra" para Oracle, con un precio objetivo de 206 dólares para los próximos 12 meses.

¡Las elecciones de medio término exponen la vulnerabilidad del mercado! El trading con IA enfrenta duras pruebas y las expectativas de ganancias en Wall Street podrían sufrir un gran ajuste.
El resultado de las elecciones intermedias en Estados Unidos y la posterior caída del mercado han expuesto la vulnerabilidad causada por la excesiva concentración de apuestas en inteligencia artificial (AI), por lo que los inversores podrían necesitar ajustar sus expectativas de retorno sobre las inversiones.

Precios de las criptos
Más


