
Morgan Stanley: El fin del QT por parte de la Reserva Federal no significa reinicio del QE, la clave está en la estrategia de emisión de deuda del Tesoro

Morgan Stanley considera que el fin del ajuste cuantitativo por parte de la Reserva Federal no significa el reinicio de la flexibilización cuantitativa.
Morgan Stanley considera que el fin del ajuste cuantitativo por parte de la Reserva Federal no equivale a un reinicio de la flexibilización cuantitativa.
Escrito por: Long Yue
Fuente: Wallstreetcn
La decisión de la Reserva Federal de poner fin al ajuste cuantitativo (QT) ha generado un amplio debate en el mercado sobre un posible cambio de política, pero los inversores no deberían equiparar esta medida con el inicio de un nuevo ciclo de flexibilización.
Según un informe de Morgan Stanley, la Reserva Federal anunció en su última reunión que pondrá fin al ajuste cuantitativo el 1 de diciembre, unos seis meses antes de lo que la entidad había previsto previamente. Sin embargo, el mecanismo central de esta acción no es la “gran inyección de liquidez” que el mercado esperaba.
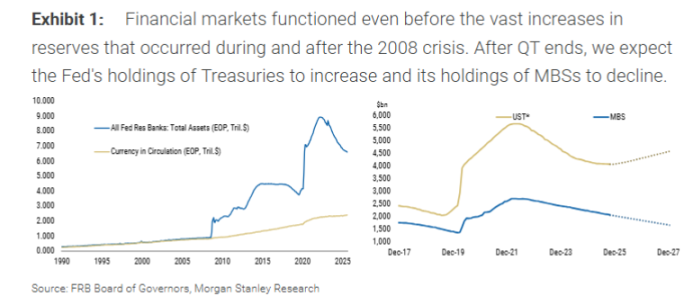
En concreto, la Reserva Federal dejará de reducir sus tenencias de bonos del Tesoro, pero continuará permitiendo que aproximadamente 15.000 millones de dólares en valores respaldados por hipotecas (MBS) venzan y salgan de su balance cada mes. Al mismo tiempo, la Reserva Federal comprará una cantidad equivalente de bonos del Tesoro a corto plazo (T-bills) para reemplazar estos MBS.
La esencia de esta operación es un canje de activos, no la creación de nuevas reservas. Seth B Carpenter, economista jefe global de Morgan Stanley, enfatizó en el informe que el núcleo de esta operación es cambiar la “composición” del balance, no aumentar su “tamaño”. Al liberar al mercado del riesgo de duración y convexidad asociado a los MBS y comprar deuda a corto plazo, la Reserva Federal no está relajando sustancialmente las condiciones financieras.
El fin del QT no equivale a reiniciar el QE
El mercado debe distinguir claramente esta operación de la flexibilización cuantitativa (QE). El QE tiene como objetivo inyectar liquidez al sistema financiero mediante la compra masiva de activos, reduciendo así las tasas de interés a largo plazo y relajando el entorno financiero. El plan actual de la Reserva Federal solo implica un ajuste interno en su cartera de activos.
El informe señala que el canje de MBS vencidos por bonos del Tesoro a corto plazo es simplemente un “intercambio de valores” con el mercado y no aumenta las reservas del sistema bancario. Por lo tanto, interpretarlo como un reinicio del QE es un error.
Morgan Stanley considera que, aunque la decisión de la Reserva Federal de finalizar el QT antes de lo previsto ha captado mucha atención, su impacto directo podría ser limitado. Por ejemplo, dejar de reducir 5.000 millones de dólares mensuales en bonos del Tesoro seis meses antes supone una diferencia acumulada de solo 30.000 millones de dólares, una cifra insignificante en comparación con el enorme portafolio de la Reserva Federal y el tamaño total del mercado.
Futura expansión del balance tampoco será “inyección de liquidez”: solo para cubrir la demanda de efectivo
Entonces, ¿cuándo volverá a expandirse el balance de la Reserva Federal? El informe sostiene que, salvo en casos extremos como una recesión grave o una crisis financiera, la próxima expansión será por una razón “técnica”: cubrir el crecimiento del efectivo físico en circulación.
Cuando los bancos necesitan reponer efectivo en sus cajeros automáticos, la Reserva Federal les proporciona billetes y, a cambio, deduce el monto correspondiente de la cuenta de reservas de ese banco en la Reserva Federal. Por lo tanto, el aumento del efectivo en circulación reduce naturalmente las reservas bancarias. Morgan Stanley prevé que, en el próximo año, para mantener estables los niveles de reservas, la Reserva Federal comenzará a comprar bonos del Tesoro. En ese momento, el volumen de compras aumentará entre 10.000 y 15.000 millones de dólares mensuales, además de los 15.000 millones de dólares destinados a reemplazar los MBS, para compensar la pérdida de reservas causada por el crecimiento del efectivo.
El informe enfatiza que el objetivo de estas compras es únicamente “evitar la caída de las reservas”, no “aumentar las reservas”, por lo que el mercado no debería interpretarlo en exceso como una señal de flexibilización monetaria.
Lo realmente clave: la estrategia de emisión del Tesoro
Morgan Stanley considera que, para los mercados de activos, el foco real debería pasar de la Reserva Federal al Departamento del Tesoro de Estados Unidos.
El informe analiza que el Tesoro es el actor clave que determina cuánto riesgo de duración debe absorber el mercado. Los bonos del Tesoro que la Reserva Federal deja de comprar finalmente regresan al mercado a través de nuevas emisiones del Tesoro. Recientemente, la estrategia del Tesoro ha sido aumentar la emisión de bonos a corto plazo. La compra de bonos a corto plazo por parte de la Reserva Federal podría facilitar que el Tesoro aumente aún más la emisión de deuda a corto plazo, pero esto depende completamente de la decisión final del Tesoro.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡SoftBank registra su primera pérdida trimestral en dos años! El proyecto de centro de datos en Estados Unidos se deprecia en 3.700 millones de dólares y las inversiones en IA enfrentan presión.
SoftBank Group registró una pérdida neta de 1.12 billones de yenes en el segundo trimestre fiscal, marcando la primera pérdida trimestral en casi dos años. La principal causa fue el ajuste en la compra de equipos de suministro eléctrico para su centro de datos de IA en Ohio, EE.UU., lo que resultó en una amortización de casi 3.700 millones de dólares en pagos adelantados. Además, el Vision Fund pasó de ganancias a pérdidas y los costos de financiamiento por alta deuda aumentaron. Las acciones de SoftBank han caído más del 50% desde el máximo alcanzado en junio.
Por un lado amplía capacidad de cálculo, por el otro acapara espectro: Barclays ve con buenos ojos la adquisición de T-Mobile por parte de SpaceX (SPCX.US), ya que la red terrestre y Starlink se complementan con ventajas.
Después de que el precio de las acciones de Space subiera durante dos días consecutivos, Barclays afirmó que T-Mobile es la opción "más limpia" entre los posibles objetivos de adquisición de SpaceX. Barclays considera que Verizon representa una gran incógnita, mientras que la compatibilidad estratégica de AT&T es la más baja.
¿La Reserva Federal subirá las tasas de interés en diciembre? ¡El IPC de esta noche será decisivo!
Los datos del IPC de octubre se publicarán esta noche, y el mercado ya le asigna un 86% de probabilidad a una subida de tasas de interés. Goldman Sachs predice que el IPC subyacente mensual será solo del 0,16%, mucho más bajo de lo esperado por el mercado, pero factores “blandos” como la distorsión en las estadísticas de seguros de salud y la caída en los autos usados son difíciles de trasladar al PCE subyacente, que es el indicador al que la Reserva Federal presta más atención. Es posible que los datos provoquen un rebote de alivio, pero difícilmente cambien el tono agresivo de la política monetaria.

¡Un PE de 14 veces no es una ganga! El CEO de una reconocida gestora de patrimonio advierte: si los beneficios de Nvidia (NVDA.US) se revisan a la baja en un 5%, el precio de sus acciones podría caer un 40%
Josh Brown, CEO de Ritholtz Wealth Management, cuestionó la opinión de que “un PER de 14 veces es una ganga” y advirtió: “Si en los próximos 12 meses las ganancias de Nvidia resultan ser un 5% menores a lo que esperamos, la acción podría caer un 40%.”

Precios de las criptos
Más


