

Autor: Jasper De Maere
Traducción: TechFlow
Introducción
La liquidez impulsa los ciclos de las criptomonedas, y la entrada de fondos a través de stablecoins, ETF y DAT (fideicomisos de activos digitales) se ha desacelerado notablemente.
La liquidez global sigue siendo fuerte, pero una SOFR (tasa de financiación garantizada a un día) elevada hace que los fondos fluyan hacia los bonos del Tesoro y se alejen del mercado cripto.
Actualmente, el sector cripto se encuentra en una etapa de autofinanciamiento, con el capital circulando internamente y a la espera de que regresen nuevas entradas de fondos.
La liquidez determina cada ciclo de las criptomonedas. Si bien a largo plazo la aplicación tecnológica puede ser el motor central de la narrativa cripto, lo que realmente impulsa los cambios de precio es el flujo de capital. En los últimos meses, el impulso de las entradas de fondos se ha debilitado. En los tres principales canales de entrada de capital al ecosistema cripto —stablecoins, ETF y fideicomisos de activos digitales (DATs)— el flujo de fondos se ha desacelerado, situando al sector en una fase de autofinanciamiento en lugar de expansión.
Aunque la aplicación tecnológica es un motor importante, la liquidez es la clave que impulsa y define cada ciclo cripto. No se trata solo de la profundidad del mercado, sino de la disponibilidad misma del capital. Cuando la oferta monetaria global se expande o las tasas de interés reales bajan, el exceso de liquidez inevitablemente busca activos de riesgo, y las criptomonedas han sido históricamente, especialmente en el ciclo de 2021, uno de los mayores beneficiarios.
En ciclos anteriores, la liquidez ingresaba principalmente al sector de activos digitales a través de stablecoins, que son el canal principal de entrada de dinero fiduciario. A medida que la industria madura, tres grandes canales de liquidez se han convertido en la clave para determinar la entrada de nuevo capital al sector cripto:
-
Fideicomisos de activos digitales (DATs): fondos tokenizados y estructuras de rendimiento que conectan activos tradicionales con liquidez on-chain.
-
Stablecoins: la representación on-chain de la liquidez fiduciaria, que sirve como colateral básico para el apalancamiento y la actividad de trading.
-
ETF: puntos de acceso en finanzas tradicionales para exposición pasiva e institucional a BTC y ETH.
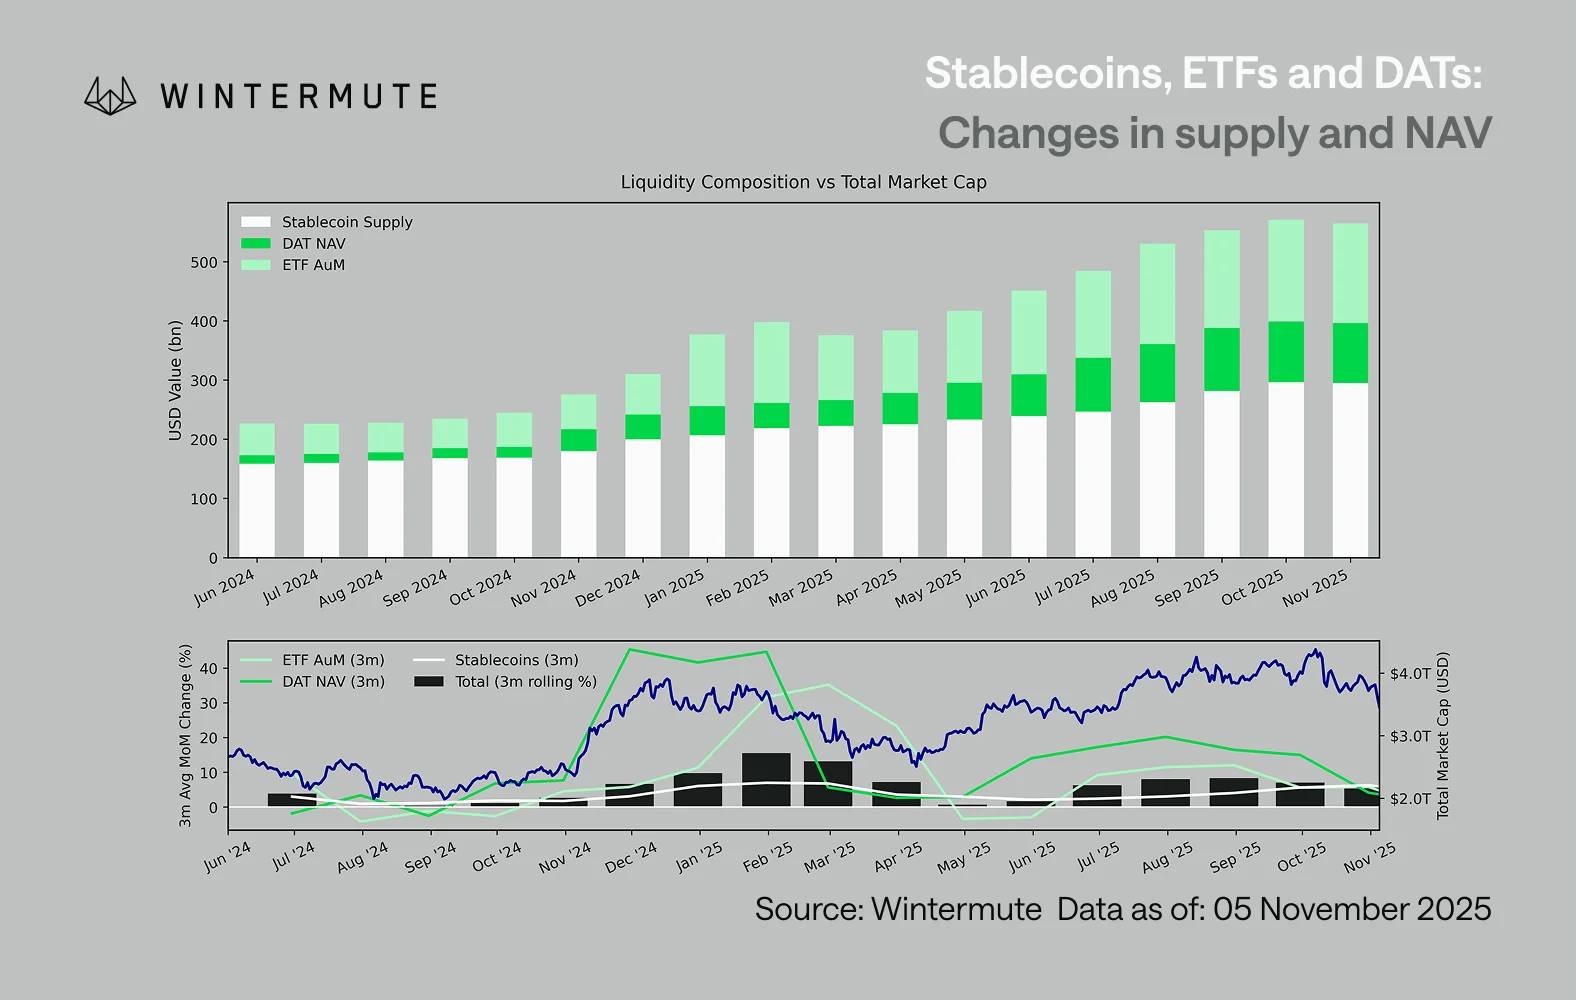
Combinando el AUM de los ETF, el NAV de los DAT y la cantidad de stablecoins emitidas, se puede estimar razonablemente el capital total que ingresa a los activos digitales. El siguiente gráfico muestra la tendencia de estos componentes en los últimos 18 meses. En la parte inferior del gráfico se observa claramente que el cambio total está estrechamente relacionado con la capitalización total del mercado de activos digitales: cuando las entradas de fondos se aceleran, los precios suben.
Un punto clave a observar es que el impulso de entrada de fondos tanto en DAT como en ETF se ha desacelerado notablemente. Ambos mostraron un desempeño fuerte en el cuarto trimestre de 2024 y el primer trimestre de 2025, con un breve repunte a principios del verano, pero ese impulso se fue debilitando gradualmente. La liquidez (oferta monetaria M2) ya no fluye hacia el ecosistema cripto de manera tan natural como a principios de año. Desde principios de 2024, el tamaño total de DAT y ETF creció de aproximadamente 40 mil millones de dólares a 270 mil millones de dólares, mientras que el tamaño de las stablecoins se duplicó de unos 140 mil millones a unos 290 mil millones de dólares. Aunque esto muestra un crecimiento estructural fuerte, también evidencia una clara desaceleración.
Esta desaceleración es crucial, ya que cada canal refleja una fuente diferente de liquidez. Las stablecoins reflejan la tolerancia al riesgo interna del sector cripto, los DAT capturan la demanda institucional de rendimiento y los ETF reflejan tendencias de asignación más amplias de las finanzas tradicionales (TradFi). Que los tres se estén estabilizando al mismo tiempo indica una desaceleración general en el despliegue de nuevo capital, y no solo una rotación de fondos entre productos. La liquidez no ha desaparecido, sino que simplemente circula dentro del sistema, sin expandirse.
Desde una perspectiva económica más amplia fuera del sector cripto, la liquidez (oferta monetaria M2) tampoco se ha estancado. Aunque una SOFR elevada restringe la liquidez a corto plazo, haciendo que el rendimiento del efectivo sea atractivo y bloqueando fondos en bonos del Tesoro, el mundo sigue en un ciclo de relajación monetaria y el ajuste cuantitativo (QT) en Estados Unidos ha terminado oficialmente. El contexto estructural general sigue siendo favorable, solo que actualmente la liquidez elige otras formas de riesgo, como el mercado de acciones.
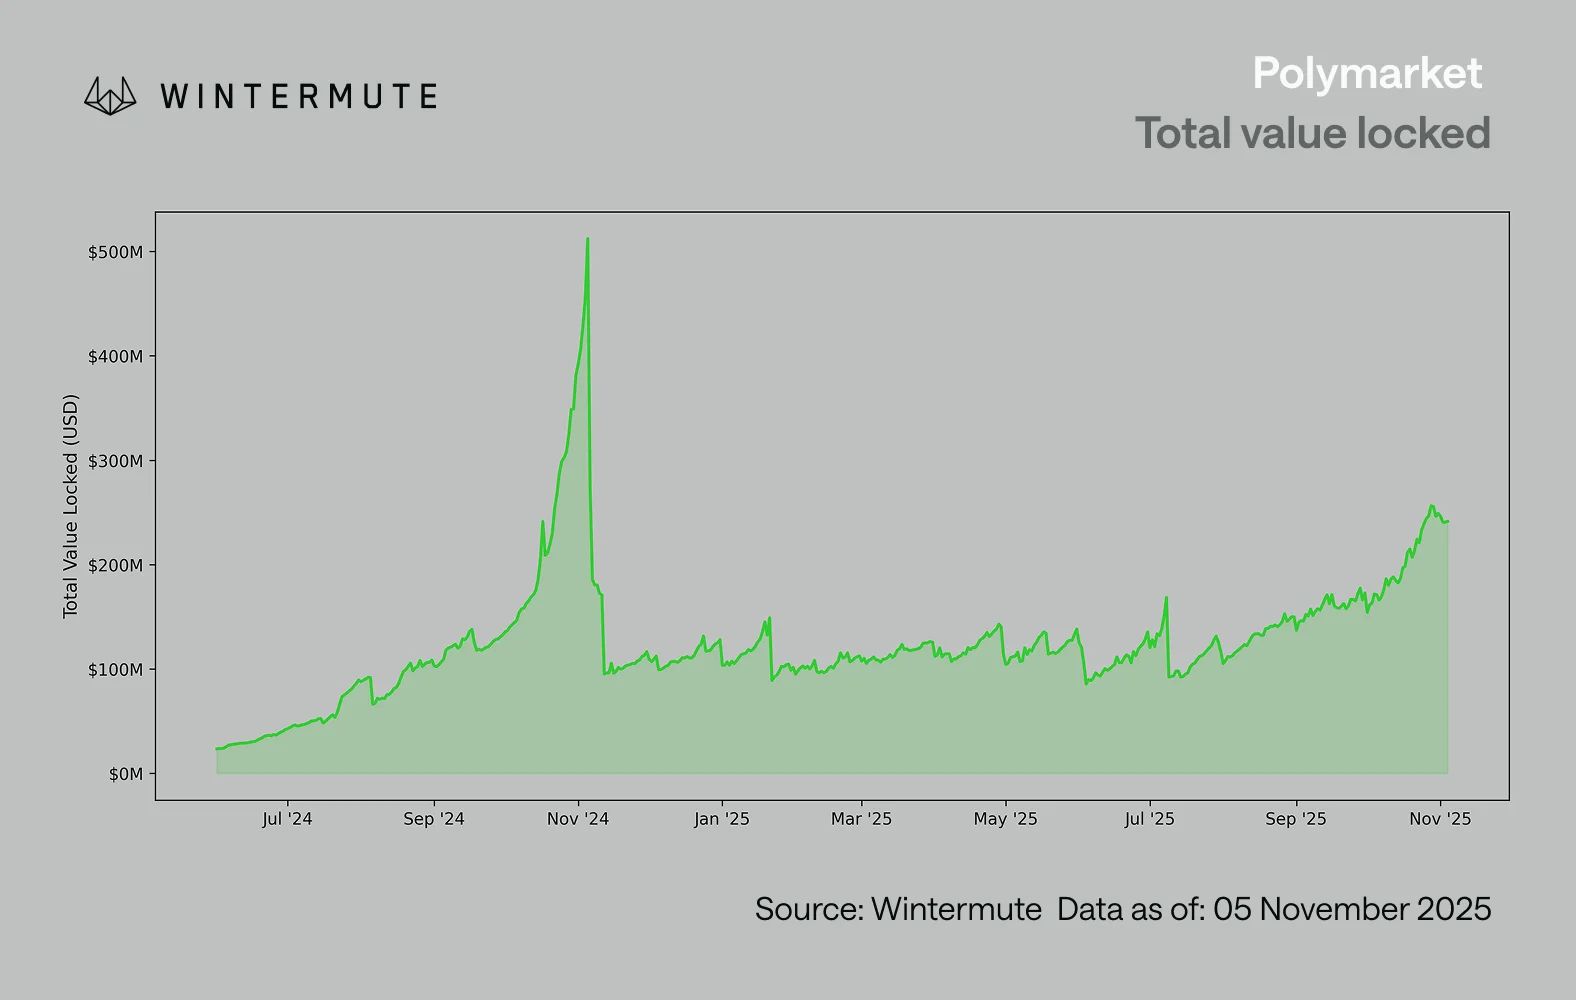
Con la reducción de las entradas de capital externo, la dinámica del mercado se vuelve cada vez más cerrada. El capital rota más entre las principales criptomonedas y las altcoins, en lugar de ingresar nuevo capital neto, generando una situación de “jugador contra jugador” (PVP). Esto también explica por qué los repuntes del mercado son de corta duración y por qué la amplitud del mercado se reduce, incluso cuando el AUM total se mantiene estable. Los picos actuales de volatilidad son impulsados principalmente por reacciones en cadena de liquidaciones, en lugar de tendencias sostenidas.
De cara al futuro, cualquier recuperación significativa en uno de los canales de liquidez —como una nueva emisión de stablecoins, la creación de nuevos ETF o un aumento en la emisión de DAT— indicaría que la liquidez macro vuelve a fluir hacia los activos digitales. Hasta entonces, el sector cripto sigue en una etapa de autofinanciamiento, con el capital circulando solo internamente y sin expansión de valor.




