
La lógica detrás de la "mayor liquidación de la historia" y las estrategias de supervivencia

El viernes pasado, el mercado cripto experimentó la caída más violenta desde 2020.
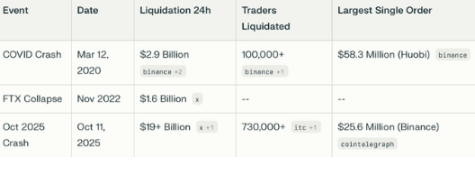
En tan solo dos horas, más de 19 billones de dólares en posiciones largas fueron liquidadas a la fuerza,
Bitcoin se desplomó más de un 20% en un instante y el mercado entró en pánico.
¿Pero realmente fue solo una “sorpresa”?
¿O fue otra “cacería” meticulosamente planeada por operadores institucionales?
❶ Detonante de la ola de liquidaciones: no fue Trump, sino una jugada anticipada
El consenso del mercado fue que la causa directa de la caída fue el anuncio de Trump
“de imponer un arancel del 100% a los productos importados de China”.
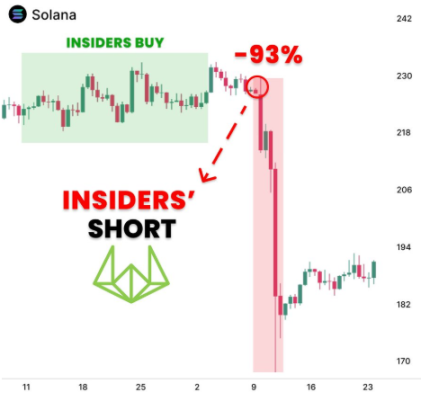
Pero el dinero verdaderamente inteligente comenzó a moverse 24 horas antes de que se publicara la noticia:
Varias billeteras de grandes ballenas empezaron a transferir BTC a exchanges;
Direcciones antiguas abrieron inusuales posiciones cortas;
Los libros de órdenes mostraban que la presión de venta ya había aumentado notablemente la noche anterior a la noticia.
Todos estos indicios apuntan a una sola conclusión:
Esta caída fue “anticipada”.
❷ El guion institucional se repite: copia del modelo de “colapso pandémico” de 2020
La historia no se repite exactamente, pero sí rima.
La estructura de esta vez es casi idéntica a la de marzo de 2020 antes del colapso por el COVID-19:
El mercado estaba excesivamente optimista
El apalancamiento se había acumulado en exceso
Un evento macro externo desata una reacción en cadena
Finalmente, una “recolección precisa” elimina el apalancamiento excesivo
Tras el colapso anterior, las instituciones acumularon agresivamente en el fondo, dando inicio al épico bull market de 2021.
Y esta vez, todo se está desarrollando al mismo ritmo.
❸ Detrás de los datos: el pánico es una fachada, la acumulación es la realidad
Los datos on-chain muestran:
Las ballenas están acumulando nuevamente BTC;
El ingreso de stablecoins a los exchanges está aumentando;
Después de las liquidaciones, los fondos fluyen hacia direcciones de holding a largo plazo (HODL wallets).
El pánico es solo la superficie, la reconstrucción de posiciones es lo esencial.
En apariencia, el mercado está bañado en sangre, pero detrás de escena es el momento dorado para la redistribución de capital.
❹ Dos destinos para los minoristas: ser liquidados o ser educados
En los últimos días,
los jugadores con alto apalancamiento y sin control de riesgo fueron completamente eliminados del mercado;
los especuladores emocionales a corto plazo se vieron obligados a vender en el piso.
Esto no es casualidad, sino el mecanismo de selección del mercado.
Los débiles son liquidados, los fuertes se forjan.
Cada caída es el “examen de ingreso” para los jugadores clave del bull market.
❺ ¿Qué hacer ahora?: proteger el capital y esperar la reconstrucción
Después de una liquidación de este calibre,
el mercado suele entrar en un período de reconstrucción estructural de 2 a 3 semanas.
Durante este tiempo:
El apalancamiento se mantiene bajo (OI disminuye);
Las tasas de financiación vuelven a la neutralidad;
El flujo de capital hacia el spot se fortalece;
La volatilidad disminuye y comienzan a aparecer señales de “acumulación lenta” on-chain.
La verdadera recuperación proviene de la demanda spot, no de un rebote apalancado.
Si el mercado se reconstruye de manera estable, verás las primeras señales de la próxima subida.
Conclusión:
Esta liquidación de 19 billones de dólares
no es el fin del mercado cripto, sino una “purga” cíclica.
Cuando el apalancamiento llega a cero, las emociones se enfrían y el capital se vuelve a reunir—
ese es el punto de partida de un nuevo ciclo.
Recordá esto:
“El colapso del mercado no es el final de la riqueza, sino el inicio de una nueva distribución de capital.”
Si todavía estás en el juego, seguís siendo racional y estás dispuesto a esperar la reconstrucción estructural,
entonces ya estás por delante del 90% de la gente.
La próxima gran subida comenzará desde aquí.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¿Cuánta demanda de CPO generará Nvidia Rubin Ultra? Bernstein: el valor óptico por Pod se multiplica por cinco.
Bernstein considera que la arquitectura Rubin Ultra de Nvidia ha impulsado un gran aumento en la demanda de óptica co-empaquetada (CPO) y fibra óptica, elevando el contenido óptico por pod de 1 millón a 5,4 millones de dólares, lo que llevará a que el mercado del ecosistema óptico de Nvidia alcance los 4.680 millones de dólares en 2028 (un aumento anual del 91%). Aunque existen cuellos de botella en el suministro de sustratos InP, las perspectivas del sector siguen siendo positivas, y la entidad reafirma su calificación de "superar el mercado" para Lumentum, Coherent y Ciena.

UBS realiza una estrategia bidireccional con opciones sobre oro en el tercer trimestre, apostando fuertemente por acciones tecnológicas y adquiriendo posiciones en SK Hynix (SKHY.US).
UBS presentó el informe de posiciones del tercer trimestre (13F) hasta el 30 de septiembre de 2026.

Se dice que SpaceX (SPCX.US) está intentando “desnvidizar” los racks: desarrolla gabinetes Kessel para eludir las placas de cómputo L6, comprando solo los chips.
SemiAnalysis: SpaceX desarrolló su propio gabinete Kessel, evitando las placas L6 de Nvidia y otorgando a su hardware interno más opciones de fabricación.

¡3.700 millones de dólares en “anticipos de pago por equipos de generación de energía para centros de datos” quedaron en el olvido! ¿Qué vio SoftBank, el “comprador más entusiasta de turbinas de gas”?
SoftBank registró una pérdida neta de 7.1 mil millones de dólares en el segundo trimestre del año fiscal 2026. La causa principal fue un deterioro directo de 3.7 mil millones de dólares en un pago anticipado de 9.5 mil millones de dólares para equipos de generación eléctrica destinados a centros de datos en Estados Unidos; de ese monto, alrededor de 2.9 mil millones se perdieron por ser no reembolsables. El CFO admitió que SoftBank realizó la compra antes de definir el proyecto, y actualmente están reevaluando totalmente la estrategia de adquisiciones. "El comprador más agresivo de turbinas de gas terminó cancelando el depósito así nomás."
Precios de las criptos
Más


