
¿Se ha terminado el ciclo de cuatro años de bitcoin? Del halving al punto de inflexión de un ciclo macroeconómico de cinco años

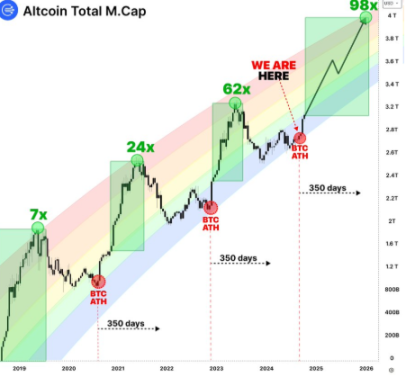
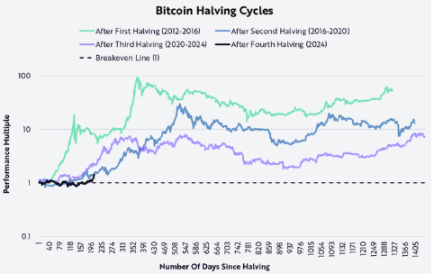
En el mercado de las criptomonedas, el “ciclo de cuatro años” es casi una regla familiar para los inversores: desde un halving al siguiente, el precio atraviesa fases de inicio, euforia, colapso y acumulación. Sin embargo, los datos de mercado más recientes y los cambios estructurales indican que este modelo está siendo completamente remodelado.
Tras un análisis profundo del mecanismo de halving de bitcoin, las tendencias de liquidez global y las políticas macroeconómicas, se puede observar que el mercado ha ido transitando hacia un “ciclo de cinco años”, impulsado principalmente por la intervención de fuerzas financieras tradicionales y variables macroeconómicas.
1. El fracaso del modelo de cuatro años
La visión tradicional sostiene que el ciclo de bitcoin está fuertemente correlacionado con el halving. Cada vez que se reduce la emisión, el desequilibrio entre oferta y demanda impulsa el precio al alza. Sin embargo, desde la entrada de los ETF y el capital institucional, la tendencia del mercado se ha desviado claramente del modelo “dominante por el halving”. Hoy en día, la economía macro y los flujos de capital son los factores clave detrás de la volatilidad de precios.
2. Variables macroeconómicas dominan el mercado
A diferencia del pasado, el mercado actual está más influenciado por los siguientes indicadores:
Política de tasas de interés de la Reserva Federal
Datos de inflación y empleo
Oferta monetaria amplia M2
El halving sigue teniendo su papel, pero ya no es el único detonante. La expansión y contracción de la liquidez macroeconómica determina directamente la tendencia de bitcoin.
3. Los ETF cambian las reglas del juego
La aparición de los ETF marca un punto de inflexión en este ciclo.
En las primeras etapas, el mercado se volvió eufórico ante la expectativa de nueva liquidez.
Posteriormente, los flujos de capital de los ETF demostraron una fuerte dependencia del entorno macroeconómico, congelando la dinámica que antes era dominada por el sentimiento.
Este cambio en la estructura de capital ha hecho que el ritmo del mercado pase de un “ciclo rápido de cuatro años” a un “ciclo más estable y prolongado de cinco años”.
4. La lógica del ciclo de cinco años
Esta transformación se origina en las finanzas tradicionales: el plazo promedio de vencimiento de los bonos del Tesoro de Estados Unidos es de aproximadamente cinco años, lo que extiende el ciclo de asignación de capital. El capital tradicional aporta fondos más estables y lentos, prolongando así el ritmo de subidas y ajustes en el mercado cripto.
5. Alta correlación con las finanzas tradicionales
Varios indicadores ya han demostrado la profunda vinculación entre el mercado cripto y las finanzas tradicionales:
Alta correlación entre M2 y BTC: M2 anticipa la tendencia de bitcoin, siendo útil como referencia para operaciones a mediano plazo.
Índice del dólar estadounidense (DXY) y BTC correlacionados negativamente: cuando el DXY cae, BTC sube; la lógica es que cuando el dólar se deprecia, los activos de riesgo resultan más atractivos.
6. Impacto en las altcoins
Actualmente, el mercado de altcoins sigue en una fase de letargo retrasado. La preferencia de los ETF ha hecho que BTC absorba la mayor parte de la liquidez, retrasando el ciclo de las altcoins.
Sin embargo, la experiencia histórica demuestra que, una vez que el mercado entra en una rotación tardía, las altcoins no quedarán fuera de la tendencia, solo que su momento llegará más tarde.
Conclusión
El “ciclo de cuatro años” de bitcoin ya no es una ley inquebrantable del mercado. Con la profunda intervención de los ETF y el capital macroeconómico, el ciclo se ha ido extendiendo gradualmente a un ciclo de cinco años, estrechamente vinculado a las fluctuaciones del sistema financiero global.
A futuro, los inversores deberán adaptarse a esta nueva realidad:
No depender únicamente del halving como guía de mercado;
Poner mayor atención a indicadores macroeconómicos como tasas de interés, inflación y liquidez;
Preparar con anticipación la estrategia para el ciclo retrasado de las altcoins.
Este cambio, aunque genera cierta incomodidad en el análisis, también anticipa un potencial alcista de mayor escala y duración.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¿Cuánta demanda de CPO generará Nvidia Rubin Ultra? Bernstein: el valor óptico por Pod se multiplica por cinco.
Bernstein considera que la arquitectura Rubin Ultra de Nvidia ha impulsado un gran aumento en la demanda de óptica co-empaquetada (CPO) y fibra óptica, elevando el contenido óptico por pod de 1 millón a 5,4 millones de dólares, lo que llevará a que el mercado del ecosistema óptico de Nvidia alcance los 4.680 millones de dólares en 2028 (un aumento anual del 91%). Aunque existen cuellos de botella en el suministro de sustratos InP, las perspectivas del sector siguen siendo positivas, y la entidad reafirma su calificación de "superar el mercado" para Lumentum, Coherent y Ciena.

UBS realiza una estrategia bidireccional con opciones sobre oro en el tercer trimestre, apostando fuertemente por acciones tecnológicas y adquiriendo posiciones en SK Hynix (SKHY.US).
UBS presentó el informe de posiciones del tercer trimestre (13F) hasta el 30 de septiembre de 2026.

Se dice que SpaceX (SPCX.US) está intentando “desnvidizar” los racks: desarrolla gabinetes Kessel para eludir las placas de cómputo L6, comprando solo los chips.
SemiAnalysis: SpaceX desarrolló su propio gabinete Kessel, evitando las placas L6 de Nvidia y otorgando a su hardware interno más opciones de fabricación.

¡3.700 millones de dólares en “anticipos de pago por equipos de generación de energía para centros de datos” quedaron en el olvido! ¿Qué vio SoftBank, el “comprador más entusiasta de turbinas de gas”?
SoftBank registró una pérdida neta de 7.1 mil millones de dólares en el segundo trimestre del año fiscal 2026. La causa principal fue un deterioro directo de 3.7 mil millones de dólares en un pago anticipado de 9.5 mil millones de dólares para equipos de generación eléctrica destinados a centros de datos en Estados Unidos; de ese monto, alrededor de 2.9 mil millones se perdieron por ser no reembolsables. El CFO admitió que SoftBank realizó la compra antes de definir el proyecto, y actualmente están reevaluando totalmente la estrategia de adquisiciones. "El comprador más agresivo de turbinas de gas terminó cancelando el depósito así nomás."
Precios de las criptos
Más


