
¿Quién puede suministrar energía a la IA de inmediato? El "valor" subestimado de las empresas mineras de Bitcoin

Morgan Stanley considera que las empresas mineras de bitcoin poseen aproximadamente 6.3 gigavatios de sitios a gran escala ya operativos y otros 2.5 gigavatios de capacidad en construcción, convirtiéndolas en la opción más rápida y con menor riesgo de ejecución para las compañías de inteligencia artificial que buscan acceder a energía.
Morgan Stanley considera que las empresas mineras de bitcoin poseen aproximadamente 6,3 GW de sitios operativos a gran escala, además de otros 2,5 GW de capacidad en construcción, lo que las convierte en la opción de menor riesgo operativo y de acceso más rápido a la energía para las compañías de IA.
Redactado por: Zhang Yaqi
Fuente: Wallstreetcn
El crecimiento explosivo de la inteligencia artificial está generando una demanda sin precedentes de energía eléctrica, mientras que la oferta capaz de satisfacer esta necesidad de forma inmediata es sumamente limitada.
Según información de Trading Desk, de acuerdo con un informe de investigación de Morgan Stanley del día 21, entre 2025 y 2028, solo Estados Unidos enfrentará un déficit de hasta 45 GW (gigavatios) de energía para centros de datos. Incluso considerando soluciones innovadoras como el gas natural o la energía nuclear, la brecha persiste.
A diferencia de los nuevos proyectos que requieren años para conectarse a la red, las empresas mineras de bitcoin ya cuentan con sitios a gran escala y capacidad eléctrica conectada a la red. El informe señala que las mineras de bitcoin en Estados Unidos poseen aproximadamente 6,3 GW de sitios operativos a gran escala, además de otros 2,5 GW en construcción, lo que las convierte en la opción de menor riesgo operativo y de acceso más rápido a la energía para las compañías de IA.
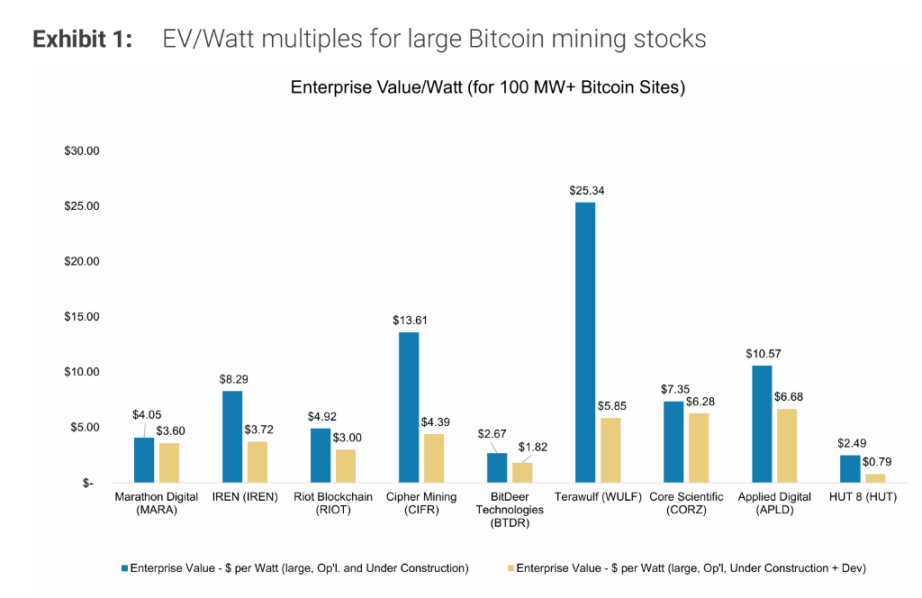
Actualmente, muchas acciones de empresas mineras de bitcoin siguen valorándose bajo la lógica de la minería, con un indicador “Valor Empresarial / Vatio” (EV/Watt) extremadamente bajo. El informe estima que la conversión de minas en centros de datos podría generar un valor accionario de entre 5 y 8 dólares por vatio, muy por encima de los niveles actuales de cotización de estas compañías. Para los inversores, esto podría significar una significativa desalineación de valor y una potencial oportunidad de Alpha.
Un cuello de botella energético inminente
La demanda de capacidad de cómputo por parte de la IA crece de manera exponencial, pero detrás de esto existe una fuerte restricción energética. El modelo de Morgan Stanley muestra que, entre 2025 y 2028, se espera que la demanda de energía de los centros de datos en Estados Unidos alcance los 65 GW. Sin embargo, la capacidad de acceso inmediato que puede ofrecer la red eléctrica actualmente es de solo 15 GW, y sumando los aproximadamente 6 GW de centros de datos en construcción, aún existe una enorme brecha de alrededor de 45 GW.
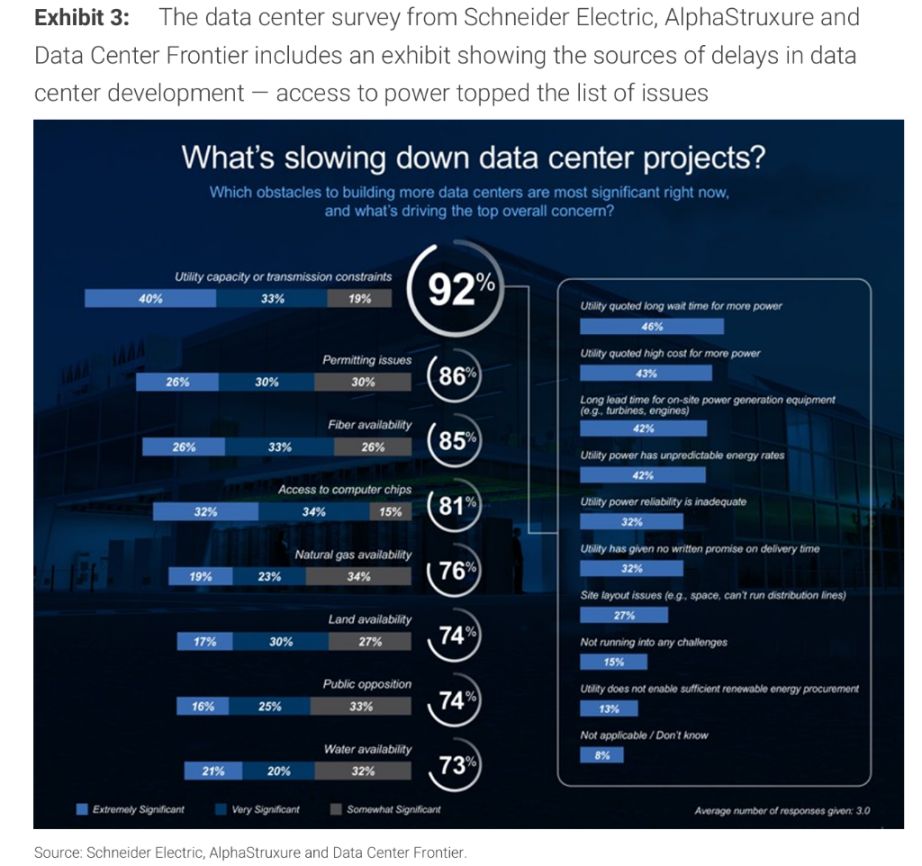
El informe analiza que, incluso considerando todas las medidas innovadoras como las turbinas de gas natural (alrededor de 15-20 GW), las pilas de combustible de Bloom Energy (alrededor de 5-8 GW) y el aprovechamiento de plantas nucleares existentes (alrededor de 5-15 GW), y suponiendo que todas se implementen sin inconvenientes, para 2028 los desarrolladores de centros de datos en Estados Unidos seguirán enfrentando una escasez de energía de entre 5 y 15 GW. Un informe reciente de Schneider Electric también confirma este desafío, señalando que “el acceso a la energía” se ha convertido en la principal causa de retrasos en los proyectos de centros de datos.
El “spot energético” subestimado por el mercado: el valor único de las minas de bitcoin
Ante el cuello de botella energético, las minas de bitcoin ofrecen una solución que, aunque inesperada, resulta lógica. Morgan Stanley señala que estos sitios poseen el activo central más valorado por los jugadores de IA: la conexión aprobada a la red eléctrica y la capacidad de suministro energético a gran escala. Esto les permite evitar el proceso de aprobación de “interconexión de alta carga” que suele demorar años en los nuevos centros de datos.
Los datos muestran que las empresas mineras de bitcoin en Estados Unidos cuentan con aproximadamente 6,3 GW de sitios operativos a gran escala (más de 100 MW), otros 2,5 GW en construcción y 8,6 GW de proyectos en desarrollo con permisos de acceso a la red. El informe considera que estos recursos energéticos listos para usar tienen un valor altísimo para las empresas de IA, y que el ciclo de construcción para convertir estos sitios en centros de datos de IA (alrededor de 18-24 meses) puede coincidir perfectamente con el tiempo que lleva desarrollar y perfeccionar la infraestructura eléctrica de los sitios de bitcoin.
Morgan Stanley enfatiza que el indicador “Valor Empresarial / Vatio” (EV/Watt) es una métrica clave para evaluar el valor de este tipo de compañías, pero que el mercado la ha pasado por alto. Muchas empresas mineras de bitcoin siguen estando significativamente subvaloradas.
La conversión de minas de bitcoin en centros de datos HPC puede generar un valor económico sorprendente. Morgan Stanley realizó un análisis de creación de valor: suponiendo que una empresa minera de bitcoin convierte un sitio de 100 MW en un centro de datos “shell electrificado” (sin chips ni servidores) y lo alquila a largo plazo a clientes.
El análisis muestra que, si el arrendatario es un proveedor de servicios en la nube de gran escala (Hyperscaler), el proyecto puede generar un valor accionario de aproximadamente 519 millones de dólares, es decir, 5,19 dólares por vatio. Si el arrendatario es un proveedor de nube emergente (Neocloud), el valor accionario generado es aún mayor, alcanzando aproximadamente 781 millones de dólares, es decir, 7,81 dólares por vatio. El informe señala que este potencial de creación de valor de entre 5 y 8 dólares por vatio supera ampliamente los niveles actuales de cotización de muchas acciones mineras de bitcoin. Esta estructura de negocio suele utilizar financiamiento de proyectos, con alto apalancamiento, y evita el riesgo comercial asociado a la tenencia de chips, resultando atractiva para todas las partes.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La salida apresurada de Jensen Huang deja muchas dudas: ¿Intervino secretamente la Casa Blanca? ¿Habrá posibilidades de que regrese en el futuro?
Solo pasaron unos días entre el fuerte respaldo de la junta directiva a Jensen Huang el domingo y su renuncia el miércoles por la noche. Varias notas sobre la reunión nocturna de la junta de Nvidia contaron con la participación de corresponsales en Washington —quienes normalmente no cubren temas de Nvidia—, lo que alimentó los rumores de una posible filtración desde la Casa Blanca. Su valor único radica en su prestigio personal, que le permite asegurar la cadena de suministro y llevar a cabo la implementación de las rutas tecnológicas, algo difícil de replicar para un sucesor. Algunos análisis comparan el caso con el regreso de Steve Jobs a Apple e indican que no es imposible que Jensen Huang vuelva a la empresa en el futuro.

Cerebras (CBRS.US): el negocio en la nube crece a un ritmo vertiginoso y disimula la caída del hardware; OpenAI sostiene la mitad de los ingresos en la nube
Cerebras alcanzó ingresos récord en el tercer trimestre, aunque los ingresos por hardware cayeron casi un 30%, mientras que la participación del negocio en la nube aumentó a dos tercios. OpenAI aportó 72,4 millones de dólares. La empresa ajustó al alza su previsión anual y se espera que en el cuarto trimestre esté cerca del equilibrio entre ingresos y gastos.
Microsoft (MSFT.US) ofrece un plan de retiro voluntario a unas 60 mil personas: la reestructuración del empleo en Estados Unidos ante la irrupción de la inteligencia artificial.
En 2026, el mercado laboral de Estados Unidos muestra una coexistencia de bajas tasas de despidos y una débil contratación. Microsoft y American Express están utilizando la inteligencia artificial para optimizar su fuerza laboral, los centros de datos impulsan el sector de la construcción, pero los puestos de entrada para empleados de oficina enfrentan presión, los salarios reales presentan un crecimiento negativo y los riesgos de una transformación estructural se vuelven evidentes.

Precios de las criptos
Más


