
¡Los resultados financieros de CRWV superan las expectativas, subiendo más del 7% en el mercado posterior! Los ingresos del tercer trimestre aumentan un 168% hasta 3.661 millones de dólares, el margen operativo ajustado sube al 10%, y la proyección anual se eleva a 13.000-13.300 millones de dólares.
 2026/11/11 03:40
CoreWeave (CRWV) este informe trimestral ha aliviado temporalmente las preocupaciones del mercado sobre una posible desaceleración en la demanda de infraestructura de IA. Los ingresos aumentaron un 168% interanual, los márgenes de beneficio superaron las expectativas y elevó la orientación tanto para ingresos anuales como para beneficios operativos ajustados; el precio de la acción subió alrededor de un 5% tras la conferencia telefónica (en negociaciones after hours llegó a subir un 10%). Sin embargo, la factura de la deuda también está creciendo rápidamente: al final del trimestre la deuda subió a alrededor de 46.900 millones de dólares y se espera que los gastos por intereses en el cuarto trimestre sigan siendo notablemente superiores a los beneficios operativos del mismo periodo. La historia de crecimiento continúa, pero también la presión del apalancamiento financiero.
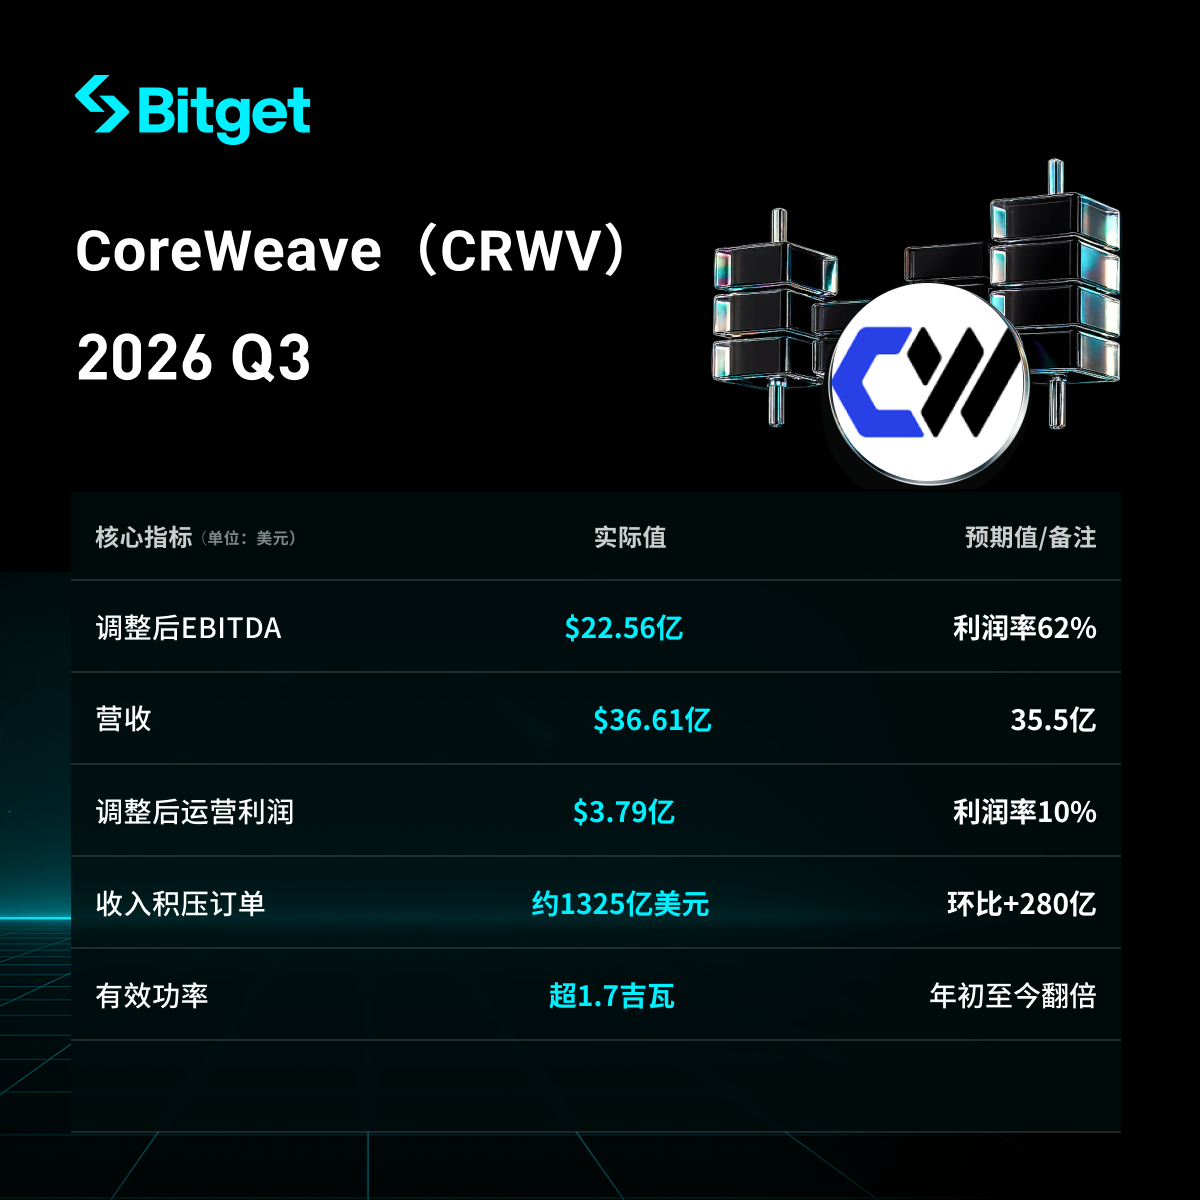
Puntos clave
- Los ingresos del Q3 fueron de 3.661 millones de dólares, un 168% más interanual y un 42% más con respecto al trimestre anterior, superando la previsión del mercado de alrededor de 3.550-3.560 millones de dólares y sobrepasando el máximo de la guía de la propia empresa. Por primera vez, el crecimiento trimestral de ingresos superó los 1.000 millones de dólares.
- El EBITDA ajustado alcanzó los 2.256 millones de dólares, con un margen del 62%; el beneficio operativo ajustado fue de 379 millones de dólares con un margen operativo del 10% (frente al 5% del Q2 y el 1% del Q1), logrando cifras de doble dígito un trimestre antes de lo planeado.
- Los pedidos pendientes de ingresos alcanzaron los 132.500 millones de dólares (un aumento secuencial de unos 28.000 millones), con capacidad contratada total superior a 4,6 gigavatios y capacidad efectiva superior a 1,7 GW (el doble desde principios de año).
- La guía de ingresos para todo el año 2026 se eleva a 13.000-13.300 millones de dólares (antes 12.400-13.200 millones), la de beneficios operativos ajustados se eleva a 1.275-1.375 millones de dólares (el valor medio aumenta un 26%), y la meta de tasa de ingresos anualizados para finales de año se eleva a 20.000-21.000 millones de dólares.
- La deuda aumentó cerca de 11.800 millones de dólares en el trimestre hasta los 46.900 millones; el gasto neto en intereses del Q3 fue de 846 millones de dólares. Se espera que los intereses para el Q4 sean de 1.050-1.150 millones de dólares, aún aproximadamente 1,4 veces los beneficios operativos ajustados del mismo periodo. El CEO enfatizó que no emitirán deuda sin garantía de la empresa matriz a las actuales altas tasas, contando principalmente con financiación de activos ligados a contratos, anticipos de clientes y flujo de caja operativo.
1. Desempeño general de ingresos y beneficios
| Ingresos | 3.661 millones USD | +168% | Supera previsión: aprox. 3.550-3.560 millones USD, sobrepasa la guía máxima de la empresa |
| EBITDA ajustado | 2.256 millones USD | Incremento significativo | Margen del 62%, superior a la previsión del 57,6% |
| Beneficio operativo ajustado | 379 millones USD | Gran aumento | Margen del 10% (Q2 fue un 5%) |
| Pérdida neta | 709 millones USD | Se amplía | Pérdida neta por acción de 1,27 USD, mejor de lo esperado |
| Gasto neto de intereses | 846 millones USD | Gran aumento | Representa aproximadamente el 23% de los ingresos |
El incremento secuencial de ingresos superó por primera vez los 1.000 millones USD, gracias a la aceleración en la entrega de capacidad y un entorno de precios favorable. Los gastos de depreciación alcanzaron los 1.890 millones USD (aprox. 52% de los ingresos), el flujo de caja operativo fue de 1.980 millones, pero las inversiones en propiedad y equipos sumaron 9.440 millones USD, reflejando un consumo neto de caja significativo. La caja no restringida asciende a unos 4.100 millones USD.
2. Pedidos pendientes, capacidad y demanda
- Pedidos pendientes de unos 132.500 millones USD (un aumento de alrededor de 28.000 millones desde finales de junio y un crecimiento cercano a 2,4 veces interanual). Se espera recibir unos 9.000 millones USD en anticipos y depósitos de clientes en los próximos tres meses.
- En el trimestre se añadieron más de 200 megavatios de capacidad efectiva, regularmente activos, lo que eleva la capacidad total efectiva a más de 1,7 GW, duplicándose desde principios de año. La capacidad total contratada supera los 4,6 GW (más de 900 MW adicionales en el trimestre); a nivel internacional (India, Indonesia, España, etc.) la capacidad firmada supera los 1,3 GW.
- Solo alrededor del 37% de la capacidad contratada está actualmente activa. El objetivo para fin de año es mantener la capacidad efectiva arriba de los 1,85 GW.
- El CEO Michael Intrator declaró que la capacidad vendida hasta 2027 está prácticamente agotada, la demanda calificada es casi 10 veces mayor que la capacidad disponible; la demanda para 2028 también es fuerte. Los precios de los antiguos GPU (Ampere, Hopper, etc.) subieron entre un 30% y un 50% durante este trimestre y la renovación de los GPU que expiran en 2027-2028 podría aportar casi 1.000 millones USD adicionales anualizados en ingresos, sin necesidad de inversiones adicionales.
La dirección enfatiza que “primero se asegura el contrato con el cliente, luego se invierte”, ligando las inversiones a la demanda comprometida y soportando la construcción a través de anticipos de los clientes.
3. Guía anual y gastos de capital
- La guía de ingresos para todo el año 2026 se eleva a 13.000-13.300 millones USD (implícitamente ingresos para el Q4 alrededor de 4.700-5.000 millones USD).
- La guía de beneficios operativos ajustados sube a 1.275-1.375 millones USD, aproximadamente un 26% más en su valor medio, con un beneficio operativo ajustado estimado para el Q4 de cerca de 800 millones USD (más del doble de los del trimestre actual).
- El objetivo de tasa anualizada de ingresos para fin de año se eleva a 20.000-21.000 millones USD.
- El rango inferior de la guía de gastos de capital para todo el año se aumenta, ajustándose a 37.000-39.000 millones USD (anteriormente 35.000-39.000 millones). Los gastos de capital del Q3 fueron de 14.500 millones de USD, superando el máximo de la propia guía; se espera que el margen para el Q4 sea relativamente limitado y parte del gasto puede haberse adelantado.
- Estrategia de financiación: se basa principalmente en préstamos a plazo con desembolsos diferidos (DDTL) vinculados a contratos específicos de clientes, anticipos y flujo de caja operativo, limitando el capital nuevo a nivel de la empresa matriz. El CEO aseguró que no emitirán deuda sin garantía de la empresa matriz en las condiciones actuales de altas tasas.
4. Deuda y presión financiera
La deuda al cierre del trimestre subió a unos 46.900 millones USD (35.100 millones a finales de junio y unos 21.400 millones a principios de año), con un aumento trimestral de cerca de 11.800 millones. El pasivo total es incluso mayor (incluyendo arrendamientos operativos y otros pasivos), y el patrimonio de los accionistas es de apenas 4.000 millones; el apalancamiento es muy elevado. El gasto neto en intereses del Q3 (846 millones) ya supera los beneficios operativos ajustados del mismo periodo; para el Q4, el valor medio de los intereses previstos es de unos 1.100 millones USD, todavía 1,4 veces los beneficios operativos.
El consumo neto de caja acumulado en los tres primeros trimestres ha sido enorme. La empresa ya ha amortizado parte de la deuda mediante mecanismos de correspondencia de contratos y señala que “una vez pagada la deuda, la infraestructura será una importante fuente propia de flujo de caja”. Sin embargo, los analistas señalan retos estructurales: el elevado coste de intereses, la necesidad de financiación adicional para gastos de capital recurrentes y la incertidumbre regulatoria (en algunos lugares hay restricciones electorales para nuevos data centers).
5. Reacción del mercado y perspectivas
Tras la publicación de resultados, el precio de la acción subió hasta un 10% en negociaciones after hours alrededor de los 54 USD, y tras la llamada se redujo la subida a un 5%. En lo que va de año ha caído un 32% y ha retrocedido significativamente desde su máximo de junio de 2025 (unos 183 USD), remarcando las presiones posteriores a informes trimestrales previos. Estos resultados alivian temporalmente la narrativa de “desaceleración de la infraestructura de IA”, pero el tamaño de la deuda, el peso de los intereses y el ritmo de inversión siguen siendo puntos clave de discrepancia.
El CEO considera este informe trimestral como una “señal de cambio de rumbo”: la empresa opera correctamente y sigue ganando clientes. La demanda (pedidos pendientes, precios, agotamiento de la oferta) es fuerte, la oferta (entrega de capacidad, expansión internacional) avanza, pero el coste de financiación y el riesgo de ejecución bajo un modelo de negocio tan apalancado deben seguirse supervisando.
Aviso de riesgo: El contenido anterior es solo para referencia y no constituye una recomendación de inversión. La negociación de acciones, futuros o apalancamiento conlleva altos riesgos; tome decisiones con cautela según su propia situación.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Perspectiva previa del mercado estadounidense | Los futuros de los tres principales índices bursátiles muestran movimientos mixtos, Nvidia cae antes de la apertura y se acercan intensos discursos de funcionarios de la Reserva Federal
El 12 de noviembre (jueves), antes de la apertura del mercado estadounidense, los futuros de los tres principales índices bursátiles de EE. UU. mostraron movimientos mixtos.
Alphabet (GOOGL.US) inicia la gira de presentación para la emisión de bonos en dólares de Hong Kong y dólares de Singapur, en medio de la volatilidad del mercado de IA, podría convertirse en una “prueba de fuego” para la confianza de los inversores.
Alphabet (GOOGL.US) ha iniciado la presentación de su primera emisión de bonos en dólares de Hong Kong y dólares de Singapur, intentando probar el interés de los inversionistas en las suscripciones mientras las empresas enfocadas en inteligencia artificial (AI) enfrentan una mayor volatilidad en el mercado.

Strategy (MSTR.US) ha sido oficialmente excluida del índice por MSCI, ¿qué significa esto para las acciones relacionadas con criptomonedas?
Strategy fue excluida oficialmente del índice MSCI, lo que muestra la presión de salida de fondos pasivos, y las acciones relacionadas con criptomonedas enfrentan una venta “emblemática”.

Crypto prices
More


