
20cm wendet das Blatt! Ist Applovins „Gaming-Grundlage“ weiterhin stabil?

AppLovin (APP.US) legte im Q3 mit einem spektakulären Comeback los, hauptsächlich, weil die Anleger vor den Quartalszahlen noch relativ vorsichtig waren, die tatsächliche Performance jedoch die Erwartungen übertraf und der Wachstumstrend wieder leicht anzog.
Die wichtigsten Eckpunkte sind wie folgt:
1. Wachstum wieder beschleunigt
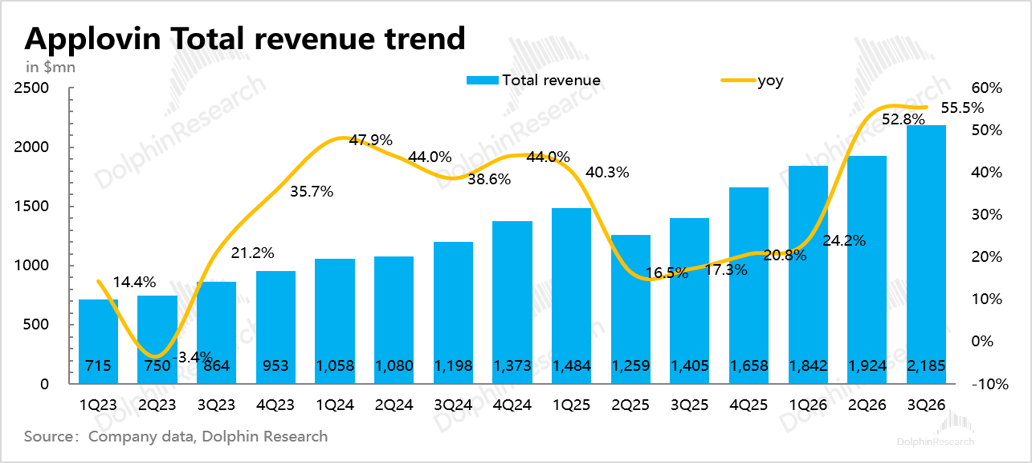
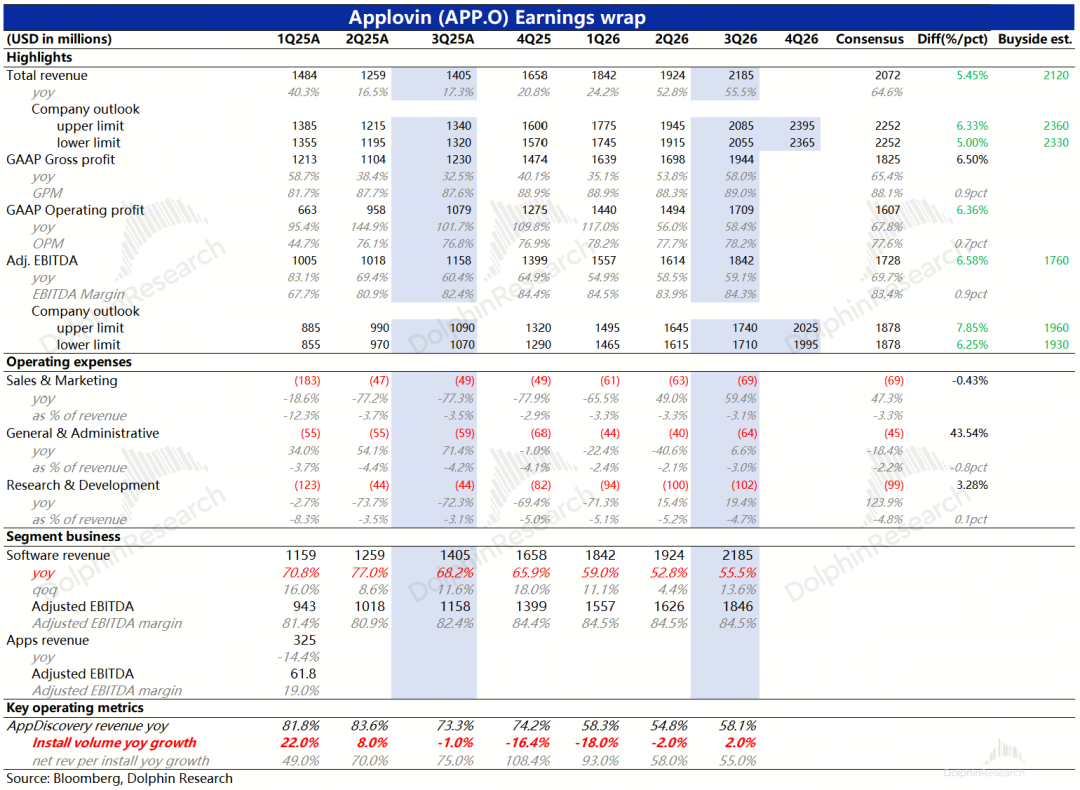
Im dritten Quartal betrug der Umsatz 2,2 Milliarden US-Dollar, ein Plus von 13,6 % zum Vorquartal; das ist eine deutliche Beschleunigung gegenüber dem letzten Quartal und liegt erneut im für Applovin typischen Wachstumsbereich.
Der Umsatz lag über den Erwartungen von Käufern und Verkäufern, während der Q4-Ausblick ein verlangsamtes Wachstum von 45 % impliziert – dennoch höher als die zuvor erwarteten ~36 % für Q4 am Markt.
2. Werbeanzeigen für Spiele erholen sich
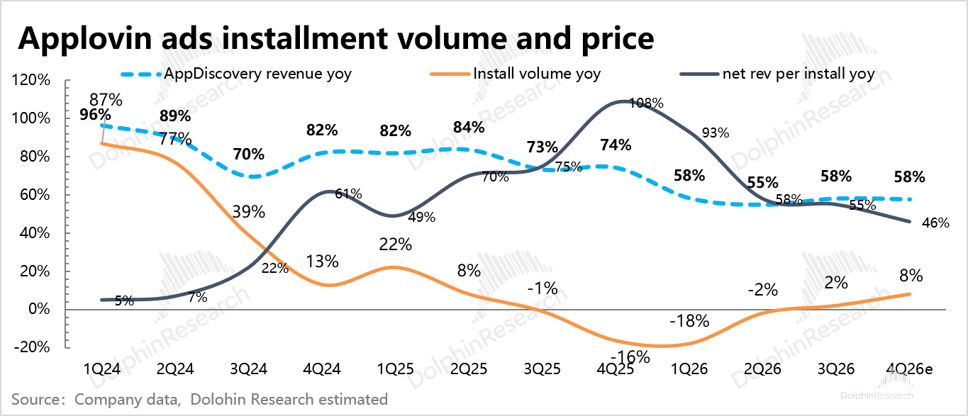
Im Q3 stieg die Anzahl der App-Installationen erstmals wieder mit +2 % (im Jahresvergleich), die Einnahmen pro Installation stiegen um 55 %. Obgleich das Wachstum zum Vorquartal nachließ, ist es weiterhin hoch. Kombiniert man Menge und Preis, bedeutet das ein Umsatzwachstum von 58 % bei App-Download-Werbung (hauptsächlich Spielewerbung), was im Vergleich zum Q2 eine leichte Beschleunigung darstellt.
Gemäß den Q4-Leitlinien schätzt Dolphin, dass sich der Trend von Q3 fortsetzt: höhere Installationszahlen, aber verlangsamtes Wachstum beim Preis pro Installation – Prognose nur zur Orientierung.
Wegen Research-Rückmeldungen zur sinkenden Marktanteile von Applovin im Gaming-Werbemarkt (zu hohe Preise, während die Konkurrenz aggressiv wächst und Kunden Budgets testweise verschieben) und weil sich nach dem Modell-Upgrade im Juli keine deutliche ROAS-Verbesserung zeigte, blieb die Stimmung der durch Rechtsstreit belasteten Investoren vorsichtig und warnt vor einem erneuten „Blow-Up“ wie in Q2.
Entsprechend fürchtete der Markt trotz alternativer Daten, die weiterhin anziehende Max-Installationen im Q3 zeigten, zu sehr die wachsende Durchdringung durch Unity und das Comeback von Meta.
In Wahrheit nahmen mit dem neuen Applovin-Modell die Werbeausgaben der Advertiser wieder zu,während das Wachstum der App-Werbeindustrie (ausgebaut durch stärkere KI-Übersicht, wodurch Werbeausgaben vom Web aufs App-Umfeld verlagert werden) den Rückgang beim Marktanteil von Applovin kompensierte – sichtbar an erhöhtem Umsatzwachstum, das die Markterwartungen übertroffen hat.

3. E-Commerce-Werbung noch am Anfang
Das Unternehmen hat die Einnahmen aus E-Commerce-Anzeigen nicht veröffentlicht – zu klein vom Volumen her. Laut institutionellen Research läuft die Entwicklung bei E-Commerce-Anzeigen weniger erfreulich als erwartet; die Konversion bleibt mittelmäßig.
Dolphin nimmt an: Wenn Spiele im Jahresvergleich 48–50 % und E-Commerce netto etwa 100 % wachsen, dann liegen die Q3-Umsätze von E-Commerce schätzungsweise zwischen 310 und 410 Millionen US-Dollar, entsprechend 14–19 % des Gesamtumsatzes.
Mit der Entwicklung von AI Agent werden E-Commerce-Plattformen im Zugang kannibalisiert, was die Werbeausgaben antreiben könnte. Es bleibt zu beobachten, ob Applovin dies nutzen kann, insbesondere bei der Effizienzsteigerung der Konversion.
4. Leichte Erholung der Gewinnmarge
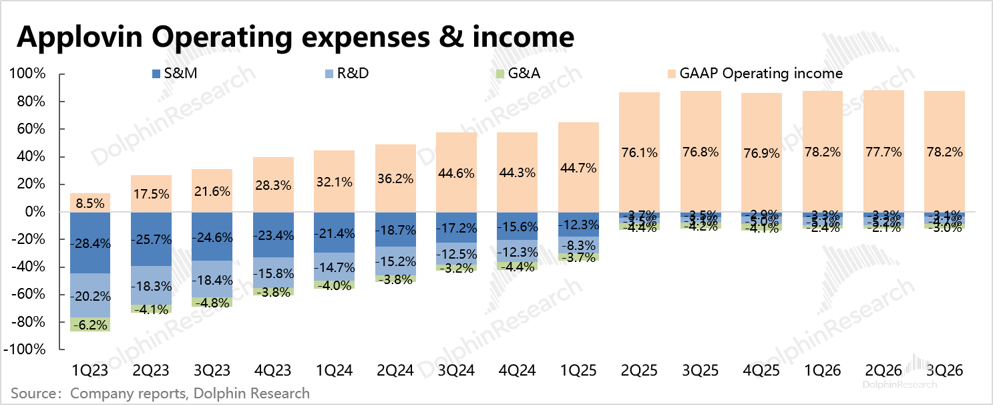
Bei den Aufwendungen im Q3 stiegen Marketing und F&E im Jahresvergleich weiterhin deutlich.
Die Marketingkosten entfallen hauptsächlich auf die Öffnung der Self-Service-Plattform Axon für E-Commerce-Kunden und User Acquisition-Kosten;
Der Großteil des F&E-Anstiegs stammt aus Mitarbeiteraktien-Incentives (SBC): Im Oktober 2025 werden 920.000 Aktien an zentrale, nicht leitende IT-Mitarbeiter vergeben, sofern der Marktwert erreicht wird – anteilige Verbuchung über zwei Jahre; bereinigt um diesen Effekt liegt das normale Wachstum bei 19 %.
Zum Vorquartal stieg im Q3 eine Einzelposition in Verwaltungskosten um knapp 20 Millionen, laut Unternehmen Professional Services (Dolphin vermutet: September-Wertpapierklage und Vorwurf der Datenerhebung bei Unity).
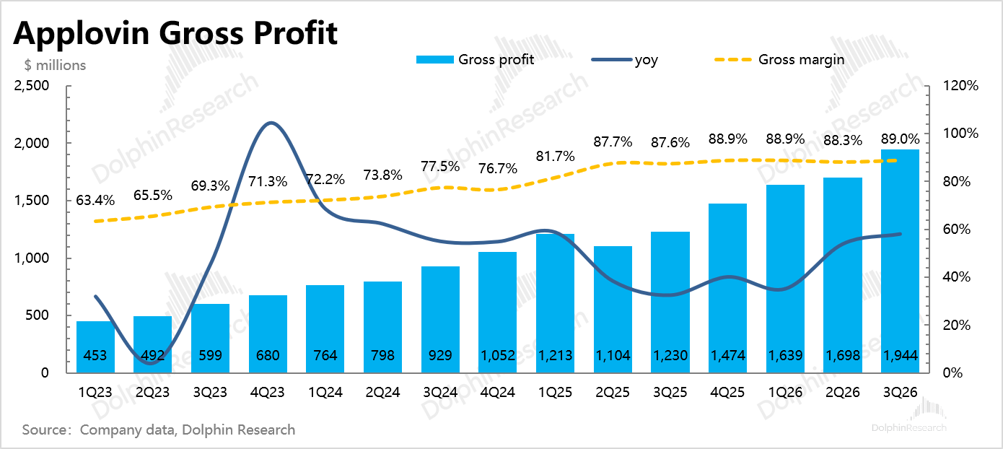
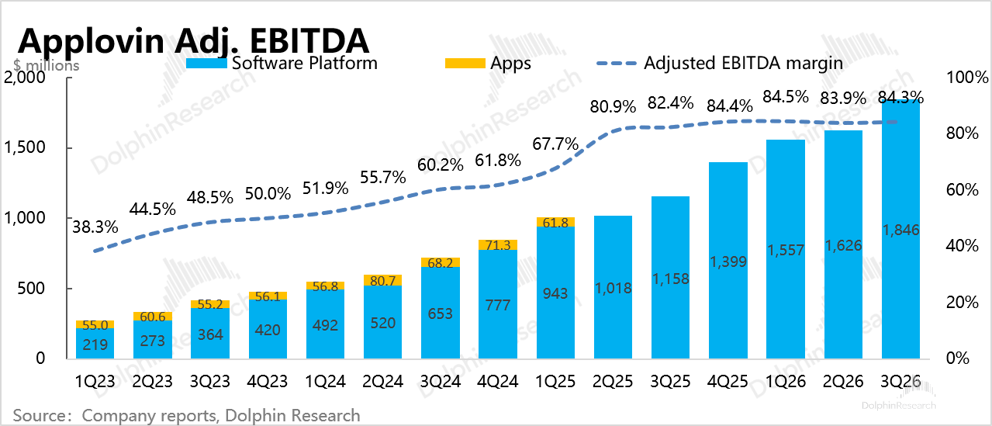
Unterm Strich wurde die Zunahme der Ausgaben durch starke Umsätze ausgeglichen, somit stieg die GAAP-Betriebsmarge gegenüber dem Vorquartal um 0,5 Prozentpunkte. Die um SBC bereinigte Adj. EBITDA-Marge lag für Q3 wieder bei 84 %. Für Q4 bleibt sie laut Ausblick stabil.
5. Aktienrückkäufe auf Hochtouren
Im dritten Quartal wurden für durchschnittlich 339 US-Dollar/Aktie Aktien im Wert von 1,4 Milliarden US-Dollar zurückgekauft – das ist das 2,5-Fache des Vorquartals und entspricht exakt dem freien Cashflow von Q3. Der Vorstand genehmigte weitere 3,2 Milliarden – Ende Oktober betrug das Volumen insgesamt 3,6 Milliarden, rund 3 % der Marktkapitalisierung nach Börsenschluss.
Aktuell hält das Unternehmen 3,2 Milliarden US-Dollar an Barmitteln, der Free Cashflow liegt bei ca. 1,5 Milliarden pro Quartal. Ein Aktienrückkauf von 1 Milliarde pro Quartal ist daher problemlos möglich. Das momentane Gesamtvolumen von 3,6 Milliarden ist in 3–4 Quartalen ausgeschöpft. Setzt man das Rückkaufprogramm im bisherigen Tempo fort, entsprechen 4 Milliarden jährlich etwa 4,4 % der gestrigen Marktkapitalisierung (90,9 Mrd. USD).
6. Übersicht wichtiger Kennzahlen
Dolphin-Fazit
Die Krise im letzten Quartal lag auch am Model-Iterierungstempo. Dolphin ging schon damals von einer Überreaktion aus, doch das Sentiment blieb weiter schwach und testete neue Tiefs mit Quartalslänge – Ausdruck der Angst, dass Applovin die Basis nicht hält und der Trend kippt.
Die größte Überraschung der Q3-Ergebnisse war daher, dass sie die Sorge um das Rückgrat Mobile-Gaming-Werbung reduzierten und damit die Bewertungsuntergrenze stabilisierten.
Der Marktanteil schrumpfte zwar (Unity ist erst ein Jahr am Markt und Meta kommt mit KI zurück und ist voll im Aufwind), doch Applovin behauptet als langjähriger Marktführer mit hartem Vorteil durch hohe ROAS weiterhin seine technologische Festung – diese kann nicht so einfach einstürzen.
Da das Preiswachstum an der Spitze ist, wird in Zukunft das Mengenwachstum wichtiger – was zu mehr direkter Konkurrenz zwischen Applovin und seinen zunehmend stärkeren Wettbewerbern führen wird. Vielleicht hat Applovin genau deshalb schon gerichtlich gegen Unity vorgegangen und Unity vorgeworfen, illegal Trackingdaten von Applovin-Anzeigen gesammelt zu haben.
Game-Werbung bleibt das Rückgrat – doch ob Applovin mit E-Commerce-Werbung groß und stark werden kann, bleibt der Schlüssel für die Zukunft. Externe Kanalstudien zeigen derzeit nur überschaubaren Fortschritt, der frühe Zuwachs kam meist von Testbudgets der Werbekunden. Bleiben die Conversionraten niedrig, wird das die Bereitschaft für spätere größere Budgets bremsen.
Im Analysten-Call blieb das Management weiterhin vorsichtig bei Angaben zu E-Commerce-Umsätzen: Erwähnt wurde lediglich zweistelliges Wachstum zum Vorquartal und dreistellig im Jahresvergleich, zudem hieß es, der Beitrag des E-Commerce-Geschäfts beginne jetzt spürbar zu werden und sei nicht mehr unbedeutend.
- ENDE -
// WiedergabeErlaubnis
Der Beitrag war aufwendig, bitte „teilen“, um mich zu unterstützen~
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen

Heftiger Schlagabtausch beim japanischen Yen! Top-Prognostiker setzen auf einen Anstieg des Yen auf 147 – Achtung vor dem Rückgang des „Carry Trades“, der Schwankungen bei Aktien und Anleihen verstärken könnte
Neil Parker, eine anerkannte Autorität in der Prognose des USD/JPY-Wechselkurses, geht davon aus, dass der Yen gegenüber dem US-Dollar im nächsten Jahr auf 147 steigen wird, da sich der Zinsabstand zwischen Japan und den Vereinigten Staaten verringert. Parker erwartet, dass die Bank of Japan den Leitzins von 1,25 % auf mindestens 2 % anheben wird, möglicherweise sogar auf 2,25 %, während die Federal Reserve die Zinsen erneut im Bereich von 4,00 % bis 4,25 % anheben wird.

Warner konsolidiert seine Ergebnisse neu! Hollywood-Supergigant Skydance (SKYD.US): Kernerlöse aus Streaming steigen im Q3 um 21 %, der konsolidierte Umsatz verdoppelt sich im ersten Halbjahr
Anfang Oktober hat Paramount Skydance die Warner Bros. Discovery (WBD) für 110 Milliarden US-Dollar übernommen. Das neu fusionierte Unternehmen wurde offiziell „Skydance“ genannt, was die Geburt eines neuen Hollywood-Giganten bedeutet.
Q3-Einnahmen steigen fast um das Zweifache! AST SpaceMobile (ASTS.US) beschleunigt den “Himmelsturm”: Bis Mitte 2027 sollen 45 Satelliten im Orbit sein
Das Breitbandunternehmen AST SpaceMobile (ASTS.US), das Satelliten direkt mit Mobiltelefonen verbindet, erzielte im dritten Quartal 2026 einen fast doppelt so hohen Umsatz wie im Vorjahreszeitraum und veröffentlichte zudem zahlreiche bedeutende Fortschritte entlang der gesamten Wertschöpfungskette von Herstellung, Start, Finanzierung bis Kommerzialisierung.
Krypto-Preise
Mehr


