
Sturm im US-Aktienmarkt! Quantitative + Leveraged ETFs verkaufen an einem Tag 70 Milliarden US-Dollar, weitere 50 Milliarden US-Dollar stehen zum Verkauf bereit

Der durch Technologiewerte ausgelöste starke Rückgang der US-Aktienmärkte löst derzeit eine Kettenreaktion systematischer Strategiefonds zur Enthebelung aus. Das Ausmaß und die Geschwindigkeit der Verkäufe setzen die Märkte erheblich unter Druck und dieser Stress wird kurzfristig kaum nachlassen.
Laut dem Trading Desk Wind Chaser veröffentlichte das JPMorgan Equity Derivatives Strategy Team am 5. November einen Bericht, wonach die US-Aktien am selben Tag ihre schlechteste Tagesperformance seit dem „Tarifetag“ erlebten: Der S&P 500 Index brach um 4,4 % ein, der Nasdaq 100 Index stürzte um 6,4 % ab. Quantitative Strategiefonds spielten in dieser Abwärtsbewegung eine entscheidende Rolle als Beschleuniger — CTA-Trendfolgestrategien und gehebelte ETF haben an diesem Tag zusammen mehr als 70 Milliarden US-Dollar an Aktienexposure verkauft.
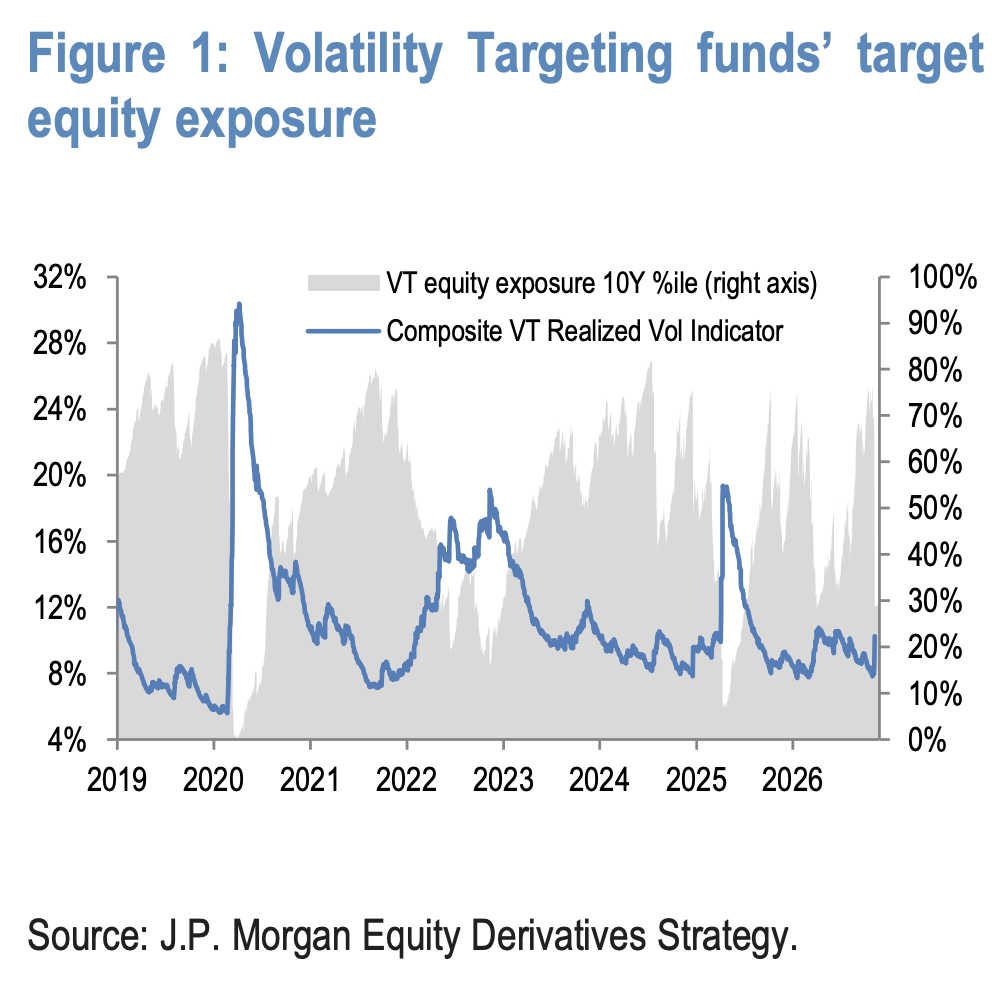
Besonders besorgniserregend ist, dass der Verkaufsdruck noch nicht ausgelaufen ist. Modelle von JPMorgan schätzen, dass Volatility Targeting Funds in den nächsten Tagen noch rund 50 Milliarden US-Dollar an Aktienexposure verkaufen müssen, um ihre Zielhebelquote vom etwa 67. auf das 30. Perzentil zu senken. Das bedeutet: Sollte der Markt weiter fallen, wird der mechanische Abbau von Positionen anhaltenden Abwärtsdruck erzeugen.
CTA dreht auf Netto-Short, 1,1 Milliarden US-Dollar Verkäufe in den ersten 90 Minuten nach Handelsstart
Der unmittelbare Auslöser dieses Rückgangs waren Momentum-Signale innerhalb der CTA-Trendfolgestrategien, die en masse durchbrochen wurden. Der Bericht von JPMorgan weist darauf hin, dass die Abwärtsbewegung während der Frühhandelsphase zahlreiche wichtige Momentum-Indikatoren der wichtigsten US-Indizes durchbrach, wodurch CTA-gesteuerte Verkaufsprogramme ausgelöst und der Marktrückgang beschleunigt wurden.
Konkret zeigen die Daten, dass allein in den ersten rund 1,5 Stunden nach Handelsbeginn das Nettoverkaufsvolumen der S&P 500-Futures bei etwa 1,1 Milliarden US-Dollar lag. In Bezug auf die Momentum-Signale haben CTA-Positionen in S&P 500, Nasdaq 100 und Russell 2000 allesamt auf Netto-Short gedreht.
Die Signalverfolgungstabelle von JPMorgan CTA zeigt, dass der S&P 500 bei etwa 7383 Punkten notiert, das einmonatige Momentumsignal negativ ist und das CTA-Signal bereits auf „Short“ steht; beim Nasdaq 100 ist dies ebenso der Fall. Obwohl das 12-Monats-Momentum bei den wichtigsten US-Indizes weiterhin positiv ist und der S&P 500 sich in der Nähe seiner 200-Tage-Linie bewegt — was bedeutet, dass weiterer Deleveraging davon abhängt, ob der Markt weiter fällt —, weist der Bericht auch darauf hin, dass die meisten Signale nun Short sind und das Risiko somit eher nach oben zeigt.
Gehebelte ETFs enthebeln zum zweiten Mal innerhalb einer Woche stark, Tech-Aktien machen 90 % aus
Ein weiterer Hauptakteur bei den Verkäufen sind gehebelte ETFs. JPMorgan schätzt, dass gehebelte ETFs an diesem Tag vor Handelsschluss mehr als 60 Milliarden US-Dollar an Aktienpositionen verkauften, wobei rund 90 % auf Technologiewerte entfielen, darunter Halbleiter (Semis), Nasdaq 100 (NDX), Tech-ETFs (XLK) usw.
Dies ist das zweite Mal innerhalb einer Woche, dass gehebelte ETFs stark enthebelt werden, was den kürzlich anhaltenden Abwärtstrend bei Technologiewerten widerspiegelt. Der Bericht weist jedoch auch darauf hin, dass in früheren Crashs das Zufließen von „Dip Buyer“-Kapital teilweise den Verkaufsdruck durch Rebalancierung von ETFs kompensierte.
Nach dieser Enthebelungsrunde ist das implizite Short-Gamma-Exposure von gehebelten ETFs von etwa 7,5 Milliarden US-Dollar pro 1 % Volatilität auf etwa 6,5 Milliarden US-Dollar gesunken, was bedeutet, dass das Volumen der passiv ausgelösten weiteren Verkäufe in der Folge etwas geringer ausfallen dürfte.
50 Milliarden US-Dollar schweben über dem Markt — Volatility Targeting Funds als nächster kritischer Faktor
Die aktuell größte potenzielle Quelle von Verkaufsdruck sind die Volatility Targeting Funds. Das Modell von JPMorgan zeigt, dass mit dem starken Anstieg der Marktvolatilität diese Fondskategorie in den kommenden Tagen etwa 50 Milliarden US-Dollar an Aktienexposure abbauen muss, um ihre Zielhebelquote vom etwa 67. auf das 30. Perzentil zu senken.
Die Logik von Volatility Targeting Strategien ist: Steigt die Marktvolatilität, wird mechanisch das Risikoexposure gesenkt, um die Portfoliovolatilität stabil zu halten. Dieses System verstärkt in Phasen extremer Schwankungen oft den Abwärtsdruck durch einen Negativ-Feedback-Effekt nach dem Motto „je stärker es fällt, desto mehr wird verkauft“.
JPMorgan hatte bereits am Montag in einem Bericht gewarnt, dass makro-systematische Strategien einem beidseitigen Liquiditätsrisiko ausgesetzt sind und im Fall starker Rückgänge und volatilitätsgetriebener Ausschläge groß angelegtes Deleveraging auslösen könnten. Die Kursentwicklung des Tages bestätigt diese Einschätzung und der Anpassungsprozess könnte sich über mehrere Tage erstrecken. Für Investoren ist daher klar: Bevor die gesamten 50 Milliarden US-Dollar an passiven Verkäufen abgewickelt sind, wird sich der Marktdruck kurzfristig kaum grundlegend ändern.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
20cm wendet das Blatt! Ist Applovins „Gaming-Grundlage“ weiterhin stabil?

Muss Musk nach der Wahl zur Rechenschaft gezogen werden? Deutsche Bank: Je angespannter die Rechenleistung, desto profitabler wird SpaceX; politische Risiken werden überschätzt.
Die Deutsche Bank ist der Ansicht, dass das politische Risiko von SpaceX vom Markt überschätzt wird – die wichtigsten Verträge werden von Bundesbehörden abgeschlossen, die Eingriffsmöglichkeiten des Kongresses sind äußerst begrenzt, und in den meisten Geschäftsbereichen gibt es keine alternativen Anbieter. Das unmittelbarste Risiko ergibt sich aus der harten Haltung des designierten Gouverneurs von Texas gegenüber Rechenzentren, doch eine Verknappung des Angebots an Rechenleistung könnte im Gegenteil die Preissetzungsmacht und die Einnahmen von SpaceX erhöhen.

Nach dem Absturz der US-Aktienmärkte: Cathie Wood bleibt optimistisch trotz zunehmender Sorgen – der Bullenmarkt ist noch nicht vorbei
Als der Nasdaq in den Korrekturbereich fiel, äußerte sich Cathie Wood: Gerade die vorherrschende Sorge am Markt gibt ihr mehr Vertrauen in die Fortsetzung des Bullenmarkts. Sie führt die aktuelle Korrektur auf Druck am Anleihenmarkt und Kontroversen um Investitionen in Künstliche Intelligenz zurück, betont jedoch, dass die technologische Revolution noch im Gange ist. Sie gab zudem bekannt, dass ARK die Gelegenheit genutzt hat, hochüberzeugte Positionen wie SpaceX weiter auszubauen. Sie erwartet, dass der Aktienmarkt auch 2027 weiterhin gut abschneiden wird.

Nach der „schwarzen Woche“ für Technologiewerte ruft die Wall Street zum „Bottom-Picking“ auf.
Morgan Stanley hat klar Stellung bezogen: „Die kommenden zwei bis drei Wochen sind der richtige Zeitpunkt für zusätzliche Investitionen.“ Ed Yardeni bezeichnet den aktuellen Rückgang als „Korrektur“ und nicht als Platzen einer Blase. Die führenden Wall-Street-Institutionen prognostizieren im Durchschnitt einen Endjahreszielwert für den S&P 500 von 7.973 Punkten. Die meisten Strategen sehen jedoch die zukünftige Entwicklung der KI-Politik weiterhin als größten Unsicherheitsfaktor.

Krypto-Preise
Mehr


