
Lilly rast wie verrückt! GLP-1 treibt ISRG, DXCM, TMO an – US-Aktien im Pharmabereich verwandeln sich vom sicheren Hafen zur Goldmine
 2026/10/22 03:22
I. Sektorstatus: Doppelter Fokus auf Verteidigung und Wachstum, neue Schwerpunkte im Kapitalumlauf
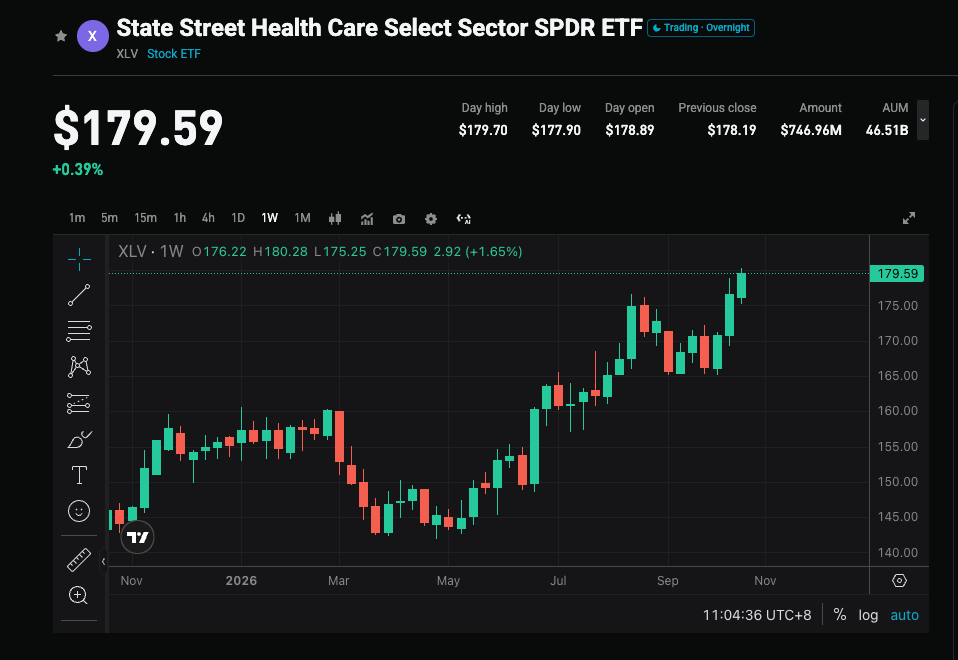
- Explosives Wachstum von GLP-1: Das Marktpotenzial für Stoffwechselerkrankungen wurde auf 150 Milliarden US-Dollar neu bewertet. Eli Lilly hat mit Tirzepatide Novo Nordisk erfolgreich überholt und die Marktführerschaft gesichert.
- Politische Risiken vorübergehend bereinigt: Preisverhandlungen für Medikamente und Zollbedrohungen sind insgesamt kontrollierbar, die pessimistische Markterwartung ist weitgehend verarbeitet.
- Fusionswelle als Antwort auf das Patentkliff: Um den Gap von über 300 Milliarden US-Dollar durch Patentablauf von Markenpräparaten in 2028–2030 zu füllen, steigt die Aktivität im Bereich M&A, das gesamte Transaktionsvolumen könnte diesen Wert annähern.
Kernmeinung: Der Pharmasektor entwickelt sich vom reinen „Defensiv-Asset“ hin zu einer Mischform aus „Defensiv + Wachstum“. Die aktuelle Stärke stammt aus dem Streben nach Sicherheit durch Kapital.
II. Kernwerte: Marktführer vorne, Chancen in Nischensektoren
- Große Pharmaunternehmen: Solides Fundament
Eli Lilly (LLY): Marktführer mit einer Marktkapitalisierung von 1,1–1,2 Billionen US-Dollar. YTD circa 19% Wachstum, annähernd 60% im letzten Jahr. Sehr starke GLP-1 Pipeline, erwarteter Umsatz-CAGR von über 13% in 2026–2028.AbbVie (ABBV): Immunbereich mit den Top-Präparaten Skyrizi und Rinvoq, Aktienpreis nahe Allzeithoch.Johnson & Johnson (JNJ): Diversifizierte Strategie, Umsatzziel an der Marke von 100 Milliarden US-Dollar.Merck (MRK): Zwar droht das Patentkliff für Keytruda, die Onkologiepipeline und M&A bleiben jedoch attraktiv.UnitedHealth (UNH): Margenerholung im Managed-Care-Bereich, klarer Nutzen.
- High-Beta- und Trendwerte
- Medizinische Geräte und Life-Science-Instrumente
Intuitive Surgical (ISRG): Marktführer bei Operationsrobotern, profitiert vom Trend zu minimalinvasiven Eingriffen.Dexcom (DXCM) / Insulet: Direkter Profiteur des Wachstums bei der Überwachung chronischer Krankheiten und der steigenden Nachfrage durch GLP-1.
- AI-Pharma und Datenplattformen
Recursion / Tempus: Small- und Mid-Cap-Werte; besitzen aufgrund klinischer Meilensteine und Partnerschaften hohe Flexibilität, allerdings ist das Risiko durch Volatilität zu beachten.
III. Investitionsstrategie: Titelselektion wichtiger als Sektorwahl
- Demografischer Wandel und zunehmende Belastung durch chronische Erkrankungen.
- Innovative Arzneimittel (Stoffwechsel, Onkologie, Immunologie, Gentherapie) bieten weiterhin strukturelles Wachstumspotenzial.
- AI-Technologie verbessert die Effizienz von Medikamentenentwicklung und klinischer Forschung.
- Kernposition: Allokation in Eli Lilly LLY, AbbVie ABBV, Johnson & Johnson JNJ und andere große Pharmawerte, um solides Wachstum und defensive Eigenschaften zu erzielen.
- Satellitenposition: Kleine Allokation in Biotech oder Gerätewerte mit klaren Katalysatoren, um zusätzliche Ertragschancen zu erfassen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Goldman Sachs nennt wichtige Trendlinien, letzte Verteidigungslinie der Nasdaq steht auf dem Spiel
Der Nasdaq 100 Index fällt seit vier Wochen in Folge und testet derzeit präzise die wichtige Trendlinie, die die Tiefpunkte von 2025 und 2026 verbindet (bei 26.630 Punkten). Obwohl die Gewinne im dritten Quartal stark waren, reagieren die Anleger auf die erhöhte Risikovermeidung und den Anstieg des Panik-Indikators, indem sie die potenzielle Abschwächung im Jahr 2028 einpreisen und die Aktienpreise weiter sinken. Angesichts massiver Kapitalabflüsse aus dem Ausland und einer starken Bewertungsdivergenz wartet der Markt auf die Herausforderungen durch den CPI und die Quartalsberichte der Chip-Giganten in dieser Woche.

Goldman Sachs unterstützt Oracle (ORCL.US): Bedenken bezüglich AI-Finanzierungen könnten übertrieben sein, Risiken laufender Projekte sind kontrollierbar
Goldman Sachs behält das Rating „Kaufen“ für Oracle bei und setzt das 12-Monats-Kursziel auf 206 US-Dollar.

Die Zwischenwahlen enthüllen die Anfälligkeit des Marktes! KI-Handel wird streng hinterfragt – Die Gewinnerwartungen für US-Aktien könnten vor einer großen Anpassung stehen
Das Ergebnis der US-Zwischenwahlen und der darauf folgende Markteinbruch haben die Anfälligkeit des Marktes aufgrund der übermäßigen Konzentration von Wetten auf künstliche Intelligenz (AI) offengelegt. Anleger müssen möglicherweise ihre Erwartungen hinsichtlich der Investitionsrendite neu anpassen.

Die SpaceX-Entsperrungswelle trifft auf Index-Neugewichtung! Goldman Sachs berechnet: Die Neugewichtung im Dezember könnte 10,9 Milliarden US-Dollar an passiven Käufen auslösen.
Der Anteil der frei handelbaren Aktien von SpaceX ist seit dem Börsengang von etwa 5 % auf ein Drittel gestiegen, was zu einer Erweiterung des Indexgewichts und einer Erhöhung der Bestände von passiven Fonds führt. Goldman Sachs erwartet, dass die Umschichtung im Russell 1000 Growth Index am 11. Dezember zu einem Kaufvolumen von 10,9 Milliarden US-Dollar führen könnte, wobei die Hauptgegenpartei interne, freigegebene Anteilseigner sind. Das Zeitfenster für die Aufnahme in den S&P 500 wird auf die zweite Hälfte des Jahres 2027 geschätzt, was den Wettbewerb um passives Kapital weiter verschärfen dürfte.
Krypto-Preise
Mehr


