
Tesla (TSLA) Q3 Finanzbericht Vorschau: Nach übererwarteter Auslieferung, kann der anhaltende Gewinnverfehlungsdruck umgekehrt werden?
 Bitget2026/10/20 03:31
1. Investitionspunkte im Überblick
Tesla (TSLA.US) wird seine Ergebnisse für das dritte Quartal des Geschäftsjahres 2026 am 21. Oktober 2026 nach Börsenschluss veröffentlichen. Der Konsens von Wall Street erwartet einen Umsatz von ca. 27,8 bis 28,3 Milliarden USD (im Jahresvergleich nahezu unverändert oder leicht rückläufig), das bereinigte Ergebnis je Aktie liegt bei ca. 0,43 bis 0,45 USD (im Jahresvergleich Rückgang um ca. 10%-14%). Das Unternehmen hat zuvor bereits die Q3-Auslieferungen von 486.532 Fahrzeuge bekannt gegeben (im Jahresvergleich ca. -2,1%, aber über den Markterwartungen), Energiespeicher-Deployments 13,7 GWh (im Jahresvergleich ca. +9,6%).
Der Fokus dieses Berichts liegt nicht auf den bereits veröffentlichten Auslieferungszahlen, sondern darauf, ob die Bruttomarge des Automobilgeschäfts stabil bleibt, ob das Energiegeschäft weiterhin beiträgt, und ob die Fortschritte bei der Kommerzialisierung von Robotaxi/FSD die Bewertung stützen. Der Markt achtet zudem auf den freien Cashflow angesichts hoher Investitionsausgaben sowie auf die Aussagen des Managements zur Jahresprognose und zur AI-Erzählung.
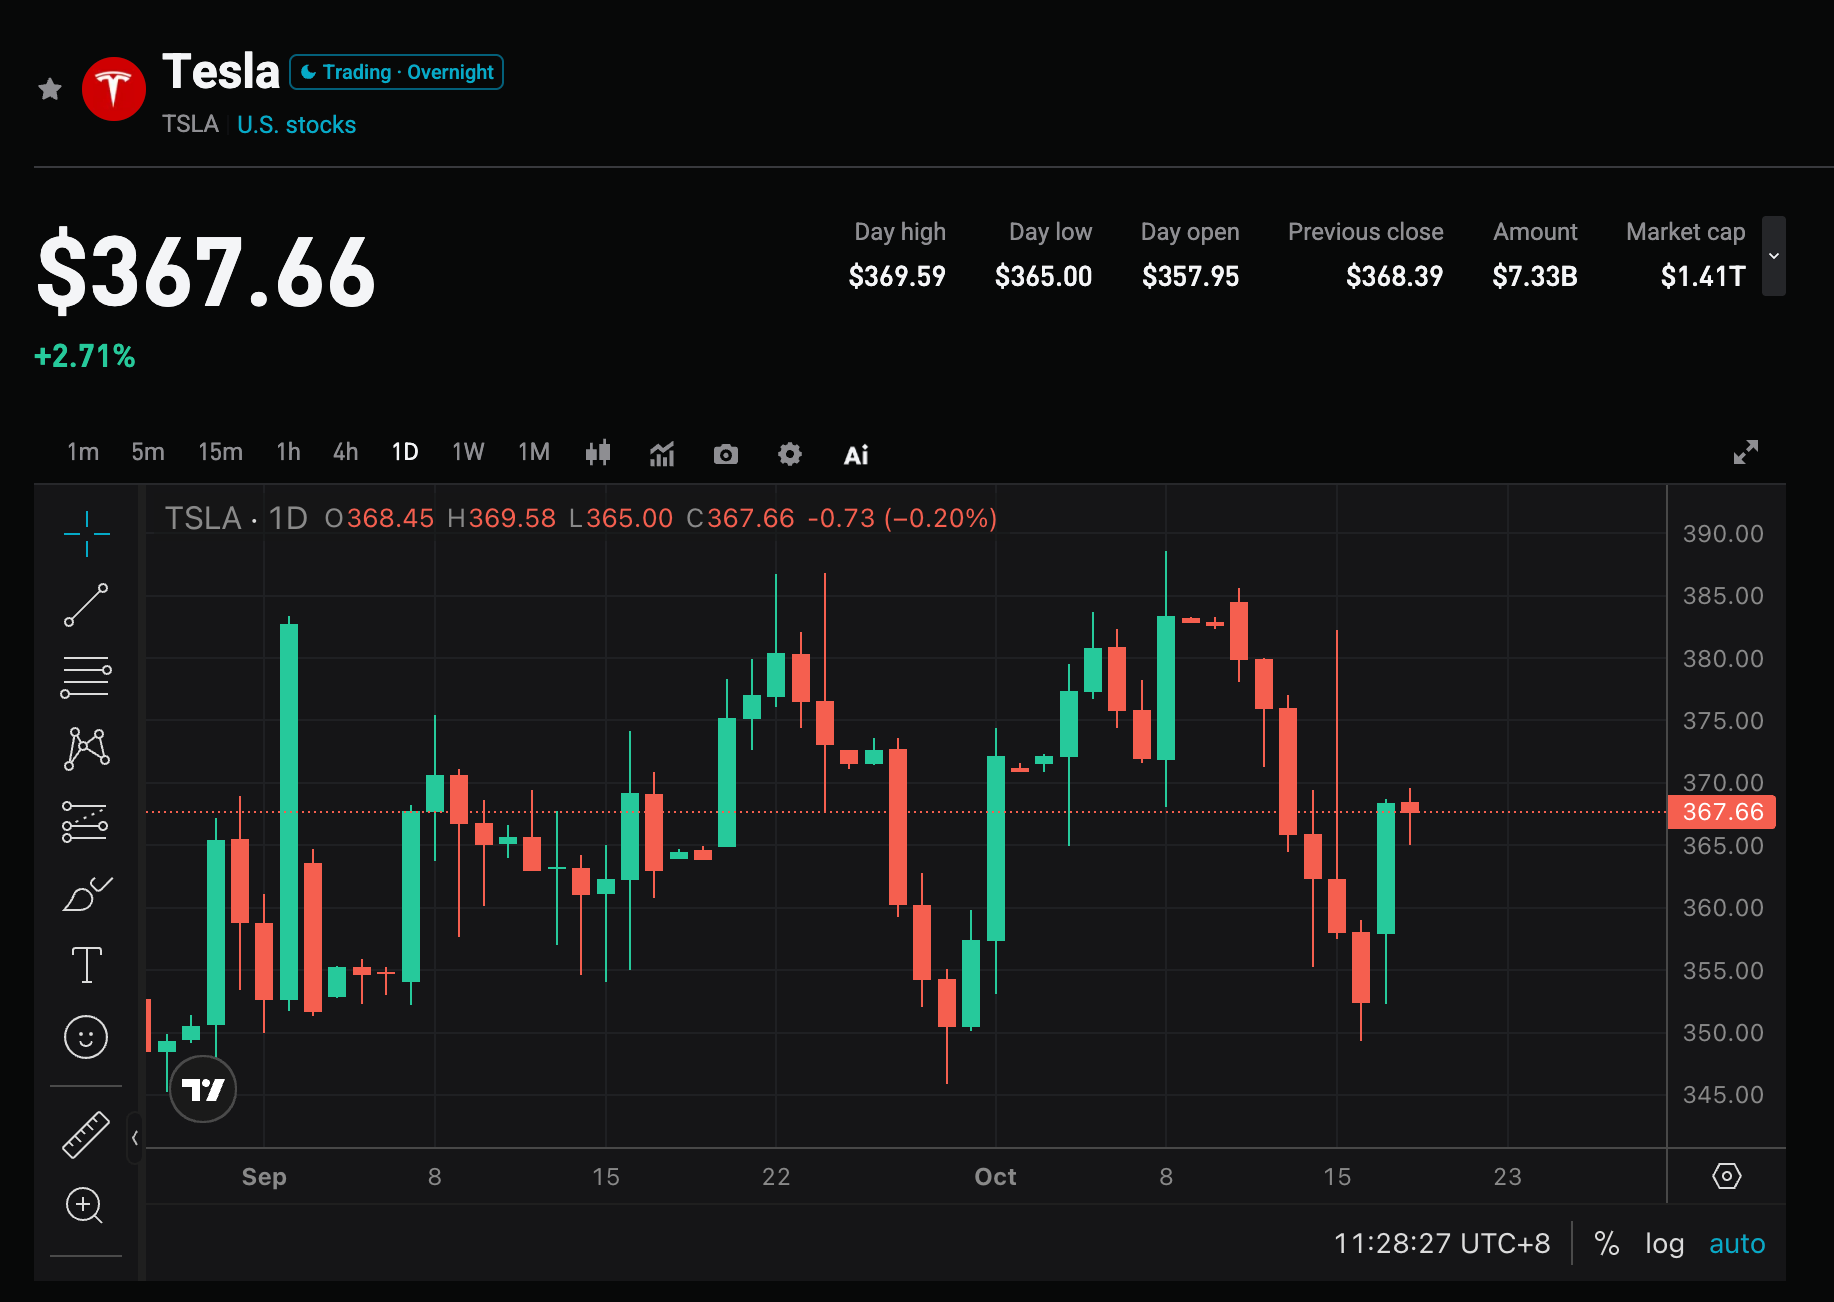
2. Vier Hauptfokus-Punkte
Fokus 1: Nach übertroffenen Auslieferungen, kann Umsatz und EPS die Serie an Verfehlungen stoppen?
Die Q3-Auslieferungen liegen ca. 25.000 Fahrzeuge über dem Konsens, aber die Umsatzerwartungen sind weiterhin nahe oder leicht unter dem Vorjahr. In den letzten zehn Quartalen hat Tesla den Umsatz sechsmal verfehlt, EPS fünf bis sieben Mal, der Anteil der Übertreffen ist insgesamt gering. Wenn der Umsatz dieses Mal im höheren Bereich von 28,3 Mrd. USD liegt und das EPS 0,45 USD erreicht oder übertrifft, hilft dies das Image "gute Auslieferungen, aber geringer Gewinn" zu korrigieren; andernfalls verstärkt es die Sorge der Marktteilnehmer über weiterhin schrumpfende Margen.
Fokus 2: Bruttomarge im Automobilgeschäft und Produktmix
Das Automobilgeschäft bleibt das Hauptsegment, wobei der Umsatz voraussichtlich unter Druck steht. Der Markt beobachtet, ob sich die Bruttomarge gegenüber Q2 verbessert und wie Model 3/Y sowie andere Modelle (einschließlich Cybertruck) zum Gesamtbeitrag strukturiert sind. Rohstoffkosten, Preispolitik und Lagerabbau wirken sich direkt auf das Gewinnbild aus. Zeigt sich eine Stabilisierung der Bruttomarge, bietet dies Bewertungsunterstützung; ein weiterer Rückgang verstärkt Zweifel an Nachfrage und Preissetzung.
Fokus 3: Wachstum im Energiegeschäft und Service als Ausgleich
Das Energiespeichergeschäft zeigt seit mehreren Quartalen starke Ergebnisse, Q3-Deployments 13,7 GWh. Energie- und Serviceumsätze dürften zu den wichtigsten Ausgleichsfaktoren gehören; der Markt achtet darauf, ob das Wachstum und die Marge weiter positiv zum Gesamtergebnis beitragen. Ein anhaltend dynamisches Energiebereich-Wachstum kann den Druck im Automobilgeschäft teilweise kompensieren und Tesla als umfassendes Energie-Technologie-Unternehmen positionieren.
Fokus 4: Robotaxi, FSD und Investitionsausgaben
Im Q3 wurde ein Teil der Robotaxi-Betriebe gestartet. Der Markt verfolgt die bezahlten Kilometer, Entwicklungen beim FSD-Abonnement sowie Updates im Zeitplan der Kommerzialisierung. Die Investitionsausgaben werden dieses Jahr voraussichtlich über 25 Mrd. USD liegen, der freie Cashflow bleibt im Q3 voraussichtlich unter Druck. Die Frage, ob hohe Ausgaben sichtbare Umsätze im AI- und Autonomiebereich generieren, ist entscheidend für die langfristige Kursentwicklung.
3. Risiken und Chancen
Aufwärtskatalysatoren:
- Umsatz und EPS deutlich über Konsens, Anzeichen einer Verbesserung der Automobil-Bruttomarge.
- Starkes Wachstum im Energiegeschäft, Fortschritte bei Robotaxi/FSD-Kommerzialisierung über Erwartungen, Management hebt Jahresprognosen an.
- Das Management zeigt einen klareren Pfad und einen Zeitplan für hohe Investitionsausgaben.
Abwärtsrisiken:
- Umsatz oder EPS erneut verfehlt, Bruttomarge im Automobilbereich setzt Abwärtstrend fort.
- Freier Cashflow signifikant negativ, Investitionsausgaben weiter erhöht ohne entsprechende Umsatzerfolge.
- Fortschritte bei Robotaxi/FSD enttäuschend, hohe Bewertungsniveaus lösen Rücksetzer aus.
4. Tradingstrategie-Empfehlungen
Long-Logik: Verbesserungen bei Umsatz, EPS und Bruttomarge sowie positive Signale des Managements zu Robotaxi und Energiegeschäft könnten das Vertrauen in Teslas AI- und Autonomiebereich stärken und eine Bewertungs-Erholung unterstützen.
Short-Risiken: Bei weiterhin schwacher Profitabilität, verschlechtertem freien Cashflow oder stagnierendem Fortschritt im Autonomiebereich könnten Gewinnmitnahmen erfolgen, insbesondere angesichts hoher Volatilität im Techsektor.
Schlüsselkennzahlen:
- Gesamtumsatz und jährliches Wachstum
- Bereinigtes EPS und Automobil-Bruttomarge
- Energiegeschäftsumsatz und Deployment-Menge
- Freier Cashflow und Investitionsausgaben
- Robotaxi/FSD-Betriebskennzahlen und Jahresprognose
Handelsempfehlung: Bei über den Erwartungen liegenden Ergebnissen und positiver Prognose kann nach Kursrücksetzern ein Einstieg erwogen werden; bei unauffälligen Zahlen oder schwacher Prognose sollte auf kurzfristige Schwankungen geachtet und von Übertreibungen Abstand genommen werden. Positionsgröße und Stop-Loss sollten flexibel entsprechend der persönlichen Risikobereitschaft angepasst werden.
Haftungsausschluss: Die oben genannten Inhalte dienen nur zur Information und stellen keine Anlageberatung dar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
20cm wendet das Blatt! Ist Applovins „Gaming-Grundlage“ weiterhin stabil?

Muss Musk nach der Wahl zur Rechenschaft gezogen werden? Deutsche Bank: Je angespannter die Rechenleistung, desto profitabler wird SpaceX; politische Risiken werden überschätzt.
Die Deutsche Bank ist der Ansicht, dass das politische Risiko von SpaceX vom Markt überschätzt wird – die wichtigsten Verträge werden von Bundesbehörden abgeschlossen, die Eingriffsmöglichkeiten des Kongresses sind äußerst begrenzt, und in den meisten Geschäftsbereichen gibt es keine alternativen Anbieter. Das unmittelbarste Risiko ergibt sich aus der harten Haltung des designierten Gouverneurs von Texas gegenüber Rechenzentren, doch eine Verknappung des Angebots an Rechenleistung könnte im Gegenteil die Preissetzungsmacht und die Einnahmen von SpaceX erhöhen.

Nach dem Absturz der US-Aktienmärkte: Cathie Wood bleibt optimistisch trotz zunehmender Sorgen – der Bullenmarkt ist noch nicht vorbei
Als der Nasdaq in den Korrekturbereich fiel, äußerte sich Cathie Wood: Gerade die vorherrschende Sorge am Markt gibt ihr mehr Vertrauen in die Fortsetzung des Bullenmarkts. Sie führt die aktuelle Korrektur auf Druck am Anleihenmarkt und Kontroversen um Investitionen in Künstliche Intelligenz zurück, betont jedoch, dass die technologische Revolution noch im Gange ist. Sie gab zudem bekannt, dass ARK die Gelegenheit genutzt hat, hochüberzeugte Positionen wie SpaceX weiter auszubauen. Sie erwartet, dass der Aktienmarkt auch 2027 weiterhin gut abschneiden wird.

Nach der „schwarzen Woche“ für Technologiewerte ruft die Wall Street zum „Bottom-Picking“ auf.
Morgan Stanley hat klar Stellung bezogen: „Die kommenden zwei bis drei Wochen sind der richtige Zeitpunkt für zusätzliche Investitionen.“ Ed Yardeni bezeichnet den aktuellen Rückgang als „Korrektur“ und nicht als Platzen einer Blase. Die führenden Wall-Street-Institutionen prognostizieren im Durchschnitt einen Endjahreszielwert für den S&P 500 von 7.973 Punkten. Die meisten Strategen sehen jedoch die zukünftige Entwicklung der KI-Politik weiterhin als größten Unsicherheitsfaktor.

Krypto-Preise
Mehr


